Thông tư 99/2025
18 bài viết
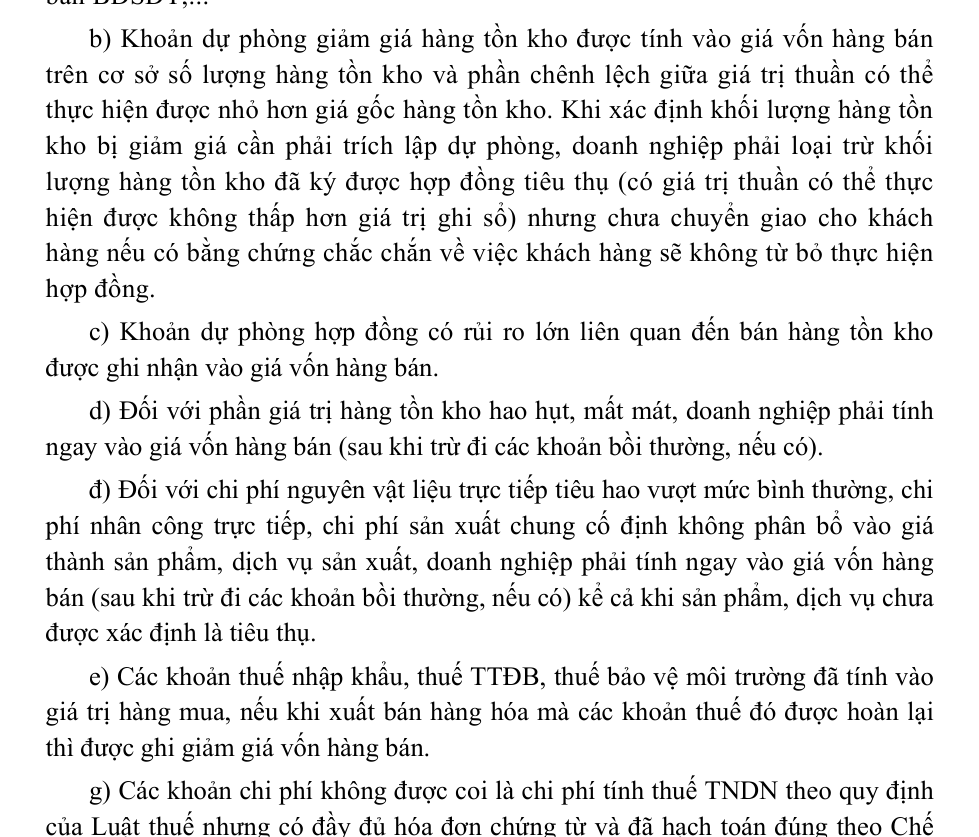
Tài khoản 632 theo Thông tư 99/2025: Giá vốn hàng bán, kết cấu và cách hạch toán
TK 632 là tài khoản gì và ghi những gì theo Thông tư 99/2025/TT-BTC: giá vốn sản phẩm, hàng hóa, dịch vụ, tài sản sinh học, hao hụt tồn kho, chi phí sản xuất vượt mức, dự phòng giảm giá hàng tồn kho và chi phí kinh doanh bất động sản đầu tư. Bài đọc từ văn bản gốc trên Công báo, kèm bảng định khoản và ví dụ số đã kiểm Nợ bằng Có.
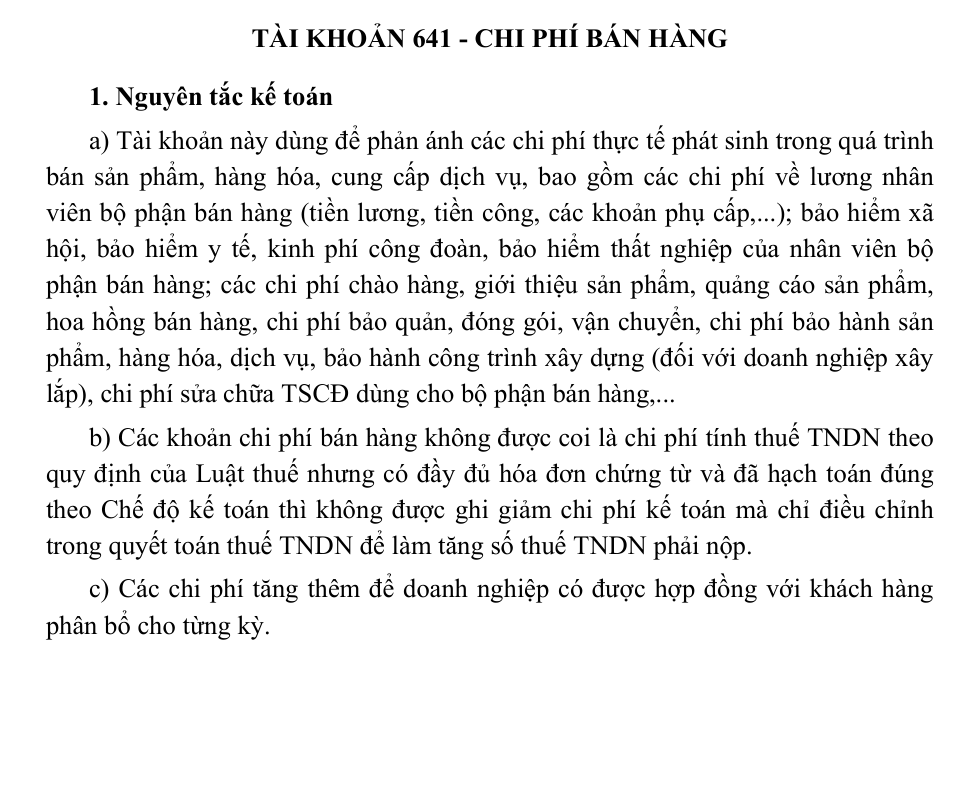
Tài khoản 641 theo Thông tư 99/2025: Chi phí bán hàng, kết cấu và cách hạch toán
Tài khoản 641 là tài khoản gì, gồm những tài khoản cấp 2 nào và ghi thế nào theo Thông tư 99/2025/TT-BTC. Bài đọc thẳng từ văn bản gốc trên Công báo: bốn nguyên tắc kế toán, kết cấu Nợ, Có, bảy tài khoản cấp 2 (6415 nay là Thuế, phí, lệ phí), các bút toán thường gặp kèm ví dụ số đã kiểm Nợ bằng Có.
Tài khoản 711 theo Thông tư 99/2025: Thu nhập khác, nguyên tắc, kết cấu và cách hạch toán
Tài khoản 711 ghi nhận thu nhập ngoài hoạt động sản xuất, kinh doanh: thanh lý TSCĐ, tiền phạt hợp đồng, tiền bồi thường, nợ khó đòi thu lại, quà tặng, thuế được giảm. Bài đọc từ hướng dẫn tài khoản 711 trong Thông tư 99/2025 trên Công báo, kèm ví dụ thanh lý xe và thu tiền phạt đã kiểm Nợ bằng Có.
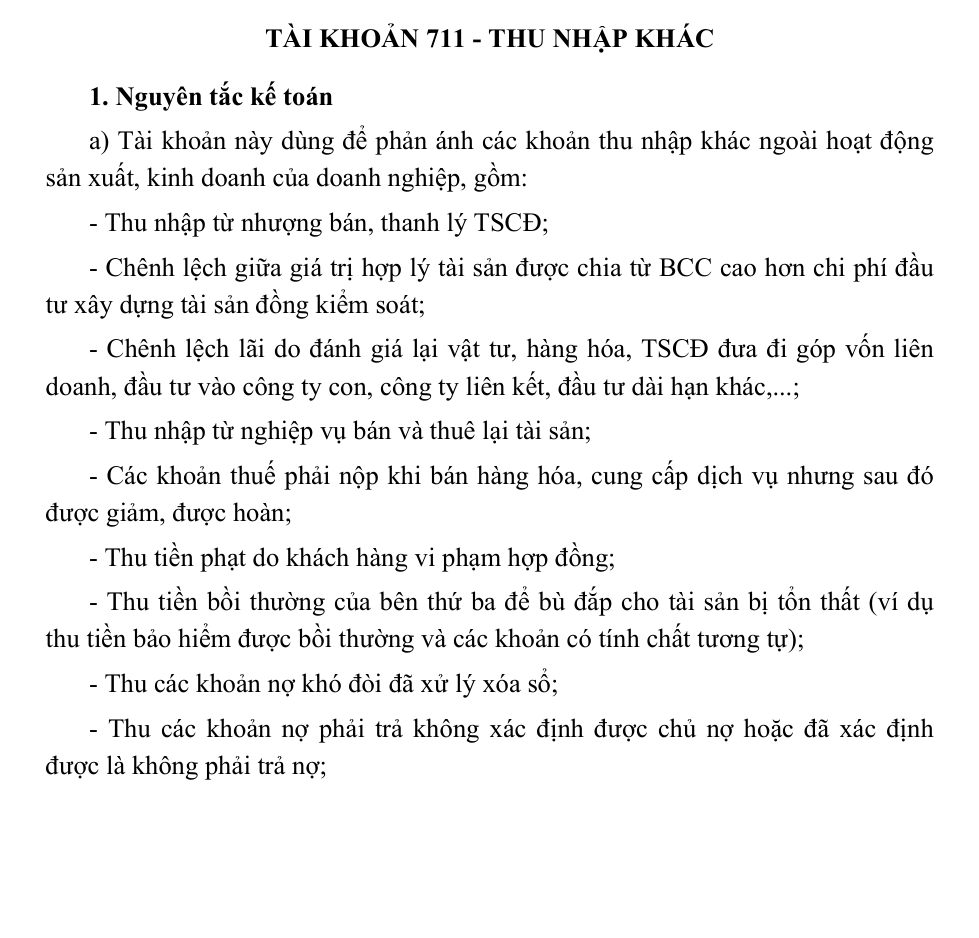
Tài khoản 152 theo Thông tư 99/2025: Nguyên liệu, vật liệu, kết cấu và cách hạch toán
Tài khoản 152 phản ánh giá trị hiện có và biến động của nguyên liệu, vật liệu trong kho. Bài đọc từ hướng dẫn tài khoản 152 trong Thông tư 99/2025 trên Công báo: cách xác định giá gốc, kế toán chi tiết, kết cấu, bút toán nhập, xuất, trả lại, kiểm kê thừa thiếu, kèm ví dụ nhập xuất tồn đã kiểm Nợ bằng Có.
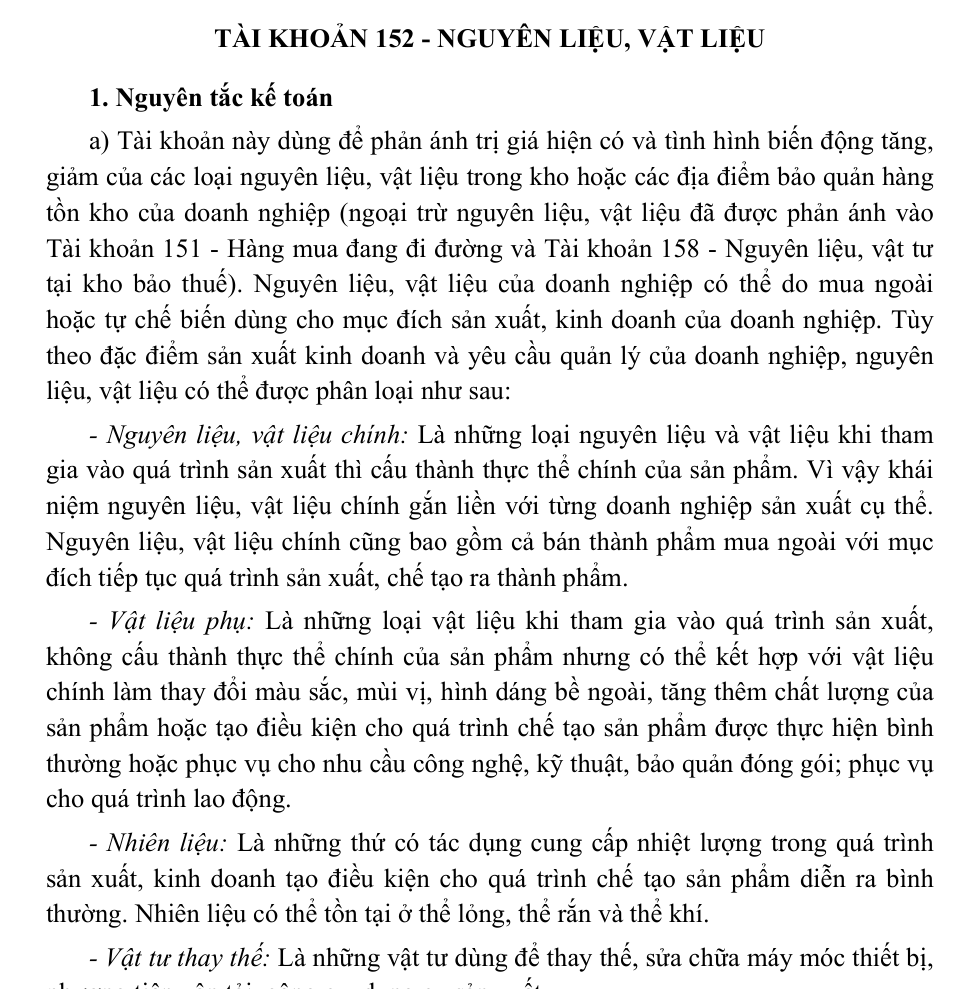
Tài khoản 133 theo Thông tư 99/2025: Thuế GTGT được khấu trừ, kết cấu và cách hạch toán
TK 133 theo dõi thuế GTGT đầu vào được khấu trừ, chia 1331 cho hàng hóa, dịch vụ và 1332 cho TSCĐ. Bài đọc từ hướng dẫn tài khoản 133 trong Thông tư 99/2025 trên Công báo: nguyên tắc hạch toán riêng phần được và không được khấu trừ, kết cấu, bút toán khấu trừ, hoàn thuế, kèm ví dụ đã kiểm Nợ bằng Có.
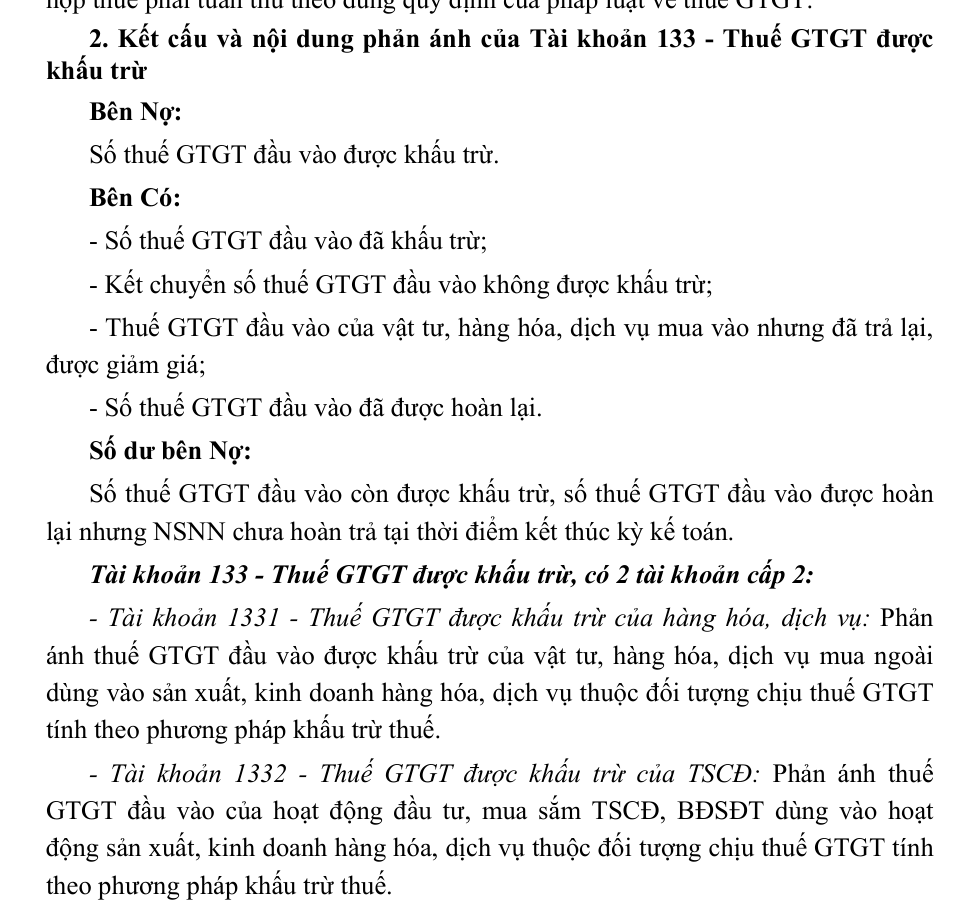
Tài khoản 334 theo Thông tư 99/2025: Phải trả người lao động, kết cấu và cách hạch toán
Tài khoản 334 ghi nhận tiền lương, tiền công, tiền thưởng, bảo hiểm xã hội trả theo lương và các khoản khác phải trả người lao động. Thông tư 99/2025 không còn in hai tài khoản cấp 2 3341, 3348. Bài đọc từ văn bản gốc trên Công báo và đi qua một bảng lương mẫu từ lúc tính đến lúc chuyển khoản, đã kiểm Nợ bằng Có.
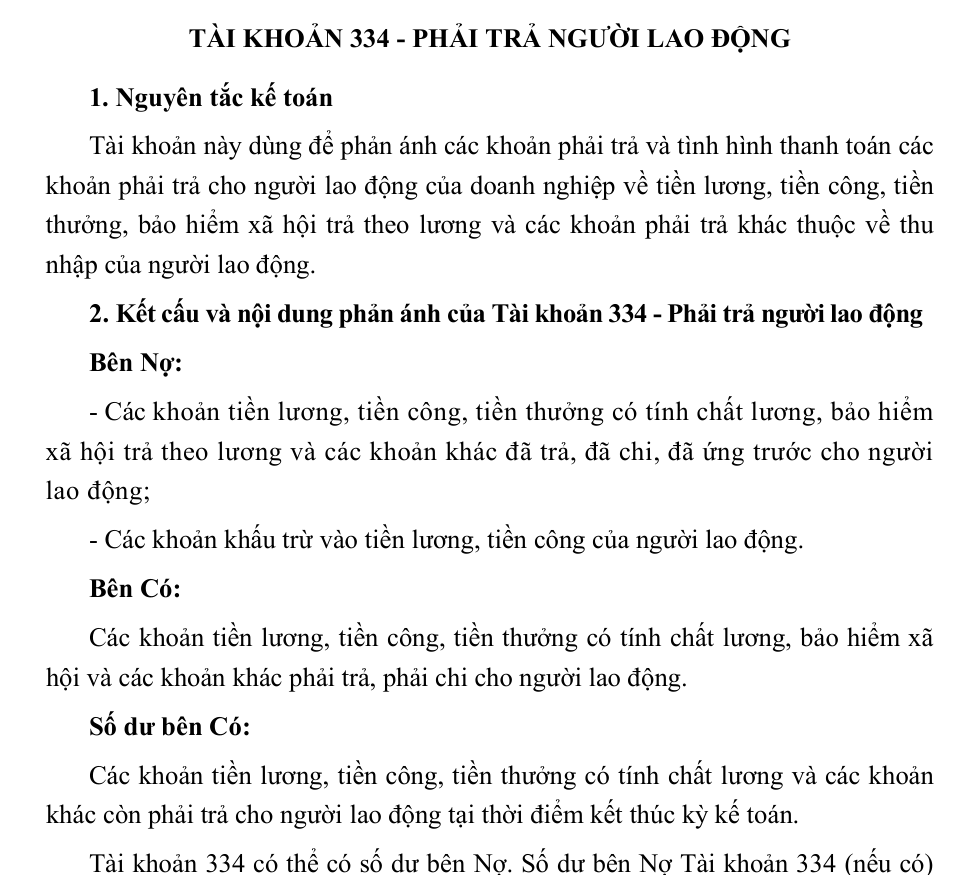
Tài khoản 335 theo Thông tư 99/2025: Chi phí phải trả, kết cấu và cách hạch toán
335 là tài khoản gì và khác dự phòng phải trả 352 ở đâu? Bài đọc từ hướng dẫn tài khoản 335 trong Thông tư 99/2025 trên Công báo: khi nào được trích trước, kết cấu, các bút toán lương nghỉ phép, lãi vay trả sau, chi phí chưa có hóa đơn, kèm ví dụ số đã kiểm Nợ bằng Có.
Tài khoản 241 theo Thông tư 99/2025: Xây dựng cơ bản dở dang, kết cấu và cách hạch toán
Tài khoản 241 tập hợp chi phí mua sắm TSCĐ phải lắp đặt, xây dựng cơ bản, sửa chữa định kỳ và nâng cấp, cải tạo TSCĐ cho tới khi tài sản sẵn sàng sử dụng. Thông tư 99/2025 tách thêm tài khoản 2414. Bài đọc từ văn bản gốc trên Công báo, kèm ví dụ xây nhà kho đã kiểm Nợ bằng Có.
Tài khoản 333 theo Thông tư 99/2025: Thuế và các khoản phải nộp Nhà nước, cách hạch toán
Tài khoản 333 theo dõi mọi khoản thuế, phí, lệ phí doanh nghiệp phải nộp ngân sách, chia 9 tài khoản cấp 2 từ 3331 đến 3339. Bài đọc từ văn bản gốc Thông tư 99/2025 trên Công báo: nguyên tắc về thuế gián thu, kết cấu, bút toán cho TK 3331, 3334, 3335, 3339, kèm ví dụ số đã kiểm Nợ bằng Có.
Tài khoản 242 theo Thông tư 99/2025: Chi phí chờ phân bổ, kết cấu và cách hạch toán
Tài khoản 242 là gì sau khi Thông tư 99/2025 thay Thông tư 200? Tên mới là Chi phí chờ phân bổ, phạm vi rộng hơn chi phí trả trước. Bài đọc thẳng văn bản gốc trên Công báo: nguyên tắc, kết cấu, các bút toán chính, ví dụ số đã kiểm Nợ bằng Có và cách theo dõi 242 trong phần mềm.
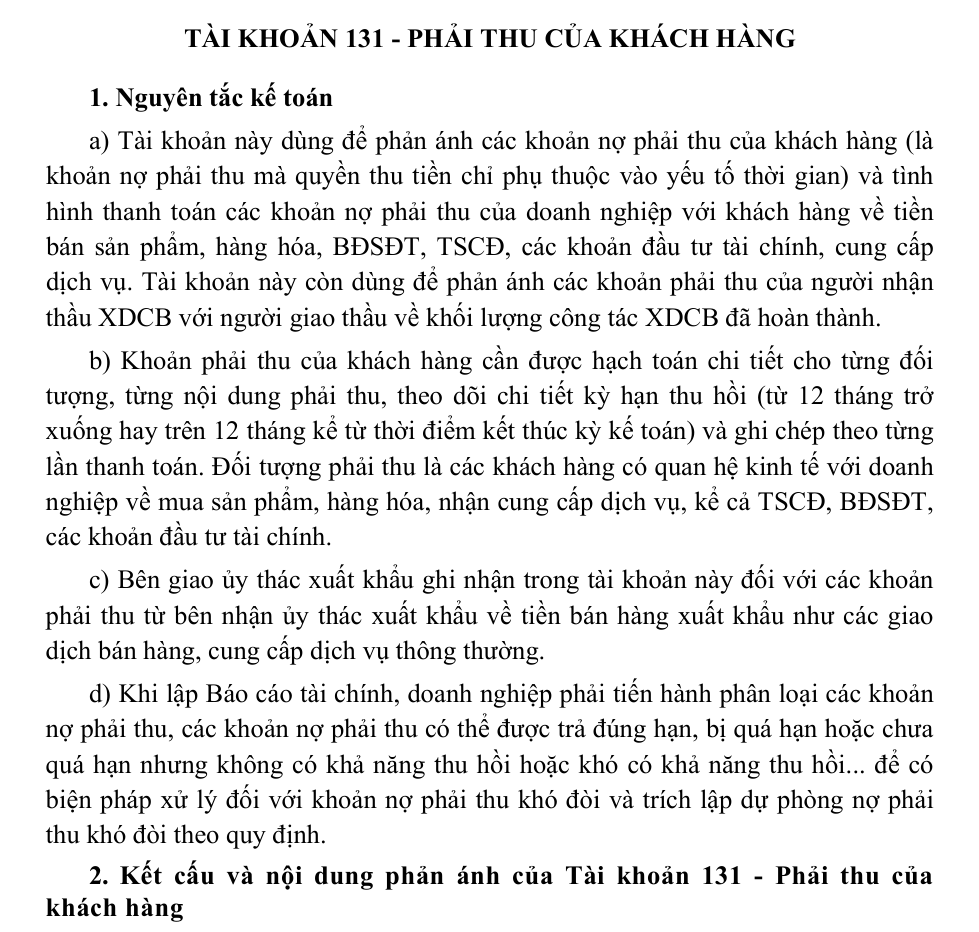
Tài khoản 131 theo Thông tư 99/2025: phải thu của khách hàng, nguyên tắc, kết cấu và cách hạch toán
Tài khoản 131 theo dõi tiền khách hàng còn nợ và tiền khách ứng trước. Bài đọc từ hướng dẫn tài khoản 131 trong Thông tư 99/2025/TT-BTC: bốn nguyên tắc, kết cấu có thể dư cả hai bên, bút toán bán chịu, trả lại hàng, chiết khấu, xóa nợ, ví dụ đã kiểm số và cách lên hai chỉ tiêu trên Báo cáo tình hình tài chính mà không bù trừ.
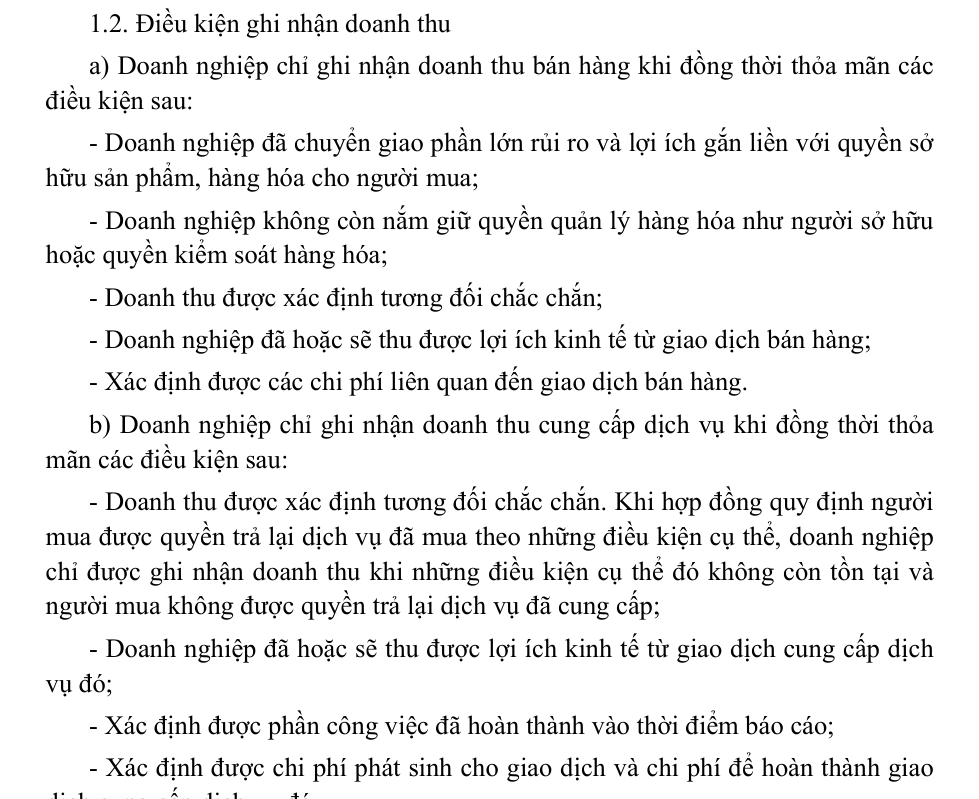
Tài khoản 511 theo Thông tư 99/2025: doanh thu bán hàng và cung cấp dịch vụ, điều kiện ghi nhận và cách hạch toán
Tài khoản 511 ghi nhận doanh thu bán hàng và cung cấp dịch vụ, nhưng chỉ khi đủ điều kiện. Bài đọc từ hướng dẫn tài khoản 511 trong Thông tư 99/2025/TT-BTC: năm điều kiện ghi nhận doanh thu bán hàng, bốn điều kiện với dịch vụ, những khoản không được ghi 511, tiền thu trước, trả góp, khuyến mại, và một ví dụ tháng đã kiểm số đến doanh thu thuần.
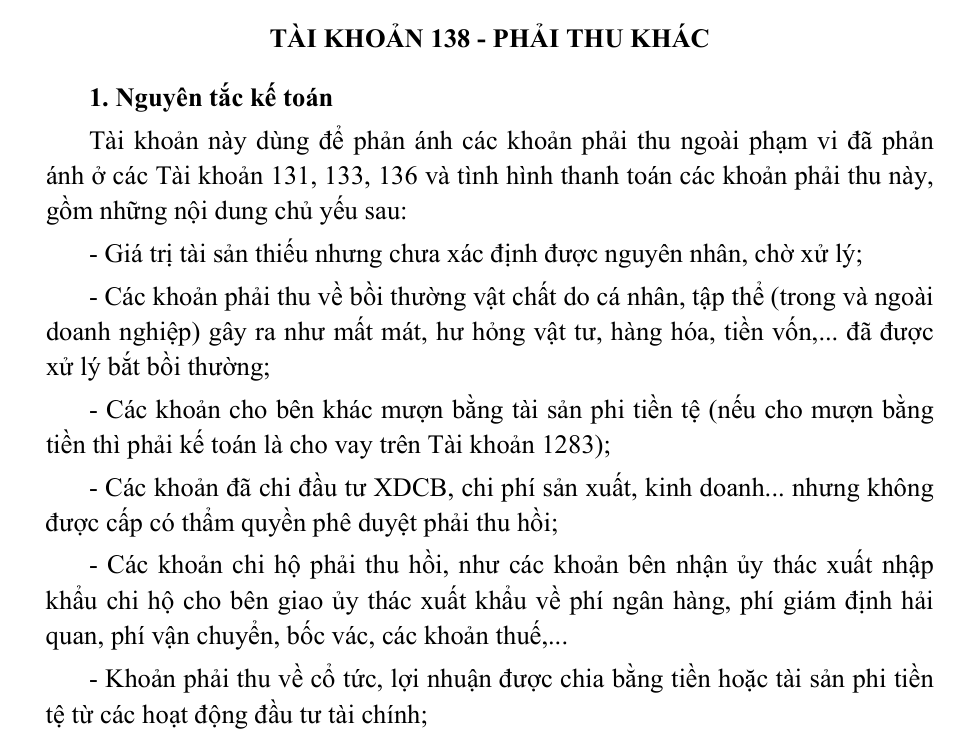
Tài khoản 138 theo Thông tư 99/2025: phải thu khác, tài khoản 1381, 1383, 1388 và cách hạch toán
Tài khoản 138 theo dõi các khoản phải thu không thuộc 131, 133, 136: tài sản thiếu chờ xử lý, bồi thường, chi hộ, cổ tức được chia, cho mượn tài sản. Bài đọc từ hướng dẫn tài khoản 138 trong Thông tư 99/2025/TT-BTC: ba tài khoản cấp 2, quy định mới về cho mượn tiền phải ghi là cho vay, xử lý hàng thiếu khi kiểm kê, và ví dụ đã kiểm số.
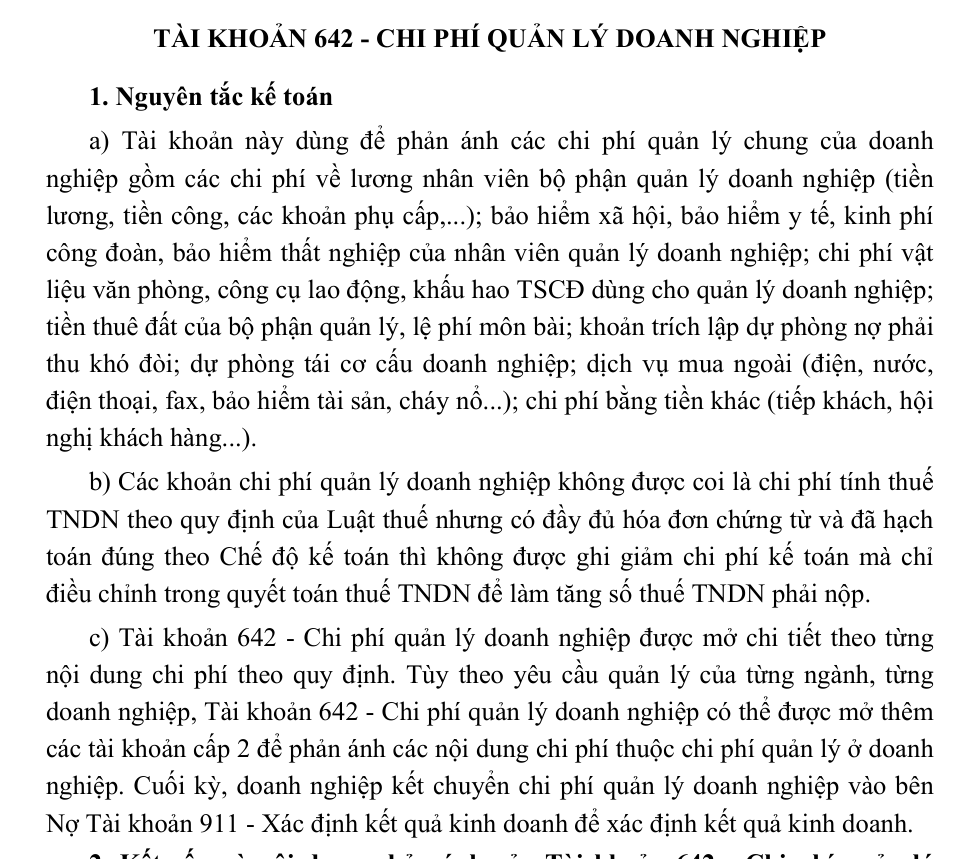
Tài khoản 642 theo Thông tư 99/2025: chi phí quản lý doanh nghiệp, 8 tài khoản cấp 2 và cách hạch toán
Tài khoản 642 tập hợp chi phí quản lý chung: lương bộ máy quản lý, văn phòng phẩm, khấu hao, thuế phí, dự phòng, dịch vụ mua ngoài, tiếp khách. Bài đọc từ hướng dẫn tài khoản 642 trong Thông tư 99/2025/TT-BTC: 8 tài khoản cấp 2 từ 6421 đến 6428, bút toán thường gặp, ví dụ một tháng đã kiểm số, và nguyên tắc chi phí không được trừ thuế vẫn phải ghi đúng sổ.
Tài khoản 154 theo Thông tư 99/2025: chi phí sản xuất, kinh doanh dở dang và cách hạch toán
Tài khoản 154 là nơi tập hợp chi phí để tính giá thành sản phẩm, dịch vụ. Bài đọc từ hướng dẫn tài khoản 154 trong Thông tư 99/2025/TT-BTC: chi phí nào được và không được đưa vào, quy tắc phân bổ chi phí sản xuất chung cố định theo công suất bình thường, bút toán kết chuyển trong sản xuất, dịch vụ, xây dựng, và một ví dụ tính giá thành đã kiểm số.
Tài khoản 338 theo Thông tư 99/2025: phải trả, phải nộp khác, 7 tài khoản cấp 2 và cách hạch toán
Tài khoản 338 gom các khoản phải trả không thuộc 331 đến 337: bảo hiểm và kinh phí công đoàn, tài sản thừa, doanh thu chờ phân bổ, tiền thu hộ, hỗ trợ có điều kiện. Bài đọc từ hướng dẫn tài khoản 338 trong Thông tư 99/2025/TT-BTC: bảy tài khoản cấp 2, điểm đổi so với cách làm cũ (cổ tức chuyển sang 332, 3387 đổi tên), và ví dụ trích nộp bảo hiểm theo tỷ lệ năm 2026 đã kiểm số.
Thông tư 99/2025/TT-BTC là gì: điểm mới so với Thông tư 200 và việc kế toán cần làm khi chuyển đổi
Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp, có hiệu lực từ 01/01/2026 và thay thế Thông tư 200/2014/TT-BTC. Bài đọc thẳng văn bản gốc trên Công báo để tóm tắt những điểm thay đổi, bảy bước chuyển sổ từ chế độ cũ sang chế độ mới, và những gì phần mềm kế toán phải đáp ứng theo Điều 28.
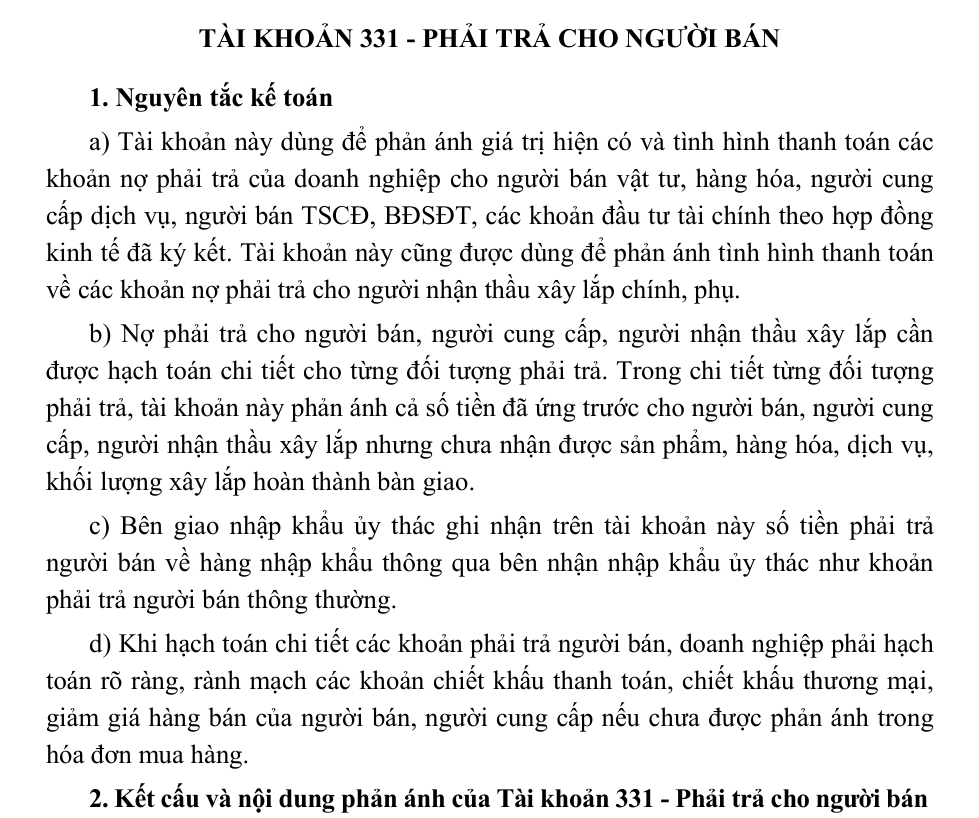
Tài khoản 331 theo Thông tư 99/2025: phải trả cho người bán, nguyên tắc, kết cấu và cách hạch toán
Tài khoản 331 theo dõi công nợ phải trả người bán, người cung cấp dịch vụ và nhà thầu xây lắp, kể cả tiền đã ứng trước. Bài đọc từ hướng dẫn tài khoản 331 trong Phụ lục II Thông tư 99/2025/TT-BTC: bốn nguyên tắc, kết cấu, các bút toán thường gặp kèm ví dụ đã kiểm số, và cách lấy số dư lên Báo cáo tình hình tài chính mà không bù trừ.