Doanh thu là con số được đọc đầu tiên trên báo cáo, và cũng là nơi dễ sai về thời điểm nhất: ghi doanh thu khi mới nhận tiền đặt cọc, khi mới xuất hóa đơn, hoặc khi hàng còn đang gửi đại lý. Hướng dẫn tài khoản 511 trong Thông tư 99/2025/TT-BTC (Công báo số 1573 + 1574 ngày 16/11/2025) trải trên nhiều trang Công báo; dưới đây là phần doanh nghiệp thương mại, dịch vụ hay dùng nhất, đọc từ văn bản gốc và tra ngày 26/09/2026.
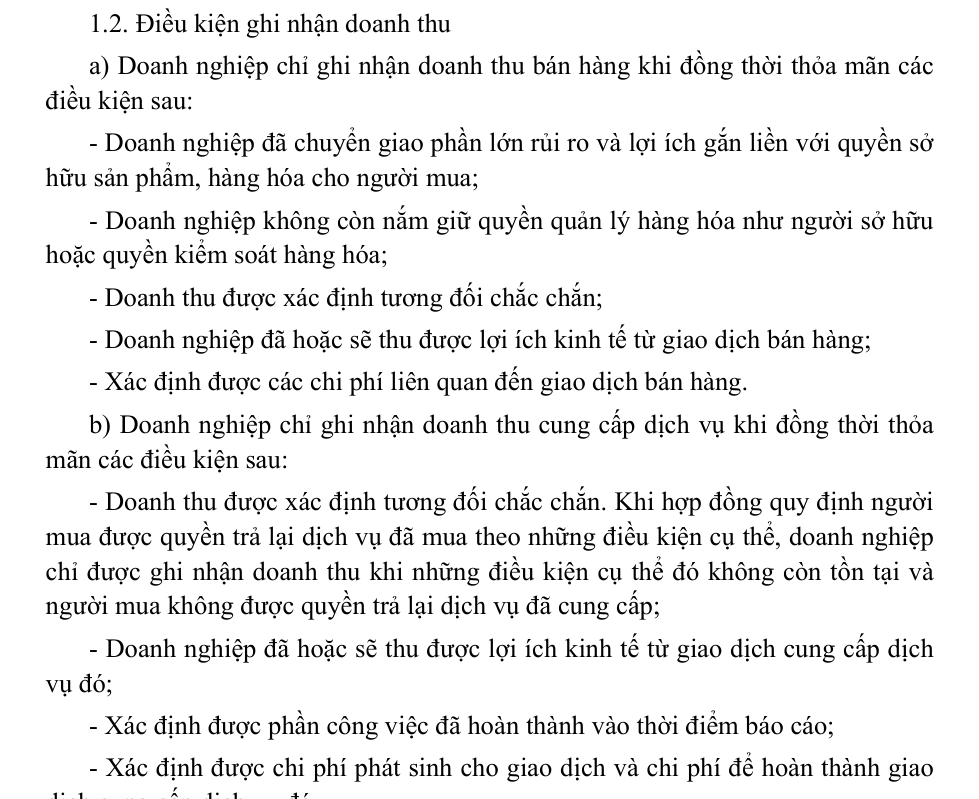
Điều kiện ghi nhận doanh thu
| Bán hàng (5 điều kiện) | Cung cấp dịch vụ (4 điều kiện) |
|---|---|
| Đã chuyển giao phần lớn rủi ro và lợi ích gắn với quyền sở hữu cho người mua | Doanh thu xác định tương đối chắc chắn; nếu người mua có quyền trả lại dịch vụ theo điều kiện cụ thể thì chỉ ghi khi điều kiện đó không còn |
| Không còn nắm quyền quản lý hàng như người sở hữu hoặc quyền kiểm soát hàng | Đã hoặc sẽ thu được lợi ích kinh tế từ giao dịch |
| Doanh thu xác định tương đối chắc chắn | Xác định được phần công việc đã hoàn thành vào thời điểm báo cáo |
| Đã hoặc sẽ thu được lợi ích kinh tế từ giao dịch | Xác định được chi phí đã phát sinh và chi phí để hoàn thành |
| Xác định được chi phí liên quan đến giao dịch |
Mục 1.3 thêm ba tình huống hay gặp trong hợp đồng có nhiều phần việc: bán hàng kèm dịch vụ sau bán (ngoài bảo hành thông thường) thì ghi riêng doanh thu bán hàng và doanh thu dịch vụ; hợp đồng có nghĩa vụ lắp đặt thì chỉ ghi doanh thu sau khi lắp đặt xong; và khi doanh nghiệp chỉ đóng vai trò đại lý, sắp xếp cho bên thứ ba cung cấp hàng, dịch vụ (không kiểm soát giá, chất lượng) thì doanh thu chỉ là phần hoa hồng được hưởng.
Những khoản không ghi vào 511
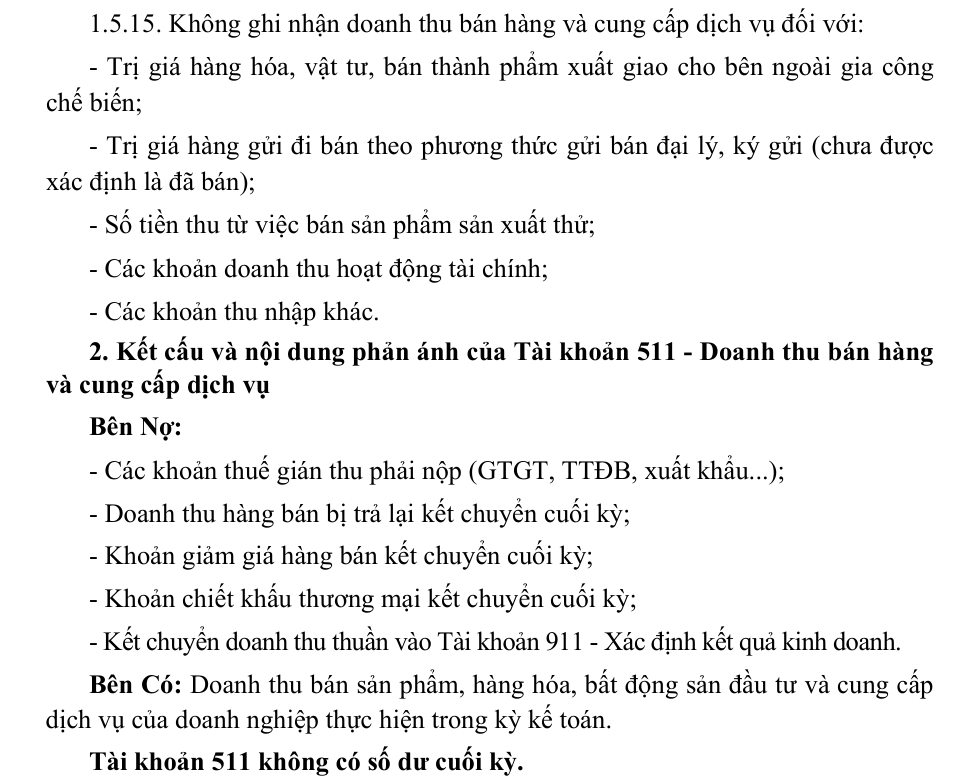
- Trị giá hàng hóa, vật tư, bán thành phẩm xuất giao cho bên ngoài gia công.
- Hàng gửi bán đại lý, ký gửi chưa được xác định là đã bán.
- Tiền thu từ bán sản phẩm sản xuất thử.
- Doanh thu hoạt động tài chính (515) và thu nhập khác (711).
- Tiền đã thu nhưng đến cuối kỳ chưa giao hàng, chưa cung cấp dịch vụ: ghi Có 131, khi giao hàng mới ghi 511 (mục 1.5.2).
- Thuế gián thu: doanh thu không gồm thuế GTGT (kể cả nộp theo phương pháp trực tiếp), TTĐB, thuế xuất khẩu, thuế bảo vệ môi trường. Không tách ngay được thì ghi gộp rồi định kỳ ghi giảm (mục 1.5.1).
Một số trường hợp xác định doanh thu đặc thù
| Trường hợp | Doanh thu ghi 511 | Mục |
|---|---|---|
| Bán trả chậm, trả góp | Theo giá bán trả tiền ngay; phần lãi ghi dần vào 515 | 1.5.8, 3.3 |
| Nhận ủy thác xuất nhập khẩu | Phí ủy thác được hưởng | 1.5.6 |
| Nhận gia công | Tiền gia công được hưởng, không gồm giá trị vật tư nhận gia công | 1.5.7 |
| Thu trước tiền dịch vụ nhiều kỳ | Ghi Có 3387 khi thu, phân bổ vào 511 từng kỳ | 3.7 |
| Khuyến mại không kèm điều kiện mua | Giá trị hàng tặng ghi chi phí bán hàng | 1.5.3 a |
| Khuyến mại kèm điều kiện mua | Phân bổ tiền thu được cho cả hàng bán và hàng khuyến mại; giá trị hàng miễn phí ghi giá vốn | 1.5.3 b, 3.4 |
| Chương trình khách hàng truyền thống (tích điểm) | Tổng tiền thu trừ phần ước tính giá trị hợp lý của hàng, dịch vụ sẽ cung cấp miễn phí hoặc chiết khấu | 1.5.10, 3.5 |
| Trả lương bằng sản phẩm, hàng hóa | Ghi doanh thu như bán thông thường, đối ứng Nợ 334 | 3.14 |
| Biếu tặng người lao động bằng quỹ khen thưởng, phúc lợi | Ghi doanh thu như bán thông thường, đối ứng Nợ 353 | 3.15 |
Ví dụ một tháng: từ doanh thu đến doanh thu thuần
Doanh nghiệp giả định (không phải doanh nghiệp thật), tháng 7/2026, giả định thuế suất GTGT 10%: bán hàng thu chuyển khoản 100 triệu; bán trả góp một lô hàng giá trả tiền ngay 50 triệu, lãi trả góp tháng đầu 1 triệu; nhận trước 12 tháng phí bảo trì 24 triệu; cho một khách chiết khấu thương mại 5 triệu trên hóa đơn điều chỉnh.
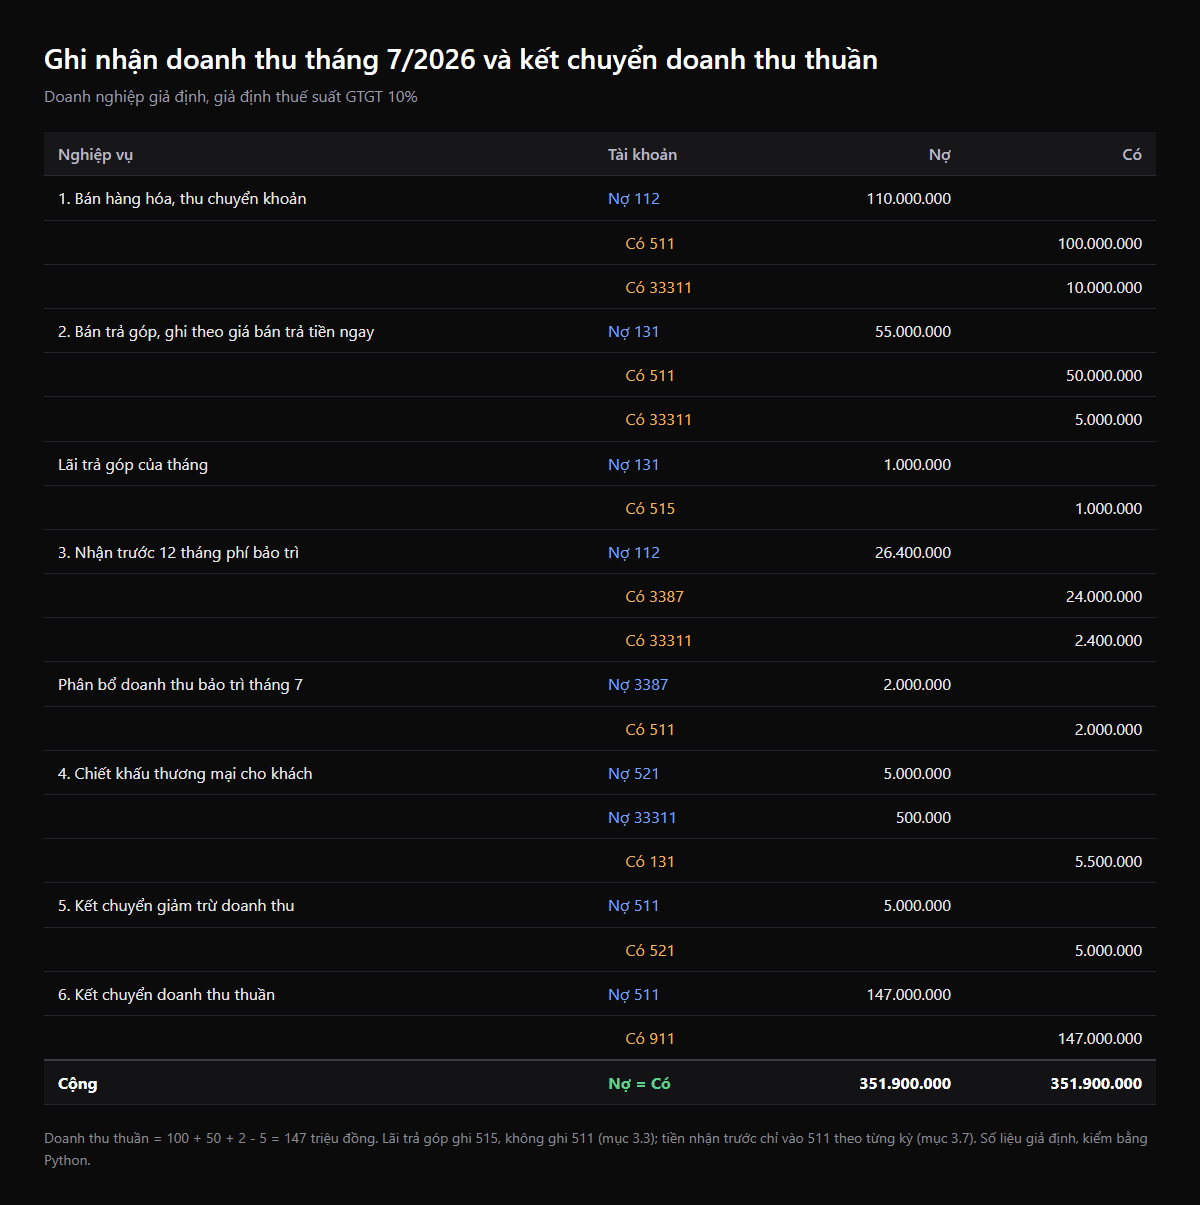
Chú ý ba chỗ: 1 triệu tiền lãi trả góp không nằm trong doanh thu bán hàng mà vào doanh thu hoạt động tài chính; trong 24 triệu phí bảo trì nhận trước, tháng 7 chỉ có 2 triệu là doanh thu, 22 triệu còn nằm ở 3387; chiết khấu thương mại đi qua 521, cuối kỳ mới kết chuyển giảm 511 (mục 3.17), nhờ vậy báo cáo kết quả kinh doanh vẫn thể hiện được cả doanh thu gộp lẫn khoản giảm trừ.
Doanh thu trong phần mềm: ghi đúng thời điểm, đúng loại
Sai doanh thu hầu như không do kế toán không biết định khoản, mà do dữ liệu về thời điểm giao hàng, nghiệm thu, lắp đặt nằm ở bộ phận khác. Khi hệ thống bán hàng, kho và kế toán nối với nhau, phần lớn quy tắc trên có thể cài thành luật trong phần mềm:
- Doanh thu sinh từ sự kiện giao hàng hoặc biên bản nghiệm thu, không từ lúc xuất hóa đơn hay lúc thu tiền. Tiền đặt cọc tự vào 131 chi tiết khách hàng.
- Đơn hàng có lắp đặt giữ trạng thái "chờ lắp đặt", chỉ ghi 511 khi kỹ thuật xác nhận hoàn thành, đúng tình huống ở mục 1.3.
- Hợp đồng thuê bao, bảo trì nhận tiền trước có lịch phân bổ tự động từ 3387 sang 511 theo tháng.
- Chương trình tích điểm lưu số điểm còn hiệu lực và giá trị hợp lý mỗi điểm để tính phần doanh thu phải hoãn lại.
- Mở tài khoản chi tiết 511 theo loại doanh thu (hàng hóa, sản phẩm, dịch vụ, cho thuê) vì danh mục mới không in sẵn cấp 2, đồng thời theo kênh bán hoặc chi nhánh để làm báo cáo quản trị.
ALODEV làm phần mềm bán hàng, quản lý hợp đồng dịch vụ và tích hợp với phần mềm kế toán theo yêu cầu, để doanh thu trên sổ khớp với sự kiện kinh doanh thật thay vì khớp với ngày xuất hóa đơn.
Câu hỏi thường gặp
511 là tài khoản gì?
Là tài khoản Doanh thu bán hàng và cung cấp dịch vụ, thuộc nhóm doanh thu trong hệ thống tài khoản tại Phụ lục II Thông tư 99/2025/TT-BTC. Tài khoản không có số dư cuối kỳ.
Tài khoản 511 theo Thông tư 99 có tài khoản cấp 2 không?
Danh mục tại Phụ lục II chỉ ghi 511 ở cấp 1. Hướng dẫn cho phép doanh nghiệp mở thêm tài khoản chi tiết doanh thu phát sinh từ hợp đồng với khách hàng (bán hàng hóa, sản phẩm, dịch vụ, bất động sản đầu tư...) phù hợp yêu cầu quản lý.
Khách chuyển tiền trước, chưa giao hàng có ghi doanh thu không?
Không. Theo mục 1.5.2, tiền đã thu mà cuối kỳ chưa giao hàng, chưa cung cấp dịch vụ chỉ ghi Có 131; khi thực giao hàng mới ghi 511 theo trị giá đã giao.
Doanh thu có bao gồm thuế GTGT không?
Không, kể cả khi doanh nghiệp nộp thuế GTGT theo phương pháp trực tiếp. Nếu không tách ngay được, doanh nghiệp ghi gộp rồi định kỳ ghi Nợ 511 / Có 333 phần thuế phải nộp (mục 1.5.1, 3.1).
Hàng gửi đại lý đã xuất kho có ghi doanh thu chưa?
Chưa, khi hàng gửi bán đại lý, ký gửi chưa được xác định là đã bán (mục 1.5.15). Doanh thu ghi khi đại lý báo đã bán.
Bán trả góp ghi doanh thu bao nhiêu?
Theo giá bán trả tiền ngay; chênh lệch với tổng tiền trả góp là lãi, ghi dần vào 515 theo từng kỳ (mục 1.5.8, 3.3).