Trong danh sách từ khoá kế toán, "tài khoản 338" và "tài khoản 3388" luôn được tìm nhiều, vì đây là tài khoản "thùng chứa" cho mọi khoản phải trả chưa có chỗ riêng. Thông tư 99/2025/TT-BTC, áp dụng từ năm tài chính 2026, thu hẹp phạm vi tài khoản này ở vài chỗ và mở rộng ở chỗ khác. Nội dung dưới đây đọc từ hướng dẫn tài khoản 338 trong Phụ lục II, Công báo số 1571 + 1572 ngày 16/11/2025, tra ngày 26/09/2026.
Tài khoản 338 dùng để làm gì
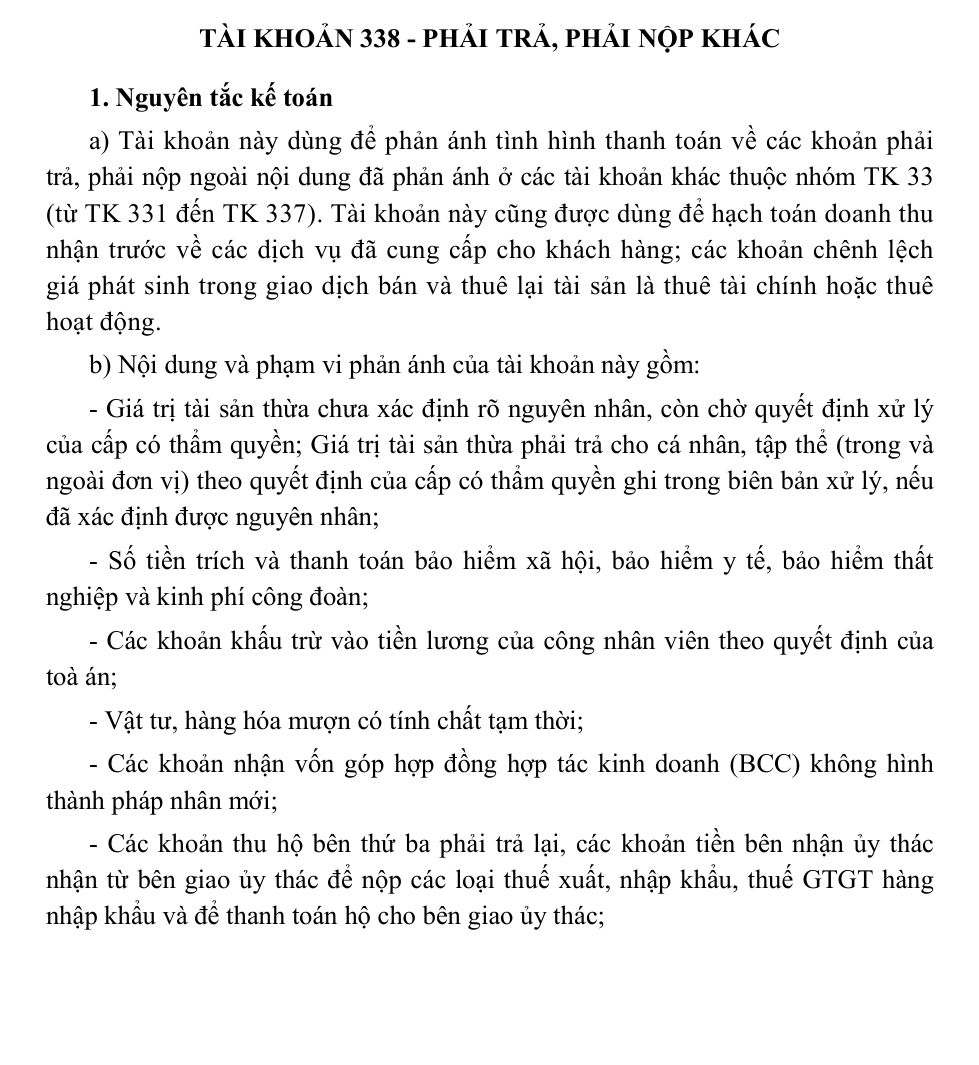
Điểm b mục 1 liệt kê phạm vi phản ánh của 338. Có thể chia thành năm nhóm để dễ nhớ:
- Bảo hiểm và công đoàn: số trích và thanh toán BHXH, BHYT, BHTN, kinh phí công đoàn.
- Tài sản thừa: giá trị tài sản thừa chưa rõ nguyên nhân chờ xử lý, hoặc phải trả cho cá nhân, tập thể theo quyết định xử lý.
- Tiền của người khác đang giữ: khoản thu hộ bên thứ ba phải trả lại; tiền bên nhận ủy thác nhận để nộp thuế nhập khẩu, thanh toán hộ; vật tư, hàng hóa mượn tạm thời; khấu trừ lương theo quyết định của tòa án; vốn nhận góp hợp đồng hợp tác kinh doanh (BCC) không lập pháp nhân.
- Doanh thu, thu nhập chờ phân bổ: tiền khách trả trước nhiều kỳ về cho thuê tài sản, cơ sở hạ tầng; chênh lệch giá bán cao hơn giá trị còn lại (thuê tài chính) hoặc giá trị hợp lý (thuê hoạt động) trong giao dịch bán và thuê lại TSCĐ; tài sản được tài trợ, biếu, tặng có kèm điều kiện.
- Phải trả khác: như tiền mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ và các khoản hỗ trợ ngoài lương cho người lao động.
Kết cấu và bảy tài khoản cấp 2
| Tài khoản | Tên | Phản ánh |
|---|---|---|
| 3381 | Tài sản thừa chờ giải quyết | Tài sản thừa chưa rõ nguyên nhân; đã rõ nguyên nhân và có biên bản xử lý thì ghi thẳng tài khoản liên quan |
| 3382 | Kinh phí công đoàn | Trích và thanh toán kinh phí công đoàn |
| 3383 | Bảo hiểm xã hội | Trích và thanh toán BHXH |
| 3384 | Bảo hiểm y tế | Trích và thanh toán BHYT |
| 3386 | Bảo hiểm thất nghiệp | Trích và thanh toán BHTN |
| 3387 | Doanh thu chờ phân bổ | Doanh thu nhận trước (tiền cho thuê tài sản nhiều kỳ), doanh thu tương ứng chương trình khách hàng truyền thống... |
| 3388 | Phải trả, phải nộp khác | Các khoản phải trả khác ngoài 3381 đến 3387 |
Bên Có ghi tăng: tài sản thừa chờ xử lý, trích bảo hiểm và kinh phí công đoàn (vào chi phí hoặc trừ lương), doanh thu chờ phân bổ phát sinh, vật tư mượn, tiền thu hộ, các khoản phải trả khác. Bên Nợ ghi giảm: xử lý tài sản thừa, nộp bảo hiểm, chi kinh phí công đoàn tại đơn vị, phân bổ doanh thu vào từng kỳ, trả lại tiền nhận trước, các khoản đã trả. Số dư bên Có là số còn phải trả, phải nộp; tài khoản có thể dư Nợ khi đã nộp thừa, khi BHXH đã chi trả người lao động chưa được cơ quan BHXH thanh toán, hoặc kinh phí công đoàn chi vượt chưa được cấp bù.
3387 Doanh thu chờ phân bổ: không ghi khoản chưa thu tiền
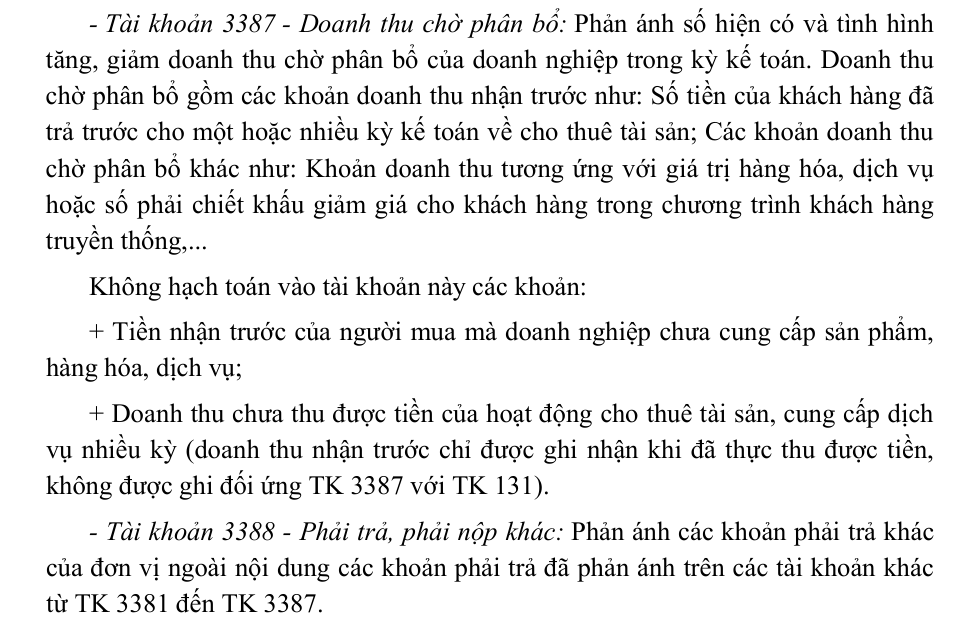
Hai loại tiền không được đưa vào 3387: tiền người mua trả trước mà doanh nghiệp chưa giao hàng, dịch vụ (khoản này là người mua trả tiền trước, theo dõi ở 131), và doanh thu cho thuê, dịch vụ nhiều kỳ mà chưa thu được tiền. Văn bản viết rõ: doanh thu nhận trước chỉ được ghi nhận khi đã thực thu tiền, không được ghi đối ứng 3387 với 131. Lỗi hay gặp là xuất hóa đơn cả năm tiền thuê, ghi Nợ 131 / Có 3387, làm phình cả phải thu lẫn nợ phải trả.
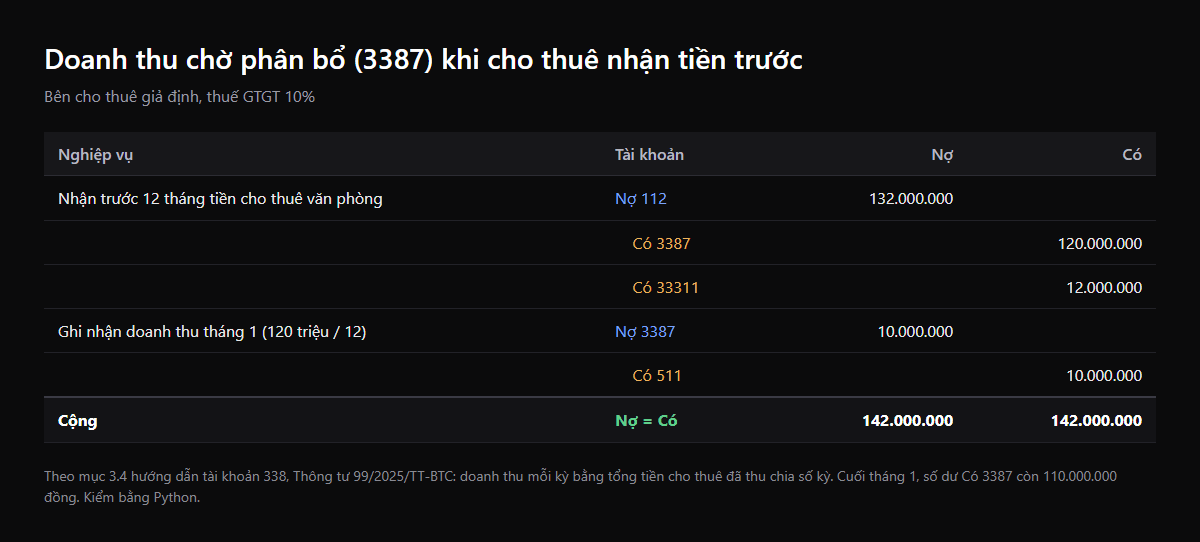
Trích và nộp bảo hiểm, kinh phí công đoàn năm 2026
Bút toán theo mục 3.2: khi trích, ghi Nợ 622, 623, 627, 641, 642 (phần doanh nghiệp chịu) và Nợ 334 (phần trừ lương người lao động) / Có 3382, 3383, 3384, 3386; khi nộp, ghi Nợ 338 / Có 111, 112; BHXH trả cho người lao động nghỉ ốm đau, thai sản ghi Nợ 3383 / Có 334. Tỷ lệ đóng lấy từ luật chuyên ngành, không nằm trong Thông tư 99. Tỷ lệ áp dụng tại ngày 26/09/2026 cho người lao động làm việc theo hợp đồng lao động:
| Khoản | Doanh nghiệp | Người lao động | Tài khoản | Căn cứ |
|---|---|---|---|---|
| BHXH | 17,5% (hưu trí, tử tuất 14%; ốm đau, thai sản 3%; tai nạn lao động, bệnh nghề nghiệp 0,5%) | 8% | 3383 | Luật BHXH 41/2024/QH15, Điều 33, Điều 34 |
| BHYT | 3% | 1,5% | 3384 | Nghị định 188/2025/NĐ-CP (mức 4,5%, chia 2/3 và 1/3) |
| BHTN | 1% | 1% | 3386 | Luật Việc làm 74/2025/QH15, Điều 33 (hiệu lực 01/01/2026) |
| Kinh phí công đoàn | 2% | 3382 | Luật Công đoàn 50/2024/QH15, Điều 29 (sửa đổi bởi Luật 97/2025/QH15) | |
| Cộng | 23,5% | 10,5% |
Những gì đã chuyển ra khỏi 338 khi áp dụng Thông tư 99
- Cổ tức, lợi nhuận phải trả: Thông tư 99 có tài khoản riêng 332 Phải trả cổ tức, lợi nhuận. Điều 29 yêu cầu chuyển số dư Có chi tiết cổ tức, lợi nhuận phải trả đang nằm ở 338 sang 332.
- Hàng nhận ủy thác xuất nhập khẩu: bên nhận ủy thác theo dõi hàng trên hệ thống quản trị và thuyết minh trên báo cáo tài chính, không ghi nhận giá trị hàng nhận ủy thác trên Báo cáo tình hình tài chính (mục 3.6). Tiền nhận của bên giao ủy thác vẫn ghi Có 3388; tiền chi hộ ghi Nợ 138, cuối giao dịch bù trừ Nợ 338 / Có 138.
- Tài sản cố định thừa của doanh nghiệp khác phát hiện khi kiểm kê: không ghi tăng TSCĐ, không ghi Có 338, chỉ mở sổ theo dõi và thuyết minh (điểm a mục 3.1).
Ngược lại, 3387 được dùng thêm cho khoản hỗ trợ có điều kiện của Nhà nước liên quan đến tài sản hoặc thu nhập (mục 3.7.2), với ví dụ văn bản nêu là hỗ trợ cho nghiên cứu, sản xuất chip bán dẫn, trí tuệ nhân tạo, hoạt động khoa học công nghệ, đổi mới sáng tạo và chuyển đổi số. Khi nhận hỗ trợ ghi Có 3387, đáp ứng điều kiện thì phân bổ dần sang 711 theo thời gian khấu hao tài sản hoặc số kỳ phát sinh chi phí được bù đắp; không đáp ứng phải hoàn trả thì ghi Nợ 3387 / Có 111, 112.
Tự động hóa 338 trong phần mềm lương và kế toán
Phần lớn bút toán 338 hằng tháng sinh ra từ bảng lương, nên cách chắc nhất để không sai là để phần mềm lương sinh bút toán thay vì kế toán gõ lại:
- Tham số tỷ lệ và trần đóng lưu theo ngày hiệu lực, không viết cứng; khi luật đổi, kỳ lương sau tự áp tỷ lệ mới, kỳ cũ giữ nguyên.
- Bảng lương chốt xong sinh sẵn hai bút toán trích (phần doanh nghiệp theo bộ phận 622, 627, 641, 642; phần trừ lương vào 334), chi tiết đủ 3382, 3383, 3384, 3386.
- Đối chiếu số phải nộp trên sổ 338 với thông báo của cơ quan BHXH hằng tháng; chênh lệch hiện thành cảnh báo thay vì dồn đến cuối năm.
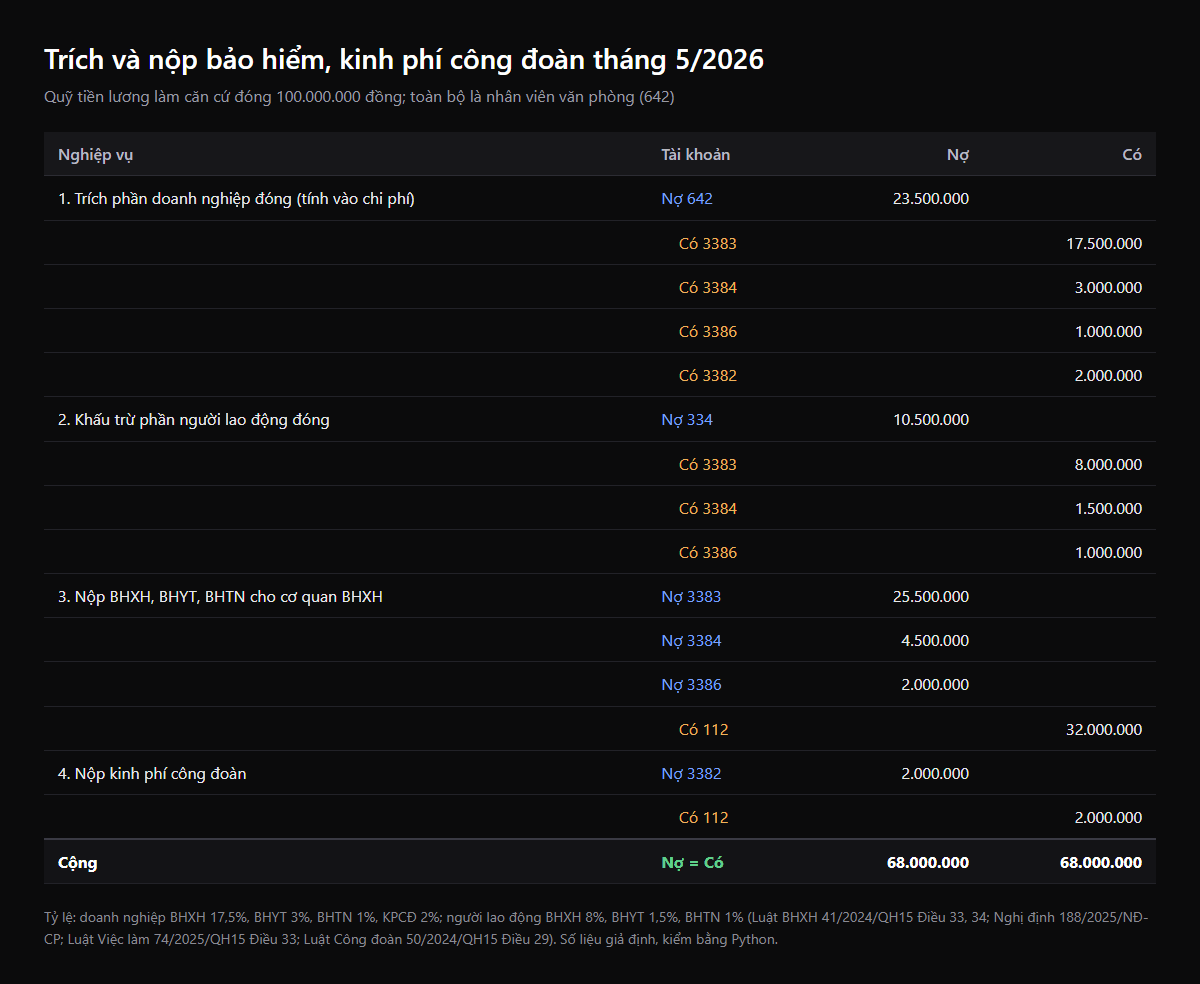
- 3387 gắn với hợp đồng: mỗi hợp đồng cho thuê hoặc thuê bao dịch vụ nhận tiền trước có lịch phân bổ riêng, cuối tháng tự ghi Nợ 3387 / Có 511.
ALODEV có sẵn các công cụ tính lương, mức đóng bảo hiểm miễn phí trên alodev.vn, và làm phần mềm lương, kế toán theo yêu cầu cho doanh nghiệp có cách tính lương riêng.
Câu hỏi thường gặp
Tài khoản 3388 dùng cho những khoản nào?
Các khoản phải trả, phải nộp khác ngoài nội dung 3381 đến 3387, ví dụ tiền thu hộ phải trả lại, tiền nhận của bên giao ủy thác nhập khẩu, vật tư mượn tạm thời, khấu trừ lương theo quyết định của tòa án, vốn nhận góp BCC không lập pháp nhân. Cổ tức phải trả không còn ghi ở 3388 mà ghi 332.
338 và 331 khác nhau thế nào?
331 dành cho nợ phải trả người bán hàng hóa, dịch vụ, nhà thầu theo hợp đồng mua bán. 338 là các khoản phải trả, phải nộp không thuộc 331 đến 337, như bảo hiểm, kinh phí công đoàn, tài sản thừa, doanh thu chờ phân bổ.
Doanh thu chưa thực hiện theo Thông tư 99 hạch toán vào đâu?
Vào 3387, tên mới là Doanh thu chờ phân bổ. Chỉ ghi khi đã thực thu tiền; phân bổ vào 511 (hoặc 711 với khoản hỗ trợ) theo từng kỳ.
Tỷ lệ trích bảo hiểm năm 2026 là bao nhiêu?
Tổng 34% tiền lương làm căn cứ đóng: doanh nghiệp 23,5% (BHXH 17,5%, BHYT 3%, BHTN 1%, kinh phí công đoàn 2%), người lao động 10,5% (BHXH 8%, BHYT 1,5%, BHTN 1%), theo các văn bản nêu trong bảng, tra ngày 26/09/2026.
Tài khoản 338 có số dư bên Nợ không?
Có thể có, khi số đã trả, đã nộp nhiều hơn số phải trả, phải nộp; khi BHXH đã chi trả người lao động mà cơ quan BHXH chưa thanh toán lại; hoặc kinh phí công đoàn chi vượt chưa được cấp bù.