Tài khoản 154 là tài khoản trung tâm của kế toán giá thành. Từ năm tài chính 2026, hướng dẫn tài khoản này nằm trong Phụ lục II Thông tư 99/2025/TT-BTC (Công báo số 1567 + 1568 ngày 16/11/2025), chia thành phần nguyên tắc chung và phương pháp kế toán riêng cho ba nhóm ngành: công nghiệp, dịch vụ và xây dựng. Bài dưới đây tóm tắt những điểm doanh nghiệp sản xuất, dịch vụ nhỏ và vừa cần nắm, đọc từ văn bản gốc, tra ngày 26/09/2026.
Nguyên tắc kế toán tài khoản 154
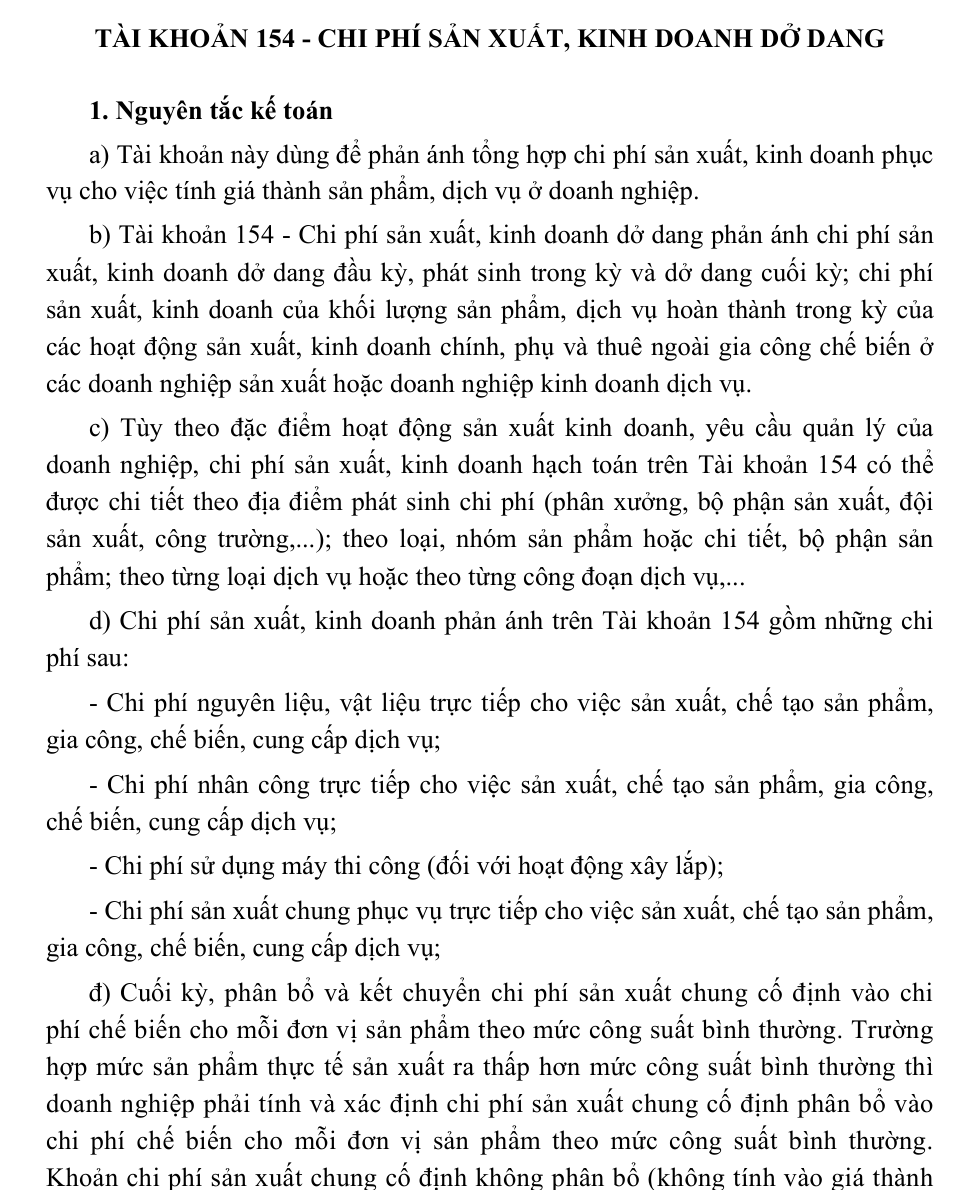
- Mục đích (điểm a, b): tổng hợp chi phí sản xuất, kinh doanh phục vụ tính giá thành; phản ánh dở dang đầu kỳ, phát sinh trong kỳ, dở dang cuối kỳ của hoạt động chính, phụ và thuê ngoài gia công, ở cả doanh nghiệp sản xuất lẫn dịch vụ.
- Chi tiết (điểm c): theo địa điểm phát sinh (phân xưởng, đội, công trường), theo sản phẩm, nhóm sản phẩm, bộ phận sản phẩm, hoặc theo loại dịch vụ, công đoạn dịch vụ, tùy yêu cầu quản lý.
- Nội dung (điểm d): chi phí nguyên liệu, vật liệu trực tiếp; nhân công trực tiếp; máy thi công (xây lắp); sản xuất chung.
- Công suất bình thường (điểm đ): chi phí sản xuất chung cố định phân bổ theo mức công suất bình thường; sản xuất thấp hơn mức đó thì phần cố định không phân bổ ghi vào giá vốn trong kỳ; chi phí sản xuất chung biến đổi phân bổ hết theo thực tế.
- Loại trừ (điểm e): không hạch toán vào 154 chi phí bán hàng, chi phí quản lý doanh nghiệp, chi phí tài chính, chi phí khác, chi phí thuế TNDN, chi đầu tư XDCB và các khoản chi được trang trải bằng nguồn khác.
Kết cấu tài khoản 154
| Bên Nợ | Bên Có |
|---|---|
| Kết chuyển chi phí NVL trực tiếp, nhân công trực tiếp, máy thi công, sản xuất chung phát sinh trong kỳ | Giá thành sản xuất thực tế của sản phẩm hoàn thành nhập kho, bán thẳng, dùng nội bộ, dùng cho XDCB |
| Giá trị NVL xuất thuê ngoài gia công, chi phí vận chuyển đến nơi gia công, tiền thuê gia công | Trị giá NVL, hàng hóa gia công xong nhập lại kho hoặc dùng ngay |
| Chi phí phát sinh liên quan đến sản phẩm xây lắp | Giá thành thực tế khối lượng dịch vụ đã hoàn thành cung cấp cho khách |
| Giá thành sản phẩm xây lắp hoàn thành bàn giao hoặc chờ tiêu thụ | |
| Trị giá phế liệu thu hồi, sản phẩm hỏng không sửa chữa được |
Số dư bên Nợ là chi phí sản xuất, kinh doanh còn dở dang tại thời điểm kết thúc kỳ kế toán. Danh mục Phụ lục II không in sẵn tài khoản cấp 2 cho 154; văn bản cho phép doanh nghiệp mở thêm tài khoản chi tiết phù hợp đặc điểm sản xuất và yêu cầu quản lý. Điều 29 Thông tư 99 cũng nêu 154 trong nhóm tài khoản mà doanh nghiệp căn cứ số dư chi tiết để chuyển chi tiết cho phù hợp khi đổi chế độ.
Bút toán thường gặp trong doanh nghiệp sản xuất
| Nghiệp vụ | Nợ | Có | Điểm |
|---|---|---|---|
| Kết chuyển chi phí NVL trực tiếp | 154; 632 (phần trên mức bình thường) | 621 | a |
| Kết chuyển chi phí nhân công trực tiếp | 154; 632 (phần trên mức bình thường) | 622 | b |
| Kết chuyển sản xuất chung khi sản lượng đạt hoặc vượt công suất bình thường | 154 | 627 | c |
| Kết chuyển sản xuất chung khi sản lượng dưới công suất bình thường | 154; 632 (cố định không phân bổ) | 627 | d |
| Chiết khấu thương mại, giảm giá của NVL đã xuất dùng cho sản phẩm dở dang | 111, 112, 331 | 154; 1331 | đ |
| NVL thuê ngoài gia công nhập lại kho | 152 | 154 | e |
| Sản phẩm hỏng không sửa được, người gây ra phải bồi thường | 1388, 334 | 154 | g |
| Sản phẩm hoàn thành nhập kho | 155 | 154 | h |
| Sản phẩm chuyển thẳng cho người mua (điện, nước...) | 632 | 154 | i |
| Sản phẩm dùng nội bộ hoặc cho XDCB không qua kho | 241, 641, 642 | 154 | k |
Ví dụ giả định một xưởng may (không phải doanh nghiệp thật), tháng 4/2026: dở dang đầu kỳ 30 triệu đồng; chi phí NVL trực tiếp 400 triệu, trong đó 10 triệu là hao hụt vượt định mức; nhân công trực tiếp 150 triệu; sản xuất chung biến đổi 60 triệu, cố định 100 triệu. Công suất bình thường 10.000 sản phẩm mỗi tháng, tháng này chỉ sản xuất 8.000 sản phẩm; dở dang cuối kỳ 50 triệu.
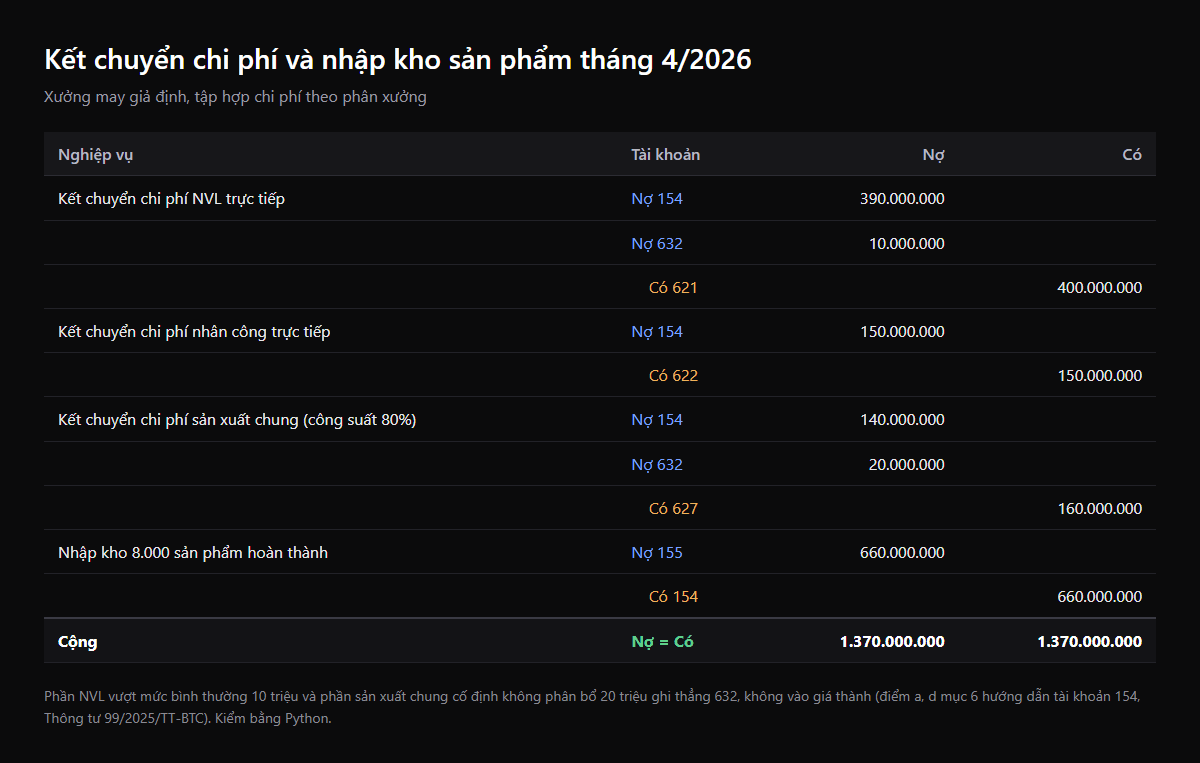
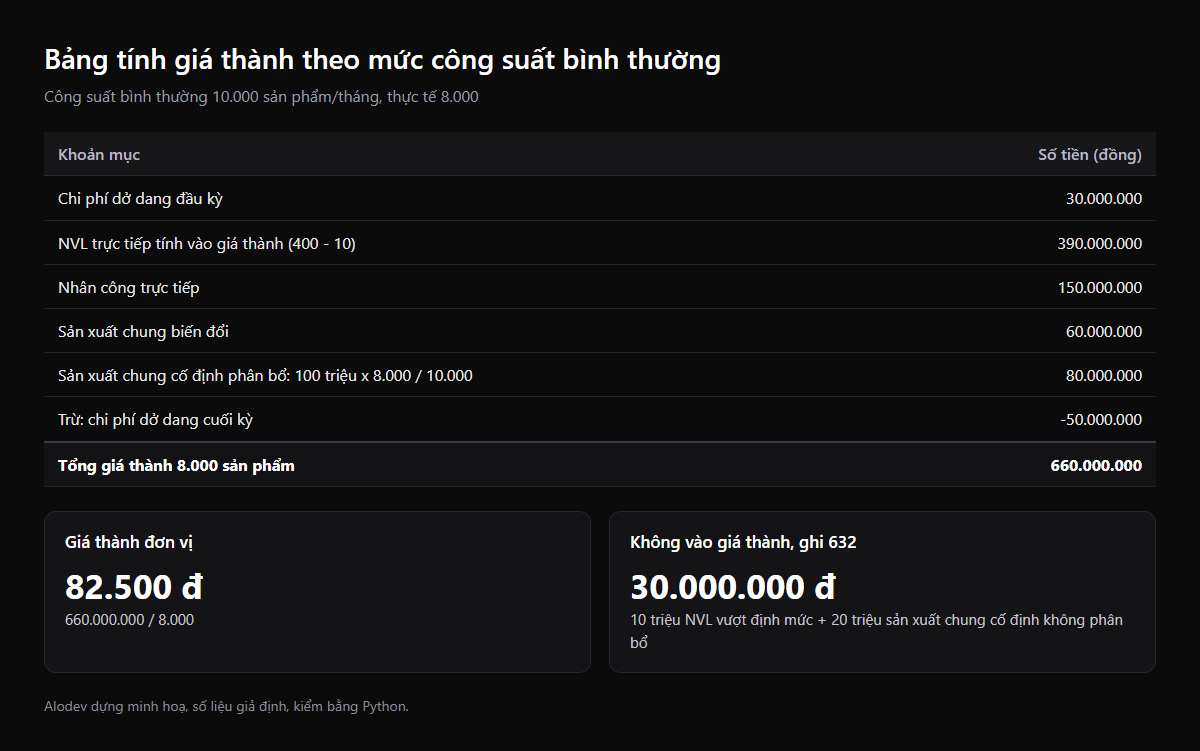
Điểm cần hiểu ở ví dụ: chi phí sản xuất chung cố định (khấu hao nhà xưởng, lương quản đốc) không giảm khi sản lượng giảm. Nếu dồn cả 100 triệu vào 8.000 sản phẩm, mỗi sản phẩm gánh 12.500 đồng thay vì 10.000 đồng, giá thành đơn vị lên 85.000 đồng, hàng tồn kho bị ghi cao hơn và khoản lỗ do chạy dưới công suất bị "giấu" trong kho. Quy tắc công suất bình thường buộc phần 20 triệu đó hiện ra ngay trên giá vốn tháng 4.
Doanh nghiệp dịch vụ và xây dựng dùng 154 thế nào
- Dịch vụ (mục 3, mục 7): tập hợp chi phí và tính giá thành dịch vụ đã thực hiện, chi tiết theo ngành (vận tải, du lịch, khách sạn...), địa điểm hoặc từng dịch vụ. Khối lượng dịch vụ hoàn thành, đã giao và xác định là đã bán thì ghi Nợ 632 / Có 154; dịch vụ dùng nội bộ ghi Nợ 641, 642 / Có 154, 3331 (nếu có).
- Vận tải: săm lốp thay thế dùng nhiều kỳ có thể phân bổ dần, không tính hết vào giá thành một lần khi xuất dùng.
- Xây dựng (mục 4, mục 8): chi phí phải chi tiết theo từng công trình, hạng mục, khoản mục; NVL dùng cho công trình nào tính thẳng cho công trình đó, không xác định được thì phân bổ theo tiêu thức phù hợp và thuyết minh tiêu thức trên báo cáo tài chính.
- Chủ đầu tư bất động sản: chỉ phần chi phí xây dựng sản phẩm bất động sản để bán vào 154; phần làm TSCĐ, bất động sản đầu tư vào 241. Không tách được tỷ trọng thì tập hợp toàn bộ vào 241, khi hoàn thành mới kết chuyển theo cách sử dụng thực tế.
Tính giá thành bằng phần mềm: dữ liệu nào cần có
Kế toán giá thành đúng Thông tư 99 phụ thuộc vào dữ liệu sản xuất nhiều hơn vào kỹ năng định khoản. Ba con số trong ví dụ (định mức NVL, công suất bình thường, sản lượng thực tế) đều nằm ngoài phòng kế toán. Khi các số đó ghi trên giấy hoặc bảng tính rời, bút toán cuối tháng chỉ là ước lượng.
- Định mức nguyên vật liệu (BOM) cho từng sản phẩm, để phần mềm tự tách hao hụt vượt định mức sang 632.
- Lệnh sản xuất gắn với phiếu xuất kho NVL và bảng chấm công theo công đoạn, để 621, 622 tự chi tiết theo sản phẩm hoặc phân xưởng đúng điểm c.
- Tham số công suất bình thường theo phân xưởng, cập nhật khi đầu tư máy mới, để bút toán kết chuyển 627 tự chia phần phân bổ và phần ghi giá vốn.
- Đánh giá dở dang cuối kỳ theo số lượng thực tế trên chuyền, lấy từ phần mềm quản lý sản xuất thay vì ước tính.
- Báo cáo so sánh giá thành kế hoạch và thực tế từng tháng, cảnh báo khi chênh lệch vượt ngưỡng.
Doanh nghiệp nhỏ thường bắt đầu bằng bảng tính rồi vướng khi số mã sản phẩm tăng. ALODEV làm phần mềm quản lý sản xuất và tích hợp với phần mềm kế toán theo yêu cầu; phần quan trọng nhất khi triển khai luôn là chuẩn hóa định mức và mã vật tư trước, phần mềm đến sau.
Câu hỏi thường gặp
154 là tài khoản gì?
Là tài khoản Chi phí sản xuất, kinh doanh dở dang, thuộc nhóm tài sản, dùng tập hợp chi phí để tính giá thành sản phẩm, dịch vụ. Số dư Nợ cuối kỳ là một phần hàng tồn kho trên Báo cáo tình hình tài chính.
Doanh nghiệp thương mại có dùng tài khoản 154 không?
Thường không, vì không có hoạt động sản xuất hay dịch vụ cần tính giá thành. Doanh nghiệp thương mại có thuê ngoài gia công hàng hóa hoặc có mảng dịch vụ (lắp đặt, vận chuyển thu tiền) thì dùng 154 cho phần đó.
Công ty dịch vụ phần mềm có cần 154?
Có thể dùng 154 để tập hợp chi phí từng dự án (nhân công, dịch vụ thuê ngoài) khi dự án kéo dài nhiều kỳ, rồi kết chuyển sang 632 khi phần việc được giao và xác định là đã bán. Mở chi tiết 154 theo mã dự án giúp biết lãi lỗ từng hợp đồng.
Công suất bình thường là gì?
Là mức sản lượng đạt được trung bình trong điều kiện sản xuất bình thường. Thông tư 99 dùng mức này để phân bổ chi phí sản xuất chung cố định; doanh nghiệp tự xác định và nên ghi rõ trong quy chế hạch toán, kèm căn cứ (thiết kế máy, số ca, lịch sử sản lượng).
Chi phí bán hàng, quản lý có được đưa vào 154 để tính giá thành?
Không. Điểm e mục 1 hướng dẫn tài khoản 154 loại trừ chi phí bán hàng, quản lý doanh nghiệp, tài chính, chi phí khác, thuế TNDN và chi đầu tư XDCB.