Thông tư 99 là văn bản hướng dẫn chế độ kế toán doanh nghiệp đầu tiên thay cho Thông tư 200 sau hơn mười năm. Với kế toán, năm 2026 là năm đầu tiên ghi sổ theo chế độ mới; với chủ doanh nghiệp, đây là dịp phần mềm, quy chế và thói quen ghi sổ phải thay cùng lúc. Bài này đọc từ văn bản gốc đăng trên Công báo điện tử của Chính phủ (từ số 1563 + 1564 đến số 1581 + 1582 ngày 16/11/2025, tệp PDF có chữ ký số), tra lại ngày 26/09/2026 trên Công báo và Thư viện Pháp luật: văn bản đang có hiệu lực.
Thông tư 99/2025 áp dụng cho ai, từ khi nào
| Nội dung | Quy định | Căn cứ |
|---|---|---|
| Cơ quan ban hành, người ký | Bộ Tài chính, Thứ trưởng Nguyễn Đức Tâm ký ngày 27/10/2025 | Phần đầu và cuối văn bản |
| Phạm vi | Chứng từ, tài khoản, ghi sổ, lập và trình bày báo cáo tài chính; nghĩa vụ thuế vẫn theo luật thuế | Điều 1 |
| Đối tượng | Doanh nghiệp mọi lĩnh vực, mọi thành phần kinh tế; tổ chức tín dụng theo hướng dẫn của Ngân hàng Nhà nước | Điều 2 |
| Hiệu lực | Từ 01/01/2026, áp dụng cho năm tài chính bắt đầu từ hoặc sau 01/01/2026 | Khoản 1 Điều 31 |
| Văn bản bị thay thế | Thông tư 200/2014, 75/2015, 53/2016, 195/2012 (giữ lại một số điều về cổ phần hóa doanh nghiệp nhà nước) | Khoản 1, 2 Điều 31 |
| Doanh nghiệp nhỏ và vừa | Được chọn áp dụng Thông tư 99; đã chọn thì áp dụng nhất quán tối thiểu một kỳ kế toán năm | Khoản 3 Điều 31 |
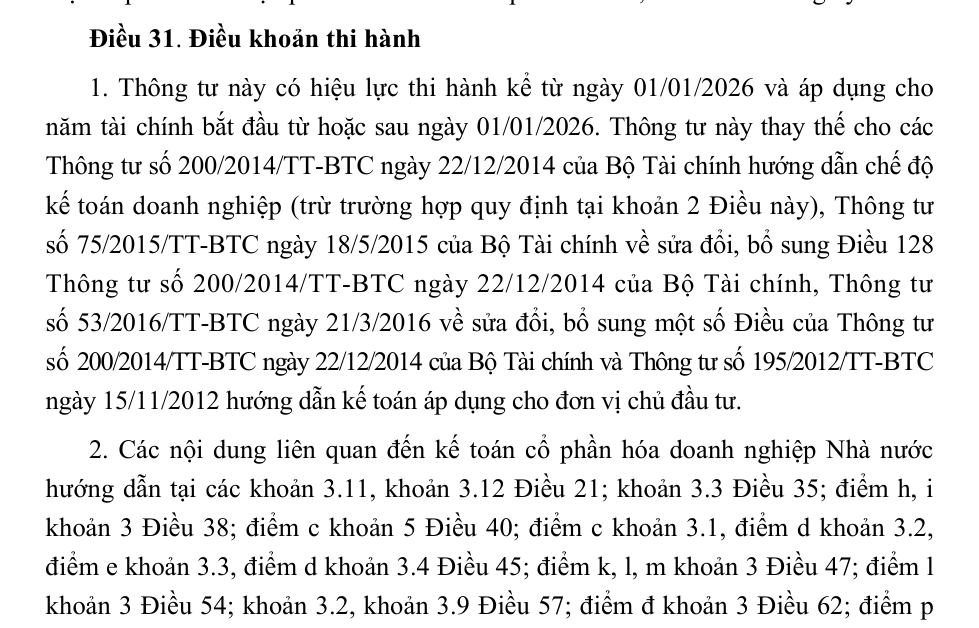
Điểm dễ nhầm là "năm tài chính bắt đầu từ hoặc sau 01/01/2026". Doanh nghiệp có năm tài chính từ 01/04 đến 31/03 vẫn lập báo cáo năm tài chính 01/04/2025 đến 31/03/2026 theo chế độ cũ, và chỉ chuyển sang Thông tư 99 từ năm tài chính bắt đầu 01/04/2026. Doanh nghiệp nhỏ và vừa đang dùng Thông tư 133/2016 không bắt buộc chuyển, vì Thông tư 99 thay Thông tư 200 chứ không thay Thông tư 133.
Sáu điểm mới đáng chú ý so với Thông tư 200
- Doanh nghiệp tự chịu trách nhiệm nhiều hơn. Điều 3 yêu cầu doanh nghiệp tự xây dựng quy chế quản trị nội bộ và tổ chức kiểm soát nội bộ, phân định rõ quyền, nghĩa vụ của từng bộ phận trong việc tạo lập và kiểm soát giao dịch.
- Chứng từ và sổ kế toán là mẫu để tham khảo. Điều 9 và Điều 12 cho phép thiết kế thêm hoặc sửa biểu mẫu chứng từ (Phụ lục I) và sổ (Phụ lục III), với điều kiện ban hành Quy chế hạch toán kế toán nêu rõ sự cần thiết và trách nhiệm của doanh nghiệp. Không ban hành quy chế thì dùng nguyên mẫu hướng dẫn.
- Được sửa hệ thống tài khoản. Khoản 2 Điều 11 cho sửa tên, số hiệu, kết cấu, nội dung phản ánh của tài khoản mà không phải xin Bộ Tài chính chấp thuận, miễn không làm thay đổi chỉ tiêu trên báo cáo tài chính.
- Danh mục tài khoản mới. Phụ lục II còn 71 tài khoản cấp 1; nhiều tài khoản đổi tên (112 Tiền gửi không kỳ hạn, 155 Sản phẩm, 242 Chi phí chờ phân bổ, 3387 Doanh thu chờ phân bổ), có tài khoản mới (215 Tài sản sinh học, 332 Phải trả cổ tức, lợi nhuận, 2414 Nâng cấp, cải tạo TSCĐ), bỏ nhóm nguồn kinh phí 441, 461, 466.
- Báo cáo tài chính đổi tên. Điều 17: bộ báo cáo năm gồm Báo cáo tình hình tài chính (B01-DN, thay tên Bảng cân đối kế toán), Báo cáo kết quả hoạt động kinh doanh (B02-DN), Báo cáo lưu chuyển tiền tệ (B03-DN), Bản thuyết minh (B09-DN); có bộ mẫu riêng cho doanh nghiệp không đáp ứng giả định hoạt động liên tục (DNKLT).
- Yêu cầu tối thiểu với phần mềm kế toán. Điều 28 lần đầu liệt kê sáu yêu cầu chuyên môn phần mềm phải đáp ứng, trong đó có lưu vết khi sửa và cảnh báo hoặc ngăn chặn việc can thiệp có chủ ý vào số liệu đã ghi sổ.
Ngoài sáu điểm trên, Điều 30 có hai quy định chuyển tiếp hay gặp: doanh nghiệp đang trích trước chi phí sửa chữa lớn TSCĐ mà chưa sửa thì không tiếp tục trích trước (khoản 4), và số dư chênh lệch tỷ giá do chuyển đổi đơn vị tiền tệ ghi sổ đang nằm ở tài khoản 412 được kết chuyển sang 4211 (khoản 3). Thời hạn nộp báo cáo tài chính năm vẫn là chậm nhất 90 ngày kể từ ngày kết thúc kỳ kế toán năm (Điều 25).
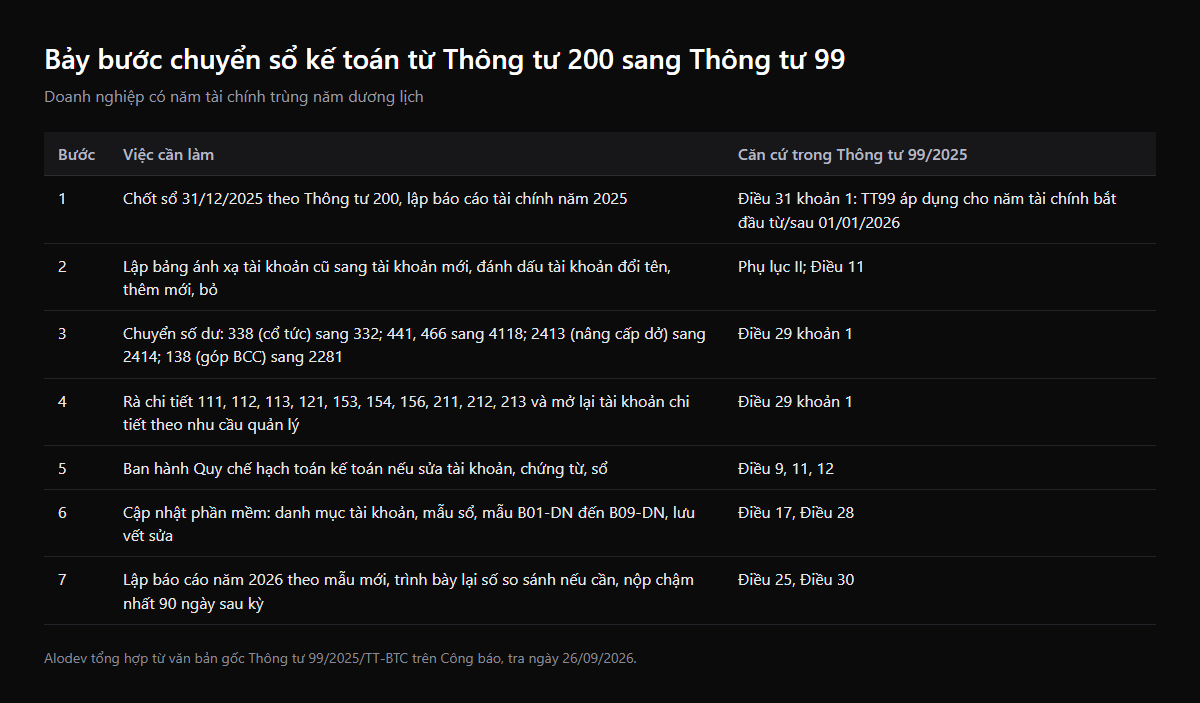
Bảy bước chuyển sổ từ Thông tư 200 sang Thông tư 99
Với doanh nghiệp có năm tài chính trùng năm dương lịch, số dư đầu năm 2026 là số dư cuối năm 2025 theo Thông tư 200, sau khi chuyển đổi theo Điều 29. Thứ tự làm việc hợp lý như bảng dưới; bước 3 và bước 4 phải xong trước khi nhập nghiệp vụ tháng 1/2026 vào phần mềm.
| Nội dung chuyển | Nợ | Có | Số tiền (đồng) |
|---|---|---|---|
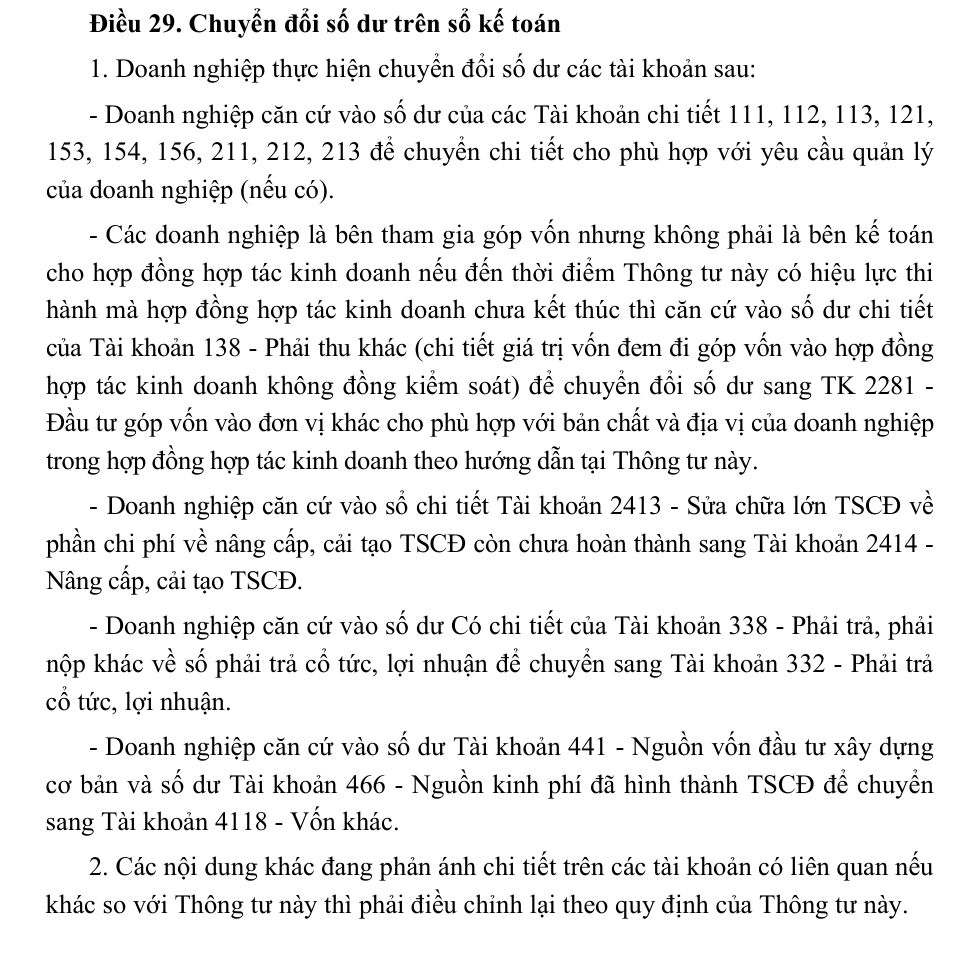
| Cổ tức năm 2025 đã công bố chưa trả, đang ở 3388 | 338 | 332 | 150.000.000 |
| Nguồn vốn đầu tư XDCB còn dư | 441 | 4118 | 80.000.000 |
| Chi phí nâng cấp văn phòng đang dở dang ở 2413 | 2414 | 2413 | 45.000.000 |
Ba bút toán trên chỉ chuyển số dư giữa các tài khoản, không làm thay đổi tổng tài sản hay tổng nguồn vốn. Nhiều phần mềm làm việc này bằng chức năng "chuyển đổi số dư" khi đổi chế độ; nếu phần mềm không có, kế toán lập chứng từ kế toán khác ghi đúng các cặp tài khoản như bảng, ngày 01/01/2026.
Phần mềm kế toán phải đáp ứng gì theo Điều 28
- Quy trình trên phần mềm tuân thủ pháp luật kế toán, thuế; không làm thay đổi bản chất, nguyên tắc, phương pháp kế toán và số liệu trên sổ, báo cáo (điểm a).
- Xử lý số liệu liên quan nhau chính xác, không trùng lắp; sửa chữa phải lưu dấu vết nội dung đã ghi sổ theo trình tự thời gian (điểm b).
- Bảo mật, an toàn thông tin; có khả năng cảnh báo hoặc ngăn chặn việc can thiệp có chủ ý làm thay đổi số liệu đã ghi sổ (điểm c).
- Cung cấp đầy đủ, kịp thời dữ liệu đầu ra theo yêu cầu của cơ quan có thẩm quyền và bên sử dụng thông tin (điểm d).
- Kết nối hoặc sẵn sàng kết nối với phần mềm liên quan như hóa đơn điện tử, chữ ký số (điểm đ).
- Nâng cấp, sửa đổi được theo thay đổi của pháp luật kế toán, thuế (điểm e).
Khoản 2 Điều 28 đặt trách nhiệm về tính chính xác của số liệu từ phần mềm lên người quản lý điều hành, kế toán trưởng và người liên quan. Nói cách khác, "phần mềm tính sai" không phải lý do miễn trách nhiệm; doanh nghiệp cần chọn phần mềm có lưu vết và phân quyền rõ ngay từ đầu.
Góc nhìn chuyển đổi số: làm gì với phần mềm và dữ liệu
Phần lớn công sức chuyển sang Thông tư 99 nằm ở dữ liệu chứ không ở văn bản. Doanh nghiệp dùng phần mềm kế toán đóng gói thường chỉ cần cập nhật phiên bản, chọn chế độ Thông tư 99 và chạy chức năng chuyển số dư. Doanh nghiệp có hệ thống tự xây hoặc phần mềm quản lý (bán hàng, kho, sản xuất) tự đẩy bút toán sang kế toán thì phải sửa ở gốc: bảng ánh xạ loại nghiệp vụ sang tài khoản, mẫu báo cáo, và các báo cáo quản trị đang đọc theo số hiệu tài khoản cũ.
- Đưa bảng ánh xạ tài khoản vào cấu hình, không viết cứng số hiệu tài khoản trong mã nguồn; lần sau luật đổi chỉ sửa cấu hình.
- Tách tài khoản "đổi tên, giữ số" (ví dụ 242, 155) và tài khoản "đổi số" (cổ tức từ 3388 sang 332) để kiểm thử riêng: nhóm thứ hai làm lệch báo cáo nếu bỏ sót.
- Chạy song song một tháng: cùng bộ chứng từ tháng 1/2026 lập báo cáo trên hệ thống cũ và mới, so từng chỉ tiêu trước khi tắt hệ thống cũ.
- Bật lưu vết và khóa kỳ đã chốt, đúng tinh thần điểm b, điểm c khoản 1 Điều 28.
ALODEV làm phần mềm quản lý theo yêu cầu và tích hợp với phần mềm kế toán đang dùng, nên phần việc chúng tôi hay gặp là nối hệ thống bán hàng, kho, lương sang kế toán bằng API thay vì nhập tay. Nếu doanh nghiệp đang cân nhắc thay phần mềm nhân dịp đổi chế độ, bài so sánh phần mềm kế toán dưới đây là điểm bắt đầu tốt.
Câu hỏi thường gặp
Thông tư 99/2025 có hiệu lực từ ngày nào?
Từ 01/01/2026, áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026 (khoản 1 Điều 31).
Thông tư 200 còn dùng được không?
Không, với năm tài chính bắt đầu từ 01/01/2026 trở đi. Thông tư 200 bị thay thế, trừ một số điều khoản về kế toán cổ phần hóa doanh nghiệp nhà nước được giữ lại tới khi có văn bản thay thế (khoản 2 Điều 31). Báo cáo của năm tài chính 2025 vẫn lập theo Thông tư 200.
Doanh nghiệp nhỏ đang dùng Thông tư 133 có phải chuyển sang Thông tư 99?
Không bắt buộc. Doanh nghiệp nhỏ và vừa được lựa chọn áp dụng Thông tư 99; nếu chọn thì phải áp dụng nhất quán tối thiểu một kỳ kế toán năm, và khi đổi chế độ phải trình bày lại số liệu so sánh, giải trình trong thuyết minh (khoản 3 Điều 31).
Có phải xin phép khi sửa tài khoản hay mẫu sổ không?
Không phải xin Bộ Tài chính. Doanh nghiệp tự ban hành Quy chế hạch toán kế toán nêu rõ nội dung sửa, sự cần thiết và trách nhiệm của mình (Điều 9, 11, 12). Việc sửa tài khoản không được làm thay đổi chỉ tiêu trên báo cáo tài chính.
Bảng cân đối kế toán còn không?
Tên gọi mới là Báo cáo tình hình tài chính, Mẫu số B01-DN (Điều 17). Bản chất vẫn trình bày tài sản và nguồn vốn tại một thời điểm, nhưng bố cục chỉ tiêu có thay đổi theo Phụ lục IV.
Đọc văn bản gốc Thông tư 99 ở đâu?
Trên Công báo điện tử của Chính phủ (congbao.chinhphu.vn), mục văn bản Thông tư số 99/2025/TT-BTC, có tệp PDF ký số từ số 1563 + 1564 đến số 1581 + 1582 ngày 16/11/2025.