Thông tư 99/2025/TT-BTC thay Thông tư 200/2014/TT-BTC từ năm tài chính bắt đầu từ hoặc sau 01/01/2026 (khoản 1 Điều 31). Hướng dẫn tài khoản 632 nằm ở Phụ lục II, Công báo số 1573 + 1574 ngày 16/11/2025, từ trang 53. Bài này đọc từ văn bản gốc trên congbao.chinhphu.vn, tra ngày 26/09/2026.
TK 632 là tài khoản gì: các nguyên tắc kế toán
Khoản 1 hướng dẫn tài khoản 632 có bảy điểm, từ a đến g. Có thể gom thành bốn nhóm.
- Giá vốn của cái đã bán (điểm a): sản phẩm, hàng hóa, dịch vụ, tài sản sinh học (trừ cây lâu năm cho sản phẩm định kỳ và súc vật làm việc được kế toán là TSCĐ), bất động sản đầu tư, giá thành sản phẩm xây lắp bán trong kỳ; cùng các chi phí kinh doanh bất động sản đầu tư như khấu hao, sửa chữa, cho thuê hoạt động, chi phí bán.
- Dự phòng (điểm b, c): dự phòng giảm giá hàng tồn kho tính trên số lượng tồn kho và phần giá trị thuần có thể thực hiện được thấp hơn giá gốc, sau khi loại trừ lượng hàng đã có hợp đồng bán chắc chắn; dự phòng hợp đồng có rủi ro lớn liên quan hàng tồn kho.
- Khoản phải tính ngay vào giá vốn (điểm d, đ): hao hụt, mất mát hàng tồn kho sau khi trừ bồi thường; nguyên vật liệu, nhân công vượt mức bình thường; chi phí sản xuất chung cố định không phân bổ vào giá thành, kể cả khi sản phẩm chưa bán.
- Điều chỉnh và thuế (điểm e, g): thuế nhập khẩu, thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường đã tính vào giá hàng mua, nếu được hoàn khi xuất bán thì ghi giảm giá vốn; khoản không được trừ khi tính thuế TNDN nhưng đủ chứng từ thì không ghi giảm chi phí kế toán, chỉ điều chỉnh khi quyết toán.
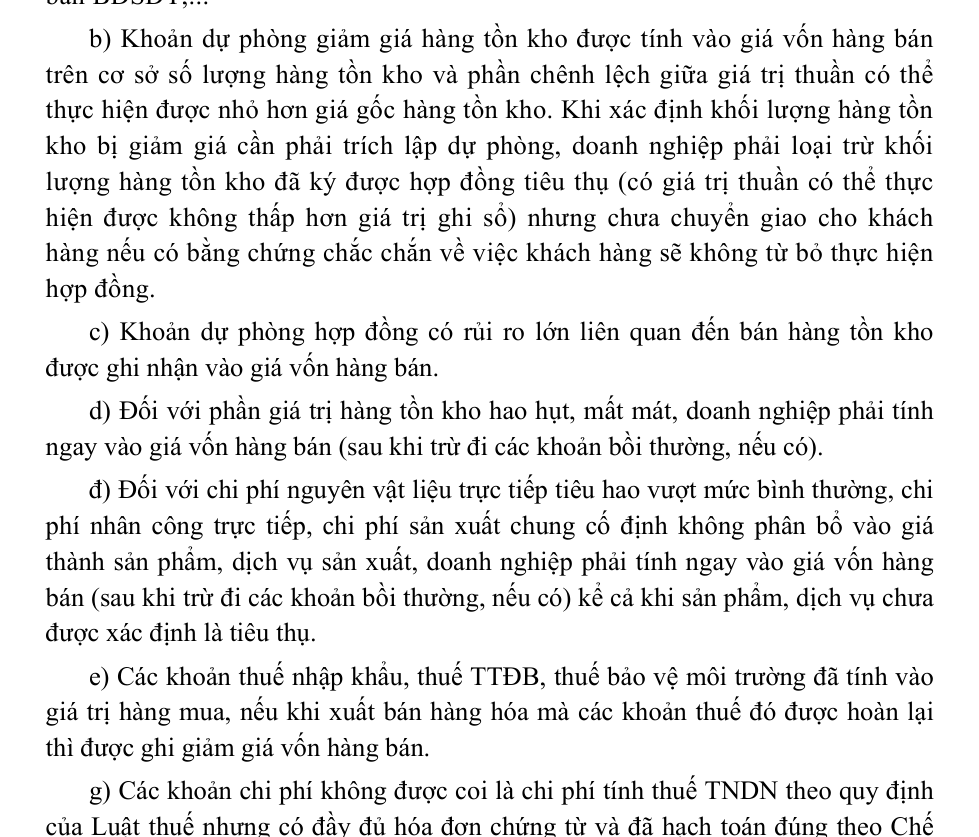
Điểm đ hay gây tranh luận nhất ở doanh nghiệp sản xuất: phần chi phí sản xuất chung cố định không phân bổ do sản lượng thấp hơn công suất bình thường không được giữ lại trong giá thành để "chờ bán", mà ghi ngay vào 632 của kỳ phát sinh. Cách tính cụ thể nằm trong bài về tài khoản 627.
Kết cấu tài khoản 632
| Bên | Hoạt động sản xuất, kinh doanh | Hoạt động kinh doanh bất động sản đầu tư |
|---|---|---|
| Nợ | Trị giá vốn sản phẩm, hàng hóa, dịch vụ, tài sản sinh học đã bán; chi phí vượt mức và sản xuất chung cố định không phân bổ; hao hụt tồn kho sau bồi thường; trích lập bổ sung dự phòng giảm giá hàng tồn kho | Khấu hao bất động sản đầu tư cho thuê; sửa chữa, bảo dưỡng không tính vào nguyên giá; chi phí cho thuê hoạt động; giá trị còn lại và chi phí bán bất động sản đầu tư |
| Có | Giá vốn hàng bị trả lại; chiết khấu thương mại, giảm giá hàng mua nhận sau khi hàng đã bán; thuế đã tính vào giá mua được hoàn; hoàn nhập dự phòng giảm giá hàng tồn kho; kết chuyển sang 911 | Kết chuyển giá trị còn lại và chi phí bán, thanh lý bất động sản đầu tư để xác định lãi, lỗ |
| Số dư | Không có | Không có |
Văn bản không quy định tài khoản cấp 2 cho 632, chỉ nói doanh nghiệp có thể mở tài khoản chi tiết như giá vốn hàng hóa, sản phẩm, dịch vụ, bất động sản đầu tư. Doanh nghiệp vừa bán hàng vừa cung cấp dịch vụ nên mở chi tiết theo đúng nhóm doanh thu ở 511 để lợi nhuận gộp từng mảng khớp nhau.
Cách hạch toán tài khoản 632: các nghiệp vụ thường gặp
| Nghiệp vụ | Nợ | Có |
|---|---|---|
| Xuất bán sản phẩm, hàng hóa, tài sản sinh học, dịch vụ hoàn thành, kể cả hàng tặng kèm (điểm a) | 632 | 154, 155, 156, 157, 215 |
| Chi phí sản xuất chung cố định không phân bổ (điểm b) | 632 | 627 |
| Hao hụt, mất mát tồn kho sau bồi thường, theo quyết định xử lý (điểm b) | 632 | 152, 153, 156, 138 (1381) |
| Trích lập bổ sung dự phòng giảm giá hàng tồn kho (điểm c) | 632 | 229 (2294) |
| Hoàn nhập dự phòng giảm giá hàng tồn kho (điểm c) | 229 (2294) | 632 |
| Dự phòng hợp đồng có rủi ro lớn liên quan hàng tồn kho (điểm d) | 632 | 352 |
| Khấu hao bất động sản đầu tư đang cho thuê (điểm đ) | 632 | 2147 |
| Hàng bán bị trả lại nhập kho (điểm g) | 155, 156 | 632 |
| Chiết khấu, giảm giá nhận sau khi mua, phần hàng đã bán (điểm h) | 111, 112, 331 | 632 (và 152-156, 241 cho phần còn lại) |
| Kết chuyển cuối kỳ (điểm i) | 911 | 632 |
Ví dụ số: giá vốn một tháng của công ty thương mại
Giả định một công ty thương mại (không phải doanh nghiệp thật) trong tháng: xuất bán hàng hóa giá vốn 400 triệu đồng; khách trả lại một lô, giá vốn 8 triệu, đã nhập lại kho; kiểm kê thiếu hàng 5 triệu chưa rõ nguyên nhân, sau đó quyết định nhân viên kho bồi thường 2 triệu, phần còn lại tính vào giá vốn; cuối tháng dự phòng giảm giá hàng tồn kho phải lập cao hơn số đã lập 6 triệu.
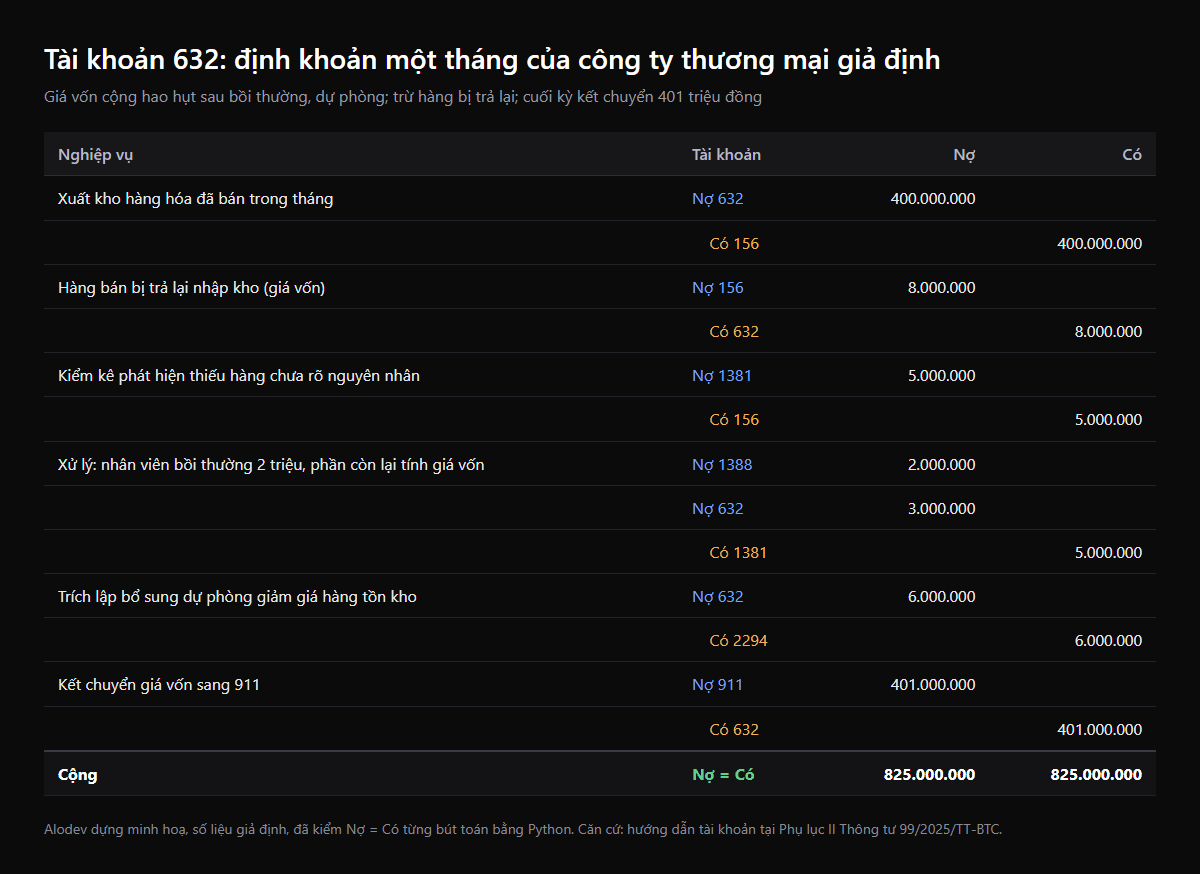
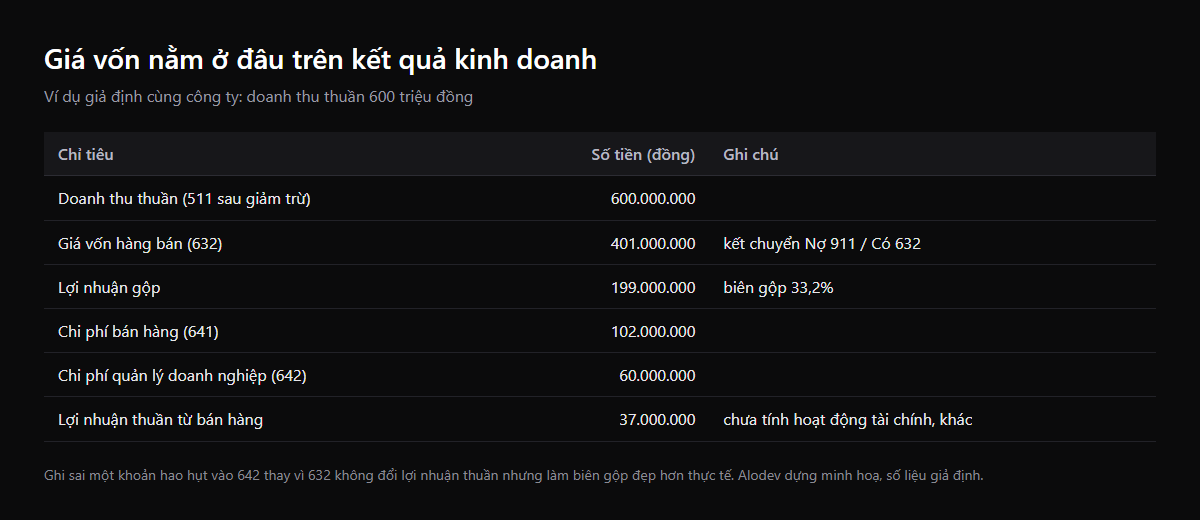
Ví dụ cho thấy 632 không chỉ là "giá mua của hàng đã bán". Hao hụt sau bồi thường và dự phòng cũng làm tăng 632, nên biên lợi nhuận gộp của tháng thấp hơn con số tính nhanh bằng giá bán trừ giá mua.
Tài khoản 632 theo Thông tư 99 khác Thông tư 200 ở đâu
Tên và số hiệu không đổi, và cả hai văn bản đều không có tài khoản cấp 2 cho 632. Những điểm chúng tôi kiểm được từ chính văn bản Thông tư 99:
- Tài sản sinh học xuất hiện trong phạm vi giá vốn và 215 Tài sản sinh học nằm trong nhóm tài khoản ghi Có khi xuất bán. 215 là tài khoản mới của Thông tư 99 theo Phụ lục II.
- Danh mục tài khoản mới không còn 611 Mua hàng và 631 Giá thành sản xuất, nên hướng dẫn 632 không còn phần kế toán theo phương pháp kiểm kê định kỳ bằng các tài khoản này.
- Chi phí sửa chữa, bảo dưỡng định kỳ bất động sản đầu tư ghi Nợ 242 Chi phí chờ phân bổ (tên mới của 242), rồi phân bổ dần vào 632.
Giá vốn trong phần mềm: dữ liệu và kiểm soát cần có
632 là con số được tính ra từ kho, không phải nhập tay. Nếu giá xuất kho sai thì mọi thứ phía sau sai theo: lợi nhuận gộp, tồn kho cuối kỳ, dự phòng. Vì vậy phần số hoá quan trọng nhất của 632 nằm ở phân hệ kho.
- Mỗi phiếu xuất bán phải gắn với hóa đơn hoặc đơn hàng, để giá vốn và doanh thu ghi cùng kỳ; phiếu xuất treo không có hóa đơn cần được cảnh báo cuối tháng.
- Phương pháp tính giá xuất kho cố định trong năm và chạy tự động; kế toán không sửa đơn giá từng phiếu.
- Chênh lệch kiểm kê đi qua 1381 và chờ quyết định xử lý; phần mềm lưu biên bản, người duyệt, phần bồi thường.
- Dự phòng giảm giá tính từ dữ liệu: giá bán gần nhất, chi phí để bán, số lượng tồn theo mặt hàng, loại trừ hàng đã có hợp đồng bán.
- Báo cáo lợi nhuận gộp theo mặt hàng, kênh bán, khách hàng lấy thẳng từ 511 và 632 chi tiết.
Điều 28 Thông tư 99 yêu cầu phần mềm xử lý các số liệu liên quan nhau chính xác, không trùng lặp, và lưu dấu vết khi sửa. Với giá vốn, cách an toàn là khoá kỳ sau khi tính giá xuất kho; mọi điều chỉnh sau đó làm bằng bút toán mới.
Câu hỏi thường gặp
632 là tài khoản gì?
Là tài khoản Giá vốn hàng bán, phản ánh trị giá vốn của sản phẩm, hàng hóa, dịch vụ, tài sản sinh học, bất động sản đầu tư đã bán trong kỳ và các khoản phải tính thẳng vào giá vốn. Cuối kỳ kết chuyển sang 911, không có số dư.
Tài khoản 632 có tài khoản cấp 2 không?
Thông tư 99 không quy định sẵn. Doanh nghiệp tự mở chi tiết theo nhu cầu, ví dụ giá vốn hàng hóa, sản phẩm, dịch vụ, bất động sản đầu tư.
Hàng thiếu khi kiểm kê có ghi thẳng vào 632 không?
Chưa rõ nguyên nhân thì ghi Nợ 1381. Khi có quyết định xử lý, phần cá nhân bồi thường ghi vào phải thu hoặc trừ lương, phần còn lại ghi Nợ 632 (điểm d khoản 1 và điểm b khoản 3).
Dự phòng giảm giá hàng tồn kho hạch toán vào đâu?
Trích lập bổ sung ghi Nợ 632 / Có 2294; hoàn nhập ghi Nợ 2294 / Có 632. Khi xác định lượng tồn kho cần lập dự phòng, loại trừ phần đã ký hợp đồng bán chắc chắn với giá không thấp hơn giá trị ghi sổ.
Chiết khấu thương mại nhận sau khi hàng đã bán ghi thế nào?
Phân bổ theo tình trạng hàng: phần hàng còn tồn ghi giảm 152 đến 156, phần đã dùng cho xây dựng ghi giảm 241, phần đã bán ghi giảm 632 (điểm h khoản 3).