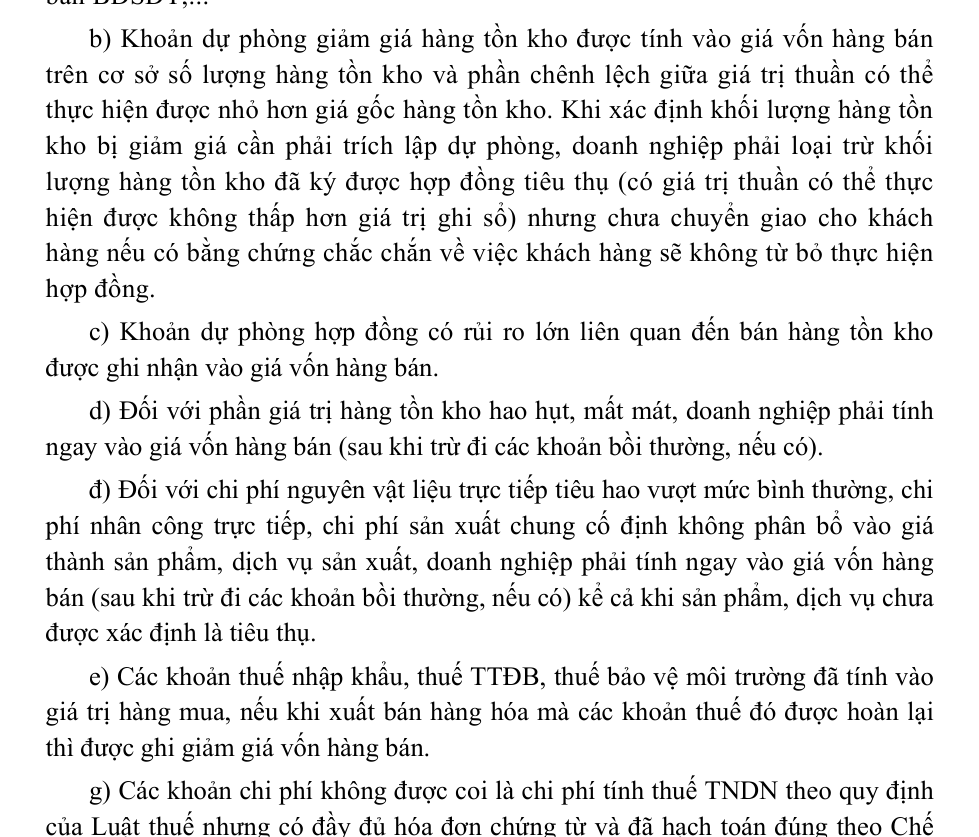
Từ năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026, doanh nghiệp ghi sổ theo Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp, thay cho Thông tư 200/2014/TT-BTC (khoản 1 Điều 31). Văn bản do Bộ Tài chính ký ngày 27/10/2025, đăng Công báo ngày 16/11/2025; hướng dẫn tài khoản 641 nằm ở Phụ lục II, Công báo số 1573 + 1574, trang 63. Bài này đọc từ văn bản gốc trên congbao.chinhphu.vn (tra ngày 26/09/2026).
Tài khoản 641 là tài khoản gì: bốn nguyên tắc kế toán
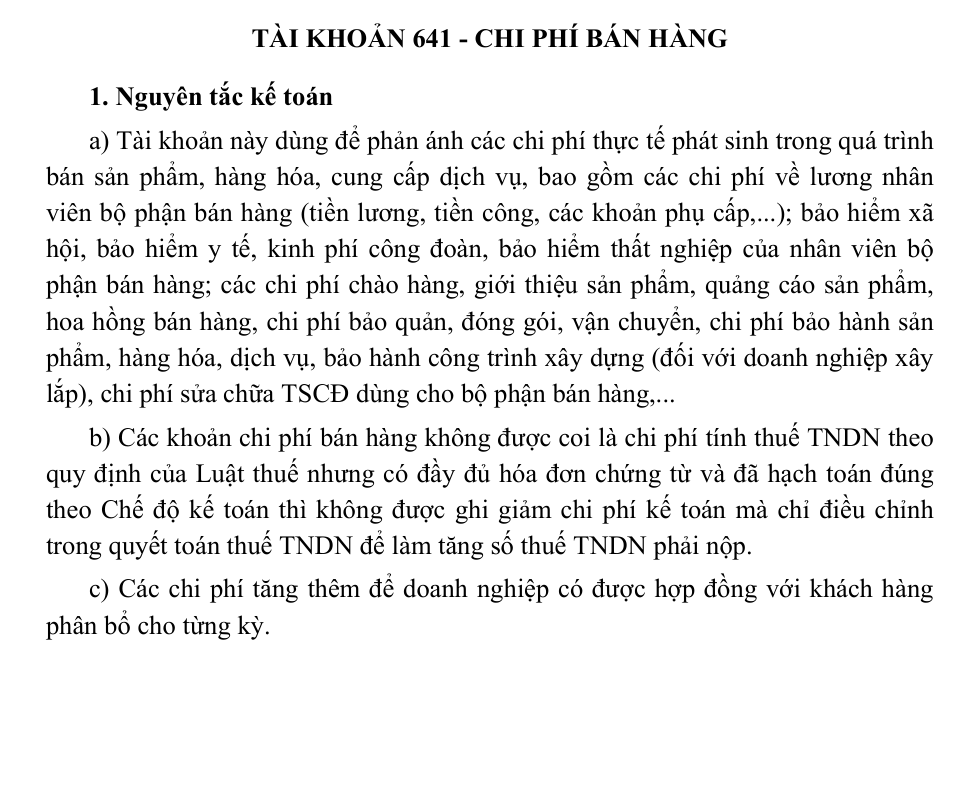
Khoản 1 hướng dẫn tài khoản 641 có bốn điểm:
- Điểm a: 641 phản ánh chi phí thực tế phát sinh khi bán hàng, gồm lương và các khoản bảo hiểm, kinh phí công đoàn của nhân viên bán hàng; chào hàng, quảng cáo; hoa hồng; bảo quản, đóng gói, vận chuyển; bảo hành; sửa chữa TSCĐ của bộ phận bán hàng.
- Điểm b: khoản không được trừ khi tính thuế TNDN nhưng đủ chứng từ, hạch toán đúng thì không ghi giảm chi phí kế toán, chỉ điều chỉnh khi quyết toán thuế.
- Điểm c: các chi phí tăng thêm để doanh nghiệp có được hợp đồng với khách hàng được phân bổ cho từng kỳ, không ghi hết một lần.
- Điểm d: 641 mở chi tiết theo nội dung chi phí, được mở thêm theo đặc điểm ngành; cuối kỳ kết chuyển sang Nợ 911.
Điểm c hay bị bỏ qua: hoa hồng lớn để ký hợp đồng dịch vụ hai năm được phân bổ theo các kỳ hưởng lợi, thường treo ở 242 Chi phí chờ phân bổ rồi ghi dần Nợ 641 / Có 242.
Kết cấu tài khoản 641 và 7 tài khoản cấp 2
| Bên | Nội dung |
|---|---|
| Bên Nợ | Các chi phí phát sinh liên quan đến quá trình bán sản phẩm, hàng hóa, cung cấp dịch vụ trong kỳ |
| Bên Có | Khoản được ghi giảm chi phí bán hàng trong kỳ (nếu có); kết chuyển chi phí bán hàng vào tài khoản 911 để xác định kết quả kinh doanh |
| Số dư | Không có số dư cuối kỳ |
| Số hiệu | Tên | Phản ánh gì |
|---|---|---|
| 6411 | Chi phí nhân viên | Lương, ăn giữa ca, các khoản trích theo lương của nhân viên bán hàng, đóng gói, vận chuyển |
| 6412 | Chi phí vật liệu, bao bì | Vật liệu đóng gói, nhiên liệu vận chuyển hàng đi bán |
| 6413 | Chi phí dụng cụ, đồ dùng | Dụng cụ đo lường, phương tiện làm việc |
| 6414 | Chi phí khấu hao TSCĐ | Khấu hao nhà kho, cửa hàng, phương tiện vận chuyển |
| 6415 | Thuế, phí, lệ phí | Thuế, phí, lệ phí của bộ phận bán hàng, như tiền thuê đất |
| 6417 | Chi phí dịch vụ mua ngoài | Thuê kho, bãi, bốc vác, vận chuyển, hoa hồng đại lý |
| 6418 | Chi phí bằng tiền khác | Tiếp khách, quảng cáo, chào hàng, hội nghị khách hàng |
Không có tài khoản 6416.
Cách hạch toán tài khoản 641: các nghiệp vụ thường gặp
Bảng dưới gom các bút toán hay gặp trong khoản 3 hướng dẫn tài khoản 641.
| Nghiệp vụ | Nợ | Có |
|---|---|---|
| Lương, các khoản trích theo lương nhân viên bán hàng (điểm a) | 641 | 334, 338 |
| Vật liệu, dụng cụ, chi phí chờ phân bổ dùng cho bán hàng (điểm b) | 641 | 152, 153, 242 |
| Khấu hao TSCĐ của bộ phận bán hàng (điểm c) | 641 | 214 |
| Điện, nước, điện thoại, sửa chữa nhỏ (điểm d) | 641, 133 (nếu có) | 111, 112, 141, 331 |
| Hàng khuyến mại không thu tiền, không kèm điều kiện mua (điểm g) | 641 | 155, 156; 3331 (nếu có) |
| Tiền thuê đất phải nộp liên quan bộ phận bán hàng (điểm l) | 641 (6415) | 333 (3337) |
| Hoa hồng bên giao đại lý phải trả bên nhận đại lý (điểm m) | 641, 133 (nếu có) | 131 |
| Kết chuyển cuối kỳ (điểm o) | 911 | 641 |
Chi phí bảo hành kế toán theo hướng dẫn tài khoản 352 Dự phòng phải trả (điểm e). Hàng biếu tặng người lao động chi bằng quỹ khen thưởng, phúc lợi không vào 641 mà ghi Nợ 353 / Có 511, 3331 và giá vốn Nợ 632 / Có 155, 156 (điểm i).
Ví dụ số: một tháng chi phí bán hàng
Giả định một công ty thương mại trong tháng 3: lương nhân viên bán hàng 60 triệu đồng; phần trích theo lương doanh nghiệp chịu 14 triệu (số giả định, không phải tỷ lệ luật định); quảng cáo 20 triệu, thuế GTGT 10%, chuyển khoản; khấu hao cửa hàng 5 triệu; hàng khuyến mại không thu tiền, giá vốn 3 triệu (giả định không phát sinh thuế GTGT đầu ra).
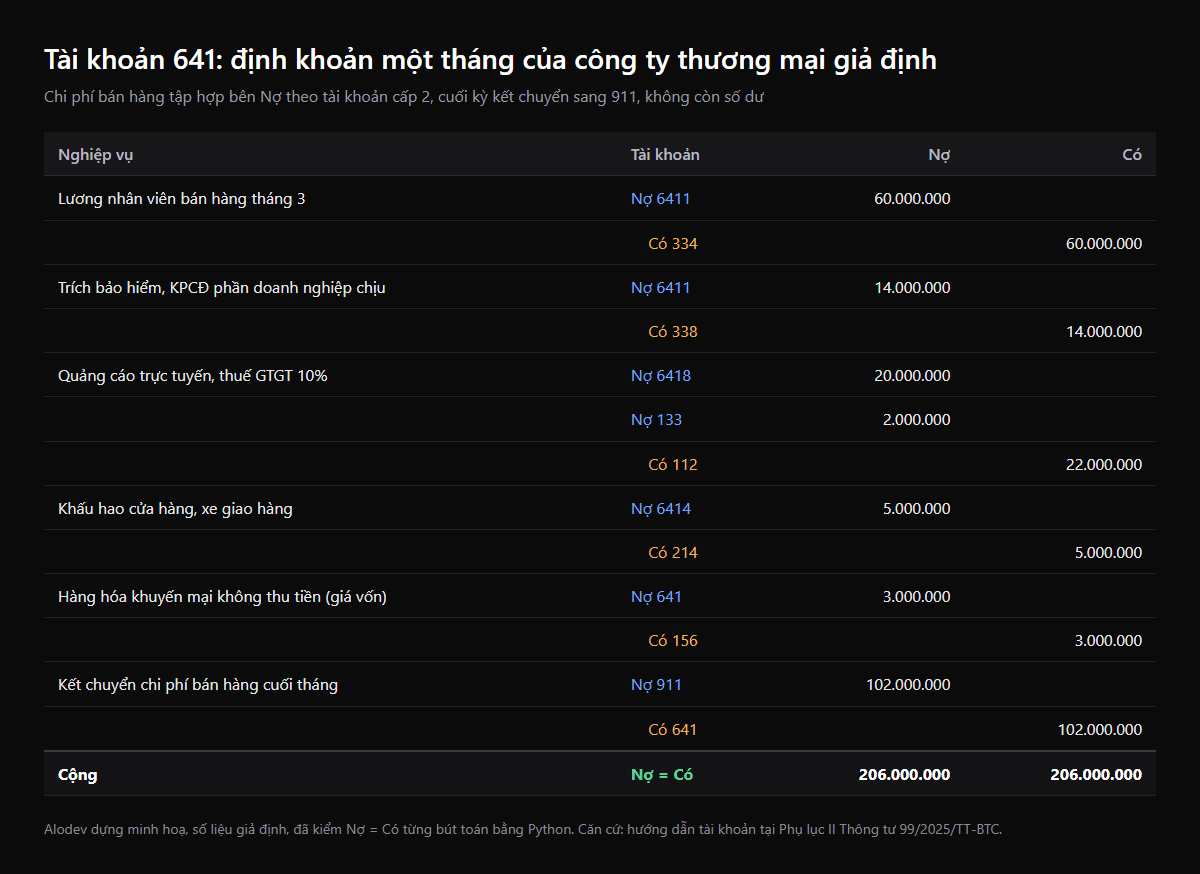
Thuế GTGT đầu vào 2 triệu của khoản quảng cáo ghi 133 nếu doanh nghiệp khấu trừ thuế; tính thuế theo phương pháp trực tiếp thì tính luôn vào chi phí.
Tài khoản 641 theo Thông tư 99 khác Thông tư 200 ở đâu
Số hiệu và tên cấp 1 giữ nguyên. Khác biệt rõ nhất ở 6415: theo Thông tư 200/2014/TT-BTC là Chi phí bảo hành, theo Thông tư 99 là Thuế, phí, lệ phí. Doanh nghiệp đang ghi bảo hành vào 6415 cần đổi quy tắc từ kỳ áp dụng Thông tư 99, nếu không báo cáo chi phí sẽ trộn hai loại dưới một mã.
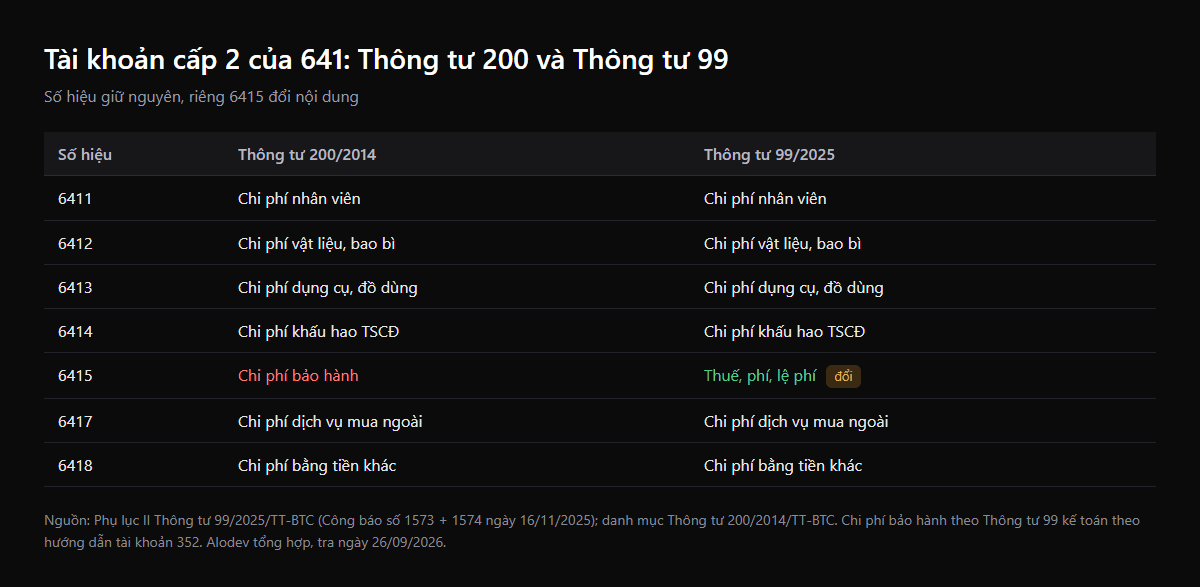
Văn bản mới cũng nêu rõ: hàng khuyến mại kèm điều kiện mua (mua 2 tặng 1) không vào 641 mà xử lý như giảm giá, giá trị hàng tặng tính vào giá vốn (hướng dẫn tài khoản 155, 156). Các điểm khác chưa đối chiếu được từng câu với văn bản cũ nên chúng tôi không liệt kê.
Theo dõi chi phí bán hàng trong phần mềm: dữ liệu nào cần có
Doanh nghiệp nhiều cửa hàng, nhiều kênh cần biết kênh nào tốn bao nhiêu chi phí bán hàng, trong khi tài khoản cấp 2 chỉ chia theo loại chi phí. Phần mềm cần thêm chiều phân tích trên từng dòng chứng từ:
- Mã cửa hàng, bộ phận trên mỗi dòng Nợ 641, lấy tự động từ nơi phát sinh chứng từ.
- Mã chiến dịch trên hóa đơn quảng cáo để đối chiếu với doanh thu chiến dịch mang về.
- Hóa đơn điện tử đầu vào tự gợi ý 6417 hay 6418 theo nhà cung cấp, kế toán chỉ duyệt.
- Đánh dấu khoản có nguy cơ không được trừ để điều chỉnh khi quyết toán thuế, không sửa sổ.
- Lịch phân bổ tự động từ 242 sang 641 cho chi phí có được hợp đồng và sửa chữa định kỳ.
Điều 28 Thông tư 99 yêu cầu phần mềm kế toán lưu dấu vết khi sửa theo trình tự thời gian và kết nối được với hóa đơn điện tử, chữ ký số: mọi phân bổ, điều chỉnh phải để lại bút toán, không sửa đè.
Câu hỏi thường gặp
641 là tài khoản gì?
Là tài khoản Chi phí bán hàng, tập hợp chi phí phát sinh khi bán hàng, cung cấp dịch vụ; cuối kỳ kết chuyển sang 911 nên không có số dư.
Tài khoản 641 có bao nhiêu tài khoản cấp 2 theo Thông tư 99?
Bảy: 6411, 6412, 6413, 6414, 6415, 6417, 6418. Doanh nghiệp được mở thêm theo đặc điểm ngành.
Chi phí bảo hành sản phẩm giờ ghi vào đâu?
Theo hướng dẫn tài khoản 352 Dự phòng phải trả (điểm e khoản 3). 6415 nay dành cho thuế, phí, lệ phí.
Chi phí quảng cáo ghi 6417 hay 6418?
Văn bản xếp quảng cáo, chào hàng vào 6418; 6417 dành cho thuê kho, vận chuyển, hoa hồng đại lý.
Khoản chi phí bán hàng không được trừ khi tính thuế TNDN có phải ghi giảm 641 không?
Không. Đủ chứng từ, hạch toán đúng thì giữ nguyên trên sổ, chỉ điều chỉnh khi quyết toán thuế TNDN (điểm b khoản 1).