Tài khoản 642 là tài khoản chi phí có nhiều nghiệp vụ nhất ở doanh nghiệp thương mại, dịch vụ nhỏ, và cũng là nơi hay bị dùng như "chi phí chung" cho mọi thứ không biết ghi đâu. Thông tư 99/2025/TT-BTC giữ số hiệu, tên gọi và 8 tài khoản cấp 2 quen thuộc, nhưng hướng dẫn có vài chi tiết cần đọc lại khi áp dụng từ năm tài chính 2026. Nội dung dưới đây theo hướng dẫn tài khoản 642 trong Phụ lục II, Công báo số 1573 + 1574 ngày 16/11/2025, tra ngày 26/09/2026.
Nguyên tắc kế toán tài khoản 642
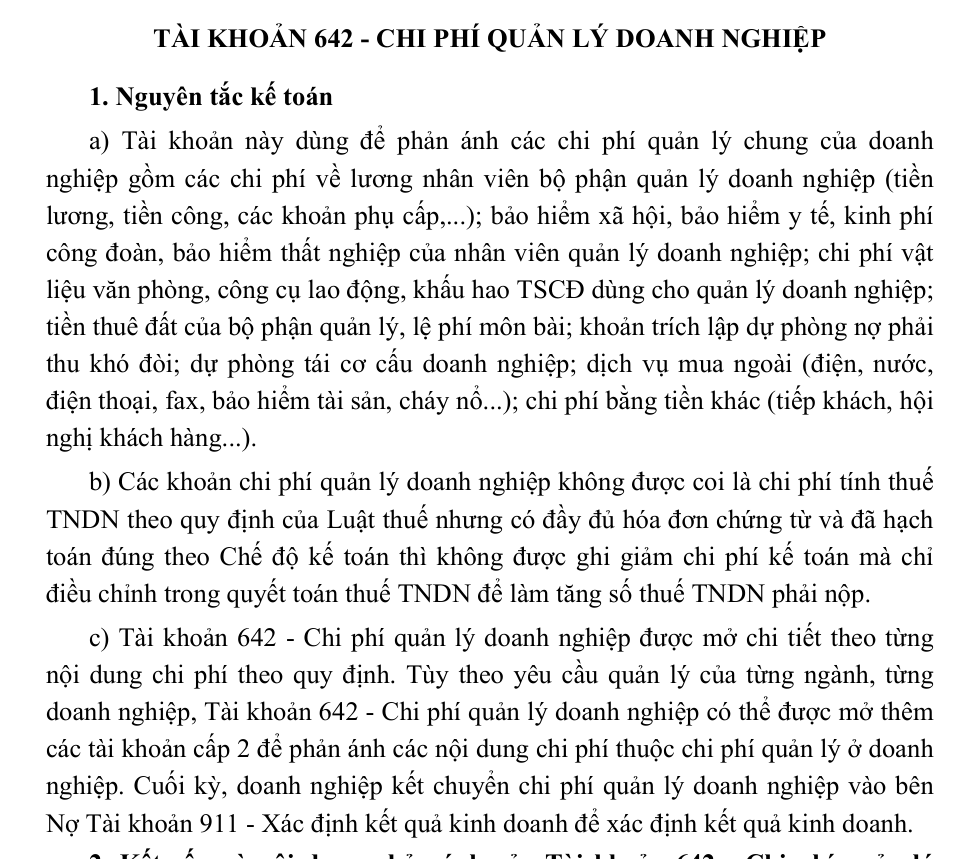
- Phạm vi (điểm a): lương, phụ cấp, bảo hiểm của nhân viên quản lý; vật liệu văn phòng, công cụ lao động, khấu hao TSCĐ dùng cho quản lý; tiền thuê đất của bộ phận quản lý; dự phòng nợ phải thu khó đòi, dự phòng tái cơ cấu; dịch vụ mua ngoài; chi phí bằng tiền khác.
- Chi phí không được trừ thuế (điểm b): nếu có đủ hóa đơn chứng từ và hạch toán đúng chế độ kế toán thì không ghi giảm chi phí kế toán, chỉ điều chỉnh trong quyết toán thuế TNDN.
- Chi tiết (điểm c): mở chi tiết theo nội dung chi phí; được mở thêm tài khoản cấp 2 theo yêu cầu quản lý; cuối kỳ kết chuyển sang Nợ 911.
8 tài khoản cấp 2 của 642
| Tài khoản | Tên | Ví dụ khoản chi |
|---|---|---|
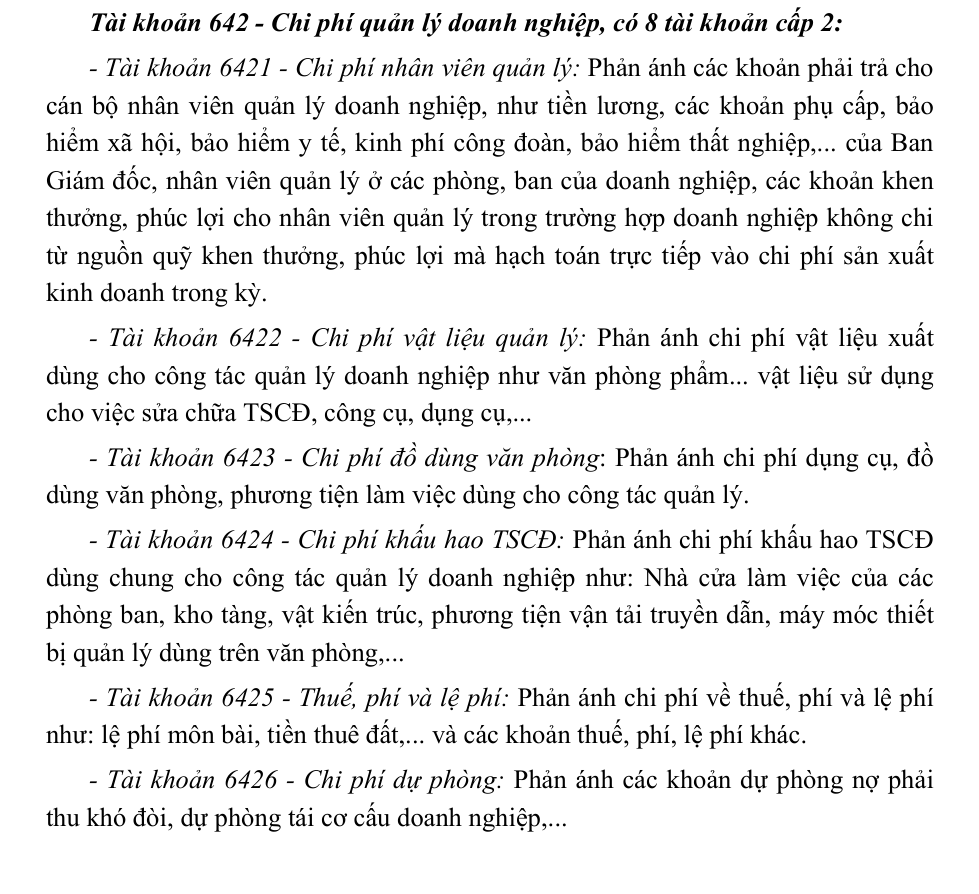
| 6421 | Chi phí nhân viên quản lý | Lương, phụ cấp, BHXH, BHYT, KPCĐ, BHTN của ban giám đốc, phòng ban; khen thưởng, phúc lợi nếu không chi từ quỹ |
| 6422 | Chi phí vật liệu quản lý | Văn phòng phẩm, xăng dầu chạy xe, vật liệu sửa chữa TSCĐ chung |
| 6423 | Chi phí đồ dùng văn phòng | Dụng cụ, đồ dùng, phương tiện làm việc tính một lần |
| 6424 | Chi phí khấu hao TSCĐ | Nhà văn phòng, kho, phương tiện vận tải, máy móc quản lý |
| 6425 | Thuế, phí và lệ phí | Tiền thuê đất, lệ phí giao thông, qua cầu, phà, các khoản thuế, phí khác |
| 6426 | Chi phí dự phòng | Dự phòng nợ phải thu khó đòi, dự phòng tái cơ cấu |
| 6427 | Chi phí dịch vụ mua ngoài | Thuê TSCĐ, điện, nước, điện thoại, sửa chữa nhỏ |
| 6428 | Chi phí bằng tiền khác | Hội nghị, tiếp khách, công tác phí, chi cho lao động nữ, đào tạo, phí hiệp hội |
Tài khoản 642 không có số dư cuối kỳ. Bên Nợ ghi chi phí thực tế phát sinh và phần trích bổ sung dự phòng; bên Có ghi các khoản giảm chi phí, phần hoàn nhập dự phòng và kết chuyển sang 911.
Cách hạch toán các nghiệp vụ thường gặp
| Nghiệp vụ | Nợ | Có | Mục |
|---|---|---|---|
| Lương, phụ cấp, bảo hiểm của nhân viên quản lý | 6421 | 334, 338 | 3.1 |
| Vật liệu xuất dùng hoặc mua dùng ngay cho quản lý | 6422; 1331 | 111, 112, 152, 242, 331 | 3.2 |
| Đồ dùng văn phòng tính một lần | 6423; 133 | 111, 112, 153, 331 | 3.3 |
| Khấu hao TSCĐ dùng cho quản lý | 6424 | 214 | 3.4 |
| Tiền thuê đất phải nộp Nhà nước | 6425 | 333 | 3.5 |
| Trích bổ sung dự phòng nợ phải thu khó đòi | 6426 | 2293 | 3.7 |
| Hoàn nhập dự phòng nợ phải thu khó đòi | 2293 | 6426 | 3.7 |
| Điện, nước, điện thoại, sửa chữa nhỏ | 6427; 133 | 111, 112, 331, 335 | 3.9 |
| Hội nghị, tiếp khách, đào tạo, phí hiệp hội | 6428; 133 | 111, 112, 331 | 3.11 |
| Thuế GTGT đầu vào không được khấu trừ | 642 | 133 | 3.12 |
| Hàng hóa dùng nội bộ cho quản lý, biếu tặng | 642 | 155, 156; 3331 (nếu có) | 3.13 |
| Kết chuyển cuối kỳ | 911 | 642 | 3.15 |
Sửa chữa, bảo dưỡng định kỳ TSCĐ văn phòng đi qua hai bước (mục 3.10): chi phí thực tế ghi Nợ 2413 Sửa chữa, bảo dưỡng định kỳ TSCĐ; hoàn thành thì chuyển sang Nợ 242 Chi phí chờ phân bổ, rồi phân bổ dần vào 642. Sửa chữa thường xuyên giá trị nhỏ ghi thẳng 642.
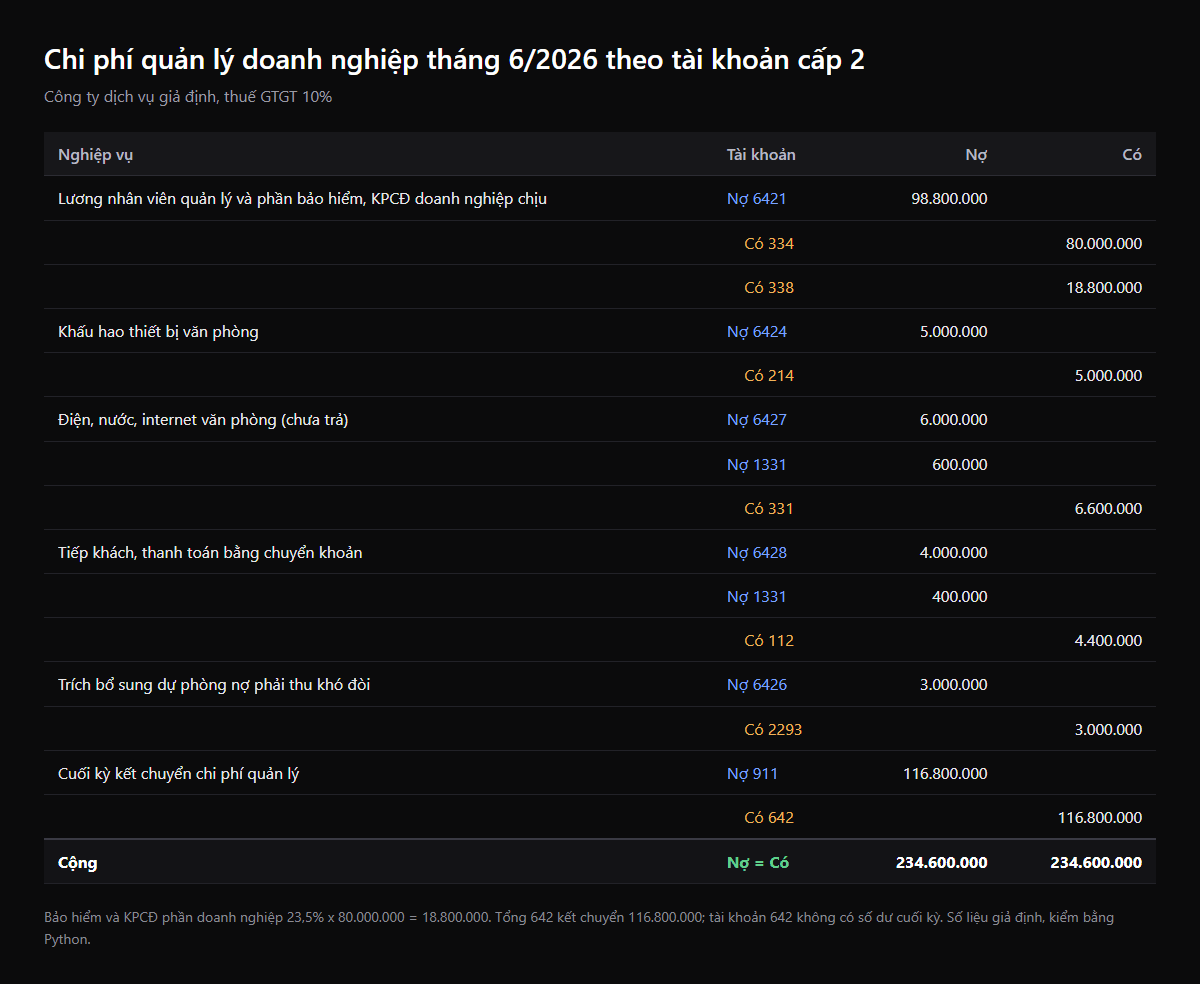
Ví dụ giả định một công ty dịch vụ (không phải doanh nghiệp thật), tháng 6/2026: lương bộ phận quản lý 80 triệu đồng; khấu hao thiết bị văn phòng 5 triệu; điện, nước, internet 6 triệu chưa trả; tiếp khách 4 triệu trả bằng chuyển khoản; trích bổ sung dự phòng nợ phải thu khó đòi 3 triệu.
Chi phí kế toán và chi phí được trừ khi tính thuế
Điểm b mục 1 là nguyên tắc nhiều kế toán làm ngược: thấy khoản chi không được trừ thuế thì không ghi sổ, hoặc ghi rồi xóa đi. Theo Thông tư 99, khoản chi thực tế có chứng từ, hạch toán đúng thì vẫn là chi phí kế toán; phần không được trừ chỉ được loại ra ở tờ khai quyết toán thuế TNDN. Ví dụ, theo điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP, khoản mua hàng hóa, dịch vụ từng lần từ 05 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt mới được trừ. Một bữa tiếp khách 6 triệu trả tiền mặt vẫn ghi 6428, nhưng khi quyết toán phải cộng lại vào thu nhập chịu thuế.
Quản trị chi phí quản lý bằng phần mềm
Chi phí quản lý tăng âm thầm vì mỗi khoản đều nhỏ và do nhiều người đề xuất. Số liệu trên 642 chỉ hữu ích khi tách được theo phòng ban, theo loại chi và so được với ngân sách. Những việc phần mềm nên làm:
- Đề nghị thanh toán điện tử có duyệt theo hạn mức, chọn sẵn loại chi phí; loại chi phí ánh xạ sẵn vào 6421 đến 6428 nên kế toán không phải chọn lại tài khoản.
- Gắn mã phòng ban, dự án vào từng chứng từ để báo cáo chi phí quản lý theo bộ phận.
- Ngân sách tháng theo loại chi, cảnh báo khi đạt 80% và chặn khi vượt nếu chưa có duyệt bổ sung.
- Nhận hóa đơn điện tử đầu vào tự động, đối chiếu với đề nghị thanh toán, đánh dấu khoản thanh toán tiền mặt từ 05 triệu.
- Bút toán lương, khấu hao sinh từ phân hệ lương và tài sản, không nhập tay.
ALODEV làm các phần mềm quản lý nội bộ như vậy theo yêu cầu và tích hợp với phần mềm kế toán doanh nghiệp đang dùng, để dữ liệu chi phí đi từ lúc đề xuất đến lúc lên báo cáo mà không phải nhập lại.
Câu hỏi thường gặp
642 là tài khoản gì?
Là tài khoản Chi phí quản lý doanh nghiệp, thuộc nhóm chi phí sản xuất kinh doanh, dùng tập hợp chi phí quản lý chung của doanh nghiệp và kết chuyển sang 911 cuối kỳ để xác định kết quả kinh doanh.
Tài khoản 6422 là gì?
Là Chi phí vật liệu quản lý: vật liệu xuất dùng cho công tác quản lý như văn phòng phẩm, xăng dầu chạy xe, vật liệu sửa chữa TSCĐ, công cụ dụng cụ dùng chung.
Chi phí quản lý và chi phí bán hàng khác nhau thế nào?
Chi phí bán hàng (641) phát sinh trong quá trình bán sản phẩm, hàng hóa, cung cấp dịch vụ như hoa hồng, quảng cáo, vận chuyển giao hàng, lương nhân viên bán hàng. Chi phí quản lý (642) là chi phí điều hành chung của doanh nghiệp, không gắn với một hoạt động bán hàng cụ thể.
Doanh nghiệp nhỏ có bắt buộc mở đủ 8 tài khoản cấp 2?
Văn bản liệt kê 642 có 8 tài khoản cấp 2 và cho phép mở thêm theo yêu cầu quản lý. Việc mở chi tiết đủ giúp lập thuyết minh chi phí theo yếu tố và kiểm soát chi phí dễ hơn; doanh nghiệp muốn sửa, gộp tài khoản thì ban hành quy chế hạch toán theo khoản 2 Điều 11 Thông tư 99.
Khoản chi không có hóa đơn có ghi vào 642 không?
Chi phí thực tế phát sinh phải lập chứng từ kế toán (Điều 10 Thông tư 99) và ghi sổ. Khoản không có hóa đơn hợp lệ thường không được trừ khi tính thuế TNDN, và phải điều chỉnh khi quyết toán thuế theo điều kiện tại Điều 9 Nghị định 320/2025/NĐ-CP.