"Tài khoản 1388" là một trong những từ khoá kế toán được tìm nhiều nhất, phần lớn vì câu hỏi "khoản này ghi 1388 được không". Câu trả lời theo Thông tư 99/2025/TT-BTC hẹp hơn thói quen cũ: có những khoản trước đây hay bị dồn vào 1388 thì nay có chỗ riêng. Nội dung dưới đây đọc từ hướng dẫn tài khoản 138 trong Phụ lục II, Công báo số 1565 + 1566 ngày 16/11/2025, tra ngày 26/09/2026.
Tài khoản 138 phản ánh những gì
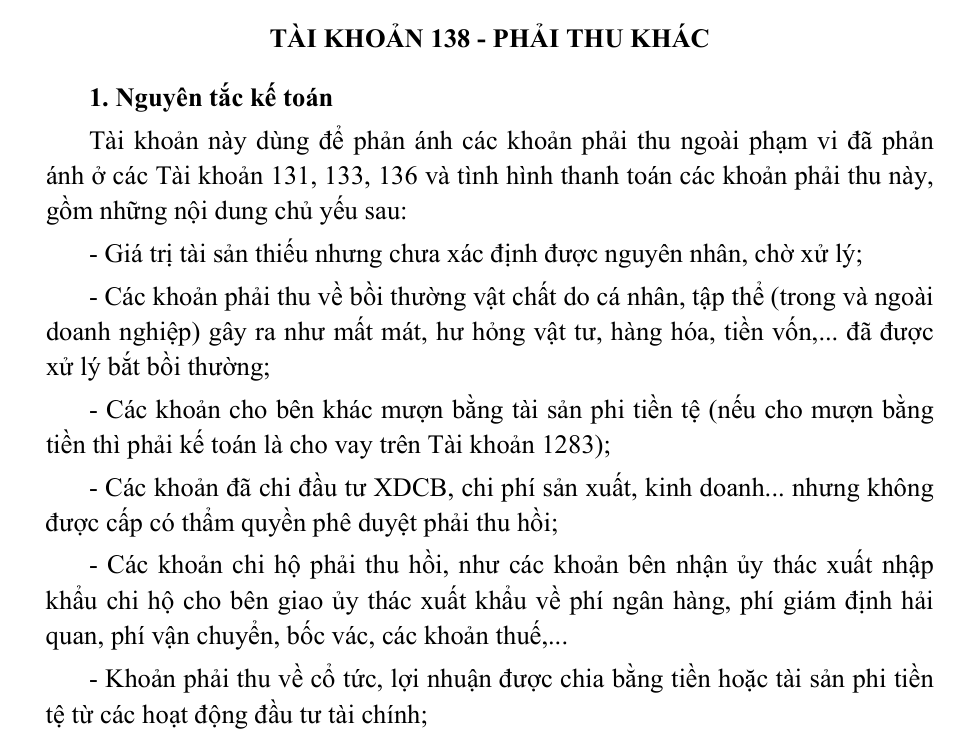
- Giá trị tài sản thiếu chưa xác định được nguyên nhân, chờ xử lý.
- Khoản phải thu về bồi thường vật chất do cá nhân, tập thể gây ra (mất mát, hư hỏng vật tư, hàng hóa, tiền vốn) đã có quyết định bắt bồi thường.
- Cho bên khác mượn tài sản phi tiền tệ. Nếu cho mượn bằng tiền thì phải kế toán là cho vay trên tài khoản 1283.
- Khoản đã chi đầu tư XDCB, chi phí sản xuất kinh doanh nhưng không được phê duyệt, phải thu hồi.
- Khoản chi hộ phải thu hồi, như phí ngân hàng, phí giám định hải quan, vận chuyển, bốc vác, thuế mà bên nhận ủy thác chi hộ.
- Cổ tức, lợi nhuận được chia bằng tiền hoặc tài sản phi tiền tệ từ đầu tư tài chính.
- Thuế tiêu thụ đặc biệt của hàng nhập khẩu (ví dụ xăng) đã nộp, được khấu trừ hoặc hoàn.
- Giá trị tài sản mang đi đầu tư vào hợp đồng hợp tác kinh doanh, và các khoản phải thu khác.
Kết cấu và ba tài khoản cấp 2
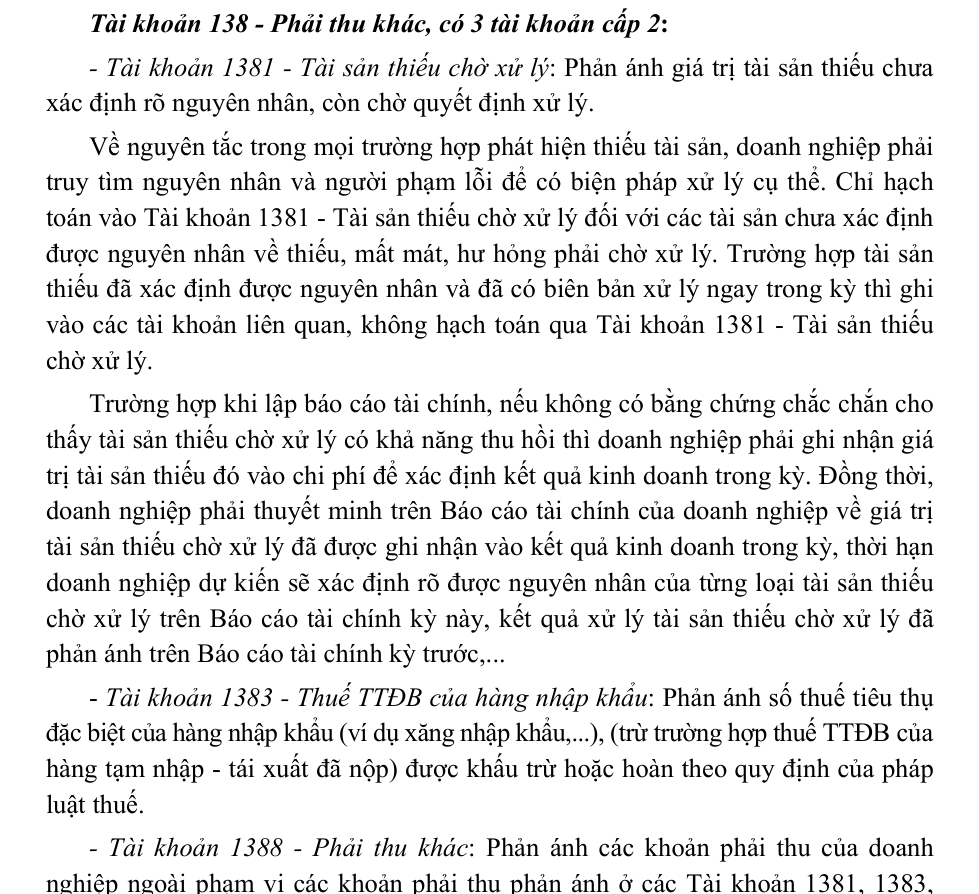
| Tài khoản | Tên | Phản ánh |
|---|---|---|
| 1381 | Tài sản thiếu chờ xử lý | Tài sản thiếu chưa rõ nguyên nhân. Đã rõ nguyên nhân và có biên bản xử lý ngay trong kỳ thì ghi thẳng tài khoản liên quan, không qua 1381 |
| 1383 | Thuế TTĐB của hàng nhập khẩu | Thuế TTĐB hàng nhập khẩu được khấu trừ hoặc hoàn (trừ hàng tạm nhập, tái xuất) |
| 1388 | Phải thu khác | Phải thu ngoài 1381, 1383: đầu tư vào hợp đồng hợp tác kinh doanh, cổ tức, lợi nhuận được chia, tiền lãi, bồi thường, thuế TTĐB hàng tạm nhập tái xuất không thuộc sở hữu doanh nghiệp |
Bên Nợ ghi tài sản thiếu chờ xử lý, khoản phải thu bồi thường, thuế TTĐB hàng nhập khẩu được khấu trừ, tài sản đem góp hợp đồng hợp tác kinh doanh, cổ tức được chia, khoản chi hộ, đánh giá lại khoản phải thu gốc ngoại tệ khi tỷ giá tăng. Bên Có ghi kết chuyển tài sản thiếu theo quyết định xử lý, thuế TTĐB đã khấu trừ hoặc đã hoàn, tài sản hoặc lợi ích được chia từ hợp đồng hợp tác, tiền đã thu, đánh giá lại khi tỷ giá giảm. Số dư bên Nợ là các khoản phải thu khác chưa thu được.
Một quy định đáng chú ý ở tài khoản 1381: khi lập báo cáo tài chính, nếu không có bằng chứng chắc chắn tài sản thiếu chờ xử lý có khả năng thu hồi, doanh nghiệp phải ghi giá trị đó vào chi phí trong kỳ, đồng thời thuyết minh giá trị đã ghi vào kết quả kinh doanh, thời hạn dự kiến xác định nguyên nhân và kết quả xử lý các khoản kỳ trước. Nói cách khác, 1381 không còn là nơi "để tạm" vô thời hạn.
Xử lý hàng thiếu khi kiểm kê
| Tình huống | Bút toán |
|---|---|
| Thiếu do nhầm lẫn, chưa ghi sổ | Ghi bổ sung hoặc điều chỉnh sổ |
| Hao hụt trong định mức | Nợ 632 / Có 152, 153, 155, 156 |
| Đã xác định người chịu trách nhiệm | Nợ 1388 (phải bồi thường), Nợ 334 (trừ lương), Nợ 632 (phần còn lại) / Có 111, 112, 152, 153, 155, 156 |
| Chưa rõ nguyên nhân | Nợ 1381 / Có 111, 152, 153, 155, 156 |
| Khi có quyết định xử lý khoản chờ | Nợ 111, 112, 1388, 334, 632, 811 / Có 1381 |
Với TSCĐ hữu hình dùng cho sản xuất kinh doanh phát hiện thiếu chưa rõ nguyên nhân, ghi Nợ 1381 (giá trị còn lại), Nợ 214 (hao mòn) / Có 211 (nguyên giá) theo mục 3.1. Ví dụ dưới đây là một chuỗi nghiệp vụ trong quý của một công ty thương mại giả định.
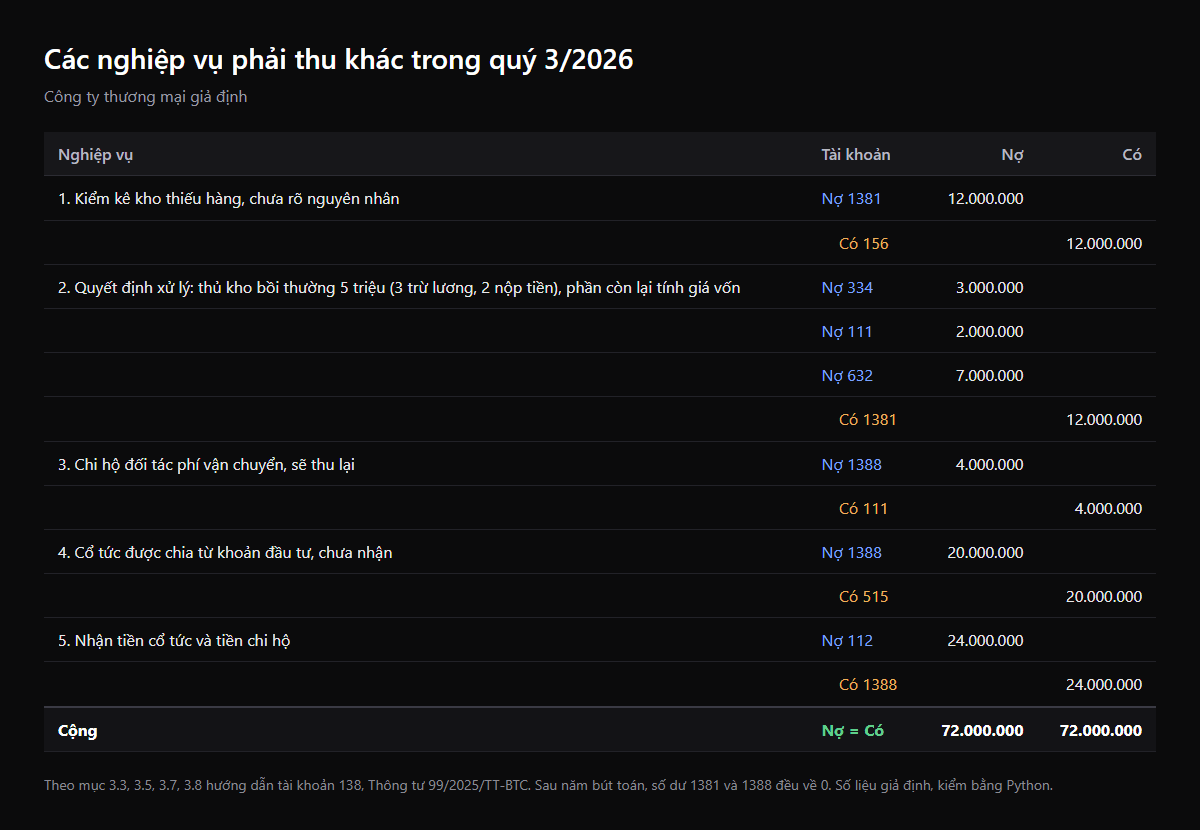
Cổ tức được chia ghi Có 515 Doanh thu hoạt động tài chính (mục 3.7), không ghi 711. Khoản phải thu khác không đòi được, khi có quyết định xử lý, có thể được bù bằng dự phòng nợ phải thu khó đòi (Nợ 2293) hoặc tính vào chi phí quản lý (Nợ 642) theo mục 3.9.
Những thay đổi cần làm khi chuyển số dư sang Thông tư 99
- Rà chi tiết 1388: tách các khoản thực chất là cho mượn tiền sang 1283; khoản tạm ứng công việc về 141.
- Hợp đồng hợp tác kinh doanh không đồng kiểm soát chưa kết thúc: Điều 29 Thông tư 99 yêu cầu doanh nghiệp là bên góp vốn nhưng không phải bên kế toán căn cứ số dư chi tiết 138 (phần vốn đem góp) để chuyển sang 2281 Đầu tư góp vốn vào đơn vị khác, cho phù hợp bản chất và địa vị trong hợp đồng.
- Khoản 1381 treo từ các năm trước: xem lại bằng chứng thu hồi; không có thì ghi chi phí và thuyết minh theo hướng dẫn mới.
Theo dõi phải thu khác bằng phần mềm
1388 là tài khoản dễ "mọc rễ": số dư nhỏ rải rác theo từng người, từng đối tác, không ai đòi, đến khi kiểm toán thì không ai nhớ. Những việc nên để phần mềm làm:
- Bắt buộc chọn đối tượng và loại phải thu (bồi thường, chi hộ, cổ tức, cho mượn tài sản) khi ghi 138; loại "cho mượn tiền" tự chuyển sang 1283.
- Biên bản kiểm kê điện tử: chênh lệch thực tế và sổ sách sinh sẵn bút toán Nợ 1381, kèm hạn xử lý; quá hạn thì cảnh báo người phụ trách.
- Khoản bồi thường trừ lương nối thẳng sang bảng lương các kỳ sau, tránh ghi 334 thủ công.
- Báo cáo tuổi các khoản phải thu khác theo đối tượng, làm căn cứ trích dự phòng và gửi đối chiếu.
Kiểm kê kho, tài sản bằng mã vạch hoặc QR trên điện thoại giúp số chênh lệch ra ngay tại chỗ thay vì cộng tay cuối ngày. ALODEV làm phần mềm kho, tài sản và tích hợp kế toán theo yêu cầu; công cụ tạo mã vạch, mã QR miễn phí có sẵn trên alodev.vn.
Câu hỏi thường gặp
138 là tài khoản gì?
Là tài khoản Phải thu khác, thuộc nhóm tài sản, phản ánh các khoản phải thu ngoài phạm vi 131 (khách hàng), 133 (thuế GTGT được khấu trừ), 136 (phải thu nội bộ).
Tài khoản 1388 dùng cho khoản nào?
Các khoản phải thu khác ngoài 1381 và 1383: phải thu từ đầu tư vào hợp đồng hợp tác kinh doanh, cổ tức, lợi nhuận được chia, tiền lãi, bồi thường, khoản chi hộ, thuế TTĐB hàng tạm nhập tái xuất không thuộc sở hữu doanh nghiệp.
Cho nhân viên mượn tiền hạch toán vào đâu?
Theo Thông tư 99, cho mượn bằng tiền phải kế toán là cho vay trên tài khoản 1283. Nếu là tạm ứng để làm việc cho công ty (mua hàng, công tác) thì ghi 141 Tạm ứng.
Tài khoản 138 có số dư bên Có không?
Kết cấu trong hướng dẫn chỉ nêu số dư bên Nợ là các khoản phải thu khác chưa thu được. Nếu chi tiết một đối tượng xuất hiện số dư Có, cần xem lại bản chất: thường đó là khoản phải trả và thuộc 338.
Hàng thiếu chưa rõ nguyên nhân để 1381 được bao lâu?
Văn bản không đặt số ngày, nhưng yêu cầu khi lập báo cáo tài chính, nếu không có bằng chứng chắc chắn khả năng thu hồi thì phải ghi vào chi phí trong kỳ và thuyết minh. Vì vậy thực tế nên xử lý dứt điểm trước kỳ báo cáo.