Từ năm tài chính bắt đầu từ 01/01/2026, doanh nghiệp ghi sổ theo Thông tư 99/2025/TT-BTC thay cho Thông tư 200/2014/TT-BTC. Tài khoản 331 giữ nguyên số hiệu và tên gọi, nhưng phần hướng dẫn được viết lại gọn hơn và có vài điểm mới cho hàng nhận bán đại lý. Nội dung dưới đây đọc từ hướng dẫn tài khoản 331 trong Phụ lục II, đăng Công báo số 1569 + 1570 ngày 16/11/2025 (tra ngày 26/09/2026).
Nguyên tắc kế toán tài khoản 331
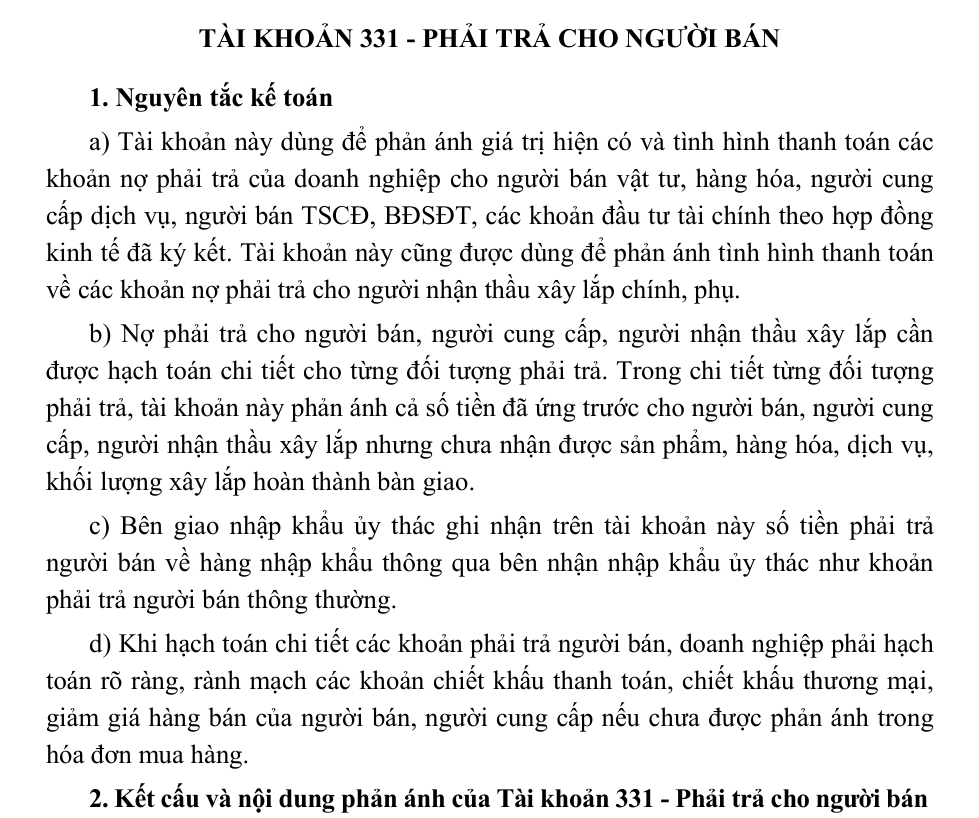
- Phạm vi (điểm a): nợ phải trả cho người bán vật tư, hàng hóa, người cung cấp dịch vụ, người bán TSCĐ, bất động sản đầu tư, các khoản đầu tư tài chính theo hợp đồng kinh tế; cả nợ phải trả cho nhà thầu xây lắp chính, phụ.
- Theo dõi chi tiết (điểm b): hạch toán chi tiết từng đối tượng phải trả; trong chi tiết đó phản ánh luôn số tiền đã ứng trước mà chưa nhận hàng, dịch vụ, khối lượng xây lắp.
- Nhập khẩu ủy thác (điểm c): bên giao ủy thác ghi số phải trả người bán về hàng nhập khẩu qua bên nhận ủy thác như khoản phải trả người bán thông thường.
- Chiết khấu, giảm giá (điểm d): phải hạch toán rõ ràng các khoản chiết khấu thanh toán, chiết khấu thương mại, giảm giá của người bán nếu chưa phản ánh trong hóa đơn mua hàng.
Điểm b là điểm hay bị làm sai nhất trong thực tế: công nợ chỉ theo dõi tổng, không theo từng nhà cung cấp, đến cuối năm không đối chiếu được và không tách được phần trả trước. Theo dõi chi tiết không chỉ để quản lý mà còn là điều kiện để lập đúng báo cáo tài chính (xem mục số dư bên dưới).
Kết cấu tài khoản 331
| Bên Nợ (giảm nợ phải trả) | Bên Có (tăng nợ phải trả) |
|---|---|
| Số tiền đã trả cho người bán, người cung cấp dịch vụ, nhà thầu xây lắp | Số tiền phải trả cho người bán, người cung cấp dịch vụ, nhà thầu xây lắp |
| Số tiền ứng trước cho người bán mà chưa nhận hàng, dịch vụ | Điều chỉnh chênh lệch khi giá tạm tính nhỏ hơn giá thực tế của hàng đã nhận |
| Số tiền người bán chấp thuận giảm giá hàng, dịch vụ đã giao | Đánh giá lại khoản phải trả bằng ngoại tệ khi tỷ giá tăng |
| Chiết khấu thanh toán, chiết khấu thương mại được trừ vào nợ phải trả | |
| Giá trị hàng thiếu hụt, kém phẩm chất trả lại người bán | |
| Đánh giá lại khoản phải trả bằng ngoại tệ khi tỷ giá giảm |
Số dư bên Có là số tiền còn phải trả tại thời điểm kết thúc kỳ kế toán. Tài khoản có thể có số dư bên Nợ, phản ánh tiền đã ứng trước hoặc đã trả nhiều hơn số phải trả, xét theo chi tiết từng đối tượng. Văn bản yêu cầu rõ: khi lập Báo cáo tình hình tài chính, phải lấy số dư chi tiết của từng đối tượng để ghi vào hai chỉ tiêu bên "Tài sản" và bên "Nguồn vốn".
Cách hạch toán các nghiệp vụ thường gặp
| Nghiệp vụ | Nợ | Có | Mục |
|---|---|---|---|
| Mua vật tư, hàng hóa, TSCĐ trong nước chưa trả, thuế GTGT được khấu trừ | 152, 153, 156, 157, 211, 213; 1331 | 331 (tổng giá thanh toán) | 3.1 a |
| Hàng nhập khẩu chưa trả người bán | 152, 153, 156, 211... | 331; 3332, 3333, 33381 (nếu có) | 3.1 b |
| Thuế GTGT hàng nhập khẩu được khấu trừ | 133 | 33312 | 3.1 b |
| Nhận khối lượng xây lắp hoàn thành từ nhà thầu | 241; 133 | 331 | 3.2 |
| Ứng trước hoặc trả tiền cho người bán | 331 | 111, 112, 341 | 3.3 |
| Người bán hoàn lại tiền ứng trước | 111, 112 | 331 | 3.4 |
| Nhận dịch vụ (vận chuyển, điện, nước, tư vấn, quảng cáo...) | 241, 242, 627, 641, 642; 1331 | 331 | 3.5 |
| Chiết khấu thanh toán được hưởng | 331 | 515 | 3.6 |
| Trả lại hàng hoặc được giảm giá do sai quy cách | 331 | 1331; 152, 153, 156 | 3.7 |
| Nợ không xác định được chủ nợ, được xử lý ghi thu nhập | 331 | 711 | 3.8 |
Ví dụ giả định một công ty thương mại (không phải doanh nghiệp thật), thuế GTGT 10%, tháng 3/2026: mua hàng của nhà cung cấp X 200.000.000 đồng chưa trả; ứng trước cho nhà cung cấp Y 50.000.000 đồng; thuê vận chuyển của Z 10.000.000 đồng chưa trả; cuối tháng trả X trước hạn và được chiết khấu thanh toán 1%.
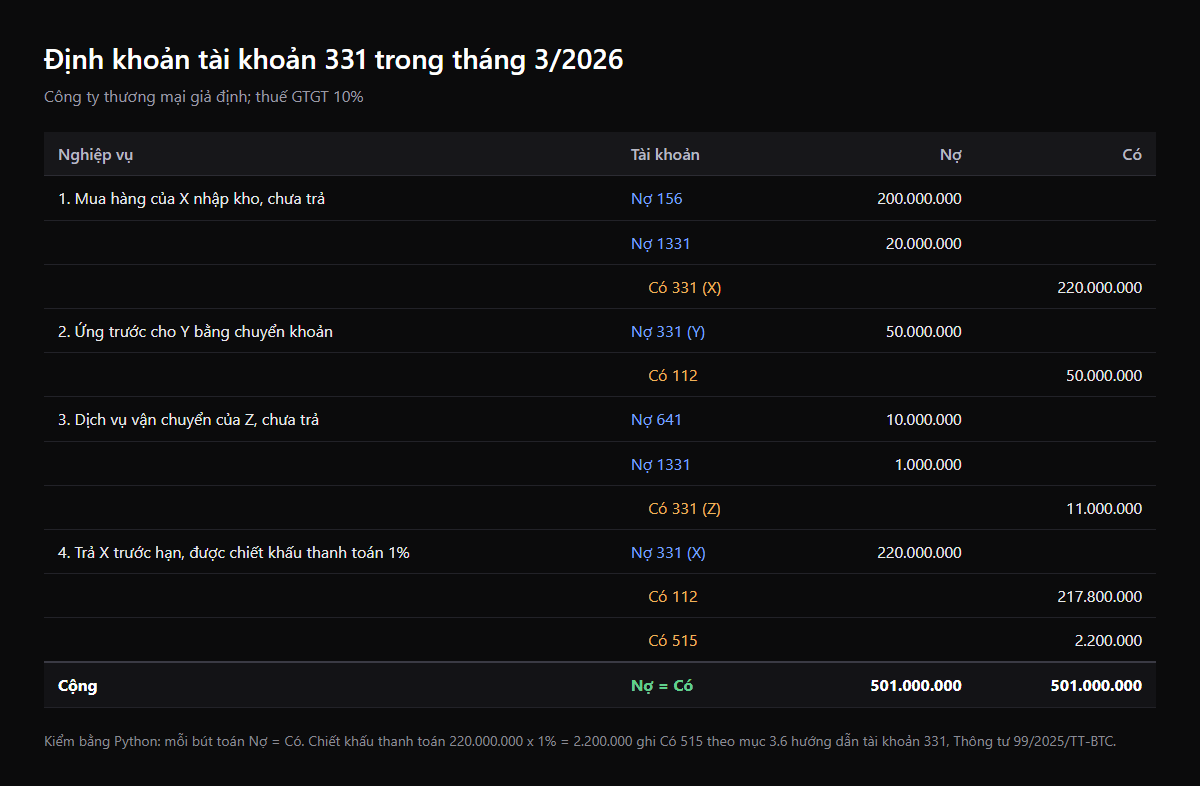
Chiết khấu thanh toán là 220.000.000 x 1% = 2.200.000 đồng, ghi Có 515 Doanh thu hoạt động tài chính, không ghi giảm giá vốn hàng mua. Đây là điểm khác với chiết khấu thương mại hay giảm giá hàng mua (mục 3.7), vốn ghi giảm trực tiếp giá trị hàng tồn kho và thuế GTGT đầu vào tương ứng.
Số dư 331 lên Báo cáo tình hình tài chính: không bù trừ
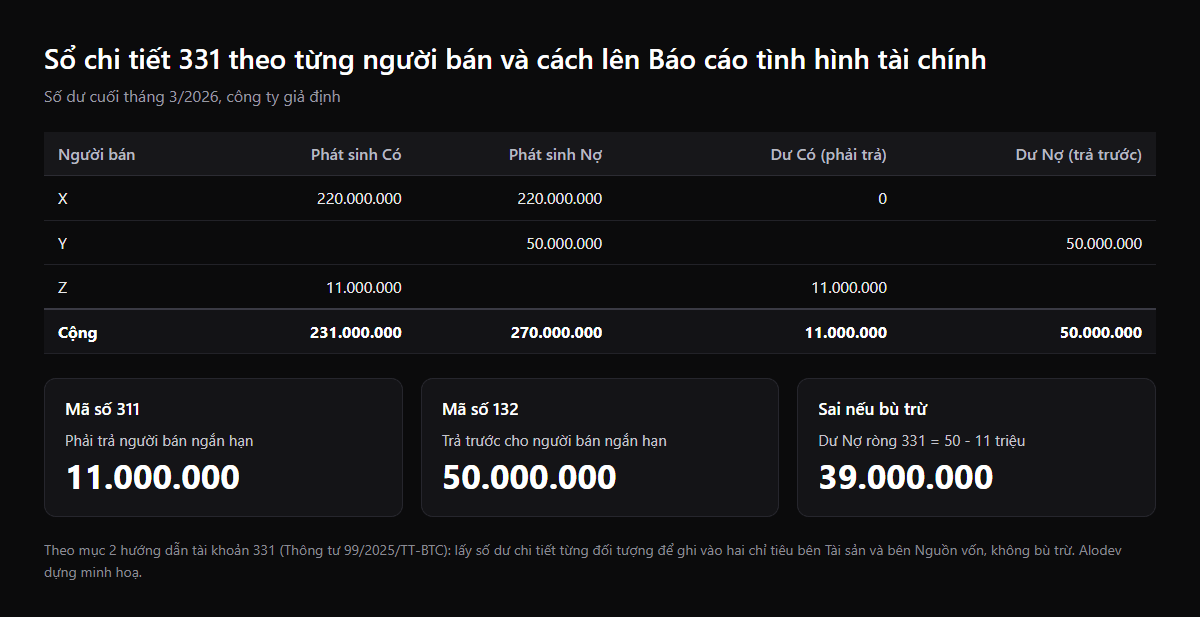
Theo hướng dẫn lập Báo cáo tình hình tài chính tại Phụ lục IV, chỉ tiêu Phải trả người bán ngắn hạn (mã số 311) lấy số dư Có chi tiết của tài khoản 331 mở cho từng người bán; chỉ tiêu Trả trước cho người bán ngắn hạn (mã số 132) lấy phần số dư Nợ chi tiết. Trong ví dụ, tổng tài khoản 331 dư Nợ ròng 39.000.000 đồng, nhưng báo cáo đúng phải ghi 50.000.000 đồng bên tài sản và 11.000.000 đồng bên nguồn vốn. Bù trừ không làm báo cáo lệch cân, nên lỗi này rất khó tự phát hiện.
Tự động hóa công nợ phải trả trong phần mềm
Tài khoản 331 là nơi dữ liệu từ nhiều bộ phận đổ về: mua hàng tạo đơn, kho nhập hàng, kế toán nhận hóa đơn, thủ quỹ hoặc ngân hàng trả tiền. Khi mỗi bộ phận ghi một nơi, công nợ lệch là chuyện hằng tháng. Những việc phần mềm làm tốt hơn người:
- Gắn mọi bút toán 331 với mã nhà cung cấp và số đơn mua hàng; không cho ghi 331 mà thiếu đối tượng, đúng yêu cầu điểm b.
- Đối chiếu ba chiều đơn mua, phiếu nhập kho, hóa đơn điện tử đầu vào trước khi ghi nợ phải trả; hóa đơn điện tử lấy tự động từ cơ quan thuế thay vì gõ lại.
- Lịch trả tiền theo hạn thanh toán, cảnh báo khoản sắp đến hạn và khoản được hưởng chiết khấu nếu trả sớm.
- Báo cáo tuổi nợ và biên bản đối chiếu công nợ gửi nhà cung cấp cuối kỳ, tự tách số dư Nợ và số dư Có theo từng đối tượng khi lập B01-DN.
- Tích hợp ngân hàng: lệnh chi sinh ra từ lịch trả tiền, sao kê về thì tự khớp và ghi Nợ 331 / Có 112.
Phần mềm kế toán đóng gói đã có phân hệ công nợ; phần doanh nghiệp hay thiếu là nối phân hệ đó với hệ thống mua hàng, kho hoặc sản xuất đang dùng riêng. ALODEV làm các tích hợp như vậy và phần mềm quản lý theo yêu cầu khi quy trình mua hàng không khớp mẫu chuẩn.
Câu hỏi thường gặp
331 là tài khoản gì?
Là tài khoản Phải trả cho người bán, thuộc nhóm nợ phải trả trong hệ thống tài khoản tại Phụ lục II Thông tư 99/2025/TT-BTC, dùng theo dõi số phải trả và tình hình thanh toán cho người bán, người cung cấp dịch vụ, nhà thầu xây lắp.
Tài khoản 331 có số dư bên Nợ không?
Có thể có, khi doanh nghiệp đã ứng trước hoặc trả thừa cho một người bán cụ thể. Số dư này phải xét theo từng đối tượng và lên chỉ tiêu Trả trước cho người bán (mã số 132 nếu ngắn hạn), không trừ vào số phải trả người bán khác.
Ứng trước tiền cho nhà cung cấp hạch toán thế nào?
Ghi Nợ 331 (chi tiết nhà cung cấp) / Có 111, 112 theo mục 3.3. Khi nhận hàng và hóa đơn, ghi Nợ 152, 156, 1331 / Có 331; phần ứng trước tự bù vào số phải trả của chính nhà cung cấp đó.
Chiết khấu thanh toán được hưởng ghi vào đâu?
Ghi Nợ 331 / Có 515 Doanh thu hoạt động tài chính (mục 3.6), vì đây là khoản lợi từ việc trả tiền sớm, không phải giảm giá hàng mua.
Khoản phải trả không còn chủ nợ xử lý thế nào?
Khi không xác định được chủ nợ hoặc đã xác định không phải trả và được xử lý ghi tăng thu nhập, ghi Nợ 331 / Có 711 Thu nhập khác (mục 3.8). Nên có quyết định xử lý bằng văn bản kèm hồ sơ đối chiếu.
Tài khoản 331 theo Thông tư 99 có tài khoản cấp 2 không?
Danh mục tại Phụ lục II không in sẵn tài khoản cấp 2 cho 331. Doanh nghiệp mở chi tiết theo đối tượng (từng nhà cung cấp) và có thể mở thêm theo ngắn hạn, dài hạn hoặc theo loại tiền để phục vụ lập báo cáo.