Từ năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026, doanh nghiệp ghi sổ theo Thông tư 99/2025/TT-BTC của Bộ Tài chính (ký ngày 27/10/2025, đăng Công báo từ số 1563 + 1564 đến số 1581 + 1582 ngày 16/11/2025). Điều 31 của thông tư ghi rõ văn bản này thay thế Thông tư 200/2014/TT-BTC. Tài khoản 242 là một trong những tài khoản đổi tên đáng chú ý nhất: không còn là Chi phí trả trước mà là Chi phí chờ phân bổ. Bài này đọc từ hướng dẫn tài khoản 242 trong Phụ lục II của văn bản gốc (Công báo số 1569 + 1570, trang 56, tra ngày 26/09/2026).
Tài khoản 242 là gì: nguyên tắc kế toán theo Thông tư 99
Điểm a khoản 1 hướng dẫn tài khoản 242 định nghĩa: tài khoản này phản ánh các chi phí thực tế đã phát sinh, bao gồm các chi phí đã trả tiền trước và các chi phí chưa trả tiền trước, nhưng có liên quan đến kết quả sản xuất, kinh doanh của nhiều kỳ kế toán, cùng việc phân bổ các khoản đó vào chi phí của các kỳ sau. Cụm từ chưa trả tiền trước là lý do chính của việc đổi tên: một khoản chi phí phục vụ nhiều kỳ vẫn đi qua 242 dù doanh nghiệp còn nợ nhà cung cấp, ví dụ thuê kho 12 tháng nhưng trả tiền theo quý.
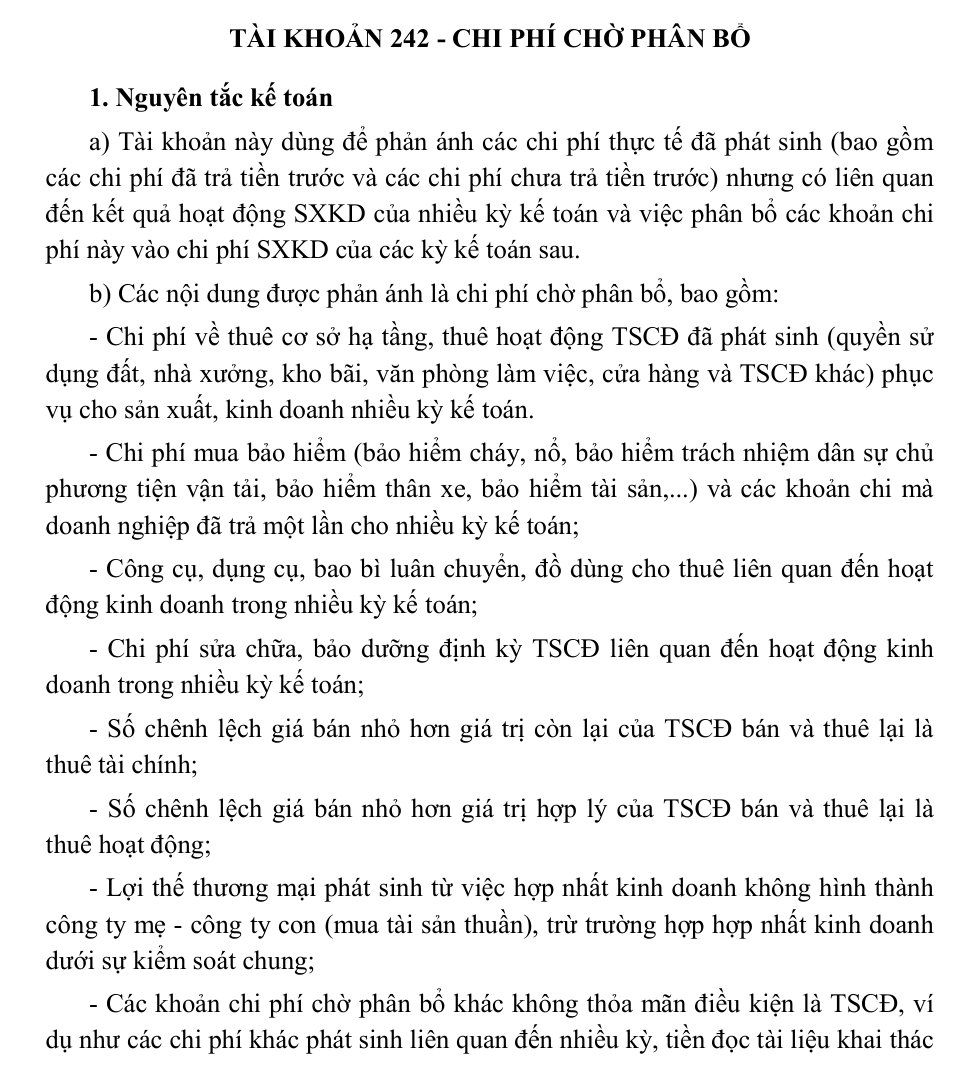
Điểm b liệt kê các nội dung được ghi vào 242. Với doanh nghiệp thương mại, dịch vụ, bốn nhóm đầu là hay gặp nhất:
- Chi phí thuê cơ sở hạ tầng, thuê hoạt động TSCĐ đã phát sinh (quyền sử dụng đất, nhà xưởng, kho bãi, văn phòng, cửa hàng) phục vụ nhiều kỳ kế toán.
- Chi phí mua bảo hiểm (cháy nổ, trách nhiệm dân sự chủ phương tiện, thân xe, tài sản) và các khoản chi đã trả một lần cho nhiều kỳ.
- Công cụ, dụng cụ, bao bì luân chuyển, đồ dùng cho thuê liên quan đến hoạt động kinh doanh nhiều kỳ.
- Chi phí sửa chữa, bảo dưỡng định kỳ TSCĐ liên quan đến nhiều kỳ kế toán.
- Nội dung đặc thù: chênh lệch lỗ trong giao dịch bán và thuê lại TSCĐ, lợi thế thương mại khi mua một hoạt động kinh doanh, chi phí khác liên quan nhiều kỳ nhưng không đủ điều kiện là TSCĐ.
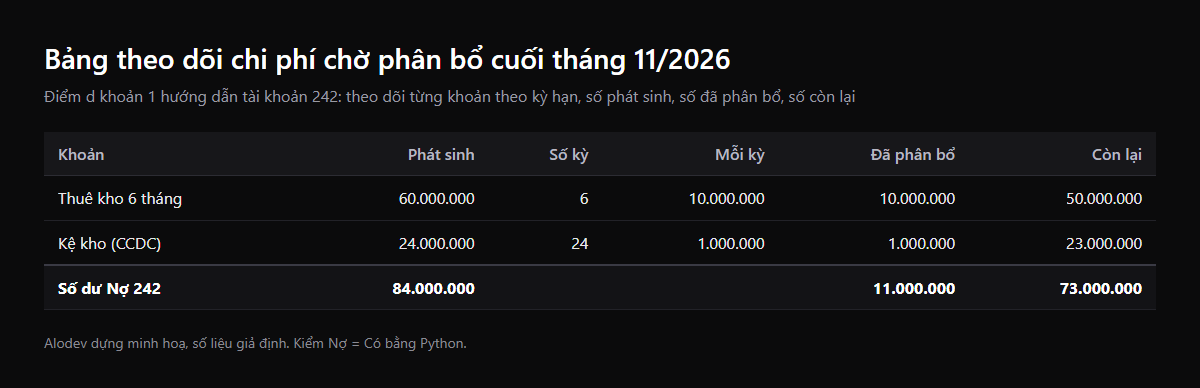
Điểm c giao cho doanh nghiệp tự chọn phương pháp và tiêu thức phân bổ theo tính chất từng khoản. Văn bản đưa hai ví dụ: chi phí sửa chữa, bảo dưỡng định kỳ phân bổ từ khi TSCĐ sửa xong đưa vào dùng đến lần sửa định kỳ kế tiếp; công cụ, dụng cụ, bao bì luân chuyển phân bổ theo thời gian dự kiến sử dụng hữu ích. Điểm d yêu cầu theo dõi chi tiết từng khoản theo kỳ hạn, số đã phát sinh, số đã phân bổ vào từng đối tượng chịu chi phí và số còn lại.
Kết cấu tài khoản 242
| Bên | Nội dung |
|---|---|
| Bên Nợ | Các khoản chi phí chờ phân bổ phát sinh trong kỳ |
| Bên Có | Các khoản chi phí chờ phân bổ đã tính vào chi phí sản xuất, kinh doanh trong kỳ |
| Số dư bên Nợ | Các khoản chi phí chờ phân bổ chưa tính vào chi phí sản xuất, kinh doanh tại thời điểm kết thúc kỳ kế toán |
Tài khoản 242 không có tài khoản cấp 2 trong danh mục Phụ lục II. Doanh nghiệp mở chi tiết theo từng khoản để đáp ứng điểm d. Vì 242 không bao giờ có số dư Có, một số dư Có trên sổ là dấu hiệu phân bổ vượt số phát sinh, cần rà lại ngay.
Cách hạch toán tài khoản 242: các nghiệp vụ thường gặp
| Nghiệp vụ | Nợ | Có | Căn cứ |
|---|---|---|---|
| Phát sinh chi phí phải phân bổ nhiều kỳ | 242; 133 (nếu có) | 111, 112, 153, 331, 334, 338 | Điểm a khoản 3 |
| Định kỳ phân bổ vào chi phí | 623, 627, 635, 641, 642 | 242 | Điểm a khoản 3 |
| Trả trước tiền thuê TSCĐ, cơ sở hạ tầng theo phương thức thuê hoạt động | 242; 133 (nếu có) | 111, 112 | Điểm b khoản 3 |
| Xuất dùng hoặc cho thuê công cụ, dụng cụ, bao bì luân chuyển nhiều kỳ | 242 | 153 | Điểm c khoản 3 |
| Sửa chữa, bảo dưỡng định kỳ TSCĐ hoàn thành, kết chuyển | 242 | 241 (2413) | Điểm d khoản 3 |
Ví dụ giả định: một công ty thương mại (không phải doanh nghiệp thật) trong tháng 11/2026 trả trước tiền thuê kho 6 tháng là 60.000.000 đồng, thuế GTGT 10% là 6.000.000 đồng, chuyển khoản; đồng thời xuất một bộ kệ kho trị giá 24.000.000 đồng từ tài khoản 153, dự kiến dùng 24 tháng. Cuối tháng, công ty phân bổ tiền thuê kho 60.000.000 / 6 = 10.000.000 đồng và giá trị kệ 24.000.000 / 24 = 1.000.000 đồng vào chi phí bán hàng vì kho phục vụ khâu bán hàng.
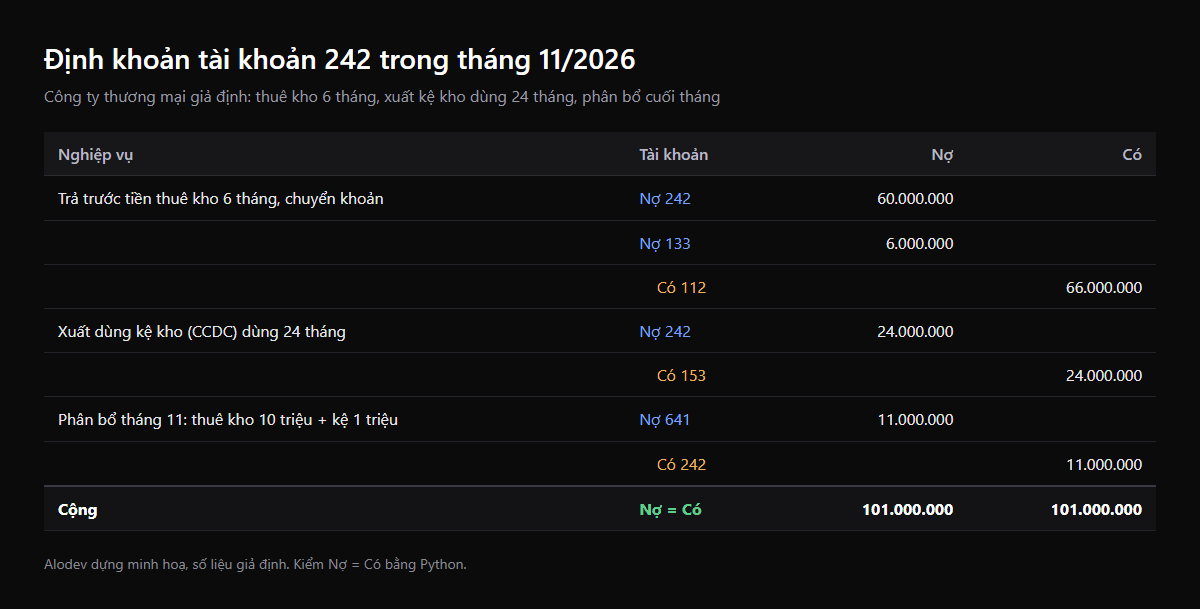
Sau bút toán phân bổ, số dư Nợ 242 cuối tháng là 60.000.000 + 24.000.000 - 11.000.000 = 73.000.000 đồng, gồm 50.000.000 đồng tiền thuê còn 5 tháng và 23.000.000 đồng giá trị kệ còn 23 tháng. Bảng dưới là dạng sổ chi tiết mà điểm d khoản 1 yêu cầu.
So với Thông tư 200: đổi tên và mở rộng phạm vi
Số hiệu 242 giữ nguyên, nên số dư cuối năm 2025 chuyển sang năm 2026 không cần đổi tài khoản. Khác biệt kiểm chứng được là tên gọi: Thông tư 200 dùng tên Chi phí trả trước, Thông tư 99 dùng tên Chi phí chờ phân bổ và nói rõ tài khoản bao gồm cả chi phí chưa trả tiền trước. Hệ quả thực tế là hai việc:
- Rà danh mục tài khoản trong phần mềm và mẫu sổ để đổi tên hiển thị của 242, tránh báo cáo in ra tên cũ.
- Với các hợp đồng dịch vụ nhiều kỳ đã nhận hóa đơn nhưng chưa trả tiền, ghi Nợ 242, Có 331 khi phát sinh thay vì chờ đến lúc thanh toán mới ghi nhận, rồi phân bổ theo kỳ như khoản trả trước.
Thông tư 99 cũng tách 2414 Nâng cấp, cải tạo TSCĐ khỏi 2413. Chỉ chi phí sửa chữa, bảo dưỡng định kỳ đi từ 2413 sang 242 để phân bổ dần; chi phí nâng cấp, cải tạo làm tăng năng lực hoặc kéo dài thời gian sử dụng thì ghi tăng nguyên giá TSCĐ, không đi qua 242.
Theo dõi tài khoản 242 trong phần mềm: tự động hoá được gì
242 là tài khoản dễ sai vì mỗi khoản có lịch phân bổ riêng, kéo dài nhiều tháng, và người lập bút toán ban đầu thường không phải người phân bổ cuối kỳ. Lỗi hay gặp khi làm bằng bảng tính: quên phân bổ một tháng, phân bổ vượt số còn lại, số dư sổ cái lệch bảng chi tiết.
- Dữ liệu cần có cho mỗi khoản: mã khoản, chứng từ gốc (hóa đơn điện tử, hợp đồng), tổng giá trị, ngày bắt đầu, số kỳ hoặc tiêu thức phân bổ, bộ phận sử dụng (quyết định tài khoản chi phí đối ứng).
- Tự động được: sinh bút toán phân bổ hàng tháng từ lịch, chặn phân bổ vượt số còn lại, đối chiếu tổng chi tiết với số dư sổ cái trước khi khoá sổ, cảnh báo khoản sắp hết kỳ để chuẩn bị gia hạn hợp đồng thuê.
- Liên kết chứng từ: khi đọc hóa đơn điện tử đầu vào, phần mềm gợi ý đưa vào 242 nếu nội dung là thuê, bảo hiểm, dịch vụ nhiều kỳ, để kế toán xác nhận thay vì gõ tay.
- Chuyển đổi từ Thông tư 200: nhập số dư đầu kỳ 242 theo từng khoản với số kỳ còn lại, không nhập một con số tổng, nếu không lịch phân bổ năm 2026 sẽ phải dựng lại bằng tay.
Phần mềm kế toán đóng gói đều có phân hệ phân bổ chi phí, đủ cho phần lớn doanh nghiệp. Làm riêng chỉ đáng khi 242 phải gắn với dữ liệu nằm ở hệ thống khác, ví dụ hợp đồng thuê mặt bằng của chuỗi cửa hàng quản lý trong hệ thống vận hành, hoặc cần phân bổ theo sản lượng thực tế lấy từ dây chuyền. Khi đó, bài toán là nối dữ liệu hai hệ thống (xem mục phần mềm theo yêu cầu và vận hành nội bộ, ERP ở cuối bài). Rủi ro khi triển khai là đổi lịch phân bổ giữa năm mà không lưu vết; phần mềm tốt phải giữ lịch sử chỉnh sửa của từng khoản.
Câu hỏi thường gặp
242 là tài khoản gì?
Theo Thông tư 99/2025/TT-BTC, 242 là tài khoản Chi phí chờ phân bổ, thuộc nhóm tài sản, dùng để ghi các chi phí đã phát sinh liên quan nhiều kỳ kế toán và phân bổ dần vào chi phí từng kỳ. Số dư luôn ở bên Nợ.
Tài khoản 242 có tài khoản cấp 2 không?
Không. Danh mục tại Phụ lục II Thông tư 99 chỉ có tài khoản cấp 1 là 242. Doanh nghiệp tự mở tài khoản chi tiết hoặc mã đối tượng theo từng khoản để theo dõi như yêu cầu tại điểm d khoản 1.
Công cụ dụng cụ giá trị nhỏ có phải đưa vào 242 không?
Thông tư 99 chỉ yêu cầu đưa vào 242 công cụ, dụng cụ liên quan hoạt động kinh doanh nhiều kỳ, và để doanh nghiệp tự chọn tiêu thức phân bổ theo tính chất, mức độ từng loại chi phí. Công cụ giá trị nhỏ, dùng chủ yếu trong một kỳ thì ghi thẳng vào chi phí khi xuất dùng. Nên quy định ngưỡng cụ thể trong quy chế tài chính nội bộ để áp dụng nhất quán.
Chi phí trả trước dưới 12 tháng và trên 12 tháng có tách tài khoản không?
Trên sổ vẫn dùng chung 242. Khi lập báo cáo tình hình tài chính, kế toán tách phần sẽ phân bổ trong 12 tháng tới vào chỉ tiêu ngắn hạn và phần còn lại vào chỉ tiêu dài hạn, dựa trên sổ chi tiết theo kỳ hạn.
Số dư 242 năm 2025 theo Thông tư 200 chuyển sang năm 2026 thế nào?
Giữ nguyên số hiệu 242, chỉ đổi tên hiển thị thành Chi phí chờ phân bổ. Nên chuyển số dư theo từng khoản chi tiết kèm số kỳ còn lại để lịch phân bổ năm 2026 chạy tiếp mà không phải tính lại.