Kiểm soát nội bộ thường bị hiểu nhầm là một bộ quy trình phức tạp chỉ tập đoàn niêm yết mới cần. Thực tế, nguyên nhân phổ biến khiến doanh nghiệp nhỏ mất tiền vì gian lận hoặc sai sót nội bộ thường không phải vì thiếu công nghệ hiện đại, mà vì thiếu những nguyên tắc kiểm soát cơ bản nhất như tách biệt người duyệt chi và người thực hiện chi.
Năm nguyên tắc cơ bản của kiểm soát nội bộ
- Môi trường kiểm soát: thái độ và cam kết của lãnh đạo với sự trung thực, minh bạch, vì nhân viên thường làm theo cách lãnh đạo thực sự hành xử, không chỉ theo quy định viết trên giấy.
- Đánh giá rủi ro: xác định những điểm trong quy trình dễ xảy ra sai sót hoặc gian lận nhất để ưu tiên kiểm soát trước.
- Hoạt động kiểm soát: các quy tắc cụ thể như tách nhiệm vụ, phê duyệt theo hạn mức, đối chiếu số liệu định kỳ.
- Thông tin và truyền thông: đảm bảo thông tin cần thiết tới đúng người ra quyết định kịp thời, không bị giữ lại hoặc chậm trễ.
- Giám sát: rà soát định kỳ xem các hoạt động kiểm soát có thực sự được thực hiện đúng như thiết kế hay chỉ tồn tại trên giấy.
Ba lớp kiểm soát dễ triển khai nhất cho doanh nghiệp nhỏ
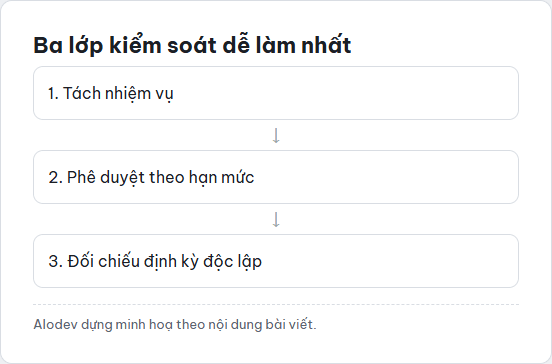
Tách nhiệm vụ
Người đề nghị chi không nên là người phê duyệt chi, và người phê duyệt không nên đồng thời là người thực hiện chuyển tiền. Ở doanh nghiệp rất nhỏ khó tách hoàn toàn vì ít người, nhưng nên tách được ít nhất giữa người đề nghị và người phê duyệt, ngay cả khi cùng một người thực hiện thao tác chuyển khoản sau đó.
Phê duyệt theo hạn mức
Đặt ngưỡng tiền cụ thể để xác định cấp nào được duyệt khoản chi nào, tương tự nội dung trong quy chế chi tiêu nội bộ, giúp tránh tình trạng một người có thể duyệt chi số tiền lớn mà không ai khác biết.
Đối chiếu định kỳ độc lập
Định kỳ có một người không trực tiếp tham gia vào giao dịch hằng ngày đối chiếu lại số liệu, ví dụ đối chiếu tồn kho sổ sách với tồn kho thực tế, đối chiếu số dư ngân hàng với sổ kế toán, để phát hiện chênh lệch sớm thay vì để dồn tới cuối năm mới kiểm tra.
Kiểm toán nội bộ khác kiểm soát nội bộ ở đâu
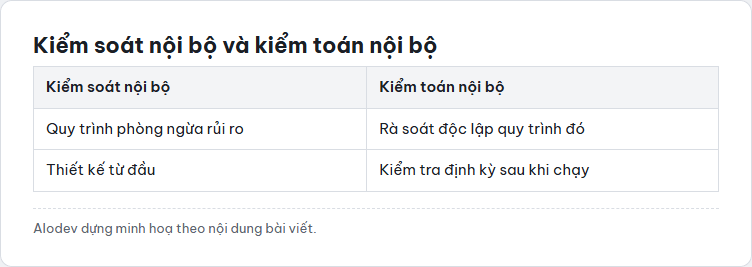
Kiểm soát nội bộ là các quy trình và quy tắc được thiết kế để phòng ngừa rủi ro ngay từ đầu. Kiểm toán nội bộ là hoạt động độc lập rà soát xem các quy trình kiểm soát đó có đang hoạt động đúng như thiết kế hay không, thường thực hiện định kỳ bởi một bộ phận hoặc cá nhân không tham gia trực tiếp vào các giao dịch được kiểm tra. Doanh nghiệp nhỏ chưa cần bộ phận kiểm toán nội bộ riêng, nhưng nên có ai đó, kể cả chủ doanh nghiệp, định kỳ rà soát độc lập một số giao dịch ngẫu nhiên.
Phần mềm giúp kiểm soát không phụ thuộc lòng tin
Một phần mềm quản lý có phân quyền rõ ràng và lưu vết mọi thao tác giúp chuyển kiểm soát nội bộ từ việc dựa vào lòng tin cá nhân sang dựa vào cơ chế hệ thống, ví dụ tự động chặn một nhân viên vừa tạo phiếu chi vừa tự duyệt phiếu đó, hoặc gửi cảnh báo khi có giao dịch bất thường vượt hạn mức thông thường.
ALODEV hỗ trợ xây dựng kiểm soát nội bộ qua phần mềm
ALODEV có thể tư vấn thiết kế luồng phân quyền và phê duyệt trong phần mềm quản lý theo đúng nguyên tắc tách nhiệm vụ, phù hợp với quy mô nhân sự thực tế của doanh nghiệp, thay vì áp một khung kiểm soát phức tạp vốn chỉ dành cho công ty niêm yết.
Kiểm soát nội bộ trong môi trường làm việc từ xa
Khi nhân viên làm việc từ xa hoặc phân tán nhiều địa điểm, việc kiểm soát nội bộ dựa vào quan sát trực tiếp như trước đây không còn khả thi. Doanh nghiệp cần chuyển sang kiểm soát qua hệ thống: mọi phê duyệt, đề nghị chi đều thực hiện qua phần mềm có ghi lại thời gian và người thực hiện, giúp duy trì được mức độ kiểm soát tương đương dù không còn ngồi cùng văn phòng để giám sát trực tiếp.
Câu hỏi thường gặp
Doanh nghiệp gia đình có cần kiểm soát nội bộ không
Có, thậm chí đây là nhóm dễ bỏ qua kiểm soát nội bộ nhất vì tin tưởng tuyệt đối vào người thân, trong khi rủi ro sai sót hoặc tranh chấp nội bộ khi doanh nghiệp lớn dần vẫn hoàn toàn có thể xảy ra.
Với đội chỉ ba bốn người thì tách nhiệm vụ thế nào cho khả thi
Có thể tách theo mức tối thiểu: người đề nghị chi khác người phê duyệt, còn việc thực hiện chuyển khoản có thể do người phê duyệt làm luôn nếu không đủ người, miễn có ít nhất một bước tách biệt thay vì một người làm toàn bộ.
Kiểm soát nội bộ có làm chậm tốc độ ra quyết định không
Nếu thiết kế hạn mức hợp lý, các khoản chi nhỏ thường ngày vẫn được duyệt nhanh ở cấp thấp, chỉ khoản lớn mới cần thêm bước, nên không nhất thiết làm chậm vận hành nếu áp dụng đúng mức.
Bao lâu nên rà soát lại hệ thống kiểm soát nội bộ một lần
Nên rà soát ít nhất mỗi năm một lần hoặc ngay khi có thay đổi lớn về nhân sự, quy trình hay quy mô kinh doanh, để đảm bảo các quy tắc kiểm soát vẫn phù hợp với thực tế vận hành hiện tại.
Phát hiện gian lận nội bộ rồi thì nên xử lý theo hướng nào
Nên xử lý theo quy trình đã có trong nội quy lao động và tham khảo ý kiến pháp lý nếu giá trị thiệt hại lớn, đồng thời rà soát lại lỗ hổng kiểm soát đã để việc đó xảy ra để tránh lặp lại với người khác.