Thông tư 99/2025/TT-BTC có hiệu lực từ 01/01/2026 và thay Thông tư 200/2014/TT-BTC cho năm tài chính bắt đầu từ hoặc sau ngày đó (Điều 31). Tài khoản 334 là tài khoản mà gần như doanh nghiệp nào cũng dùng mỗi tháng. Phần hướng dẫn trong Thông tư 99 ngắn: một câu nguyên tắc, kết cấu và mười nhóm bút toán. Bài đọc từ hướng dẫn tài khoản 334 trong Phụ lục II trên Công báo số 1571 + 1572 ngày 16/11/2025, trang 2 (tra ngày 26/09/2026).
Tài khoản 334 dùng để làm gì
Khoản 1 hướng dẫn tài khoản 334 chỉ có một câu: tài khoản này phản ánh các khoản phải trả và tình hình thanh toán các khoản phải trả cho người lao động của doanh nghiệp về tiền lương, tiền công, tiền thưởng, bảo hiểm xã hội trả theo lương và các khoản phải trả khác thuộc về thu nhập của người lao động. Từ các bút toán ở khoản 3 có thể thấy những khoản đi qua 334:
- Tiền lương, phụ cấp theo quy định (điểm a).
- Tiền thưởng, tính vào chi phí hoặc trích từ quỹ khen thưởng (điểm b).
- Tiền bảo hiểm xã hội ốm đau, thai sản, tai nạn phải trả cho người lao động (điểm c).
- Tiền lương nghỉ phép thực tế phải trả (điểm d).
- Các khoản khác như tiền ăn ca, tiền nhà, tiền điện thoại, học phí, thẻ hội viên (điểm k).
- Lương, thưởng trả bằng sản phẩm, hàng hóa (điểm i).
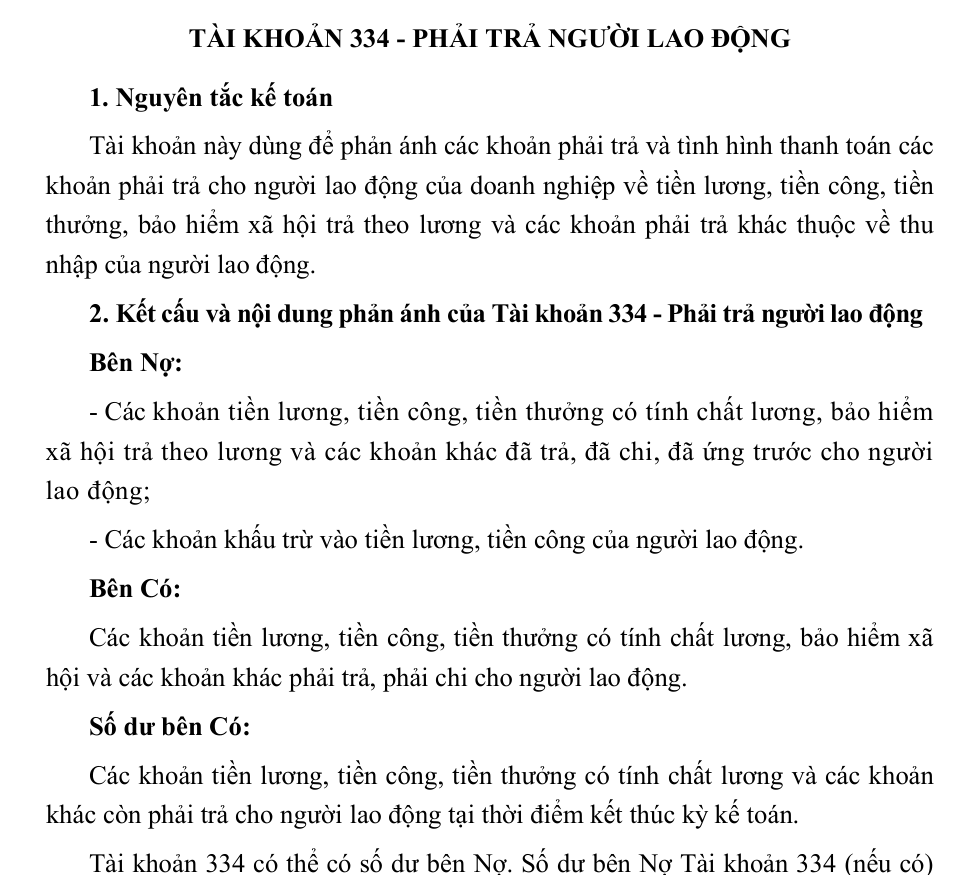
Kết cấu tài khoản 334
| Bên | Nội dung |
|---|---|
| Bên Nợ | Tiền lương, tiền công, tiền thưởng có tính chất lương, bảo hiểm xã hội và các khoản khác đã trả, đã chi, đã ứng trước cho người lao động; các khoản khấu trừ vào tiền lương, tiền công |
| Bên Có | Tiền lương, tiền công, tiền thưởng có tính chất lương, bảo hiểm xã hội và các khoản khác phải trả, phải chi cho người lao động |
| Số dư bên Có | Các khoản còn phải trả cho người lao động tại thời điểm kết thúc kỳ kế toán |
| Số dư bên Nợ (nếu có) | Số tiền đã trả lớn hơn số phải trả |
Cách hạch toán tài khoản 334: đi qua một bảng lương
| Nghiệp vụ | Nợ | Có | Điểm |
|---|---|---|---|
| Tính tiền lương, phụ cấp phải trả | 622, 623, 627, 641, 642, 241 | 334 | a |
| Tiền thưởng (tính vào chi phí hoặc từ quỹ khen thưởng) | 622, 623, 627, 641, 642, 241 hoặc 3531 | 334 | b |
| Bảo hiểm xã hội ốm đau, thai sản, tai nạn phải trả | 3383 | 334 | c |
| Lương nghỉ phép thực tế phải trả | Chi phí liên quan hoặc 335 (nếu đã trích trước) | 334 | d |
| Khấu trừ tạm ứng, bảo hiểm, tiền bồi thường | 334 | 138, 141, 338 | đ |
| Khấu trừ thuế TNCN | 334 | 3335 | e |
| Ứng trước, thực trả lương | 334 | 111, 112 | g, h |
| Trả lương, thưởng bằng sản phẩm, hàng hóa | 334 | 511; 33311 | i |
| Tiền ăn ca, tiền nhà, điện thoại, học phí | 622, 623, 627, 641, 642 | 334 | k |
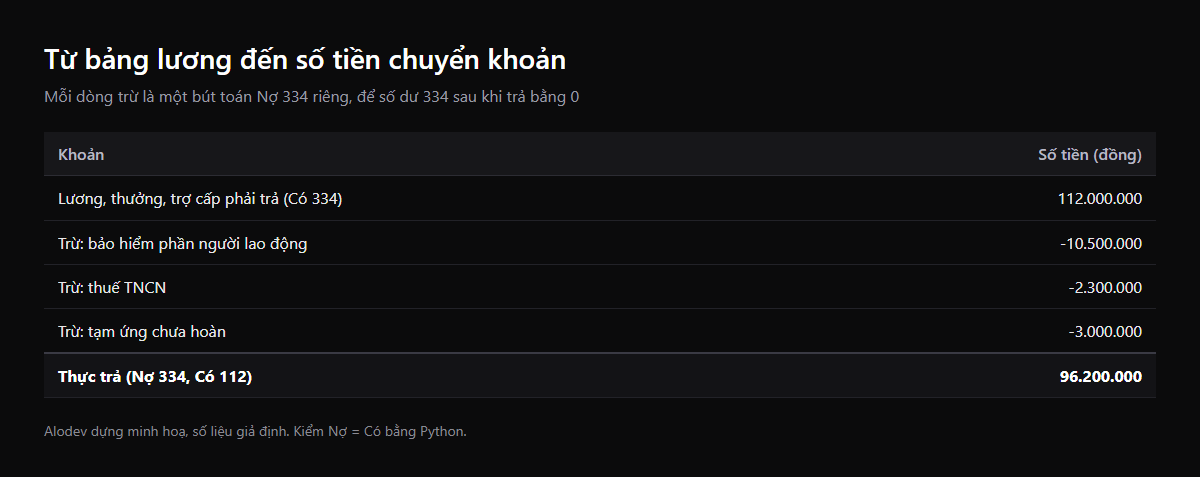
Ví dụ giả định: một công ty 5 người (không phải doanh nghiệp thật). Lương tháng 11/2026 phải trả 100.000.000 đồng, trong đó bộ phận bán hàng 60.000.000 đồng, bộ phận quản lý 40.000.000 đồng. Công ty chi thưởng 10.000.000 đồng từ quỹ khen thưởng. Một nhân viên nghỉ ốm, khoản trợ cấp ốm đau bảo hiểm xã hội chi trả qua công ty là 2.000.000 đồng. Các khoản khấu trừ: bảo hiểm phần người lao động 10.500.000 đồng, thuế TNCN 2.300.000 đồng, tạm ứng chưa hoàn 3.000.000 đồng. Để bài tập trung vào tài khoản, các số khấu trừ là số giả định; cách tính mức đóng và thuế xem ở công cụ /lab/muc-dong-bhxh và /lab/tncn.
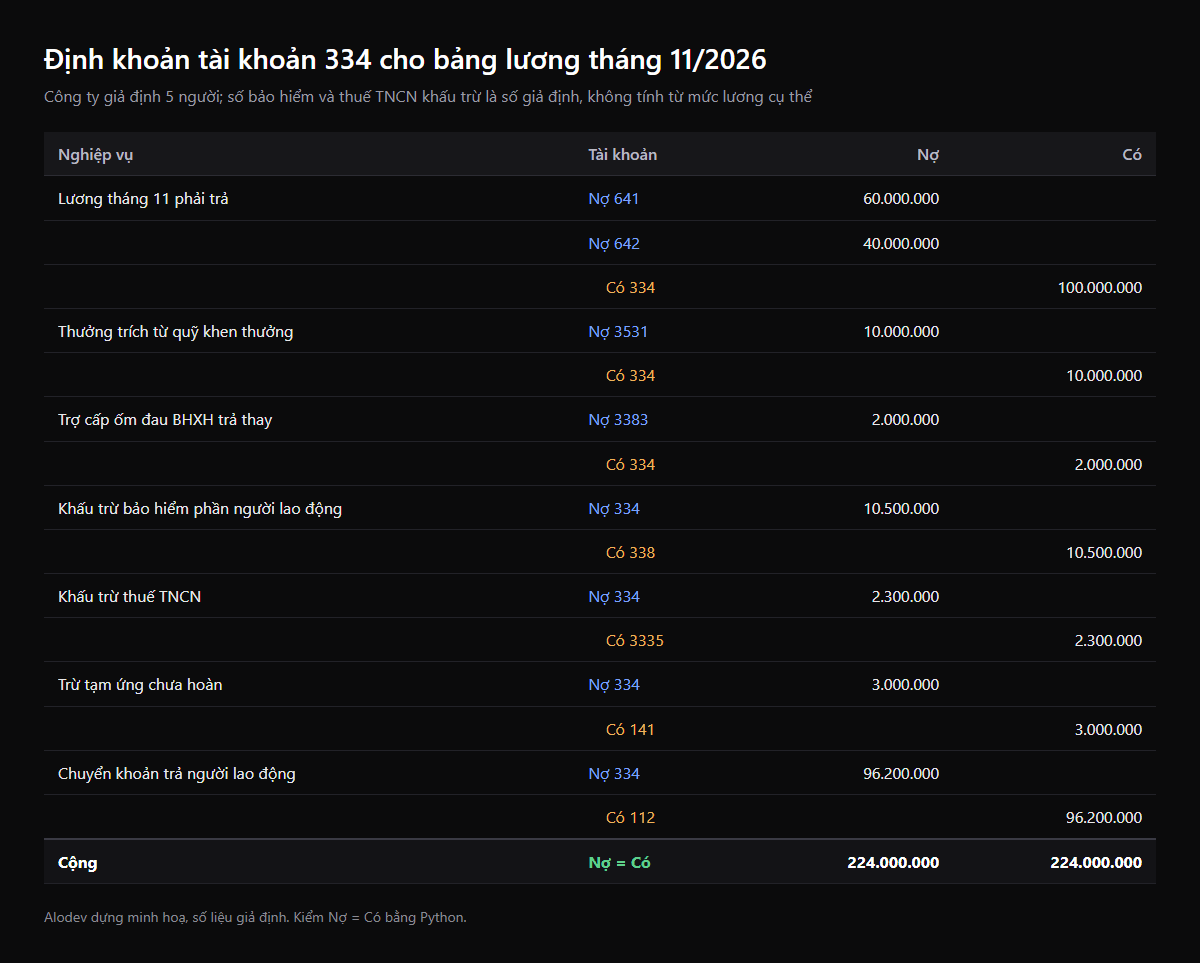
Số thực trả là 100.000.000 + 10.000.000 + 2.000.000 - 10.500.000 - 2.300.000 - 3.000.000 = 96.200.000 đồng. Sau khi chuyển khoản, số dư 334 về 0. Nếu cuối tháng còn số dư Có, đó là lương đã tính nhưng chưa trả; nếu có số dư Nợ, công ty đã trả hoặc ứng nhiều hơn số phải trả.
So với Thông tư 200: không còn 3341, 3348 trong danh mục
Thông tư 200 chia 334 thành hai tài khoản cấp 2: 3341 Phải trả công nhân viên và 3348 Phải trả người lao động khác (theo hướng dẫn tài khoản 334 Thông tư 200/2014/TT-BTC, tra trên thuvienphapluat.vn ngày 26/09/2026). Danh mục tại Phụ lục II Thông tư 99 chỉ có tài khoản cấp 1 là 334, và các bút toán trong hướng dẫn mới đều ghi 334 không kèm tài khoản cấp 2.
Doanh nghiệp vẫn có thể giữ chi tiết 3341, 3348 nếu cần tách nhân viên chính thức và lao động thời vụ: khoản 2 Điều 11 Thông tư 99 cho phép tự bổ sung tài khoản chi tiết khi ban hành quy chế hạch toán nội bộ, miễn không làm thay đổi chỉ tiêu báo cáo tài chính. Việc cần làm khi chuyển đổi là thống nhất lựa chọn đó và cập nhật danh mục tài khoản trong phần mềm.
Tự động hoá từ chấm công đến bút toán 334
334 là điểm cuối của một chuỗi dữ liệu dài: chấm công, ca làm, làm thêm giờ, nghỉ phép, phụ cấp, thưởng, bảo hiểm, thuế TNCN, tạm ứng. Sai ở bất kỳ mắt xích nào đều hiện ra ở số dư 334 hoặc ở khiếu nại của người lao động. Doanh nghiệp càng đông người, chi phí đối soát tay càng lớn.
- Dữ liệu cần chuẩn hoá: mã nhân viên dùng chung giữa nhân sự và kế toán; bộ phận (quyết định tài khoản chi phí 622, 627, 641, 642); lương đóng bảo hiểm; số người phụ thuộc; tài khoản ngân hàng nhận lương.
- Tự động được: tính bảng lương từ bảng chấm công đã duyệt; sinh bút toán 334 theo bộ phận; sinh bút toán khấu trừ bảo hiểm, thuế TNCN, tạm ứng; xuất tệp chuyển lương hàng loạt; đối chiếu số dư 334 bằng 0 sau khi chi trả.
- Khi nào dùng phần mềm đóng gói: công ty dưới vài chục người, lương cố định, ít phụ cấp. Khi nào làm riêng: lương theo sản phẩm, theo ca, theo KPI, nhiều chi nhánh, hoặc dữ liệu chấm công nằm ở hệ thống riêng cần nối vào kế toán.
- Rủi ro khi triển khai: bảng lương chạy lại sau khi đã hạch toán mà không có cơ chế điều chỉnh, làm bút toán 334 bị ghi hai lần. Cần khoá kỳ lương sau khi duyệt và chỉ điều chỉnh bằng bút toán bổ sung.
Có thể thử tính một bảng lương mẫu bằng công cụ /lab/bang-luong và /lab/bang-cham-cong của Alodev trước khi quyết định có cần phần mềm riêng.
Câu hỏi thường gặp
Tài khoản 334 là gì?
334 là tài khoản Phải trả người lao động, thuộc nhóm nợ phải trả, theo dõi tiền lương, tiền công, tiền thưởng, bảo hiểm xã hội trả theo lương và các khoản khác phải trả người lao động của doanh nghiệp. Số dư thường ở bên Có.
Thông tư 99 còn tài khoản 3341 và 3348 không?
Danh mục Phụ lục II Thông tư 99 không in tài khoản cấp 2 cho 334. Doanh nghiệp muốn tách chi tiết như trước thì tự mở tài khoản chi tiết và ghi trong quy chế hạch toán nội bộ theo khoản 2 Điều 11.
Tiền lương trả cho người thuê khoán, cộng tác viên có ghi vào 334 không?
334 dành cho người lao động của doanh nghiệp. Khoản trả thù lao, dịch vụ cho cá nhân bên ngoài theo mục 3.6 điểm b hướng dẫn tài khoản 333 ghi thẳng vào chi phí (Nợ 623, 627, 641, 642) hoặc qua 331, đồng thời khấu trừ thuế TNCN vào 3335.
Tài khoản 334 có số dư bên Nợ nghĩa là gì?
Là số đã trả, đã ứng cho người lao động lớn hơn số phải trả, ví dụ ứng lương giữa tháng nhiều hơn phần lương đã tính. Cần rà lại vì số dư Nợ kéo dài thường là khoản ứng chưa được khấu trừ hoặc chi trả trùng.
Trợ cấp ốm đau do bảo hiểm xã hội chi trả hạch toán thế nào?
Theo điểm c khoản 3, khi tính số bảo hiểm xã hội phải trả cho người lao động ghi Nợ 3383, Có 334; khi chi trả cho người lao động ghi Nợ 334, Có 111, 112.