Thông tư 99/2025/TT-BTC thay thế Thông tư 200/2014/TT-BTC từ năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026 (Điều 31). Tài khoản 133 giữ số hiệu, tên và hai tài khoản cấp 2. Cái đáng đọc lại là cách văn bản mới mô tả việc xử lý thuế đầu vào không được khấu trừ và thuế của hàng mua bị tổn thất. Bài đọc từ hướng dẫn tài khoản 133 trong Phụ lục II trên Công báo số 1565 + 1566 ngày 16/11/2025 (tra ngày 26/09/2026).
Nguyên tắc kế toán tài khoản 133
- Điểm a: tài khoản phản ánh số thuế GTGT đầu vào được khấu trừ, đã khấu trừ và còn được khấu trừ của doanh nghiệp.
- Điểm b: phải hạch toán riêng thuế đầu vào được khấu trừ và không được khấu trừ. Không tách riêng được thì ghi toàn bộ vào 133, cuối kỳ xác định phần được và không được khấu trừ theo pháp luật thuế GTGT.
- Điểm c: phần không được khấu trừ tính vào giá trị tài sản mua, giá vốn hàng bán hoặc chi phí sản xuất, kinh doanh tùy trường hợp.
- Điểm d: xác định số được khấu trừ, kê khai, quyết toán, nộp thuế phải theo đúng pháp luật về thuế GTGT.
Điểm d là lời nhắc quan trọng: Thông tư 99 là chế độ kế toán, không quyết định khoản nào được khấu trừ. Điều kiện khấu trừ do Luật Thuế GTGT và văn bản hướng dẫn quy định, và có thể thay đổi độc lập với chế độ kế toán. Kế toán ghi 133 theo kết quả áp dụng các điều kiện đó.
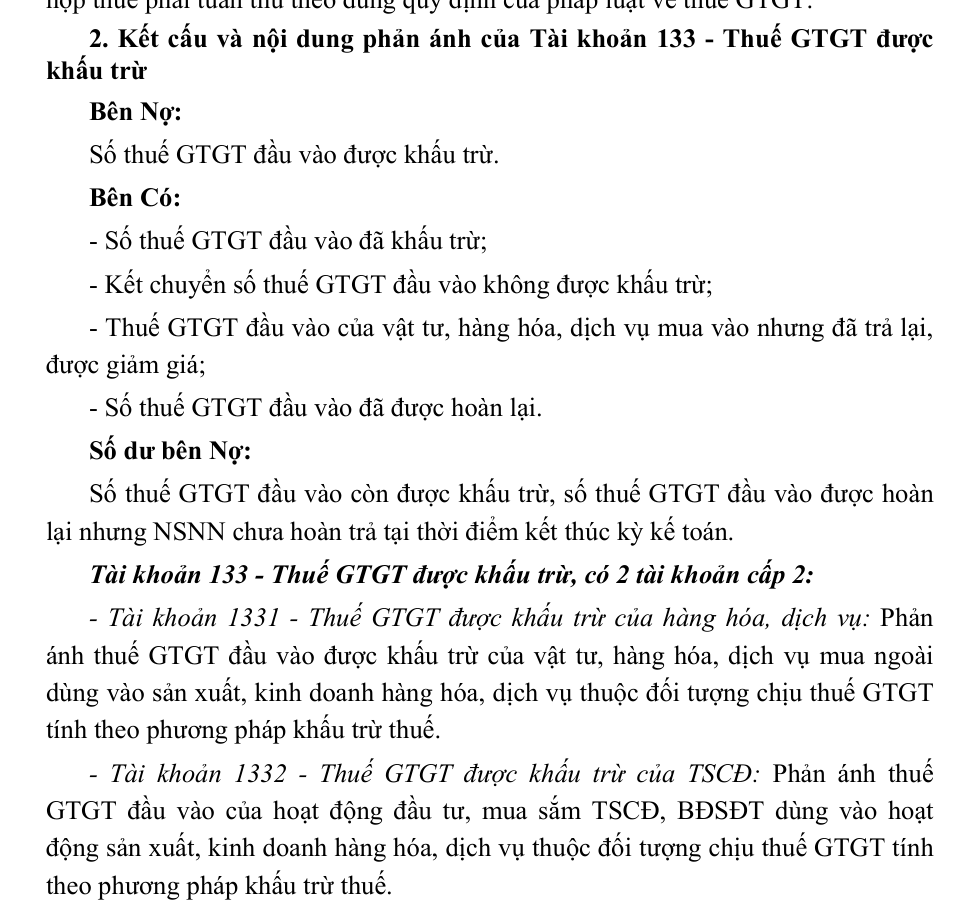
Kết cấu tài khoản 133, TK 1331 và 1332
| Bên | Nội dung |
|---|---|
| Bên Nợ | Số thuế GTGT đầu vào được khấu trừ |
| Bên Có | Số thuế đầu vào đã khấu trừ; kết chuyển số không được khấu trừ; thuế đầu vào của hàng mua đã trả lại, được giảm giá; số thuế đầu vào đã được hoàn lại |
| Số dư bên Nợ | Số thuế đầu vào còn được khấu trừ; số thuế được hoàn nhưng ngân sách chưa hoàn trả tại thời điểm kết thúc kỳ kế toán |
| Tài khoản | Tên | Phản ánh |
|---|---|---|
| 1331 | Thuế GTGT được khấu trừ của hàng hóa, dịch vụ | Thuế đầu vào của vật tư, hàng hóa, dịch vụ mua ngoài dùng cho sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế theo phương pháp khấu trừ |
| 1332 | Thuế GTGT được khấu trừ của TSCĐ | Thuế đầu vào của hoạt động đầu tư, mua sắm TSCĐ, bất động sản đầu tư dùng cho sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế theo phương pháp khấu trừ |
Tách 1331 và 1332 có ích khi đề nghị hoàn thuế và khi theo dõi thuế đầu vào của dự án đầu tư, vì thuế đầu vào của TSCĐ thường lớn và phát sinh theo đợt. Doanh nghiệp nộp thuế theo phương pháp trực tiếp không dùng 133; thuế GTGT đầu vào tính luôn vào giá trị hàng mua hoặc chi phí.
Cách hạch toán tài khoản 133
| Nghiệp vụ | Nợ | Có | Mục |
|---|---|---|---|
| Mua hàng tồn kho, TSCĐ, bất động sản đầu tư | 152, 153, 156, 211, 213, 217; 133 (1331, 1332) | 111, 112, 331 | 3.1 |
| Mua vật tư, dịch vụ dùng ngay | 241, 242, 621, 623, 627, 641, 642; 1331 | 111, 112, 331 | 3.2 |
| Mua hàng giao bán ngay không qua kho | 632; 1331 | 111, 112, 331 | 3.3 |
| Thuế GTGT hàng nhập khẩu được khấu trừ | 133 (1331, 1332) | 33312 | 3.4 |
| Hàng mua trả lại hoặc được giảm giá | 111, 112, 331 | 133; 152, 153, 156, 211 | 3.5 |
| Cuối kỳ xác định phần không được khấu trừ | 152, 156, 211, 627, 632, 641, 642 | 1331 | 3.6 b |
| Hàng mua bị tổn thất, thuế không được khấu trừ, chờ xử lý | 1381 | 133 | 3.7 |
| Cuối kỳ khấu trừ với thuế đầu ra | 33311 | 133 | 3.8 |
| Nhận tiền hoàn thuế GTGT | 111, 112 | 1331 | 3.9 |
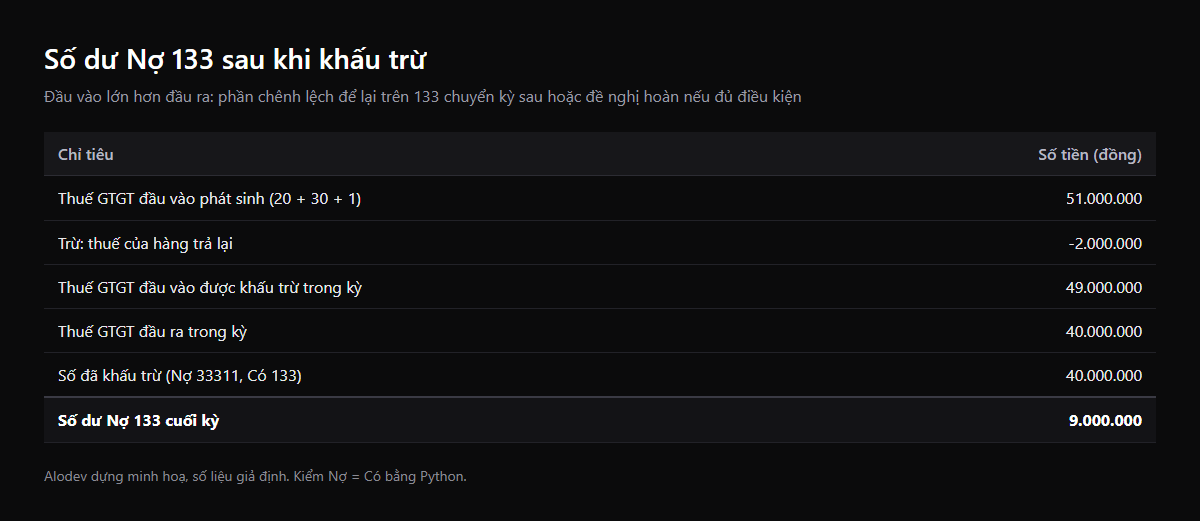
Ví dụ giả định: một công ty thương mại (không phải doanh nghiệp thật) nộp thuế theo phương pháp khấu trừ, thuế suất 10%. Trong kỳ: mua hàng hóa 200.000.000 đồng chưa trả tiền, thuế 20.000.000 đồng; mua máy đóng gói 300.000.000 đồng, thuế 30.000.000 đồng, chuyển khoản; thuê dịch vụ quảng cáo 10.000.000 đồng, thuế 1.000.000 đồng; trả lại một phần hàng mua trị giá 20.000.000 đồng, thuế 2.000.000 đồng. Thuế GTGT đầu ra trong kỳ là 40.000.000 đồng.
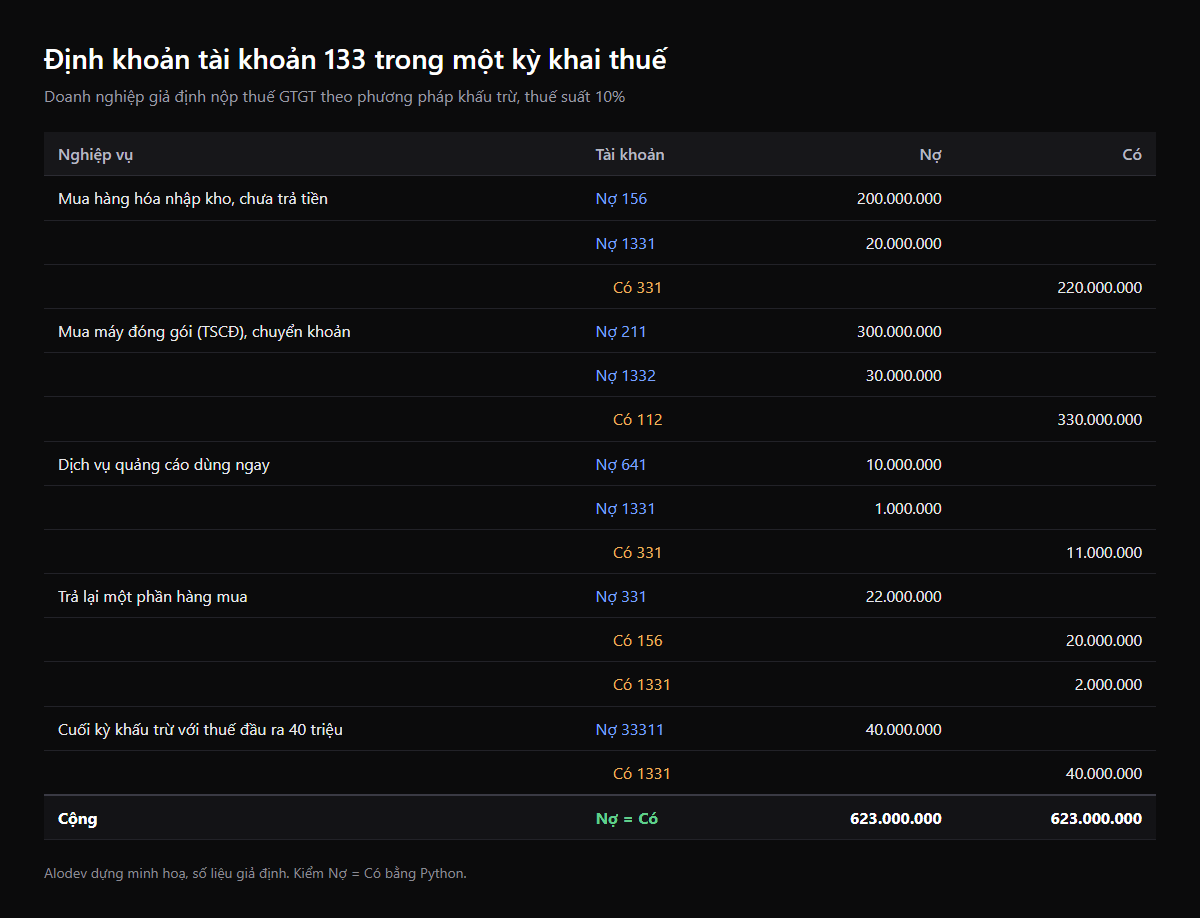
Thuế đầu vào được khấu trừ trong kỳ là 20.000.000 + 30.000.000 + 1.000.000 - 2.000.000 = 49.000.000 đồng. Đầu ra chỉ có 40.000.000 đồng, nên chỉ khấu trừ được 40.000.000 đồng; thuế GTGT phải nộp kỳ này bằng 0, số dư Nợ 133 còn 9.000.000 đồng chuyển khấu trừ kỳ sau hoặc đề nghị hoàn nếu đủ điều kiện.
So với Thông tư 200
Số hiệu 133, tên và hai tài khoản cấp 2 1331, 1332 giữ nguyên, nên không phải chuyển số dư. Về thực hành, doanh nghiệp cần chú ý hai mục Thông tư 99 viết cụ thể: mục 3.6 cho phép ghi toàn bộ thuế đầu vào vào 133 khi chưa tách được và phân bổ cuối kỳ; mục 3.7 hướng dẫn thuế đầu vào của hàng mua bị tổn thất, bị mất không được khấu trừ thì ghi Nợ 1381 chờ xử lý, khi có quyết định mới ghi vào giá vốn hoặc thu bồi thường.
Số hoá tài khoản 133: nối hóa đơn điện tử với sổ
Toàn bộ số liệu của 133 xuất phát từ hóa đơn đầu vào. Khi hóa đơn đã là hóa đơn điện tử có dữ liệu XML, việc nhập tay thuế đầu vào vào phần mềm kế toán là bước thừa và là nguồn sai số lớn nhất.
- Dữ liệu cần có: tệp XML hóa đơn đầu vào (mã số thuế người bán, thuế suất, tiền thuế), trạng thái hóa đơn trên hệ thống cơ quan thuế, chứng từ thanh toán gắn với hóa đơn, mục đích sử dụng (hoạt động chịu thuế hay không chịu thuế).
- Tự động được: đọc XML và sinh bút toán Nợ 133 theo 1331 hoặc 1332; kiểm trạng thái hóa đơn và mã số thuế người bán; cảnh báo hóa đơn từ mức giá trị phải thanh toán không dùng tiền mặt nhưng chưa có chứng từ ngân hàng; tính tỷ lệ phân bổ đầu vào dùng chung cho hoạt động chịu thuế và không chịu thuế.
- Đối chiếu: tổng 133 phát sinh trên sổ với tổng thuế trên bảng kê hóa đơn đầu vào của tờ khai; lệch là phải tìm ra hóa đơn nào.
- Khi nào làm riêng: số lượng hóa đơn đầu vào lớn (chuỗi cửa hàng, nhà phân phối), hoặc cần gắn hóa đơn với đơn mua hàng, phiếu nhập kho trong hệ thống vận hành trước khi đưa sang kế toán.
Để thử nhanh cách tách giá chưa thuế, tiền thuế từ tổng thanh toán, có thể dùng công cụ /lab/vat của Alodev.
Câu hỏi thường gặp
TK 133 là tài khoản gì?
133 là tài khoản Thuế GTGT được khấu trừ, thuộc nhóm tài sản, phản ánh số thuế GTGT đầu vào được khấu trừ, đã khấu trừ và còn được khấu trừ. Số dư ở bên Nợ.
TK 1331 khác 1332 thế nào?
1331 dùng cho thuế đầu vào của vật tư, hàng hóa, dịch vụ; 1332 dùng cho thuế đầu vào của hoạt động đầu tư, mua sắm TSCĐ, bất động sản đầu tư. Cả hai chỉ áp dụng cho hàng hóa, dịch vụ chịu thuế theo phương pháp khấu trừ.
Thuế GTGT đầu vào không được khấu trừ hạch toán vào đâu?
Tính vào giá trị tài sản mua, giá vốn hàng bán hoặc chi phí sản xuất, kinh doanh tùy trường hợp (điểm c khoản 1). Nếu đã ghi vào 133 thì cuối kỳ kết chuyển: Nợ 152, 156, 211, 627, 632, 641, 642, Có 1331.
Tài khoản 133 có số dư bên Có không?
Không. Kết cấu tài khoản chỉ có số dư bên Nợ. Số dư Có trên sổ thường là dấu hiệu đã ghi khấu trừ hoặc kết chuyển vượt số đầu vào, cần rà lại bút toán cuối kỳ.
Được hoàn thuế GTGT thì hạch toán thế nào?
Khi nhận tiền hoàn thuế ghi Nợ 111, 112, Có 1331 (mục 3.9). Trong thời gian chờ hoàn, số thuế được hoàn nằm trong số dư Nợ 133.