Thông tư 99/2025/TT-BTC có hiệu lực từ 01/01/2026, áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày đó và thay thế Thông tư 200/2014/TT-BTC (Điều 31). Văn bản do Bộ Tài chính ban hành ngày 27/10/2025, đăng Công báo ngày 16/11/2025. Tài khoản 333 giữ số hiệu và tên gọi, nhưng phần hướng dẫn viết lại khá nhiều về thuế gián thu, thuế được hoàn, được giảm và thuế TNDN bổ sung theo quy định về thuế tối thiểu toàn cầu. Bài đọc từ phần hướng dẫn tài khoản 333 tại Phụ lục II trên Công báo số 1569 + 1570 (tra ngày 26/09/2026) và chọn những nội dung doanh nghiệp thương mại, dịch vụ hay dùng.
Nguyên tắc kế toán tài khoản 333
Khoản 1 hướng dẫn tài khoản 333 có bảy điểm từ a đến g. Bốn điểm dưới đây ảnh hưởng trực tiếp tới cách ghi sổ hằng ngày:
- Điểm b: doanh nghiệp tự tính, xác định, kê khai số thuế, phí, lệ phí phải nộp và kịp thời ghi sổ số phải nộp, đã nộp, được khấu trừ, được hoàn.
- Điểm c: thuế gián thu (GTGT, tiêu thụ đặc biệt, xuất khẩu, bảo vệ môi trường) về bản chất là khoản thu hộ bên thứ ba, phải loại khỏi doanh thu gộp trên báo cáo tài chính. Doanh nghiệp được chọn tách thuế ngay khi ghi doanh thu, hoặc ghi doanh thu gồm thuế rồi định kỳ ghi giảm doanh thu. Dù chọn cách nào, chỉ tiêu doanh thu và các khoản giảm trừ doanh thu trên báo cáo kết quả kinh doanh đều không bao gồm thuế gián thu phải nộp.
- Điểm d: thuế đã nộp ở khâu mua được hoàn thì ghi giảm giá trị hàng mua, giá vốn hoặc chi phí khác; riêng thuế GTGT đầu vào được hoàn ghi giảm 133. Thuế phải nộp ở khâu bán nhưng sau đó được giảm, được hoàn thì ghi vào thu nhập khác (711).
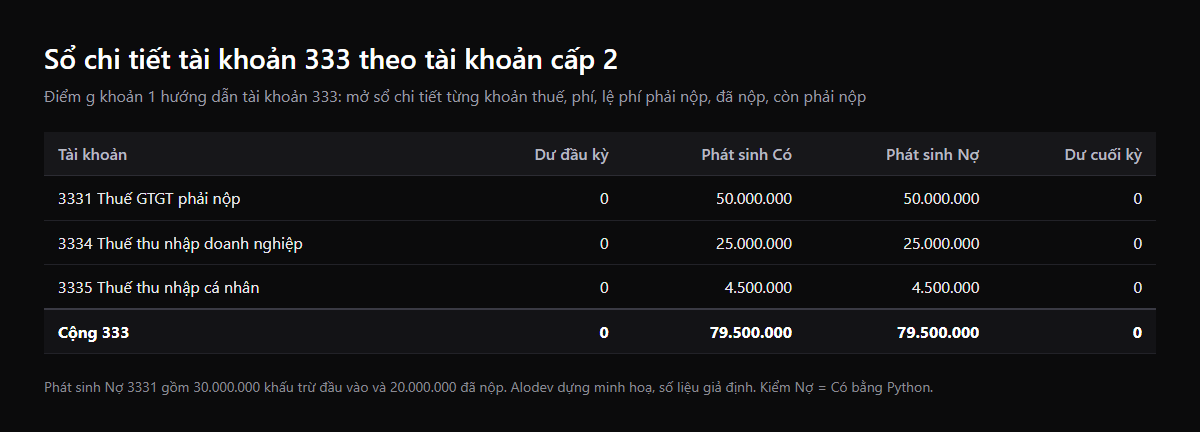
- Điểm g: phải mở sổ chi tiết theo dõi từng khoản thuế, phí, lệ phí phải nộp, đã nộp và còn phải nộp.
Điểm đ dành cho giao dịch ủy thác xuất nhập khẩu: nghĩa vụ với ngân sách thuộc bên giao ủy thác, nên tài khoản 333 chỉ dùng ở bên giao ủy thác. Bên nhận ủy thác chỉ ghi số tiền nộp hộ trên 3388 và quyền đòi lại trên 138. Điểm e yêu cầu thuyết minh riêng về thuế TNDN bổ sung theo quy định thuế tối thiểu toàn cầu, áp dụng cho các tập đoàn thuộc diện điều chỉnh.
Kết cấu tài khoản 333 và 9 tài khoản cấp 2
| Bên | Nội dung |
|---|---|
| Bên Nợ | Thuế GTGT đã được khấu trừ trong kỳ; số thuế, phí, lệ phí đã nộp vào ngân sách; số thuế được giảm trừ vào số phải nộp; thuế GTGT của hàng bán bị trả lại, bị giảm giá, chiết khấu thương mại |
| Bên Có | Thuế GTGT đầu ra và thuế GTGT hàng nhập khẩu phải nộp; số thuế, phí, lệ phí và các khoản khác phải nộp vào ngân sách |
| Số dư bên Có | Số thuế, phí, lệ phí và các khoản khác còn phải nộp tại thời điểm kết thúc kỳ kế toán |
| Số dư bên Nợ (cá biệt) | Số đã nộp lớn hơn số phải nộp, hoặc số thuế đã nộp được xét miễn, giảm, hoàn nhưng chưa thực hiện |
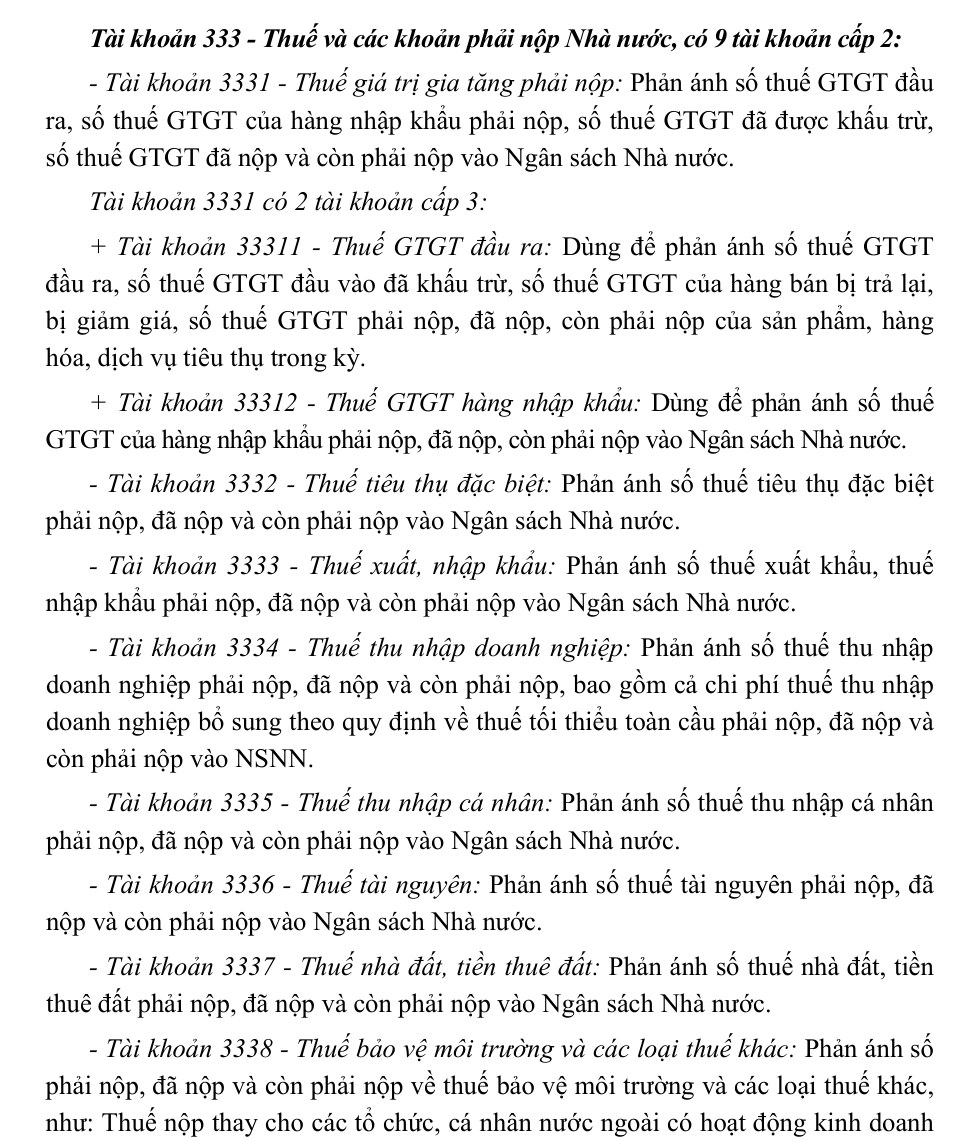
| Tài khoản | Tên | Dùng khi |
|---|---|---|
| 3331 (33311, 33312) | Thuế GTGT phải nộp | Thuế GTGT đầu ra, thuế GTGT hàng nhập khẩu, số đã khấu trừ, đã nộp |
| 3332 | Thuế tiêu thụ đặc biệt | Bán hoặc nhập khẩu hàng chịu thuế tiêu thụ đặc biệt |
| 3333 | Thuế xuất, nhập khẩu | Hàng xuất khẩu, nhập khẩu |
| 3334 | Thuế thu nhập doanh nghiệp | Tạm nộp quý, quyết toán năm, kể cả thuế TNDN bổ sung theo thuế tối thiểu toàn cầu |
| 3335 | Thuế thu nhập cá nhân | Khấu trừ tại nguồn khi trả lương, trả thu nhập cho cá nhân |
| 3336 | Thuế tài nguyên | Khai thác tài nguyên |
| 3337 | Thuế nhà đất, tiền thuê đất | Thuê đất, sử dụng đất |
| 3338 (33381, 33382) | Thuế bảo vệ môi trường và các loại thuế khác | Thuế bảo vệ môi trường; thuế khác như thuế nộp thay nhà thầu nước ngoài |
| 3339 | Phí, lệ phí và các khoản phải nộp khác | Lệ phí trước bạ, phí bảo vệ môi trường, khoản phải nộp khác; cả trợ cấp, trợ giá Nhà nước cho doanh nghiệp |
Cách hạch toán tài khoản 333: các nghiệp vụ thường gặp
| Nghiệp vụ | Nợ | Có | Mục |
|---|---|---|---|
| Xuất hóa đơn GTGT bán hàng, dịch vụ (phương pháp khấu trừ) | 111, 112, 131 | 511, 515, 711; 3331 (33311) | 3.1.1 a |
| Khấu trừ thuế GTGT đầu vào với đầu ra | 3331 (33311) | 133 | 3.1.3 |
| Thuế GTGT hàng nhập khẩu được khấu trừ | 133 | 3331 (33312) | 3.1.2 b |
| Được giảm thuế GTGT phải nộp | 33311 hoặc 111, 112 | 711 | 3.1.4 |
| Tạm tính thuế TNDN hằng quý | 8211 | 3334 | 3.5.1 |
| Quyết toán: số phải nộp lớn hơn số tạm nộp | 8211 | 3334 | 3.5.1 |
| Khấu trừ thuế TNCN từ lương | 334 (hoặc 622, 627, 641, 642 nếu thu nhập không gồm thuế) | 3335 | 3.6 a |
| Lệ phí trước bạ khi đăng ký tài sản | 211 | 3339 | 3.11.2 a |
| Nộp thuế, phí, lệ phí vào ngân sách | 333 (chi tiết) | 111, 112 | Các mục |
Ví dụ giả định: một công ty dịch vụ (không phải doanh nghiệp thật) nộp thuế GTGT theo phương pháp khấu trừ. Trong kỳ, công ty xuất hóa đơn dịch vụ 500.000.000 đồng, thuế GTGT 10% là 50.000.000 đồng; thuế GTGT đầu vào đủ điều kiện khấu trừ là 30.000.000 đồng. Thuế TNCN khấu trừ từ lương nhân viên là 4.500.000 đồng và thuế TNDN tạm tính cho quý là 25.000.000 đồng. Cuối kỳ công ty nộp đủ ba khoản.
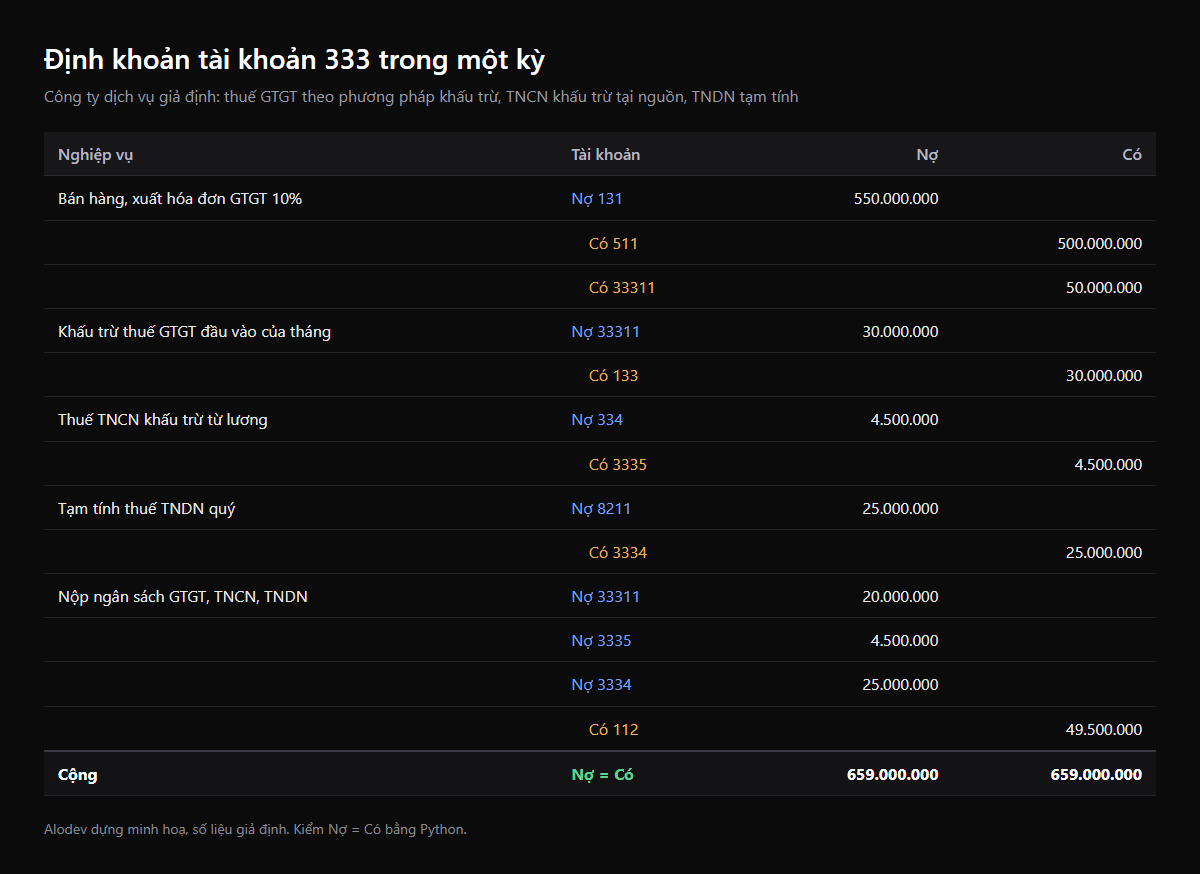
Thuế GTGT phải nộp trong kỳ là 50.000.000 - 30.000.000 = 20.000.000 đồng. Tổng tiền nộp ngân sách là 20.000.000 + 4.500.000 + 25.000.000 = 49.500.000 đồng. Sau khi nộp, số dư của cả ba tài khoản cấp 2 bằng 0, đúng như bảng sổ chi tiết dưới.
So với Thông tư 200: những điểm đọc được từ văn bản
Danh mục tài khoản cấp 2 của 333 vẫn là 3331 đến 3339, nên số dư chuyển sang năm 2026 không phải đổi tài khoản. Những nội dung Thông tư 99 tự nói rõ trong phần hướng dẫn và cần chú ý khi viết lại quy trình:
- Thuế gián thu được mô tả là khoản thu hộ bên thứ ba, cho phép hai cách ghi doanh thu nhưng báo cáo phải loại trừ thuế trong mọi trường hợp.
- Tài khoản 3334 bao gồm cả thuế TNDN bổ sung theo quy định về thuế tối thiểu toàn cầu, kèm yêu cầu thuyết minh riêng.
- 3338 có hai tài khoản cấp 3 là 33381 Thuế bảo vệ môi trường và 33382 Các loại thuế khác; doanh nghiệp được tự mở tài khoản cấp 4 cho từng loại thuế khác.
- Thuế GTGT đầu ra được giảm ghi vào 711 (mục 3.1.4), không ghi giảm chi phí.
Theo dõi tài khoản 333 trong phần mềm: dữ liệu và tự động hoá
333 là tài khoản mà số liệu trên sổ phải khớp với ba nguồn bên ngoài: tờ khai thuế, chứng từ nộp tiền và dữ liệu hóa đơn điện tử của cơ quan thuế. Lệch giữa sổ và tờ khai thường chỉ phát hiện khi quyết toán, lúc đó tìm nguyên nhân rất tốn công.
- Dữ liệu cần chuẩn hoá: mỗi hóa đơn đầu ra gắn thuế suất và mã tài khoản thuế; mỗi giấy nộp tiền gắn tiểu mục ngân sách và kỳ thuế; mỗi khoản khấu trừ TNCN gắn mã số thuế cá nhân.
- Tự động được: tổng hợp 33311 từ hóa đơn điện tử đầu ra, đối chiếu với chỉ tiêu tờ khai thuế GTGT trước khi nộp; sinh bút toán khấu trừ cuối kỳ; nhắc hạn nộp theo lịch thuế; cảnh báo khi 3331 hoặc 3334 có số dư Nợ bất thường.
- Liên kết bảng lương: 3335 lấy thẳng từ bảng lương đã duyệt, không nhập tay lại con số thuế TNCN. Có thể thử cách tính ở công cụ /lab/tncn và /lab/vat của Alodev.
- Rủi ro khi triển khai: đổi cách ghi doanh thu (tách thuế ngay hoặc ghi giảm định kỳ) giữa năm làm số liệu hai nửa năm không so sánh được; nên chốt một cách ngay từ đầu năm tài chính.
Phần mềm kế toán đóng gói xử lý tốt phần thuế GTGT và TNDN. Việc làm thêm thường nằm ở chỗ nối dữ liệu bán hàng, bảng lương, hợp đồng thuê đất vào kế toán để 333 được ghi tự động từ nguồn, thay vì kế toán tổng hợp lại cuối tháng.
Câu hỏi thường gặp
TK 3331 là gì?
3331 là tài khoản cấp 2 Thuế giá trị gia tăng phải nộp, gồm 33311 Thuế GTGT đầu ra và 33312 Thuế GTGT hàng nhập khẩu. Bên Có ghi thuế đầu ra, thuế hàng nhập khẩu; bên Nợ ghi số đã khấu trừ, số đã nộp và thuế của hàng bán bị trả lại, giảm giá.
Tài khoản 333 có số dư bên Nợ được không?
Được, trong trường hợp cá biệt: số đã nộp lớn hơn số phải nộp, hoặc số thuế đã nộp được xét miễn, giảm, hoàn nhưng chưa thực hiện. Trên báo cáo tình hình tài chính, số dư Nợ này trình bày ở phần tài sản (thuế và các khoản phải thu Nhà nước), không bù trừ với số dư Có của sắc thuế khác.
Thuế TNDN tạm nộp quý hạch toán thế nào?
Ghi Nợ 8211, Có 3334 khi xác định số tạm nộp; khi nộp ghi Nợ 3334, Có 111, 112. Cuối năm, nếu số quyết toán lớn hơn số tạm nộp thì ghi bổ sung Nợ 8211, Có 3334; nếu nhỏ hơn thì ghi Nợ 3334, Có 8211.
Năm 2026 còn phải hạch toán lệ phí môn bài không?
Không. Điều 10 Nghị quyết 198/2025/QH15 quy định chấm dứt thu, nộp lệ phí môn bài từ 01/01/2026 (tra ngày 26/09/2026), nên từ năm 2026 không phát sinh khoản này. Các loại phí, lệ phí khác như lệ phí trước bạ vẫn ghi vào 3339 theo mục 3.11.2 hướng dẫn tài khoản 333.
Doanh nghiệp nhận ủy thác nhập khẩu có dùng 333 không?
Không. Theo điểm đ khoản 1, bên nhận ủy thác chỉ phản ánh số tiền nộp thuế hộ trên 3388 và quyền đòi lại trên 138. Tài khoản 333 chỉ dùng ở bên giao ủy thác, là bên có nghĩa vụ với ngân sách.