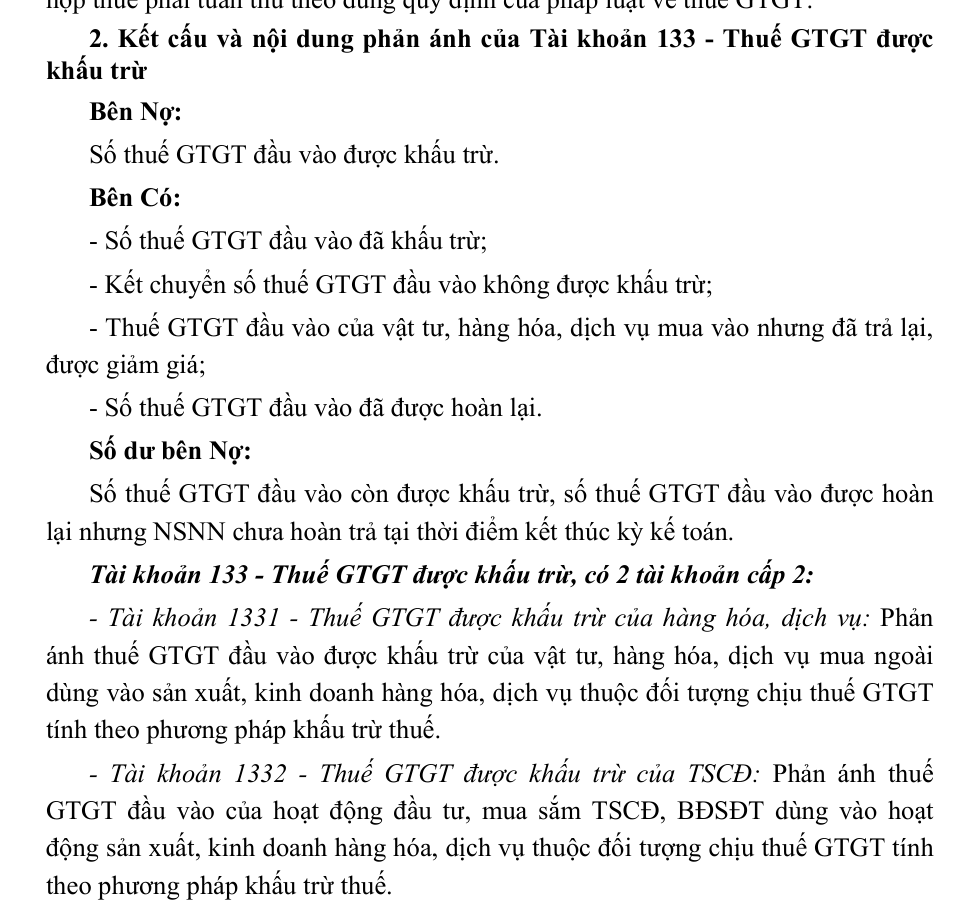
Thông tư 99/2025/TT-BTC áp dụng từ năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026, thay Thông tư 200/2014/TT-BTC (Điều 31). Tài khoản 152 giữ số hiệu và tên gọi. Bài này đọc từ hướng dẫn tài khoản 152 trong Phụ lục II trên Công báo số 1567 + 1568 ngày 16/11/2025, trang 4 (tra ngày 26/09/2026), tập trung vào những gì doanh nghiệp sản xuất, xây lắp và dịch vụ có dùng vật tư cần nắm.
Nguyên tắc kế toán tài khoản 152
Điểm a khoản 1 xác định phạm vi: 152 phản ánh nguyên liệu, vật liệu trong kho hoặc tại địa điểm bảo quản của doanh nghiệp, trừ phần đang ở 151 Hàng mua đang đi đường và 158 Nguyên liệu, vật tư tại kho bảo thuế. Nguyên liệu, vật liệu có thể mua ngoài hoặc tự chế biến. Văn bản gợi ý năm nhóm phân loại:
| Nhóm | Đặc điểm |
|---|---|
| Nguyên liệu, vật liệu chính | Cấu thành thực thể chính của sản phẩm; gồm cả bán thành phẩm mua ngoài để tiếp tục sản xuất |
| Vật liệu phụ | Không cấu thành thực thể chính nhưng làm thay đổi màu sắc, mùi vị, hình dáng, chất lượng, hoặc phục vụ kỹ thuật, bảo quản, đóng gói |
| Nhiên liệu | Cung cấp nhiệt lượng cho sản xuất, kinh doanh; ở thể lỏng, rắn hoặc khí |
| Vật tư thay thế | Dùng để thay thế, sửa chữa máy móc, phương tiện vận tải, công cụ sản xuất |
| Vật liệu và thiết bị xây dựng cơ bản | Dùng cho hoạt động xây dựng cơ bản, gồm cả thiết bị cần lắp, không cần lắp, vật kết cấu |
Điểm b quy định giá gốc theo từng nguồn nhập. Giá gốc của nguyên liệu mua ngoài gồm giá mua trên hóa đơn, các loại thuế không được hoàn lại, chi phí vận chuyển, bốc xếp, bảo quản, phân loại, bảo hiểm từ nơi mua về kho, chi phí khác liên quan trực tiếp và hao hụt tự nhiên trong định mức. Thuế GTGT hàng nhập khẩu được khấu trừ thì không tính vào giá gốc; không được khấu trừ thì tính vào. Nguyên liệu tự chế biến tính theo giá thực tế nguyên liệu xuất chế biến cộng chi phí chế biến; thuê ngoài gia công gồm cả chi phí vận chuyển hai chiều và tiền thuê gia công.
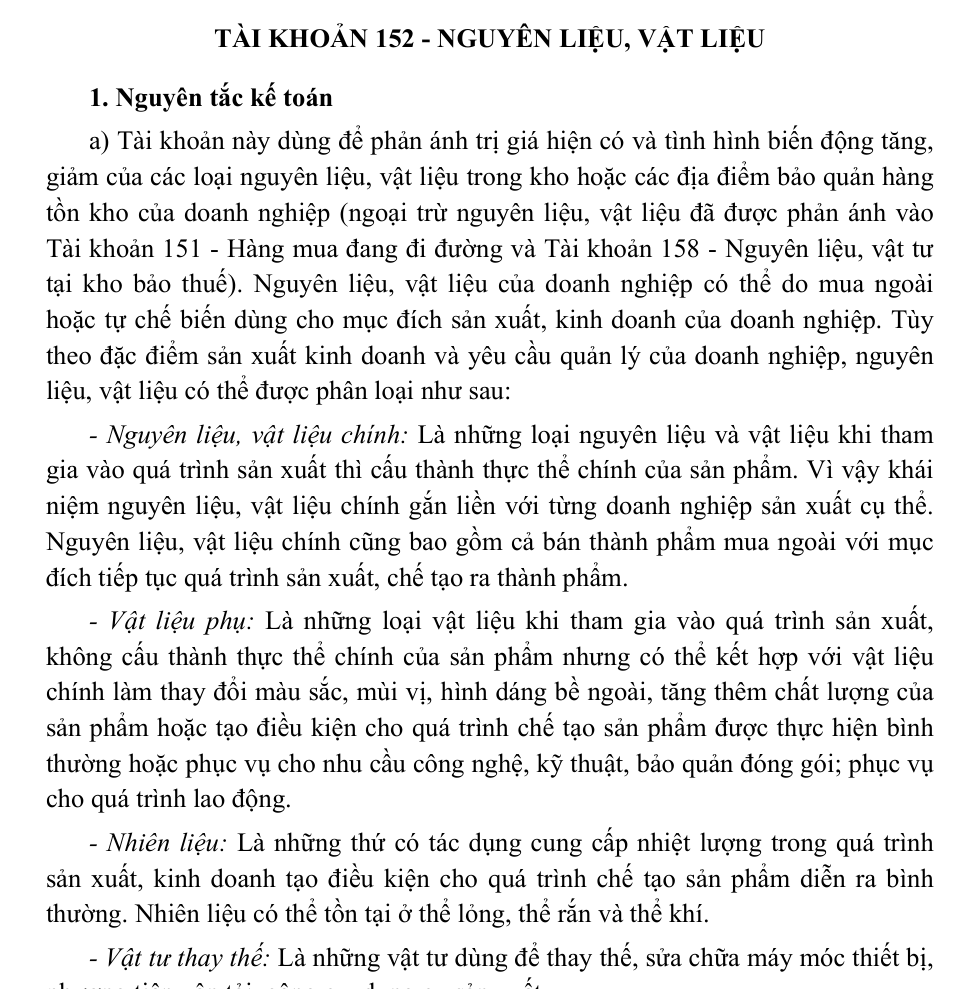
Điểm c yêu cầu kế toán chi tiết theo từng kho, từng loại, từng nhóm, từng thứ nguyên liệu, vật liệu. Doanh nghiệp dùng giá tạm tính để ghi chi tiết thì cuối kỳ phải tính hệ số chênh lệch giữa giá thực tế và giá tạm tính (lấy tổng giá thực tế tồn đầu kỳ và nhập trong kỳ chia tổng giá tạm tính tương ứng), rồi nhân với giá tạm tính của lượng xuất để ra giá thực tế xuất dùng. Điểm d nhắc: nguyên vật liệu nhận giữ hộ, nhận gia công không thuộc sở hữu doanh nghiệp thì không ghi vào 152 mà theo dõi ở sổ chi tiết riêng và thuyết minh trên báo cáo tài chính.
Kết cấu tài khoản 152
| Bên | Nội dung |
|---|---|
| Bên Nợ | Trị giá thực tế nguyên liệu, vật liệu nhập kho do mua ngoài, tự chế, thuê ngoài gia công, nhận góp vốn hoặc từ nguồn khác; trị giá thừa phát hiện khi kiểm kê |
| Bên Có | Trị giá thực tế xuất kho dùng cho sản xuất, kinh doanh, để bán, thuê ngoài gia công, góp vốn; trả lại người bán hoặc được giảm giá; chiết khấu thương mại được hưởng sau khi mua; hao hụt, mất mát phát hiện khi kiểm kê |
| Số dư bên Nợ | Trị giá thực tế nguyên liệu, vật liệu tồn kho tại thời điểm kết thúc kỳ kế toán |
Cách hạch toán tài khoản 152
| Nghiệp vụ | Nợ | Có | Mục |
|---|---|---|---|
| Mua nguyên liệu nhập kho | 152; 1331 | 111, 112, 141, 331 | 3.1 |
| Trả lại nguyên liệu cho người bán | 111, 112, 331 | 152; 133 | 3.2 |
| Chiết khấu thương mại, giảm giá nhận sau khi mua | 111, 112, 331 | 152 (phần còn tồn); 154, 621, 623, 627, 241, 632, 641, 642 (phần đã dùng); 1331 | 3.2 |
| Có hóa đơn, cuối kỳ hàng chưa về | 151; 1331 | 111, 112, 141, 331 | 3.3 |
| Chiết khấu thanh toán được hưởng | 331 | 515 | 3.4 |
| Chi phí thu mua, vận chuyển về kho | 152; 1331 | 111, 112, 141, 331 | 3.6 |
| Xuất dùng cho sản xuất, kinh doanh | 621, 623, 627, 641, 642 | 152 | 3.9 |
| Xuất cho xây dựng cơ bản, sửa chữa, nâng cấp TSCĐ | 241 | 152 | 3.10 |
| Thiếu khi kiểm kê, chưa rõ nguyên nhân | 1381 | 152 | 3.13 b |
| Thừa khi kiểm kê, chờ giải quyết | 152 | 3381 | 3.13 b |
| Thanh lý, nhượng bán nguyên vật liệu, phế liệu | 632 (giá vốn); 111, 112, 131 (doanh thu) | 152; 511, 333 | 3.13 c |
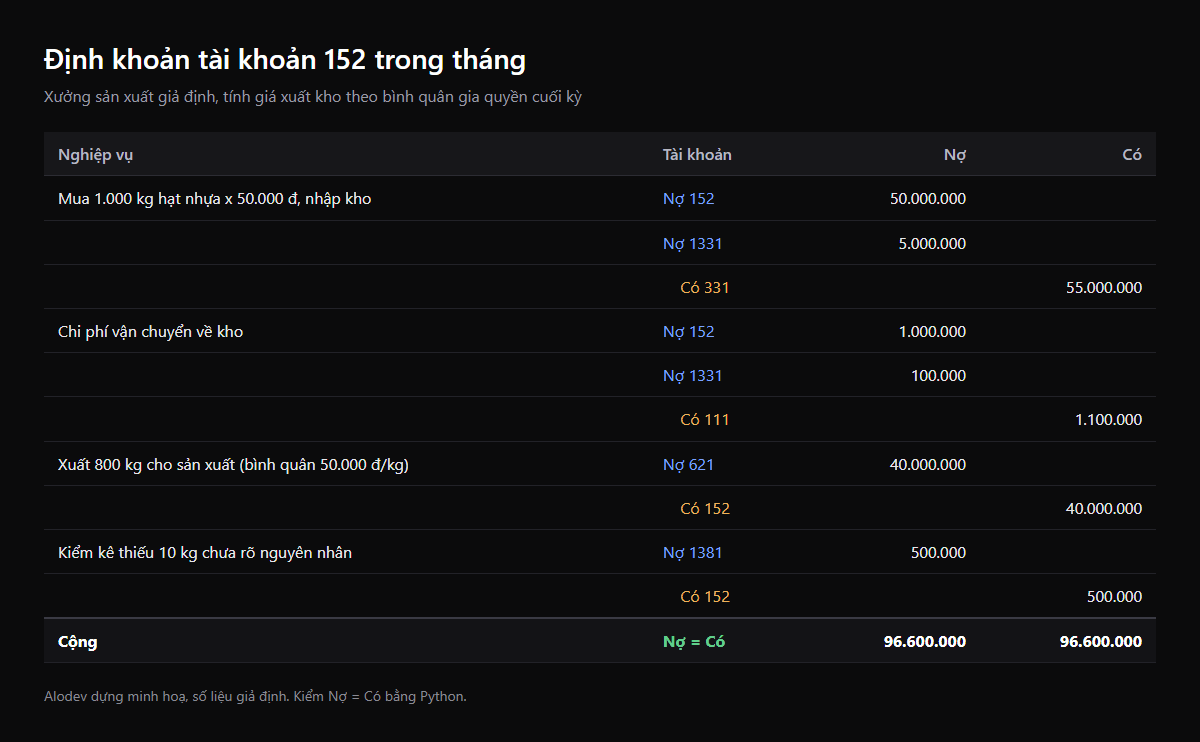
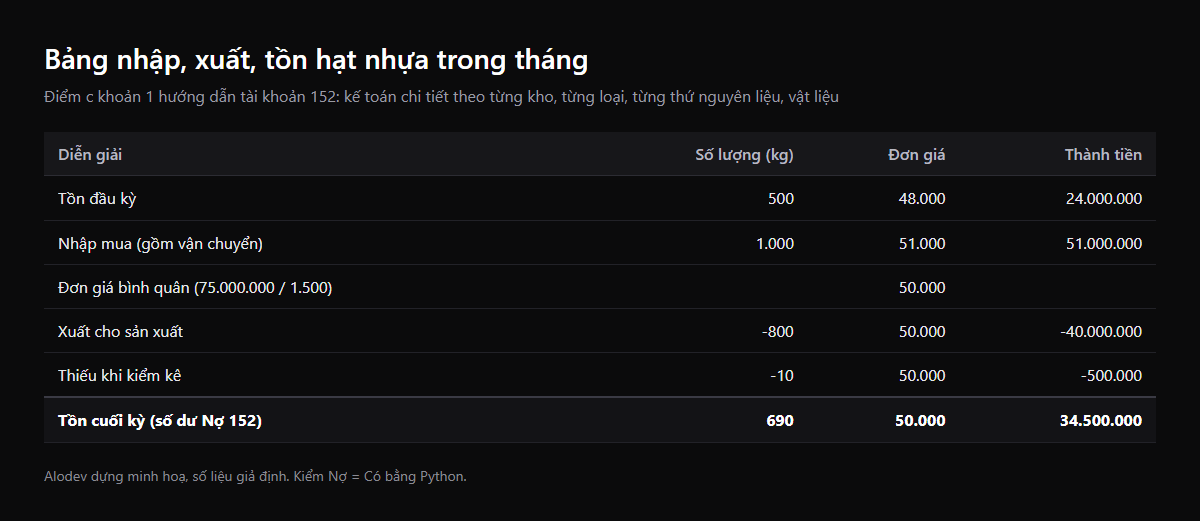
Ví dụ giả định: một xưởng nhựa (không phải doanh nghiệp thật) tính giá xuất kho theo bình quân gia quyền cuối kỳ. Đầu tháng tồn 500 kg hạt nhựa, đơn giá 48.000 đồng, trị giá 24.000.000 đồng. Trong tháng mua 1.000 kg giá 50.000 đồng/kg (50.000.000 đồng, thuế GTGT 5.000.000 đồng) chưa trả tiền, chi phí vận chuyển về kho 1.000.000 đồng (thuế 100.000 đồng) trả tiền mặt. Xuất 800 kg cho sản xuất. Cuối tháng kiểm kê thiếu 10 kg chưa rõ nguyên nhân.
Đơn giá bình quân là (24.000.000 + 50.000.000 + 1.000.000) / (500 + 1.000) = 75.000.000 / 1.500 = 50.000 đồng/kg. Giá trị xuất sản xuất là 800 x 50.000 = 40.000.000 đồng; giá trị thiếu là 10 x 50.000 = 500.000 đồng. Tồn cuối kỳ 690 kg, trị giá 34.500.000 đồng.
So với Thông tư 200
Số hiệu, tên tài khoản và việc không có tài khoản cấp 2 không đổi. Những điểm Thông tư 99 viết rõ và nên đưa vào quy trình: chiết khấu thương mại, giảm giá nhận sau khi mua phải phân bổ theo tình trạng của nguyên vật liệu (còn tồn, đã xuất dùng cho sản xuất, cho xây dựng, hay sản phẩm đã tiêu thụ) thay vì ghi giảm toàn bộ vào 152; và bán phế liệu ghi doanh thu 511 như trên.
Kho vật tư và sổ 152: dữ liệu nào cần khớp
152 là tài khoản mà số liệu kế toán phải khớp với số lượng thật trong kho. Doanh nghiệp quản lý kho bằng một hệ thống và kế toán bằng hệ thống khác thường lệch nhau ở ba chỗ: mã vật tư, đơn vị tính và thời điểm ghi nhận.
- Dữ liệu cần chuẩn hoá: danh mục mã vật tư dùng chung (kèm nhóm theo năm loại ở trên), đơn vị tính và hệ số quy đổi, kho và vị trí, phương pháp tính giá xuất kho áp dụng nhất quán, định mức hao hụt tự nhiên.
- Tự động được: phiếu nhập sinh từ hóa đơn điện tử và đơn mua hàng; phiếu xuất sinh từ lệnh sản xuất hoặc đề nghị cấp vật tư; tính đơn giá bình quân cuối kỳ; cảnh báo tồn dưới mức tối thiểu; đối chiếu số lượng tồn kho với số dư chi tiết 152 trước khi khoá sổ.
- Mã vạch, mã QR trên thùng, bao giúp nhập, xuất đúng mã và giảm sai lệch khi kiểm kê; có thể thử tạo mã ở công cụ /lab/ma-vach và /lab/ma-qr.
- Khi nào làm riêng: xưởng có định mức vật tư theo sản phẩm, nhiều công đoạn, hoặc cần truy xuất lô nguyên liệu. Phần mềm kế toán đóng gói ghi 152 tốt nhưng hiếm khi quản lý được lệnh sản xuất và định mức; phần đó thường nằm ở hệ thống sản xuất hoặc ERP.
Câu hỏi thường gặp
Tài khoản 152 là gì?
152 là tài khoản Nguyên liệu, vật liệu, thuộc nhóm tài sản (hàng tồn kho), phản ánh trị giá hiện có và biến động tăng, giảm của nguyên liệu, vật liệu trong kho theo giá gốc. Số dư ở bên Nợ.
Tài khoản 152 có tài khoản cấp 2 không?
Không. Danh mục Phụ lục II chỉ có 152. Doanh nghiệp tự mở chi tiết theo nhóm (nguyên vật liệu chính, phụ, nhiên liệu...) và theo từng kho, từng thứ vật liệu như điểm c khoản 1 yêu cầu.
Chi phí vận chuyển nguyên vật liệu về kho ghi vào đâu?
Cộng vào giá gốc nguyên vật liệu: Nợ 152, Nợ 1331 (nếu có), Có 111, 112, 141, 331 theo mục 3.6. Không ghi vào chi phí bán hàng hay chi phí quản lý.
Hóa đơn về trước, hàng về sau hạch toán thế nào?
Trong kỳ hàng về thì ghi thẳng vào 152. Đến cuối kỳ hàng vẫn chưa về thì ghi Nợ 151, Nợ 1331, Có 111, 112, 141, 331; sang kỳ sau hàng về nhập kho ghi Nợ 152, Có 151 (mục 3.3).
Nguyên vật liệu nhận gia công cho khách có ghi vào 152 không?
Không. Theo điểm d khoản 1, nguyên vật liệu không thuộc sở hữu doanh nghiệp như nhận giữ hộ, nhận gia công thì theo dõi ở sổ chi tiết riêng và thuyết minh trên báo cáo tài chính.