Thông tư 99/2025/TT-BTC (Bộ Tài chính ký ngày 27/10/2025, hiệu lực từ 01/01/2026) thay thế Thông tư 200/2014/TT-BTC cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026. Với tài khoản 241, thay đổi dễ thấy nhất là tài khoản cấp 2 mới 2414 Nâng cấp, cải tạo TSCĐ; Điều 29 của thông tư yêu cầu chuyển phần chi phí nâng cấp, cải tạo chưa hoàn thành đang nằm ở 2413 sang 2414. Nội dung dưới đây đọc từ hướng dẫn tài khoản 241 trong Phụ lục II, Công báo số 1569 + 1570 ngày 16/11/2025 (tra ngày 26/09/2026).
Tài khoản 241 dùng để làm gì: nguyên tắc kế toán
Điểm a khoản 1 giới hạn phạm vi: tài khoản 241 chỉ dùng ở đơn vị không thành lập ban quản lý dự án, để phản ánh chi phí thực hiện dự án đầu tư xây dựng cơ bản (mua sắm mới TSCĐ, xây dựng mới, sửa chữa, bảo dưỡng định kỳ, nâng cấp, cải tạo) và tình hình quyết toán. Doanh nghiệp tự làm (không giao thầu) thì 241 phản ánh cả chi phí phát sinh trong quá trình xây lắp, sửa chữa. Các điểm tiếp theo đặt ra những giới hạn quan trọng:
- Điểm b: chỉ chi phí liên quan trực tiếp, cần thiết và không thể tránh được mới được vốn hóa vào giá trị TSCĐ, bất động sản đầu tư; thời gian đầu tư bị gián đoạn bất thường do chậm triển khai thì chi phí thời gian đó không được vốn hóa. Chi phí đi vay ngoài lãi vay (thẩm định, lập hồ sơ vay) ghi vào chi phí tài chính, trừ khoản vay riêng cho đầu tư thỏa mãn Chuẩn mực kế toán số 16.
- Điểm b cũng yêu cầu mở chi tiết 241 theo từng công trình, hạng mục công trình, và theo dõi lũy kế từ khi khởi công đến khi hoàn thành, nghiệm thu.
- Điểm c: chi phí quản lý dự án và chi phí khác chi chung phải phân bổ cho từng công trình theo tiêu thức phù hợp nhất.
- Điểm d: dự án đã hoàn thành nhưng quyết toán chưa duyệt thì ghi tăng nguyên giá theo giá tạm tính để trích khấu hao, sau đó điều chỉnh theo giá quyết toán.
- Điểm đ: sửa chữa thường xuyên ghi thẳng vào chi phí trong kỳ; sửa chữa, bảo dưỡng định kỳ được trích trước (nếu có nghĩa vụ) hoặc đưa vào chi phí chờ phân bổ; nâng cấp, cải tạo làm tăng năng lực hoặc kéo dài thời gian sử dụng thì ghi tăng nguyên giá.
- Điểm g: không vốn hóa chênh lệch tỷ giá hối đoái vào giá trị tài sản dở dang trong giai đoạn đầu tư.
- Điểm h: dự án bị hủy bỏ thì thanh lý, phần chênh lệch giữa chi phí đầu tư và số thu thanh lý ghi vào chi phí khác hoặc quy trách nhiệm bồi thường.
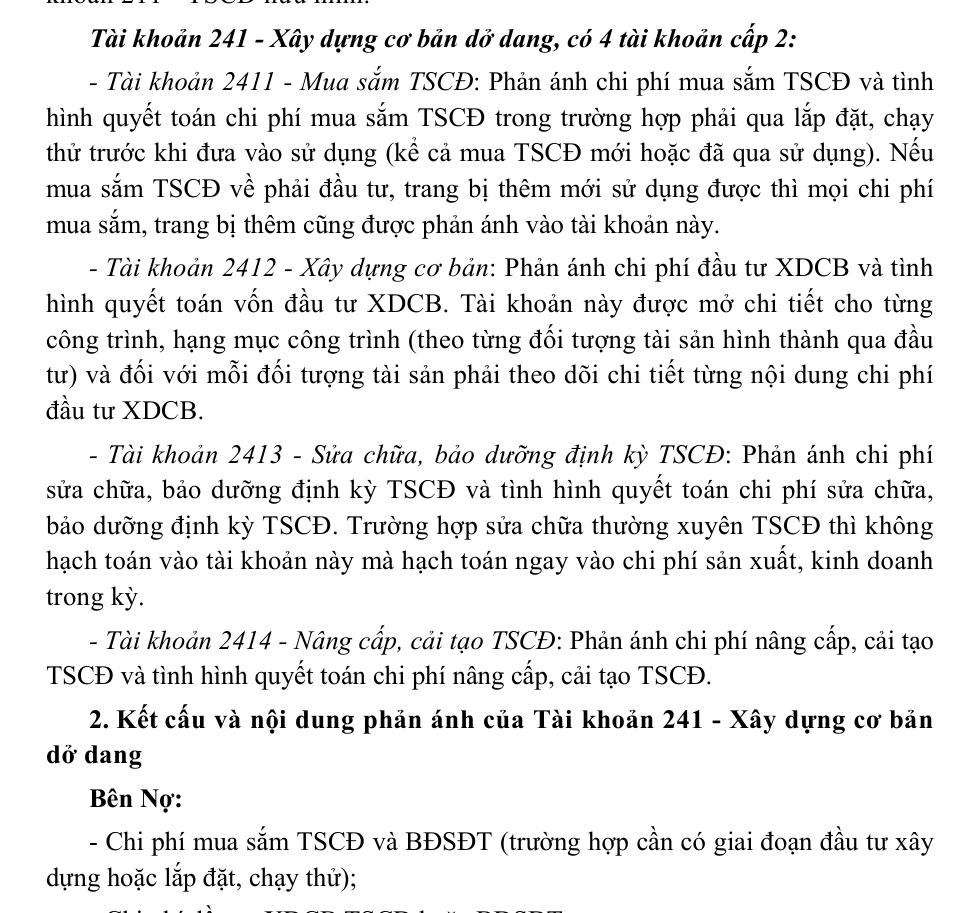
Kết cấu tài khoản 241 và 4 tài khoản cấp 2
| Bên | Nội dung |
|---|---|
| Bên Nợ | Chi phí mua sắm TSCĐ, bất động sản đầu tư cần lắp đặt, chạy thử; chi phí đầu tư xây dựng cơ bản; chi phí nâng cấp, cải tạo; chi phí sửa chữa, bảo dưỡng định kỳ TSCĐ |
| Bên Có | Giá trị tài sản hình thành đã hoàn thành, sẵn sàng hoạt động; giá trị công trình nâng cấp, cải tạo hoàn thành khi quyết toán được duyệt; quyết toán chi phí sửa chữa định kỳ khi bàn giao; giá trị công trình bị loại bỏ, chi phí duyệt bỏ |
| Số dư Nợ | Chi phí đầu tư, sửa chữa, nâng cấp còn dở dang; công trình đã hoàn thành nhưng chưa bàn giao hoặc quyết toán chưa được duyệt |
| Tài khoản | Tên | Khi hoàn thành chuyển sang |
|---|---|---|
| 2411 | Mua sắm TSCĐ (phải lắp đặt, chạy thử) | 211, 213 |
| 2412 | Xây dựng cơ bản | 211, 213, 217 |
| 2413 | Sửa chữa, bảo dưỡng định kỳ TSCĐ | 242, rồi phân bổ vào 623, 627, 641, 642 |
| 2414 | Nâng cấp, cải tạo TSCĐ | 211 (tăng nguyên giá) |
Cách hạch toán tài khoản 241: các nghiệp vụ thường gặp
| Nghiệp vụ | Nợ | Có | Mục |
|---|---|---|---|
| Ứng trước tiền cho nhà thầu | 331; 133 (nếu có) | 111, 112 | 3.2.1 |
| Nhận khối lượng xây lắp, sửa chữa, nâng cấp hoàn thành | 241 (2412, 2413, 2414); 133 (1332) | 111, 112, 331, 335 | 3.2.2 |
| Chi phí đi vay được vốn hóa, chi phí đấu thầu | 241 (2412); 133 (1332) | 111, 112, 331, 335, 3411, 343 | 3.2.6 |
| Tiền phạt nhà thầu làm giảm số phải trả | 112, 331 | 241 | 3.2.7 |
| Công trình hoàn thành, bàn giao (giá duyệt hoặc tạm tính) | 211, 213, 217 | 241 | 3.2.8 |
| Dự án bị hủy bỏ, thanh lý | 111, 112; 138; 811 | 241 | 3.2.10 |
| Sửa chữa định kỳ hoàn thành | 242 | 241 (2413) | 3.3 b |
| Nâng cấp, cải tạo hoàn thành, đã quyết toán | 211 | 241 (2414) | 3.4 |
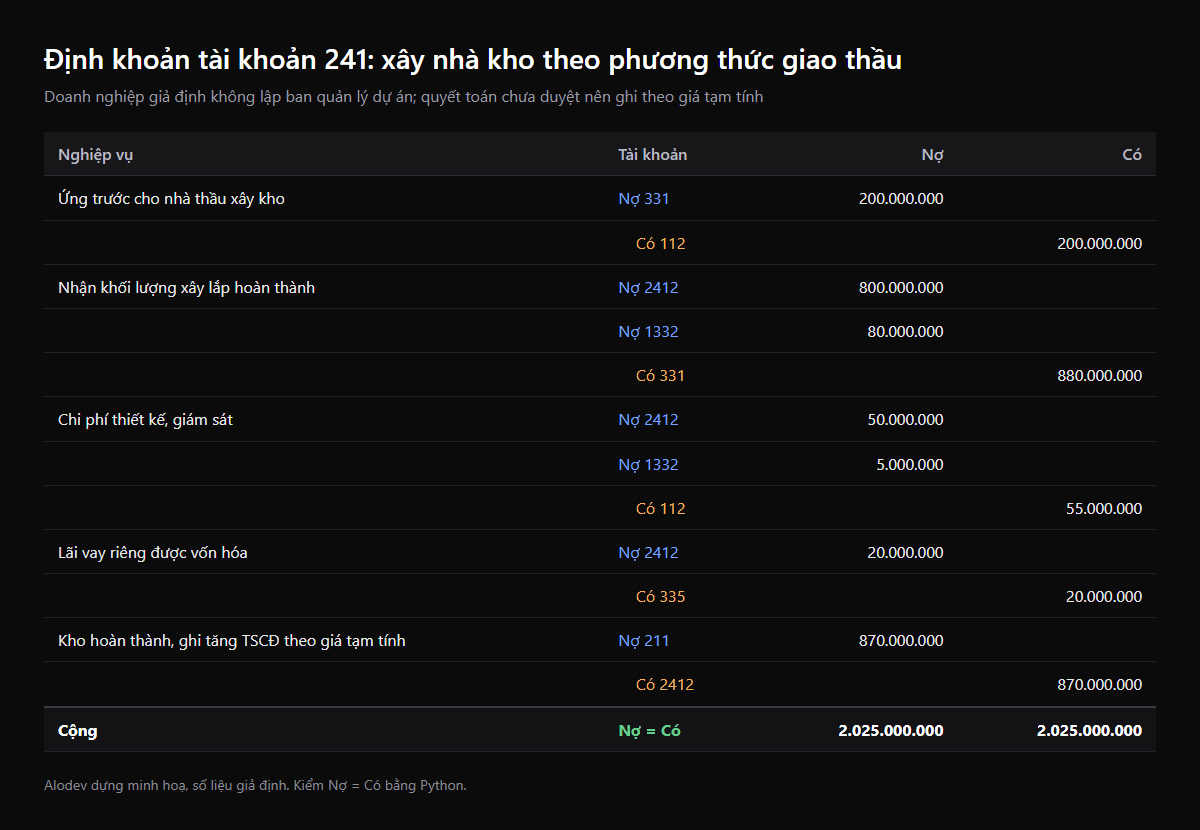
Ví dụ giả định: một doanh nghiệp phân phối (không phải doanh nghiệp thật) thuê nhà thầu xây nhà kho, không lập ban quản lý dự án. Doanh nghiệp ứng trước cho nhà thầu 200.000.000 đồng. Khi nhà thầu bàn giao khối lượng hoàn thành 800.000.000 đồng (thuế GTGT 10% là 80.000.000 đồng), doanh nghiệp ghi nhận vào 2412. Chi phí thiết kế, giám sát 50.000.000 đồng (thuế GTGT 5.000.000 đồng) trả bằng chuyển khoản. Lãi của khoản vay riêng cho công trình, đủ điều kiện vốn hóa, là 20.000.000 đồng, chưa trả. Kho hoàn thành, quyết toán chưa duyệt, doanh nghiệp ghi tăng TSCĐ theo giá tạm tính 800.000.000 + 50.000.000 + 20.000.000 = 870.000.000 đồng.
Điểm khác Thông tư 200 cần xử lý khi chuyển đổi
- Thêm tài khoản 2414 Nâng cấp, cải tạo TSCĐ. Theo Điều 29 Thông tư 99, phần chi phí nâng cấp, cải tạo TSCĐ chưa hoàn thành đang theo dõi ở 2413 phải chuyển sang 2414.
- Tách rõ ba loại chi phí sau ghi nhận ban đầu: sửa chữa thường xuyên vào chi phí kỳ, sửa chữa định kỳ qua 2413 rồi 242, nâng cấp, cải tạo qua 2414 rồi tăng nguyên giá. Trước đây nhiều doanh nghiệp gộp chung sửa chữa lớn và nâng cấp trong 2413.
- Rà danh mục tài khoản và các mẫu báo cáo nội bộ đang lọc theo 2413 để thêm 2414, tránh sót chi phí nâng cấp khỏi báo cáo đầu tư.
Quản lý tài khoản 241 bằng phần mềm: bám theo công trình
241 hiếm khi sai ở bút toán, mà sai ở dữ liệu: chi phí không gắn đúng công trình, chi phí chung không phân bổ, công trình xong đã lâu mà vẫn nằm trên 241 vì chưa ai làm thủ tục bàn giao. Doanh nghiệp có nhiều công trình song song cần coi 241 là sổ chi tiết theo dự án chứ không phải một con số tổng.
- Dữ liệu cần có: mã công trình, hạng mục; hợp đồng thầu và các lần nghiệm thu khối lượng; hóa đơn điện tử đầu vào gắn mã công trình; tiêu thức phân bổ chi phí chung; trạng thái (đang làm, hoàn thành chờ bàn giao, chờ quyết toán, đã quyết toán).
- Tự động được: tổng hợp chi phí lũy kế theo hạng mục; cảnh báo công trình đã có biên bản nghiệm thu nhưng chưa chuyển sang TSCĐ; đối chiếu số đã ứng trước với khối lượng nghiệm thu để biết còn nợ nhà thầu bao nhiêu; nhắc điều chỉnh khấu hao khi quyết toán được duyệt.
- Khi nào làm riêng: doanh nghiệp xây lắp, bất động sản hoặc chuỗi cửa hàng mở mới liên tục thường đã có hệ thống quản lý dự án ở hiện trường. Nối dữ liệu nghiệm thu từ hệ thống đó sang kế toán giúp 241 được ghi đúng lúc thay vì cuối quý mới tổng hợp.
- Rủi ro: mã công trình giữa phòng dự án và phòng kế toán không thống nhất. Cần chốt một danh mục công trình dùng chung trước khi triển khai.
Câu hỏi thường gặp
Tài khoản 241 là tài khoản gì?
241 là tài khoản Xây dựng cơ bản dở dang, thuộc nhóm tài sản, tập hợp chi phí mua sắm TSCĐ phải lắp đặt, xây dựng cơ bản, sửa chữa định kỳ và nâng cấp, cải tạo TSCĐ cho tới khi hoàn thành. Số dư ở bên Nợ.
Mua máy về dùng ngay có phải qua 241 không?
Không. 2411 chỉ dùng khi TSCĐ phải qua lắp đặt, chạy thử hoặc phải trang bị thêm mới dùng được. Máy mua về dùng ngay thì ghi thẳng Nợ 211, Nợ 133, Có 111, 112, 331.
Sửa chữa lớn và nâng cấp TSCĐ khác nhau thế nào trên sổ?
Sửa chữa, bảo dưỡng định kỳ (2413) giữ tài sản ở trạng thái hoạt động bình thường, hoàn thành thì chuyển sang 242 để phân bổ dần. Nâng cấp, cải tạo (2414) làm tăng năng lực hoặc kéo dài thời gian sử dụng, hoàn thành thì ghi tăng nguyên giá TSCĐ.
Công trình xong nhưng chưa quyết toán có được trích khấu hao không?
Được. Theo điểm d khoản 1, doanh nghiệp ghi tăng nguyên giá theo giá tạm tính (căn cứ chi phí thực tế và chi phí ước tính chắc chắn phải bỏ ra) để trích khấu hao, sau đó điều chỉnh theo giá quyết toán được duyệt.
Doanh nghiệp có ban quản lý dự án thì dùng 241 thế nào?
Điểm a khoản 1 nói 241 dùng ở đơn vị không thành lập ban quản lý dự án. Doanh nghiệp có ban quản lý dự án là đơn vị phụ thuộc thì chủ đầu tư ghi nhận công trình khi nhận bàn giao (Nợ 211, 213, 217, Có 136) theo mục 3.2.11, còn kế toán tại ban do doanh nghiệp tự hướng dẫn.