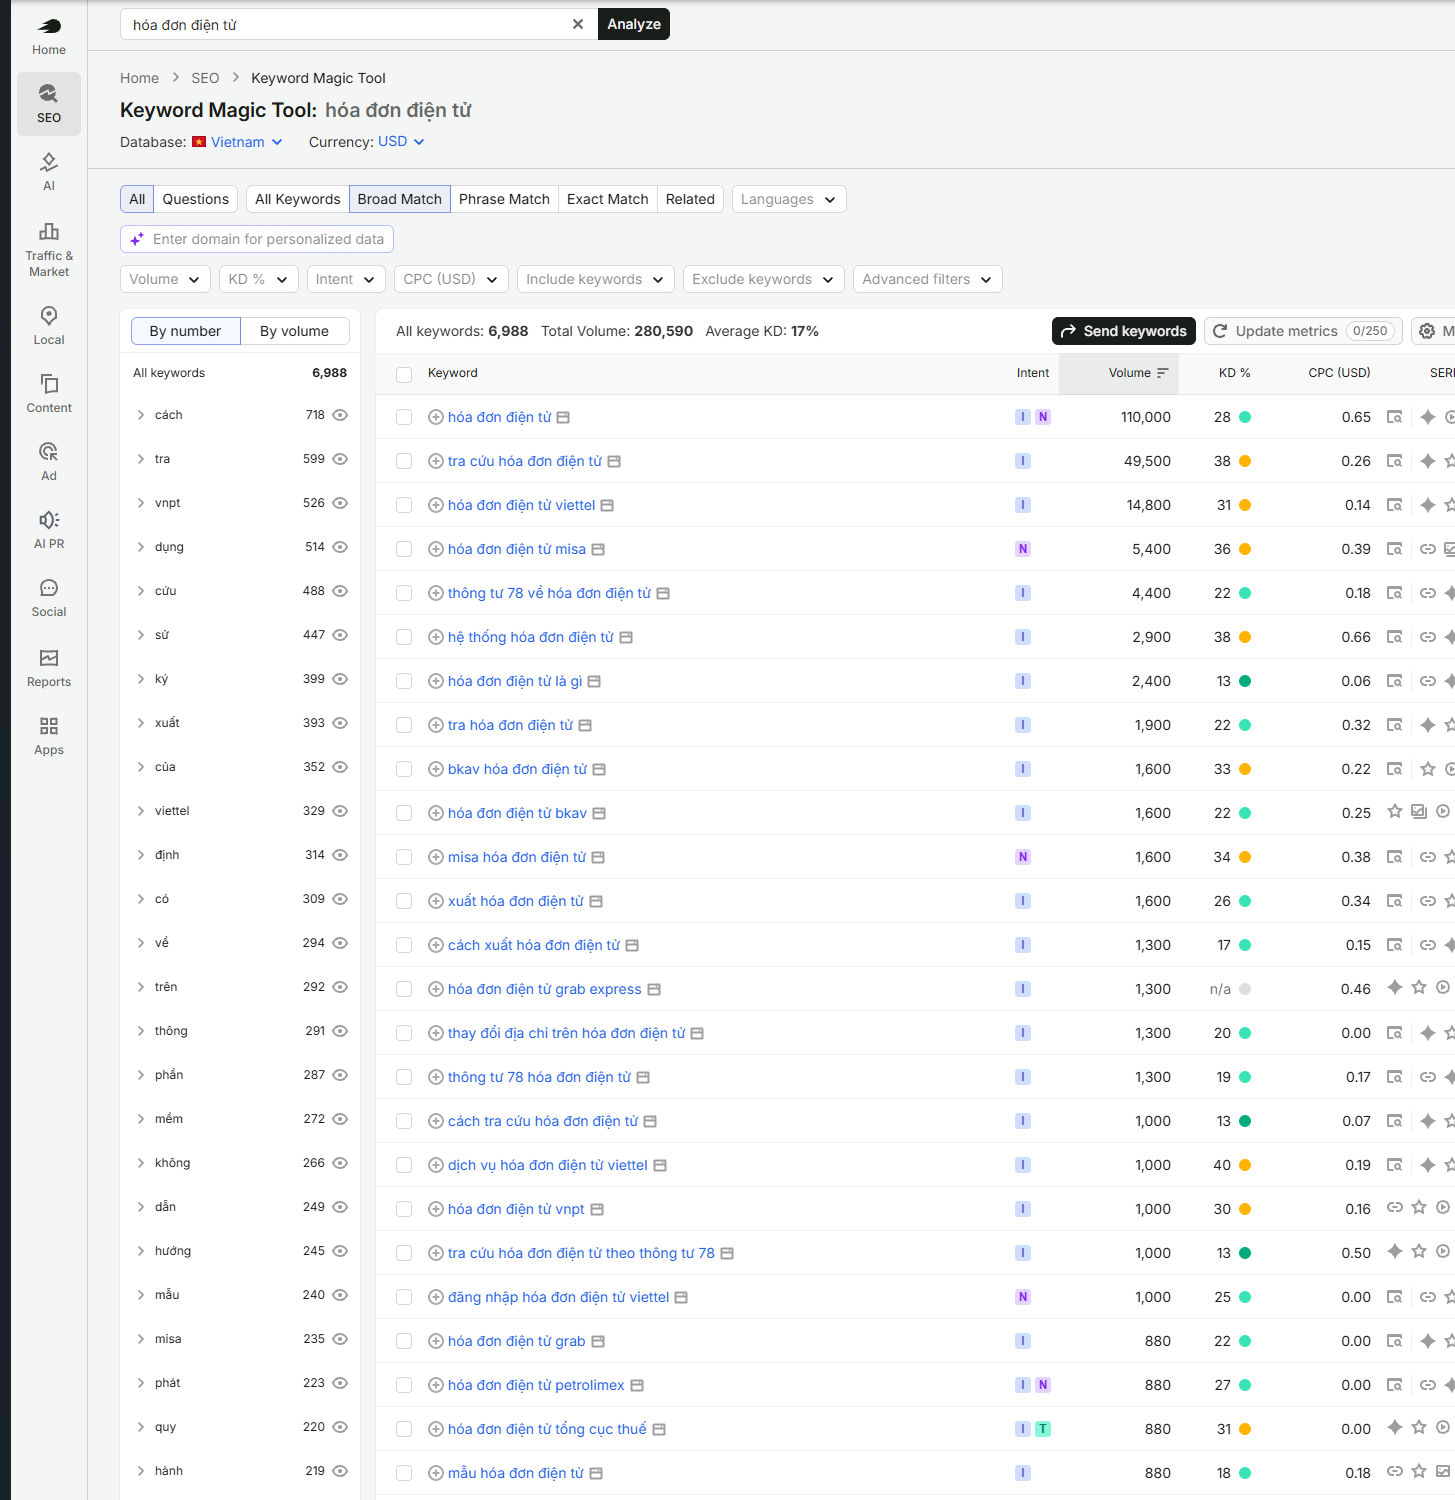
Theo dữ liệu Semrush (cơ sở dữ liệu Việt Nam, lấy ngày 25/09/2026), cụm từ 'hóa đơn điện tử' có khoảng 110.000 lượt tìm mỗi tháng, và riêng câu hỏi 'hóa đơn điện tử là gì' có khoảng 2.400 lượt. Con số này cho thấy dù hóa đơn điện tử đã được áp dụng bắt buộc nhiều năm, rất nhiều người vẫn đang phải tìm hiểu lại từ đầu: kế toán mới vào nghề, chủ hộ kinh doanh vừa chuyển sang kê khai, hay đội kỹ thuật cần nối phần mềm bán hàng với hệ thống hóa đơn.
Bài này là bài tổng quan. Các bài tiếp theo trong chuỗi đi sâu vào từng việc: xuất hóa đơn, tra cứu, xử lý sai sót, hóa đơn cho hộ kinh doanh và cấu trúc tệp XML.
Hóa đơn điện tử là gì
Theo Nghị định 123/2020/NĐ-CP, hóa đơn điện tử là hóa đơn có mã hoặc không có mã của cơ quan thuế, được thể hiện ở dạng dữ liệu điện tử do tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ lập bằng phương tiện điện tử để ghi nhận thông tin bán hàng hóa, cung cấp dịch vụ theo quy định của pháp luật về kế toán và pháp luật về thuế. Định nghĩa này có ba ý quan trọng.
- Hóa đơn điện tử là dữ liệu, không phải hình ảnh. Một tấm ảnh chụp hóa đơn giấy, hay một tệp PDF tự soạn bằng Word, không phải hóa đơn điện tử.
- Hóa đơn được lập bằng phương tiện điện tử, tức là qua phần mềm hoặc hệ thống của nhà cung cấp dịch vụ hóa đơn, hoặc qua cổng của cơ quan thuế, theo định dạng dữ liệu do cơ quan thuế công bố.
- Hóa đơn gắn với cơ quan thuế: hoặc được cấp mã trước khi gửi cho người mua, hoặc dữ liệu được chuyển cho cơ quan thuế theo quy định.
Hai dạng chính: có mã và không có mã của cơ quan thuế
Hóa đơn điện tử có mã của cơ quan thuế
Người bán lập hóa đơn, ký số, rồi gửi dữ liệu lên hệ thống của cơ quan thuế. Hệ thống kiểm tra các thông tin cơ bản (mã số thuế người bán, ký hiệu, định dạng) và cấp một mã duy nhất gắn vào hóa đơn. Chỉ sau khi có mã, hóa đơn mới được gửi cho người mua. Đây là dạng phổ biến nhất với doanh nghiệp vừa và nhỏ.
Một biến thể là hóa đơn điện tử có mã khởi tạo từ máy tính tiền, dành cho cơ sở bán lẻ trực tiếp đến người tiêu dùng như cửa hàng, nhà hàng, siêu thị. Đối tượng áp dụng đã được bổ sung trong Nghị định 70/2025/NĐ-CP; đơn vị bán lẻ nên kiểm tra mình có thuộc diện này không.
Hóa đơn điện tử không có mã của cơ quan thuế
Người bán lập, ký số và gửi thẳng cho người mua, không chờ cấp mã. Dữ liệu hóa đơn sau đó được chuyển cho cơ quan thuế, theo từng hóa đơn hoặc theo bảng tổng hợp. Dạng này áp dụng cho một số lĩnh vực có số lượng hóa đơn rất lớn (như điện, nước, viễn thông, tài chính, bảo hiểm) và doanh nghiệp đáp ứng điều kiện hạ tầng công nghệ thông tin theo quy định; phải đăng ký và được chấp nhận, không tự chọn.
Các loại hóa đơn điện tử theo nội dung
Ngoài phân loại theo mã, hóa đơn còn chia theo loại giao dịch. Hai loại doanh nghiệp gặp nhiều nhất là:
- Hóa đơn giá trị gia tăng (còn gọi là hóa đơn VAT, hóa đơn GTGT, hay theo thói quen cũ là 'hóa đơn đỏ'): dành cho đơn vị kê khai thuế giá trị gia tăng theo phương pháp khấu trừ. Hóa đơn thể hiện thuế suất và tiền thuế riêng cho từng dòng hàng hoặc từng mức thuế suất.
- Hóa đơn bán hàng: dành cho đơn vị tính thuế giá trị gia tăng theo phương pháp trực tiếp, trong đó có phần lớn hộ, cá nhân kinh doanh. Hóa đơn không tách tiền thuế giá trị gia tăng.
Ngoài ra còn hóa đơn bán tài sản công, hóa đơn bán hàng dự trữ quốc gia, tem, vé, thẻ điện tử và một số loại khác, mỗi loại có ký hiệu mẫu số riêng.
Nội dung bắt buộc trên một hóa đơn điện tử
Nghị định 123/2020/NĐ-CP liệt kê các nội dung hóa đơn phải có. Tóm gọn theo nhóm, một hóa đơn điện tử thông thường gồm:
- Tên hóa đơn, ký hiệu mẫu số hóa đơn, ký hiệu hóa đơn và số hóa đơn.
- Tên, địa chỉ, mã số thuế của người bán.
- Tên, địa chỉ, mã số thuế của người mua (nếu người mua có mã số thuế). Với người mua là cá nhân, một số trường hợp được ghi số định danh cá nhân hoặc để trống theo quy định.
- Tên hàng hóa, dịch vụ; đơn vị tính; số lượng; đơn giá; thành tiền; thuế suất, tiền thuế giá trị gia tăng (với hóa đơn giá trị gia tăng); tổng tiền thanh toán bằng số và bằng chữ.
- Chữ ký số của người bán; chữ ký của người mua nếu hai bên có thỏa thuận.
- Thời điểm lập hóa đơn, và với hóa đơn có mã là mã của cơ quan thuế.
- Tên, mã số thuế của tổ chức cung cấp dịch vụ hóa đơn điện tử (nếu dùng dịch vụ).
Phần mềm hóa đơn nào cũng có đủ các ô này. Lỗi thật sự thường nằm ở dữ liệu nhập vào: tên người mua lấy từ danh bạ cũ, địa chỉ chưa cập nhật sau khi khách đổi trụ sở, đơn vị tính không thống nhất giữa kho và kế toán.
Vòng đời của một hóa đơn điện tử
Với hóa đơn có mã, vòng đời thường gồm các bước sau.
- Đăng ký sử dụng: doanh nghiệp gửi tờ khai đăng ký sử dụng hóa đơn điện tử tới cơ quan thuế, thường qua nhà cung cấp dịch vụ hóa đơn. Chỉ sau khi được chấp nhận mới lập được hóa đơn.
- Lập hóa đơn: nhập hoặc nhận dữ liệu từ phần mềm bán hàng, chọn ký hiệu, kiểm tra thông tin người mua và dòng hàng. Ở bước này hóa đơn thường ở trạng thái nháp.
- Ký số: người bán ký bằng chữ ký số (token, HSM hoặc ký từ xa). Sau khi ký, nội dung không được sửa.
- Gửi cơ quan thuế cấp mã: hệ thống trả về mã, hoặc trả về lỗi nếu dữ liệu không hợp lệ.
- Gửi người mua: qua email, đường liên kết tra cứu, tin nhắn, kèm tệp XML và bản thể hiện PDF.
- Xử lý phát sinh: nếu có sai sót thì thông báo, điều chỉnh hoặc thay thế theo quy định. Không sửa trực tiếp hóa đơn đã ký.
- Lưu trữ: người bán và người mua đều lưu bản gốc XML theo thời hạn của pháp luật kế toán, bảo đảm tra cứu và in ra được khi cần.
Với hóa đơn không có mã, bước 4 được thay bằng việc chuyển dữ liệu cho cơ quan thuế theo phương thức đã đăng ký. Các bước còn lại tương tự.
Bản gốc XML và bản thể hiện
Hóa đơn điện tử gốc là tệp XML chứa dữ liệu và chữ ký số. Tệp PDF hoặc trang xem trên cổng tra cứu chỉ là bản thể hiện, tức là cách hiển thị tệp XML cho người đọc. Giá trị pháp lý nằm ở tệp XML.
Hệ quả thực tế: khi nhận hóa đơn đầu vào, kế toán phải lưu tệp XML, không chỉ lưu PDF.
Ai phải dùng hóa đơn điện tử
Theo Luật Quản lý thuế 2019 và Nghị định 123/2020/NĐ-CP, doanh nghiệp, tổ chức kinh tế, hộ và cá nhân kinh doanh nộp thuế theo phương pháp kê khai khi bán hàng hóa, cung cấp dịch vụ đều sử dụng hóa đơn điện tử. Hộ kinh doanh nộp thuế theo phương pháp khoán, khi có yêu cầu, được cơ quan thuế cấp hóa đơn điện tử theo từng lần phát sinh. Chính sách với hộ kinh doanh đang có thay đổi lớn, nên phần này có một bài riêng trong chuỗi.
Những hiểu lầm hay gặp
- 'Gửi PDF qua email là đã xuất hóa đơn điện tử.' Sai. Hóa đơn phải được lập trên hệ thống hóa đơn, ký số và (với hóa đơn có mã) được cấp mã.
- 'Hóa đơn đã ký thì sửa lại cho đúng rồi gửi lại.' Sai. Hóa đơn đã ký không sửa được. Sai sót phải xử lý bằng thông báo, điều chỉnh hoặc thay thế theo quy định.
- 'Có hóa đơn là được khấu trừ thuế.' Không chắc. Hóa đơn đầu vào còn phải hợp lệ và đáp ứng các điều kiện khấu trừ khác của pháp luật thuế.
- 'Ngày lập hóa đơn chọn thế nào cũng được.' Sai. Thời điểm lập hóa đơn gắn với thời điểm giao hàng hoặc hoàn thành dịch vụ theo quy định.
Hóa đơn điện tử và phần mềm bán hàng
Doanh nghiệp có nhiều đơn mỗi ngày không nên nhập tay từng hóa đơn trên cổng web của nhà cung cấp: đó là nguồn sai sót lớn nhất. Cách bền vững là để phần mềm bán hàng hoặc ERP gửi dữ liệu sang nhà cung cấp hóa đơn qua API khi đơn hoàn tất, rồi nhận lại số hóa đơn và mã. Bài cuối của chuỗi mô tả chi tiết phần kỹ thuật.
Khung pháp lý cần biết tên
Các văn bản chính nên biết tên và tra bản hiện hành:
- Luật Quản lý thuế số 38/2019/QH14: nguyên tắc chung về hóa đơn, chứng từ.
- Nghị định 123/2020/NĐ-CP quy định về hóa đơn, chứng từ, và Nghị định 70/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 123.
- Thông tư 78/2021/TT-BTC hướng dẫn thực hiện, cùng các văn bản hướng dẫn được ban hành sau khi Nghị định 123 được sửa đổi.
- Nghị định 125/2020/NĐ-CP quy định xử phạt vi phạm hành chính về thuế, hóa đơn (và các văn bản sửa đổi).
Câu hỏi thường gặp
Hóa đơn điện tử là gì, khác gì hóa đơn giấy?
Là hóa đơn lập và lưu dưới dạng dữ liệu điện tử, có chữ ký số của người bán, có mã của cơ quan thuế hoặc được chuyển dữ liệu cho cơ quan thuế. Bản gốc là tệp dữ liệu, nên sửa sai, tra cứu và lưu trữ đều theo quy trình điện tử.
Hóa đơn điện tử tiếng Anh là gì?
Thường gọi là e-invoice hoặc electronic invoice; hóa đơn giá trị gia tăng điện tử có thể ghi là VAT e-invoice.
Bản thể hiện của hóa đơn điện tử là gì?
Là cách hiển thị nội dung của tệp XML gốc cho người đọc, thường là tệp PDF hoặc trang xem trên cổng tra cứu. Bản thể hiện dùng để xem và in; giá trị pháp lý nằm ở tệp XML có chữ ký số.
Chuyển đổi hóa đơn điện tử là gì?
Là việc chuyển hóa đơn điện tử thành hóa đơn giấy để phục vụ lưu trữ chứng từ hoặc ghi sổ kế toán, theo điều kiện pháp luật quy định. Hóa đơn chuyển đổi không phải là một hóa đơn mới và không dùng để thay thế hóa đơn điện tử gốc trong mọi trường hợp.
Làm sao nhận biết một hóa đơn điện tử là thật?
Tra cứu hóa đơn trên hệ thống của cơ quan thuế, kiểm tra chữ ký số của người bán trong tệp XML, và kiểm tra trạng thái mã số thuế người bán.
Mua hóa đơn điện tử ở đâu?
Doanh nghiệp không 'mua hóa đơn' như quyển hóa đơn giấy ngày trước, mà ký hợp đồng với một tổ chức cung cấp dịch vụ hóa đơn điện tử được cơ quan thuế công bố, hoặc dùng hóa đơn do cơ quan thuế cấp cho một số đối tượng theo quy định.


