Từ năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026, doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC thay Thông tư 200/2014/TT-BTC (Điều 31). Tài khoản 335 giữ tên và số hiệu, nhưng phần hướng dẫn nói rõ hơn cách phân biệt với dự phòng phải trả và cách trình bày trên báo cáo tình hình tài chính. Bài đọc từ hướng dẫn tài khoản 335 trong Phụ lục II trên Công báo số 1571 + 1572 ngày 16/11/2025 (tra ngày 26/09/2026).
335 là tài khoản gì: nguyên tắc kế toán
Điểm a khoản 1 hướng dẫn tài khoản 335 nêu hai nhóm nội dung. Nhóm thứ nhất là khoản phải trả cho hàng hóa, dịch vụ đã nhận từ người bán hoặc đã cung cấp cho người mua trong kỳ báo cáo nhưng thực tế chưa chi trả do chưa có đủ chứng từ, hồ sơ. Nhóm thứ hai là các khoản phải trích trước vào chi phí của kỳ:
- Tiền lương nghỉ phép phải trả cho người lao động.
- Chi phí trong thời gian ngừng sản xuất theo mùa, vụ mà doanh nghiệp xây dựng được kế hoạch ngừng sản xuất.
- Lãi tiền vay phải trả trong trường hợp vay trả lãi sau, lãi trái phiếu trả sau.
Điểm d đặt điều kiện chặt: việc trích trước phải tính toán chặt chẽ, có dự toán được cấp có thẩm quyền phê duyệt và có bằng chứng hợp lý, tin cậy, để số trích trước phù hợp với chi phí thực tế sẽ phát sinh. Thông tư nghiêm cấm trích trước vào chi phí những nội dung không được tính vào chi phí sản xuất, kinh doanh. Điểm đ yêu cầu quyết toán số trích trước với chi phí thực tế và điều chỉnh chênh lệch vào chi phí của bộ phận liên quan. Điểm g yêu cầu giải trình trong thuyết minh báo cáo tài chính những khoản trích trước chưa sử dụng cuối năm.
Chi phí phải trả khác dự phòng phải trả thế nào
Điểm b và điểm c khoản 1 dành riêng để phân biệt 335 với 352 Dự phòng phải trả. Đây là chỗ hay nhầm nhất khi chọn tài khoản cho một khoản trích trước.
| Tiêu chí | 335 Chi phí phải trả | 352 Dự phòng phải trả |
|---|---|---|
| Thời gian thanh toán | Nghĩa vụ hiện tại chắc chắn về thời gian phải thanh toán | Nghĩa vụ hiện tại nhưng thường chưa xác định được thời gian thanh toán cụ thể |
| Số tiền | Xác định được chắc chắn số sẽ phải trả | Ước tính được nhưng có thể chưa chắc chắn số sẽ phải trả |
| Ví dụ | Lương nghỉ phép, lãi vay trả sau, điện nước đã dùng chưa có hóa đơn | Bảo hành sản phẩm, hàng hóa, công trình; tái cơ cấu doanh nghiệp |
| Trình bày trên báo cáo tình hình tài chính | Là một phần của phải trả thương mại hoặc phải trả khác | Trình bày tách biệt với phải trả thương mại và phải trả khác |
Điểm e nhắc thêm về lãi vay: việc vốn hóa chi phí đi vay phải tuân thủ Chuẩn mực kế toán số 16; nhà thầu không vốn hóa lãi vay khi vay để thi công công trình cho khách hàng, kể cả khoản vay riêng.
Kết cấu tài khoản 335
| Bên | Nội dung |
|---|---|
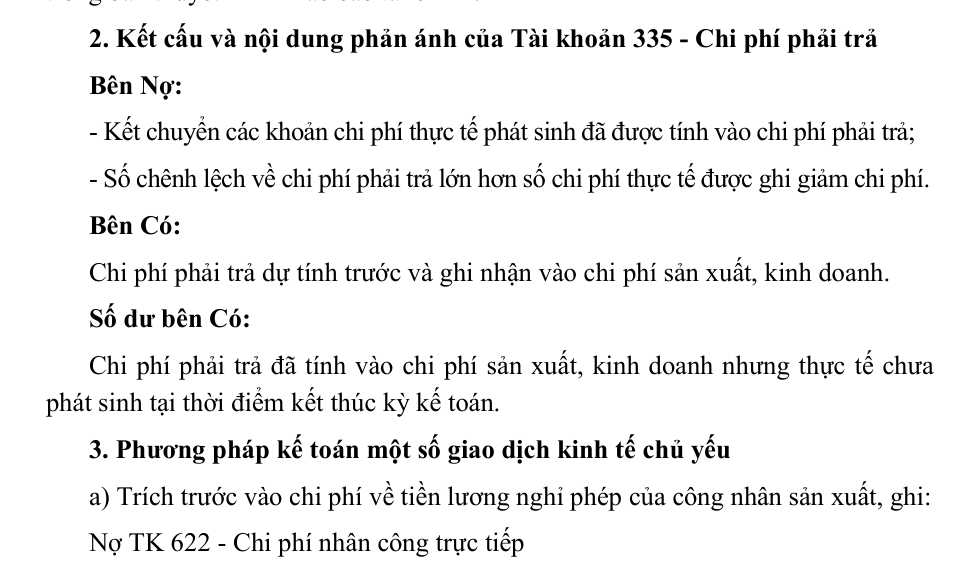
| Bên Nợ | Kết chuyển chi phí thực tế phát sinh đã được tính vào chi phí phải trả; số chênh lệch chi phí phải trả lớn hơn chi phí thực tế được ghi giảm chi phí |
| Bên Có | Chi phí phải trả dự tính trước và ghi nhận vào chi phí sản xuất, kinh doanh |
| Số dư bên Có | Chi phí phải trả đã tính vào chi phí sản xuất, kinh doanh nhưng thực tế chưa phát sinh tại thời điểm kết thúc kỳ kế toán |
Cách hạch toán tài khoản 335
| Nghiệp vụ | Nợ | Có | Điểm |
|---|---|---|---|
| Trích trước tiền lương nghỉ phép của công nhân sản xuất | 622 | 335 | a |
| Số trích trước lương nghỉ phép lớn hơn số thực tế phải trả | 335 | 622 | b |
| Trích trước chi phí ngừng việc theo thời vụ, theo kế hoạch | 623, 627 | 335 | c |
| Chi phí thực tế phát sinh của khoản đã trích trước | 335 (số đã trích); 623, 627 (phần vượt); 133 | 111, 112, 152, 153, 331, 334; 623, 627 (phần thừa) | d |
| Lãi vay trả sau, cuối kỳ tính lãi phải trả | 635; 627, 241 (nếu được vốn hóa) | 335 | đ |
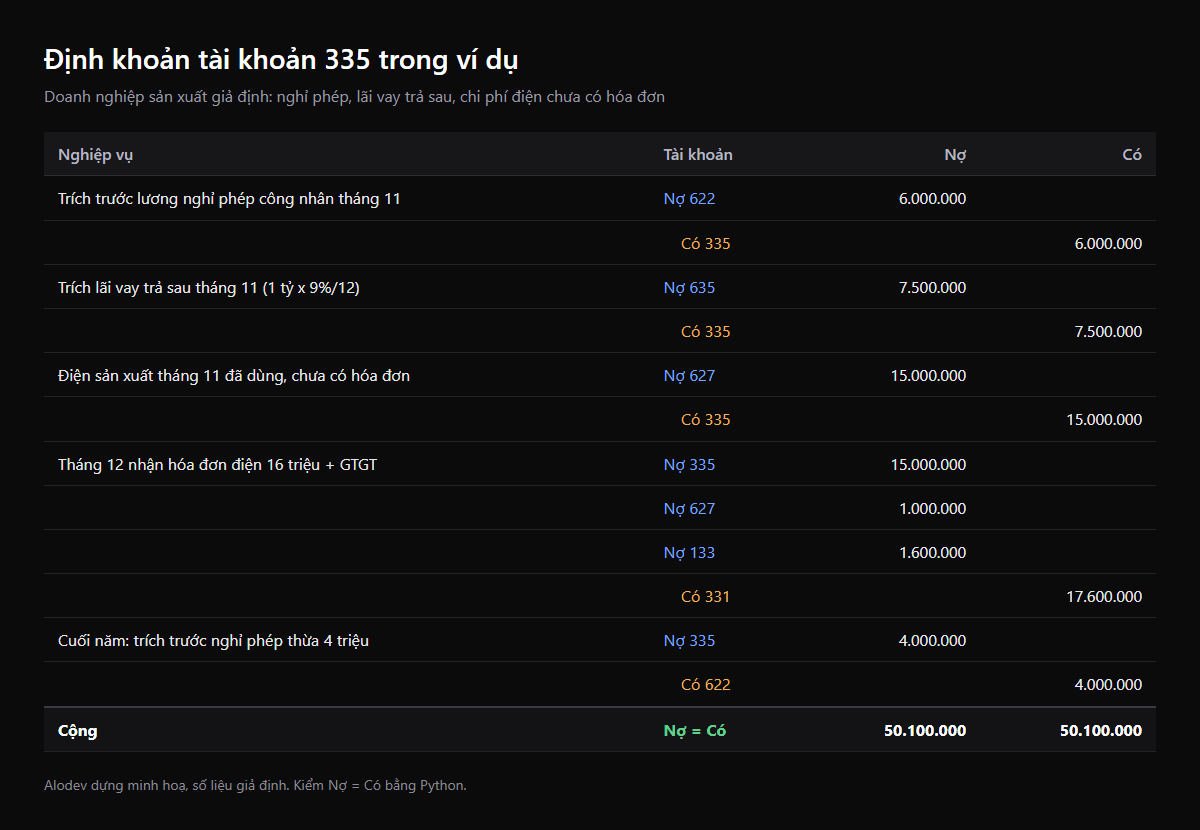
Ví dụ giả định cho một doanh nghiệp sản xuất (không phải doanh nghiệp thật). Tháng 11/2026: trích trước lương nghỉ phép công nhân 6.000.000 đồng; khoản vay 1.000.000.000 đồng lãi suất 9%/năm trả lãi cuối kỳ hạn, lãi phải trả của tháng là 1.000.000.000 x 9% / 12 = 7.500.000 đồng; điện sản xuất tháng 11 đã dùng nhưng chưa có hóa đơn, ước 15.000.000 đồng theo chỉ số công tơ. Tháng 12 nhận hóa đơn điện 16.000.000 đồng, thuế GTGT 1.600.000 đồng. Cuối năm, tổng lương nghỉ phép đã trích vượt số thực tế 4.000.000 đồng.
So với Thông tư 200
Số hiệu và tên 335 không đổi, danh mục Phụ lục II không có tài khoản cấp 2 cho 335. Nội dung cần chú ý là Thông tư 99 viết rõ trong nguyên tắc kế toán rằng chi phí phải trả là một phần của phải trả thương mại hoặc phải trả khác trên báo cáo tình hình tài chính, còn dự phòng phải trả trình bày tách biệt. Doanh nghiệp đang ghi chi phí bảo hành vào 335 nên chuyển sang 352 theo điểm c.
Theo dõi 335 trong phần mềm: khoản trích nào cũng phải có đối ứng thực tế
Rủi ro lớn nhất của 335 là số dư treo: trích trước từ nhiều tháng, không ai khớp với chi phí thực tế, cuối năm mới phát hiện số dư Có lớn không giải trình được. Điểm g khoản 1 yêu cầu giải trình khoản trích trước chưa sử dụng, nên sổ chi tiết theo từng khoản là bắt buộc trên thực tế.
- Dữ liệu cần có cho mỗi khoản trích: loại (lương nghỉ phép, lãi vay, dịch vụ chưa có hóa đơn), căn cứ ước tính (dự toán được duyệt, hợp đồng vay, chỉ số công tơ), bộ phận chịu chi phí, kỳ dự kiến phát sinh thực tế.
- Tự động được: trích lãi vay hằng tháng từ lịch vay; trích lương nghỉ phép từ dữ liệu ngày phép còn lại trong hệ thống nhân sự; khi hóa đơn điện tử đầu vào về, gợi ý khớp với khoản 335 đang mở cùng nhà cung cấp và kỳ, tự tính phần chênh lệch.
- Cảnh báo: khoản 335 mở quá số ngày quy định mà chưa khớp; số dư 335 cuối năm vượt ngưỡng; trích trước vào nội dung đã đánh dấu không được tính vào chi phí.
- Kết nối với bảng lương và chấm công giúp số trích lương nghỉ phép bám số ngày phép thực, không phải ước tính cả năm một lần. Có thể xem cách tính ở /lab/luong-ngay-cong và /lab/bang-cham-cong.
Phần mềm kế toán đóng gói có sẵn bút toán định kỳ cho lãi vay. Phần khớp tự động với hóa đơn điện tử và dữ liệu phép từ hệ thống nhân sự thường phải tích hợp thêm, đây là loại việc phù hợp với phần mềm làm theo yêu cầu hoặc lớp tích hợp trên nền ERP sẵn có.
Câu hỏi thường gặp
335 là tài khoản gì?
335 là tài khoản Chi phí phải trả, thuộc nhóm nợ phải trả, dùng để ghi nhận trước vào chi phí của kỳ những khoản đã phát sinh hoặc chắc chắn phải trả nhưng chưa chi trả, như lương nghỉ phép, lãi vay trả sau, dịch vụ đã dùng chưa có hóa đơn. Số dư ở bên Có.
Tài khoản 335 có tài khoản cấp 2 không?
Không. Danh mục tài khoản tại Phụ lục II Thông tư 99 chỉ có tài khoản cấp 1 là 335. Doanh nghiệp mở chi tiết theo từng khoản trích trước để quyết toán và giải trình.
Trích trước chi phí bảo hành sản phẩm vào 335 được không?
Không. Điểm c khoản 1 nêu rõ dự phòng bảo hành sản phẩm, hàng hóa, công trình xây dựng và dự phòng tái cơ cấu không phản ánh vào 335 mà vào 352 Dự phòng phải trả.
Trích trước thừa thì xử lý thế nào?
Theo điểm đ khoản 1, số chênh lệch giữa số trích trước và chi phí thực tế được điều chỉnh giảm chi phí của bộ phận liên quan, ví dụ trích thừa lương nghỉ phép công nhân ghi Nợ 335, Có 622.
Lãi vay trả cuối kỳ hạn có phải trích hằng tháng không?
Có, nếu lập báo cáo theo tháng hoặc quý. Điểm đ khoản 3 hướng dẫn cuối kỳ tính lãi vay phải trả trong kỳ ghi Nợ 635 (hoặc 627, 241 nếu được vốn hóa), Có 335; khi trả lãi thì ghi Nợ 335, Có 111, 112.