Công nợ phải thu quyết định dòng tiền của doanh nghiệp nhỏ nhiều hơn lợi nhuận. Tài khoản 131 giữ nguyên số hiệu và tên theo Thông tư 99/2025/TT-BTC, nhưng phần hướng dẫn nhấn mạnh ba việc: theo dõi kỳ hạn thu hồi, phân loại nợ khi lập báo cáo tài chính, và không bù trừ số dư giữa các khách hàng. Nội dung dưới đây đọc từ hướng dẫn tài khoản 131 trong Phụ lục II, Công báo số 1565 + 1566 ngày 16/11/2025, tra ngày 26/09/2026.
Nguyên tắc kế toán tài khoản 131
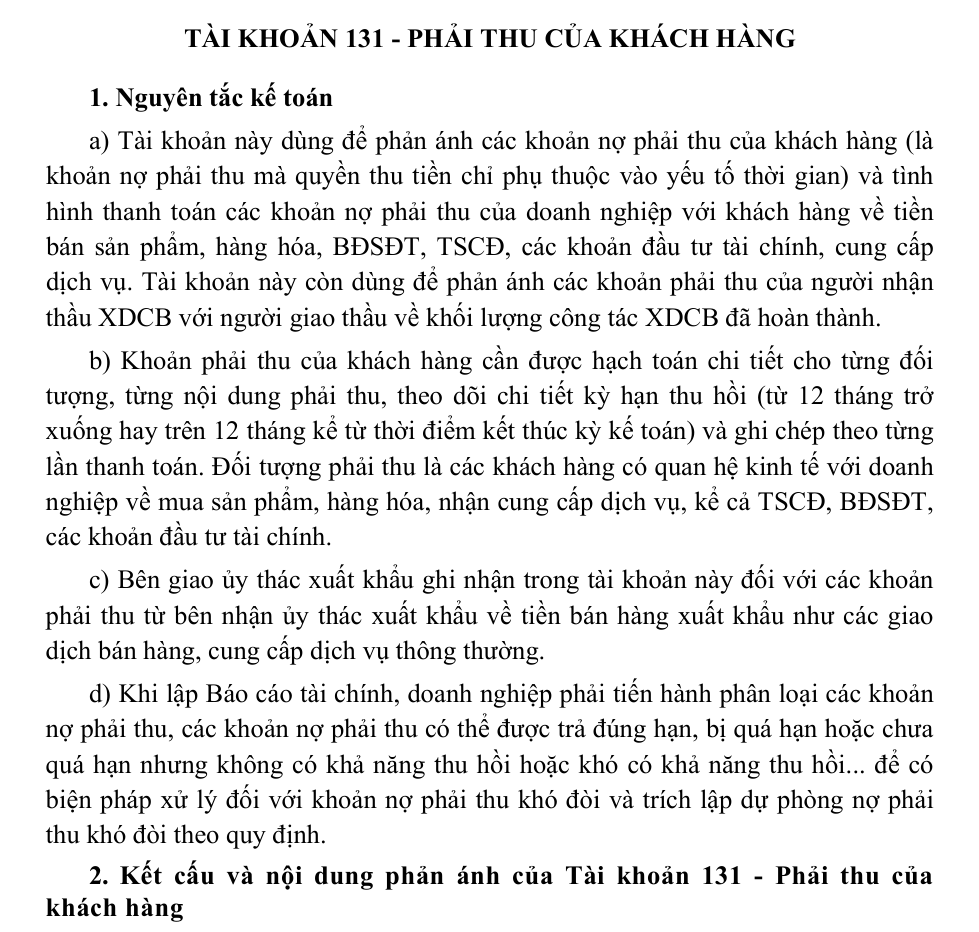
- Phạm vi (điểm a): khoản nợ phải thu mà quyền thu tiền chỉ phụ thuộc yếu tố thời gian; phát sinh từ bán sản phẩm, hàng hóa, bất động sản đầu tư, TSCĐ, khoản đầu tư tài chính, cung cấp dịch vụ; cả phải thu của nhà thầu XDCB với bên giao thầu.
- Theo dõi chi tiết (điểm b): theo từng đối tượng, từng nội dung phải thu, kỳ hạn thu hồi (từ 12 tháng trở xuống hay trên 12 tháng kể từ cuối kỳ kế toán), và ghi theo từng lần thanh toán.
- Ủy thác xuất khẩu (điểm c): bên giao ủy thác ghi khoản phải thu từ bên nhận ủy thác về tiền bán hàng xuất khẩu như giao dịch bán hàng thông thường.
- Phân loại nợ (điểm d): khi lập báo cáo tài chính phải phân loại khoản trả đúng hạn, quá hạn, chưa quá hạn nhưng khó thu hồi, để xử lý và trích lập dự phòng nợ phải thu khó đòi theo quy định.
Cụm "quyền thu tiền chỉ phụ thuộc yếu tố thời gian" ở điểm a là cách diễn đạt mới đáng chú ý: khoản phải thu phải là khoản đã chắc chắn, chỉ còn chờ đến hạn. Khoản mà quyền thu còn phụ thuộc điều kiện khác (ví dụ còn phải nghiệm thu, còn phải giao nốt hàng) thì chưa phải là phải thu khách hàng theo nghĩa này.
Kết cấu tài khoản 131
| Bên Nợ | Bên Có |
|---|---|
| Số phải thu phát sinh khi bán sản phẩm, hàng hóa, bất động sản đầu tư, TSCĐ, dịch vụ, khoản đầu tư tài chính | Số tiền khách hàng đã trả nợ |
| Số tiền thừa trả lại cho khách hàng | Số tiền nhận ứng trước, trả trước của khách hàng |
| Đánh giá lại phải thu gốc ngoại tệ khi tỷ giá tăng | Doanh thu hàng bán bị trả lại |
| Chiết khấu thanh toán, chiết khấu thương mại, giảm giá hàng bán cho người mua | |
| Đánh giá lại phải thu gốc ngoại tệ khi tỷ giá giảm |
Số dư bên Nợ là số còn phải thu cuối kỳ. Tài khoản có thể dư bên Có, là số tiền nhận trước hoặc thu thừa của từng khách hàng cụ thể. Danh mục Phụ lục II không có tài khoản cấp 2 cho 131; doanh nghiệp mở chi tiết theo khách hàng và theo kỳ hạn để lập báo cáo.
Cách hạch toán các nghiệp vụ thường gặp
| Nghiệp vụ | Nợ | Có | Mục |
|---|---|---|---|
| Bán chịu, tách được thuế gián thu | 131 (tổng giá thanh toán) | 511; 333 | 3.1 a |
| Chưa tách được thuế: ghi gộp, định kỳ ghi giảm doanh thu | 511 | 333 | 3.1 b |
| Hàng bán bị trả lại | 521; 333 | 131 | 3.2 |
| Chiết khấu thương mại, giảm giá phát sinh sau hóa đơn | 521; 333 | 131 | 3.3 b |
| Chiết khấu thanh toán cho khách trả sớm | 111, 112; 635 | 131 | 3.4 |
| Thu tiền khách trả, kể cả tiền lãi trả chậm; nhận tiền ứng trước | 111, 112 | 131; 515 (phần lãi) | 3.5 |
| Khách trả nợ bằng hàng (hàng đổi hàng) | 152, 153, 156; 133 | 131 | 3.7 |
| Xóa sổ nợ không thu hồi được theo quyết định | 2293 (đã lập dự phòng); 642 (chưa lập) | 131 | 3.8 |
Nếu chiết khấu thương mại, giảm giá đã trừ ngay trên hóa đơn thì ghi doanh thu theo giá đã trừ và không phản ánh riêng khoản chiết khấu (điểm a mục 3.3). Với nợ đã xóa sổ, doanh nghiệp vẫn phải mở sổ theo dõi trong thời hạn quy định để tiếp tục truy thu (mục 3.8).
Ví dụ giả định tháng 8/2026 (không phải doanh nghiệp thật, giả định thuế suất GTGT 10%): bán cho khách A 150 triệu chưa thu; khách B ứng trước 40 triệu theo hợp đồng, chưa giao hàng; bán cho khách C 50 triệu, C trả sớm và được chiết khấu thanh toán 1%; A trả 100 triệu.
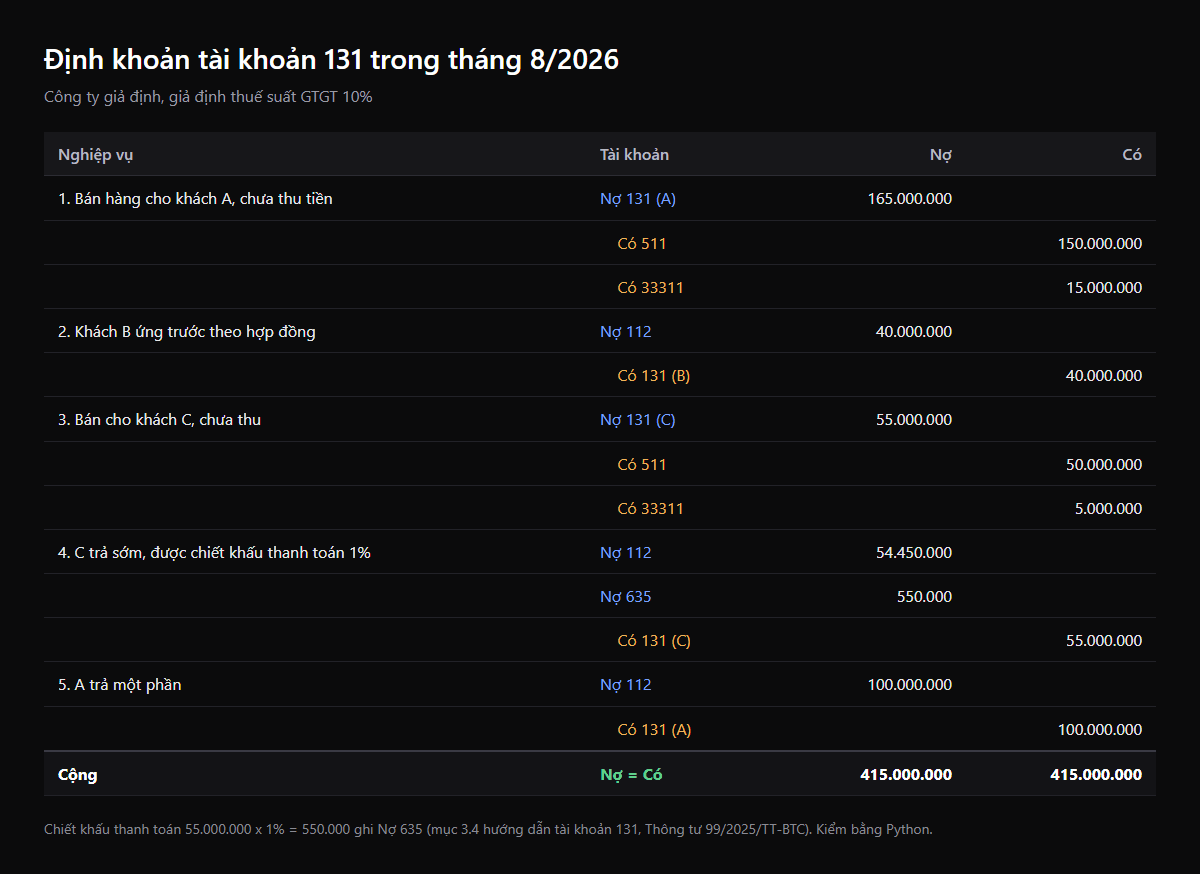
Số dư 131 lên Báo cáo tình hình tài chính
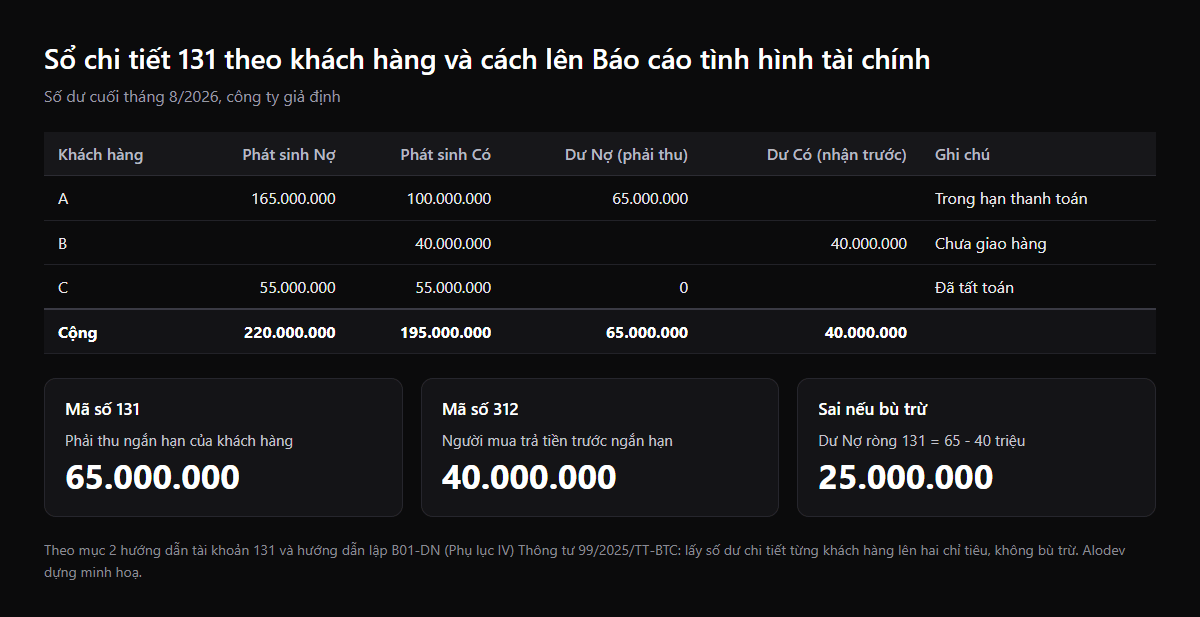
Tổng tài khoản 131 cuối tháng chỉ dư Nợ 25 triệu, nhưng báo cáo đúng phải trình bày 65 triệu phải thu bên tài sản và 40 triệu người mua trả tiền trước bên nợ phải trả. Nhầm lẫn này làm cả tổng tài sản và tổng nợ phải trả cùng nhỏ đi 40 triệu, báo cáo vẫn cân nên khó tự phát hiện. Khoản có kỳ hạn thu hồi trên 12 tháng còn phải tách sang chỉ tiêu dài hạn, đó là lý do điểm b yêu cầu theo dõi kỳ hạn ngay từ khi ghi sổ.
Quản lý công nợ phải thu bằng phần mềm
Công nợ phải thu là chỗ kế toán, bán hàng và chăm sóc khách hàng dùng chung một dữ liệu. Khi mỗi bên giữ một bảng tính, khách bị nhắc nợ khoản đã trả, còn khoản quá hạn thật thì không ai nhắc. Những gì phần mềm nên làm:
- Hạn thanh toán lưu trên từng hóa đơn theo điều khoản hợp đồng; báo cáo tuổi nợ (trong hạn, quá hạn 1 đến 30 ngày, 31 đến 90 ngày...) chạy hằng ngày, phục vụ luôn việc phân loại nợ theo điểm d.
- Nhắc nợ tự động qua email, Zalo trước và sau hạn, có lịch sử liên hệ gắn vào hồ sơ khách hàng trong CRM.
- Khớp tiền về từ sao kê ngân hàng với hóa đơn theo nội dung chuyển khoản hoặc mã QR thanh toán riêng cho từng hóa đơn.
- Tiền ứng trước ghi thẳng vào chi tiết khách hàng, tự bù khi giao hàng; cuối kỳ tự tách số dư Nợ, dư Có và ngắn hạn, dài hạn khi lập B01-DN.
- Hạn mức công nợ theo khách: vượt hạn mức hoặc có khoản quá hạn thì đơn hàng mới phải qua duyệt.
ALODEV làm phần mềm bán hàng, CRM và tích hợp ngân hàng, kế toán theo yêu cầu. Nếu doanh nghiệp cần tạo nhanh mã QR chuyển khoản cho hóa đơn, có thể dùng công cụ miễn phí trên alodev.vn.
Câu hỏi thường gặp
131 là tài khoản gì?
Là tài khoản Phải thu của khách hàng, thuộc nhóm tài sản trong hệ thống tài khoản tại Phụ lục II Thông tư 99/2025/TT-BTC, dùng theo dõi khoản khách hàng còn nợ và tình hình thanh toán.
Tài khoản 131 có số dư bên Có không?
Có thể có, khi khách hàng ứng trước hoặc trả thừa. Số dư Có chi tiết từng khách lên chỉ tiêu Người mua trả tiền trước (mã số 312 nếu ngắn hạn), không trừ vào phải thu của khách khác.
Khách ứng trước tiền hạch toán thế nào?
Ghi Nợ 111, 112 / Có 131 chi tiết khách hàng (mục 3.5). Không ghi doanh thu khi chưa giao hàng, chưa cung cấp dịch vụ; khi giao hàng mới ghi Nợ 131 / Có 511, 333.
Chiết khấu thanh toán cho khách ghi vào đâu?
Ghi Nợ 635 Chi phí tài chính cho số chiết khấu, trừ vào khoản phải thu (mục 3.4). Đây là khác biệt với chiết khấu thương mại, vốn ghi qua 521 để giảm doanh thu.
Xóa nợ khó đòi hạch toán thế nào?
Khi có quyết định xử lý xóa sổ, ghi Nợ 2293 phần đã lập dự phòng, Nợ 642 phần chưa lập / Có 131, đồng thời mở sổ theo dõi khoản nợ đã xử lý để tiếp tục truy thu (mục 3.8).