Thông tư 99/2025/TT-BTC có hiệu lực từ 01/01/2026, thay Thông tư 200/2014/TT-BTC cho năm tài chính bắt đầu từ hoặc sau ngày đó (Điều 31). Trong danh mục Phụ lục II, 711 là tài khoản duy nhất của nhóm thu nhập khác. Bài đọc từ hướng dẫn tài khoản 711 trên Công báo số 1573 + 1574 ngày 16/11/2025, trang 73 (tra ngày 26/09/2026), và chọn các giao dịch doanh nghiệp vừa và nhỏ hay gặp.
Tài khoản 711 gồm những khoản nào
Điểm a khoản 1 liệt kê các khoản thu nhập khác. Có thể xếp thành bốn nhóm cho dễ nhớ:
| Nhóm | Khoản thu nhập |
|---|---|
| Tài sản | Thu nhập từ nhượng bán, thanh lý TSCĐ; chênh lệch lãi khi đánh giá lại vật tư, hàng hóa, TSCĐ đưa đi góp vốn; thu nhập từ bán và thuê lại tài sản; chênh lệch giá trị hợp lý tài sản được chia từ hợp đồng hợp tác kinh doanh cao hơn chi phí đầu tư |
| Hợp đồng, bồi thường | Tiền phạt do khách hàng vi phạm hợp đồng; tiền bồi thường của bên thứ ba bù đắp tài sản bị tổn thất, như tiền bảo hiểm được bồi thường |
| Công nợ | Nợ khó đòi đã xóa sổ nay thu được; nợ phải trả không xác định được chủ nợ hoặc xác định là không phải trả |
| Khác | Thuế phải nộp khi bán hàng nhưng sau đó được giảm, được hoàn; tiền thưởng của khách hàng không tính trong doanh thu; quà biếu, tặng bằng tiền, hiện vật, cổ phần; giá trị hàng khuyến mại không phải trả lại; thu nhập khác ngoài các khoản trên |
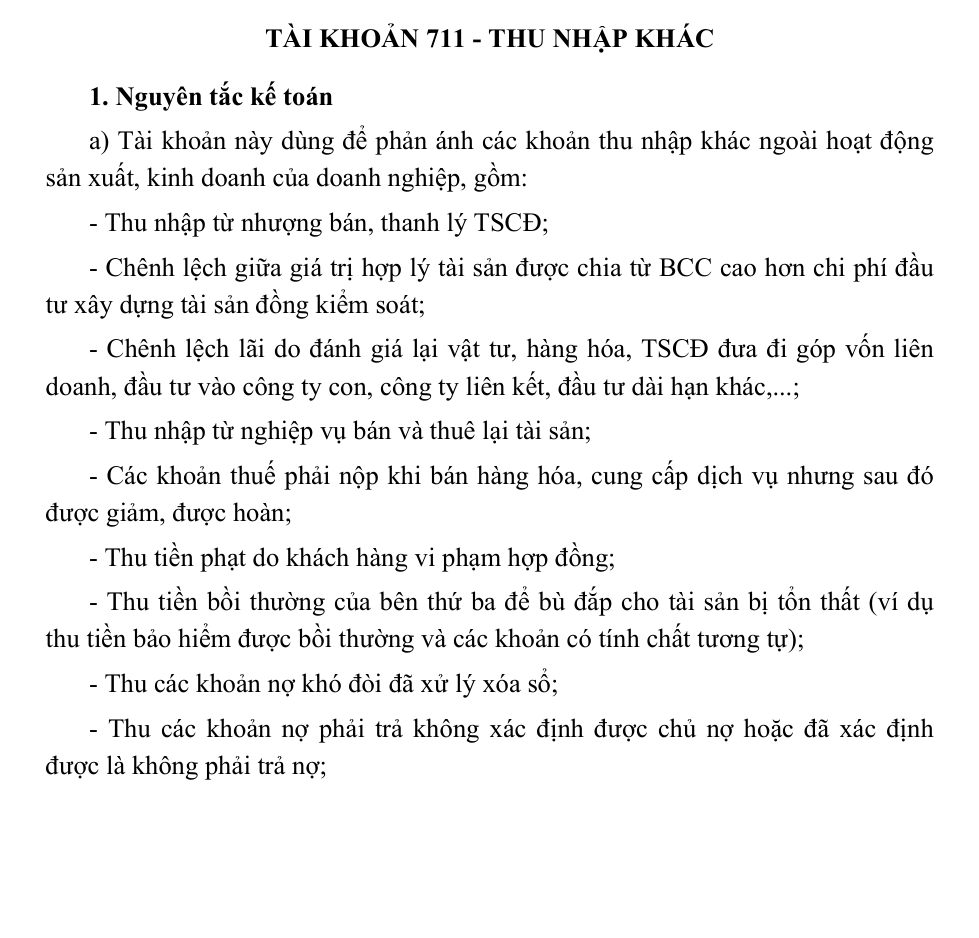
Điểm b xử lý tiền phạt vi phạm hợp đồng theo bản chất. Bên bán: mọi khoản tiền phạt thu từ bên mua nằm ngoài giá trị hợp đồng ghi vào thu nhập khác. Bên mua: tiền phạt thu từ bên bán cũng ghi vào thu nhập khác, trừ trường hợp người mua vẫn nhận hàng và người bán chấp nhận trừ tiền phạt vào số phải thanh toán; khi đó giá trị hàng mua ghi theo số thực tế phải trả sau khi trừ tiền phạt. Điểm c hướng dẫn xác định giá trị tài sản phi tiền tệ được tặng khi chưa có thông tin về giá: căn cứ giá thị trường, đánh giá của hội đồng đánh giá tài sản hoặc tổ chức thẩm định giá, và thuyết minh căn cứ trên báo cáo tài chính.
Kết cấu tài khoản 711
| Bên | Nội dung |
|---|---|
| Bên Nợ | Thuế GTGT phải nộp (nếu có) theo phương pháp trực tiếp đối với các khoản thu nhập khác ở doanh nghiệp nộp thuế theo phương pháp trực tiếp; cuối kỳ kết chuyển thu nhập khác sang 911 |
| Bên Có | Các khoản thu nhập khác phát sinh trong kỳ |
| Số dư | Không có số dư cuối kỳ |
Cách hạch toán tài khoản 711
| Nghiệp vụ | Nợ | Có | Điểm |
|---|---|---|---|
| Thu từ nhượng bán, thanh lý TSCĐ | 111, 112, 131, 152, 153 | 711; 33311 | a |
| Ghi giảm TSCĐ thanh lý | 214 (hao mòn); 811 (giá trị còn lại) | 211, 213 | a |
| Chi phí thanh lý, nhượng bán | 811; 133 | 111, 112, 141, 331 | a |
| Góp vốn bằng vật tư, giá đánh giá lại lớn hơn giá trị ghi sổ | 221, 222, 228 | 152, 153, 155, 156; 711 | b |
| Thu tiền phạt ghi vào thu nhập khác | Tài khoản liên quan | 711 | đ |
| Bên thứ ba bồi thường, tiền bảo hiểm | 111, 112 | 711 | e |
| Thu lại nợ khó đòi đã xóa sổ | 111, 112 | 711 | g |
| Nợ phải trả không xác định được chủ nợ | 331, 338, 341 | 711 | h |
| Thuế bán hàng được giảm, được hoàn | 3331, 3332, 3333, 33381 | 711 | i |
| Tài sản được tặng, không kèm điều kiện | 111, 112, 152, 153, 156, 211 | 711 | k |
| Hàng khuyến mại không phải trả lại nhà sản xuất | 156 | 711 | l |
| Cuối kỳ kết chuyển | 711 | 911 | n |
Ví dụ giả định: một công ty vận tải, thương mại (không phải doanh nghiệp thật) trong năm bán một xe tải cũ có nguyên giá 600.000.000 đồng, đã hao mòn 450.000.000 đồng, giá bán 180.000.000 đồng, thuế GTGT 10% là 18.000.000 đồng, thu bằng chuyển khoản; chi phí làm thủ tục bán xe 5.000.000 đồng, thuế GTGT 500.000 đồng, trả tiền mặt. Công ty cũng thu được 20.000.000 đồng tiền phạt do khách hàng vi phạm hợp đồng và 15.000.000 đồng từ một khoản nợ khó đòi đã xóa sổ năm trước.
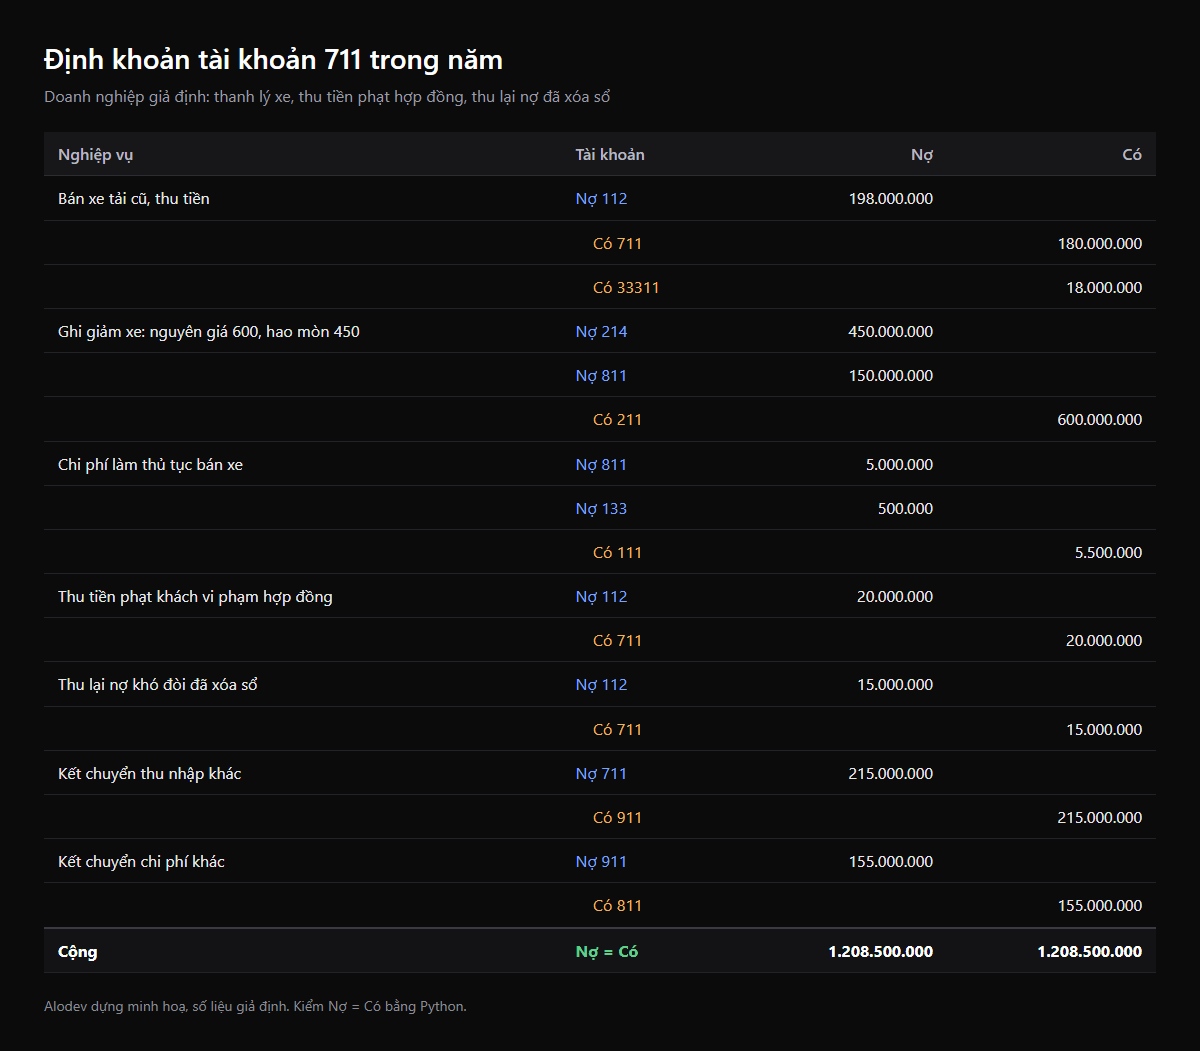
Thu nhập khác trong năm là 180.000.000 + 20.000.000 + 15.000.000 = 215.000.000 đồng. Chi phí khác là giá trị còn lại của xe 150.000.000 đồng cộng chi phí bán 5.000.000 đồng, bằng 155.000.000 đồng. Lợi nhuận khác trên báo cáo kết quả kinh doanh là 215.000.000 - 155.000.000 = 60.000.000 đồng. Lưu ý thu nhập 711 và chi phí 811 trình bày riêng, không bù trừ trên sổ: thanh lý xe ghi đủ 180.000.000 đồng vào 711 và 150.000.000 đồng vào 811, không ghi thẳng lãi 30.000.000 đồng.
So với Thông tư 200: những điểm đọc được từ văn bản
Số hiệu và tên 711 không đổi. Trong hướng dẫn mới có vài điểm nên chú ý khi rà quy trình: các khoản thuế đã tính khi bán hàng nhưng sau đó được giảm, được hoàn ghi vào 711 (điểm i), nhất quán với hướng dẫn tài khoản 333; tài sản được tặng kèm điều kiện quản lý, sử dụng không ghi ngay vào 711 mà theo dõi ở 3387 Doanh thu chờ phân bổ (điểm k), là tài khoản đã đổi tên từ Doanh thu chưa thực hiện; và bán, thuê lại tài sản có phần chênh lệch phải phân bổ qua 242 hoặc 3387 thay vì ghi hết vào 711 trong kỳ.
Theo dõi thu nhập khác trong phần mềm
711 phát sinh ít nhưng mỗi khoản thường lớn và bất thường, nên là nơi kiểm toán và cơ quan thuế hay hỏi. Vấn đề thường gặp không nằm ở bút toán mà ở việc thiếu liên kết giữa khoản thu nhập và hồ sơ gốc: quyết định thanh lý, biên bản phạt hợp đồng, biên bản xóa nợ.
- Dữ liệu cần có: loại thu nhập khác (theo bốn nhóm ở trên), hồ sơ gốc đính kèm, đối tượng liên quan (TSCĐ, khách hàng, hợp đồng), hóa đơn điện tử đầu ra nếu có.
- Tự động được: khi TSCĐ có quyết định thanh lý, phần mềm sinh đồng thời bút toán thu (711), ghi giảm tài sản (214, 811) và dừng khấu hao; khi khoản nợ đã xóa sổ được thu lại, tự đánh dấu hồ sơ nợ và ghi 711 thay vì ghi giảm 131.
- Báo cáo: tách lợi nhuận khác khỏi lợi nhuận từ hoạt động kinh doanh trên bảng điều khiển quản trị, để chủ doanh nghiệp không nhầm một năm có thanh lý tài sản lớn là năm kinh doanh tốt. Công cụ /lab/loi-nhuan giúp minh hoạ cách tách các lớp lợi nhuận.
- Rủi ro: ghi giảm TSCĐ ở phân hệ tài sản nhưng quên ghi 711, 811 ở kế toán tổng hợp, hoặc ngược lại. Hai phân hệ cần dùng chung một chứng từ thanh lý.
Câu hỏi thường gặp
Tài khoản 711 là gì?
711 là tài khoản Thu nhập khác, phản ánh các khoản thu nhập ngoài hoạt động sản xuất, kinh doanh của doanh nghiệp. Tài khoản không có số dư cuối kỳ; cuối kỳ kết chuyển toàn bộ sang 911.
Thanh lý TSCĐ hạch toán 711 thế nào?
Ghi thu: Nợ 111, 112, 131, Có 711, Có 33311. Ghi giảm tài sản: Nợ 214 (hao mòn), Nợ 811 (giá trị còn lại), Có 211, 213. Chi phí thanh lý: Nợ 811, Nợ 133, Có 111, 112, 331. Thu và chi ghi riêng, không bù trừ.
Tiền phạt khách hàng vi phạm hợp đồng ghi vào đâu?
Bên bán ghi toàn bộ tiền phạt thu từ bên mua vào 711. Bên mua cũng ghi 711, trừ trường hợp vẫn nhận hàng và được trừ tiền phạt vào số phải trả, khi đó ghi giảm giá trị hàng mua (điểm b khoản 1).
Nợ phải trả không tìm được chủ nợ có ghi vào thu nhập khác không?
Có. Theo điểm h khoản 3, khoản nợ phải trả không xác định được chủ nợ hoặc đã xác định không phải trả ghi Nợ 331, 338, 341, Có 711. Nên lưu đủ hồ sơ chứng minh trước khi ghi.
Doanh nghiệp nộp thuế GTGT trực tiếp ghi thuế của thu nhập khác thế nào?
Cuối kỳ tính số thuế GTGT phải nộp theo phương pháp trực tiếp của thu nhập khác và ghi Nợ 711, Có 3331 (điểm m khoản 3).