Lương khoán là tiền lương trả theo khối lượng, chất lượng công việc và thời gian phải hoàn thành; lương sản phẩm là tiền lương trả theo số sản phẩm đạt chuẩn nhân đơn giá. Cả hai cùng với lương theo thời gian là ba hình thức trả lương mà Bộ luật Lao động 2019 (Điều 96) cho doanh nghiệp và người lao động thoả thuận, được Nghị định 145/2020/NĐ-CP (Điều 54) giải thích cụ thể. Nhận định của bài: trả lương khoán hay sản phẩm là hợp pháp và thường công bằng hơn trả theo ngày, nhưng tên gọi của hình thức trả lương không đổi được bản chất quan hệ lao động; phần lớn rắc rối về BHXH đến từ việc lấy chữ "khoán" để né hợp đồng lao động.
Từ khoá "lương khoán là gì" có khoảng 880 lượt tìm mỗi tháng (Semrush, 26/09/2026). Tập này thuộc series Lương, bảo hiểm và thuế thu nhập cá nhân toàn tập; ví dụ số tính bằng công cụ bảng lương của ALODEV với tham số tại ngày 26/09/2026.
Ba hình thức trả lương và cách tính từng loại
| Hình thức | Trả theo | Công thức thường dùng | Hợp với |
|---|---|---|---|
| Theo thời gian | Tháng, tuần, ngày, giờ làm việc | Lương tháng x ngày công thực tế / ngày công chuẩn | Văn phòng, công việc khó đo sản lượng |
| Theo sản phẩm | Số lượng, chất lượng sản phẩm hoàn thành | Số sản phẩm đạt chuẩn x đơn giá | May mặc, lắp ráp, chế biến, đóng gói |
| Khoán | Khối lượng, chất lượng công việc và thời hạn | Giá khoán cả gói, trả theo mốc nghiệm thu | Xây lắp, bốc xếp, lắp đặt, công việc theo đợt |
Đơn giá sản phẩm không được đặt tuỳ ý. Doanh nghiệp xây dựng định mức lao động (Bộ luật Lao động 2019, Điều 93) rồi tính đơn giá sao cho người làm đủ giờ tiêu chuẩn, đạt định mức, nhận ít nhất bằng lương theo thời gian của bậc tương ứng. Nếu định mức đặt quá cao, người lao động làm đủ giờ vẫn không đạt, và tiền lương quy đổi theo tháng có thể rơi dưới lương tối thiểu vùng; theo cách áp dụng lương tối thiểu tại Nghị định 293/2025/NĐ-CP, lương trả theo sản phẩm hay khoán khi quy đổi cũng không được thấp hơn sàn.
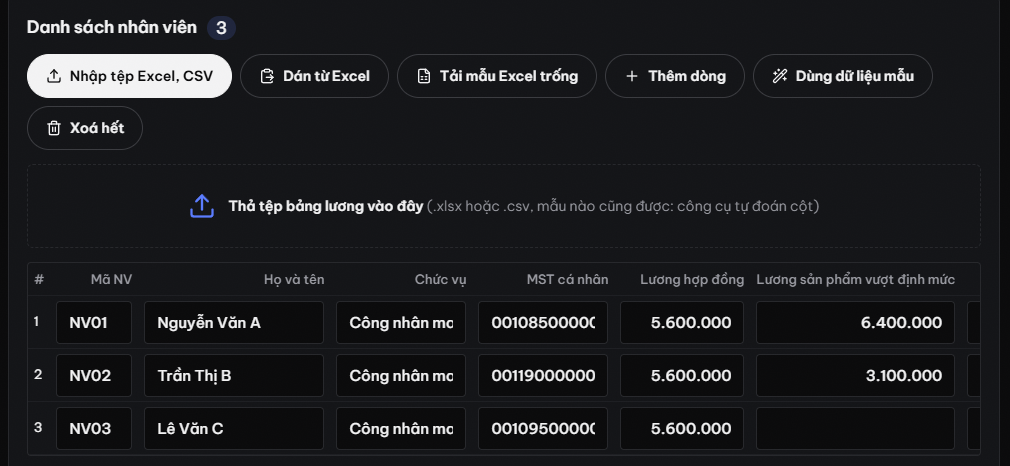
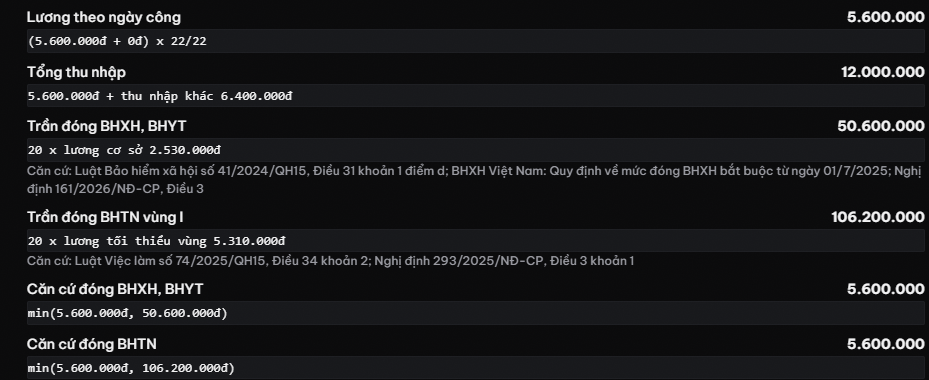
Ví dụ xưởng may ở vùng I: bậc công nhân may có lương theo thời gian 5.600.000 đồng/tháng cho 22 ngày công. Định mức 40 sản phẩm/ngày, tức 880 sản phẩm/tháng, nên đơn giá tối thiểu là 5.600.000 / 880, khoảng 6.364 đồng/sản phẩm. Xưởng trả 6.400 đồng/sản phẩm: làm đúng định mức được 5.632.000 đồng, làm thêm 1.000 sản phẩm vượt định mức được thêm 6.400.000 đồng.
Căn cứ đóng BHXH khi trả lương sản phẩm, lương khoán
Luật Bảo hiểm xã hội số 41/2024/QH15 (Điều 31) và Nghị định 158/2025/NĐ-CP (Điều 7) quy định tiền lương làm căn cứ đóng BHXH bắt buộc là tiền lương tháng, gồm mức lương theo công việc hoặc chức danh tính theo thời gian (theo tháng) trong thang lương, bảng lương doanh nghiệp xây dựng theo Điều 93 Bộ luật Lao động, phụ cấp lương và các khoản bổ sung xác định được mức tiền cụ thể, trả thường xuyên, ổn định. Các khoản phụ cấp, bổ sung phụ thuộc hoặc biến động theo năng suất lao động, chất lượng thực hiện công việc thì không tính.
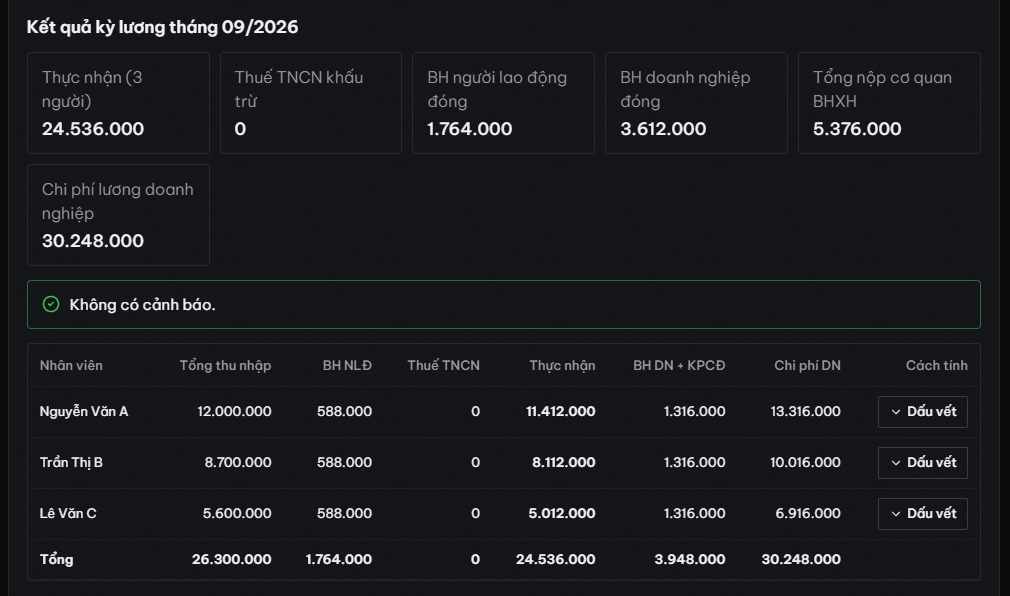
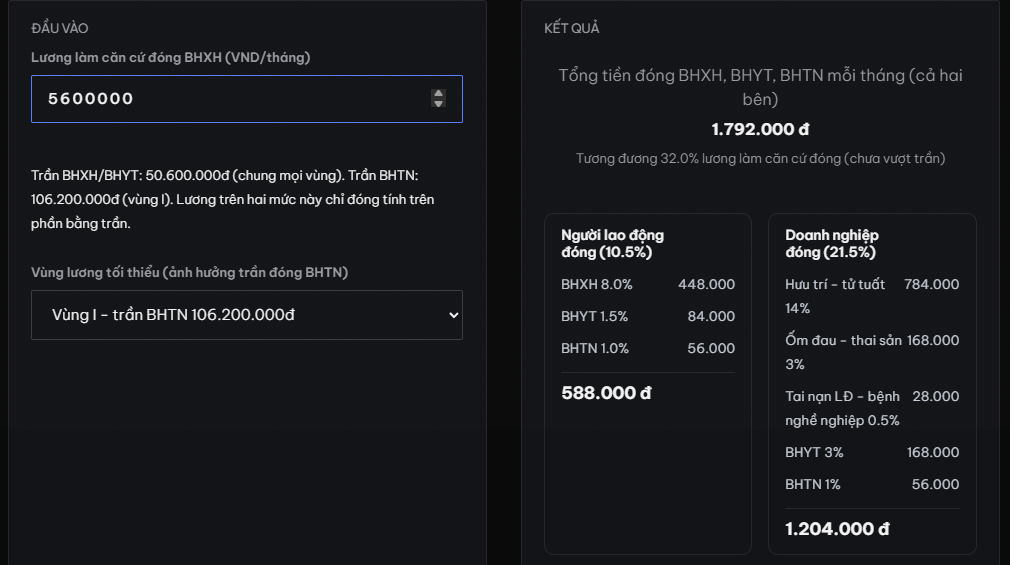
Áp vào xưởng may: căn cứ đóng là 5.600.000 đồng, mức lương theo thời gian của bậc đã ghi trong hợp đồng, không phải tổng tiền sản phẩm từng tháng. Phần lương sản phẩm vượt định mức biến động theo năng suất nên không vào căn cứ đóng, nhưng vẫn là thu nhập chịu thuế TNCN. Người lao động đóng 10,5% (588.000 đồng), doanh nghiệp đóng 21,5% (1.204.000 đồng) cộng kinh phí công đoàn 2% (112.000 đồng).
Ba cái bẫy khiến doanh nghiệp bị truy đóng
Bẫy thứ nhất: gọi hợp đồng lao động là "hợp đồng khoán việc" để không đóng BHXH. Từ 01/07/2025, Luật BHXH 2024 (Điều 2 khoản 1 điểm a) đưa vào diện bắt buộc cả người làm việc theo hợp đồng có tên gọi khác nhưng có nội dung thể hiện việc làm có trả công, tiền lương và sự quản lý, điều hành, giám sát của một bên, thời hạn từ đủ 01 tháng trở lên. Người bốc xếp làm cố định cho một kho, chấm công, chịu phân ca, nhận tiền hằng tháng thì dù hợp đồng ghi "khoán" vẫn thuộc diện đóng.
Bẫy thứ hai: ghi lương hợp đồng bằng đúng lương tối thiểu vùng rồi dồn hết phần còn lại vào "lương sản phẩm" dù người lao động nhận gần như cố định mỗi tháng. Khi một khoản có mức tiền xác định và trả đều đặn, nó là khoản bổ sung thường xuyên, ổn định và thuộc căn cứ đóng. Thanh tra thường so bảng lương nhiều tháng: cột "sản phẩm" tháng nào cũng 4.000.000 đồng là dấu hiệu rõ.
Bẫy thứ ba: tháng thấp điểm không đủ việc, doanh nghiệp chỉ trả theo sản phẩm thực tế và thấp hơn lương tối thiểu. Nếu người lao động làm đủ giờ theo phân công mà không có việc vì lý do của doanh nghiệp, đó là ngừng việc hoặc thiếu việc, phải trả lương theo quy định về ngừng việc, không được coi như "tháng khoán thấp".
Khi nào nên dùng, khi nào không
- Nên dùng lương sản phẩm khi sản lượng đo được từng người hoặc từng tổ, chất lượng kiểm được bằng tiêu chuẩn rõ, và doanh nghiệp đếm sản lượng hằng ngày được (phiếu công đoạn, máy đếm, phần mềm).
- Nên dùng lương khoán cho công việc có đầu ra rõ, thời hạn rõ và nghiệm thu được: lắp đặt một hệ thống, bốc xếp một chuyến hàng, sơn một hạng mục.
- Không nên dùng khi sản lượng phụ thuộc chủ yếu vào việc doanh nghiệp có giao việc hay không (nhân viên bán hàng tại quầy vắng khách, lái xe chờ chuyến).
- Không nên dùng khi không có cách đếm tin cậy: tranh chấp về số lượng sẽ lớn hơn phần lợi về năng suất.
Dù dùng hình thức nào, hợp đồng lao động nên ghi rõ: mức lương theo thời gian của bậc (làm căn cứ đóng BHXH), đơn giá hoặc giá khoán, cách nghiệm thu, kỳ trả và cách xử lý tháng thiếu việc. Ghi đủ bốn dòng này thì bảng lương, cơ quan BHXH và người lao động cùng đọc ra một con số. Bài gross và net giải thích cách đọc bảng lương từ phía người nhận.
Câu hỏi thường gặp
Lương khoán là gì?
Lương khoán là tiền lương trả căn cứ vào khối lượng, chất lượng công việc và thời gian phải hoàn thành, một trong ba hình thức trả lương theo Điều 96 Bộ luật Lao động 2019. Nó khác hợp đồng khoán việc dân sự: lương khoán vẫn nằm trong hợp đồng lao động.
Lương sản phẩm có phải đóng BHXH không?
Có, nếu người lao động làm việc theo hợp đồng lao động từ đủ 1 tháng. Căn cứ đóng là mức lương theo thời gian của công việc, chức danh trong thang bảng lương cộng phụ cấp và khoản bổ sung ổn định; phần biến động theo năng suất không tính.
Hợp đồng khoán việc có phải đóng BHXH không?
Tuỳ nội dung, không tuỳ tên. Nếu có trả công, tiền lương và sự quản lý, điều hành, giám sát của một bên, thời hạn từ đủ 1 tháng, thì từ 01/07/2025 thuộc diện đóng BHXH bắt buộc theo Luật BHXH 2024. Hợp đồng dịch vụ thật sự (bên nhận tự tổ chức làm, tự chịu rủi ro, không chịu quản lý giờ giấc) thì không.
Lương sản phẩm có được thấp hơn lương tối thiểu vùng không?
Không, với người làm đủ thời giờ làm việc bình thường và đạt định mức. Tiền lương trả theo sản phẩm hoặc khoán khi quy đổi theo tháng không được thấp hơn lương tối thiểu vùng theo Nghị định 293/2025/NĐ-CP (vùng I 5.310.000 đồng).
Lương sản phẩm có tính thuế TNCN không?
Có. Toàn bộ tiền lương sản phẩm, lương khoán là thu nhập từ tiền lương, tiền công. Thuế tính trên tổng thu nhập trừ bảo hiểm bắt buộc, giảm trừ gia cảnh và các khoản không chịu thuế; với mức giảm trừ 15.500.000 đồng/tháng, nhiều công nhân không phát sinh thuế.