Các khoản phụ cấp không phải đóng BHXH là những khoản không thuộc tiền lương tháng làm căn cứ đóng theo Luật BHXH 2024 và Nghị định 158/2025/NĐ-CP; các khoản không tính thuế TNCN là những khoản Luật Thuế TNCN và Nghị định 253/2026/NĐ-CP loại khỏi thu nhập chịu thuế. Hai danh sách chỉ trùng một phần. Nhận định của bài: đa số lỗi bảng lương về phụ cấp đến từ việc dùng một cột "không tính" cho cả hai mục đích; mỗi khoản cần hai ô đánh dấu riêng, một cho bảo hiểm, một cho thuế.
Từ khoá "các khoản phụ cấp không phải đóng bhxh" có khoảng 880 lượt tìm mỗi tháng (Semrush, 26/09/2026). Tập thuộc series Lương, bảo hiểm và thuế thu nhập cá nhân toàn tập; văn bản đối chiếu còn hiệu lực tại ngày tra 26/09/2026. Bài không thay tư vấn của cơ quan thuế, cơ quan BHXH cho từng trường hợp cụ thể.
Danh sách thứ nhất: khoản không đóng BHXH, quyết định bởi tính ổn định
Tiền lương tháng đóng BHXH bắt buộc gồm mức lương theo công việc hoặc chức danh, phụ cấp lương (bù đắp điều kiện lao động, tính chất phức tạp công việc, điều kiện sinh hoạt, mức độ thu hút lao động) và các khoản bổ sung khác xác định được mức tiền cụ thể, trả thường xuyên, ổn định trong mỗi kỳ trả lương (Luật BHXH 41/2024/QH15 Điều 31; Nghị định 158/2025/NĐ-CP Điều 7). Loại trừ các khoản phụ cấp, bổ sung phụ thuộc hoặc biến động theo năng suất, quá trình làm việc và chất lượng thực hiện công việc.
Bảo hiểm xã hội Tây Ninh trả lời người dân trên Báo Chính phủ ngày 15/09/2025 nêu nhóm chế độ, phúc lợi không tính đóng nếu được ghi thành mục riêng trong hợp đồng lao động: tiền thưởng theo quy định của Bộ luật Lao động, thưởng sáng kiến; tiền ăn giữa ca; hỗ trợ xăng xe, điện thoại, đi lại, tiền nhà ở, tiền giữ trẻ, nuôi con nhỏ; hỗ trợ khi người lao động có thân nhân qua đời, có người thân kết hôn, sinh nhật; trợ cấp cho người lao động gặp hoàn cảnh khó khăn khi bị tai nạn lao động, bệnh nghề nghiệp.
Điều kiện "ghi thành mục riêng" là mấu chốt. Hợp đồng ghi "lương 15.000.000 đồng đã bao gồm tiền ăn, xăng xe" thì cơ quan BHXH có cơ sở tính đóng trên cả 15.000.000 đồng. Ghi "lương 13.000.000 đồng; hỗ trợ ăn giữa ca 1.000.000 đồng; hỗ trợ đi lại 1.000.000 đồng" thì căn cứ đóng là 13.000.000 đồng cộng phụ cấp lương nếu có.
Danh sách thứ hai: khoản không tính thuế TNCN, quyết định bởi văn bản thuế
Nghị định 253/2026/NĐ-CP (hiệu lực 01/07/2026, hướng dẫn Luật Thuế TNCN số 109/2025/QH15) liệt kê tại Điều 8 những gì thuộc thu nhập từ tiền lương, tiền công và những gì được loại ra. Đọc trực tiếp bản có chữ ký, các khoản sau không tính vào thu nhập chịu thuế hoặc chỉ tính phần vượt mức:
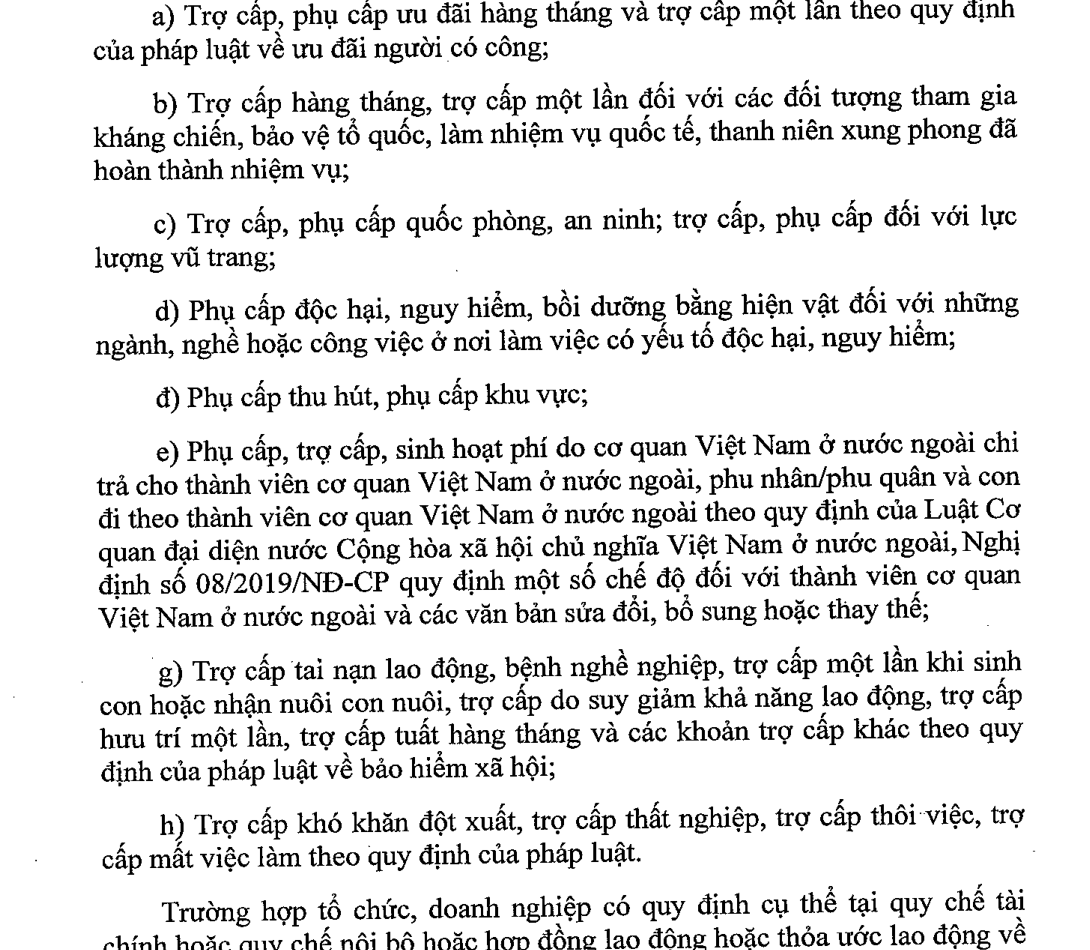
- Phụ cấp, trợ cấp theo khoản 3 Điều 8: ưu đãi người có công; quốc phòng, an ninh; độc hại, nguy hiểm; thu hút, khu vực; trợ cấp tai nạn lao động, bệnh nghề nghiệp, trợ cấp một lần khi sinh con; trợ cấp khó khăn đột xuất, thất nghiệp, thôi việc, mất việc làm; phụ cấp đặc thù ngành, nghề. Phải theo mức cơ quan nhà nước có thẩm quyền quy định; phần vượt mức tính thuế.
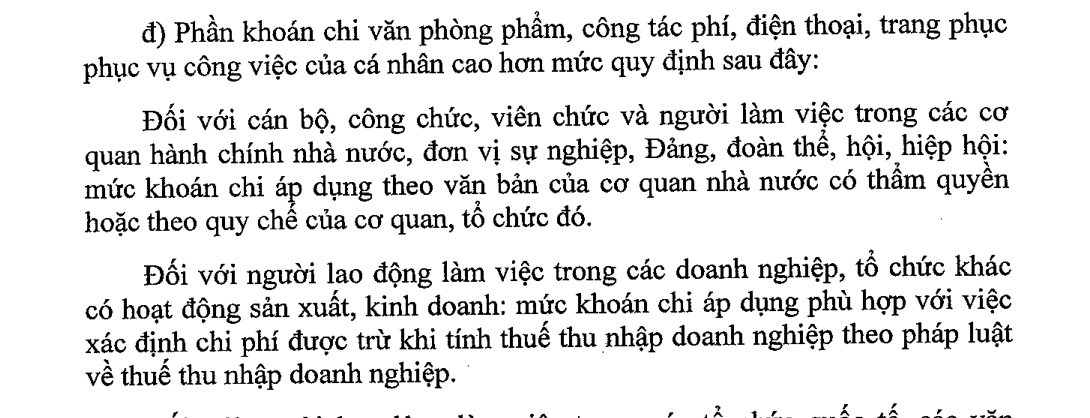
- Khoán chi văn phòng phẩm, công tác phí, điện thoại, trang phục phục vụ công việc (khoản 2 điểm đ): chỉ phần cao hơn mức quy định mới tính. Với người làm trong doanh nghiệp, mức khoán áp dụng phù hợp với việc xác định chi phí được trừ khi tính thuế TNDN.
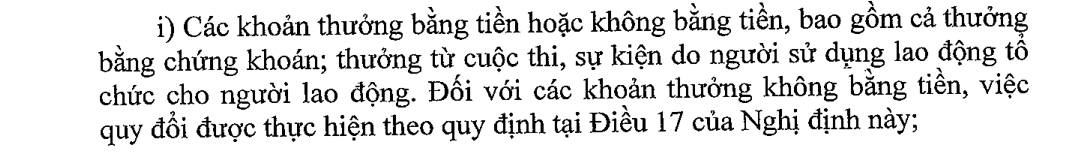
- Tiền ăn giữa ca, ăn trưa (khoản 2 điểm g): chỉ phần vượt 1.200.000 đồng/người/tháng tính thuế; tổ chức bữa ăn trực tiếp, mua suất ăn, cấp phiếu ăn thì không tính.
- Nhà ở (khoản 2 điểm h): nhà doanh nghiệp tự xây cho người lao động ở không tính; tiền thuê nhà doanh nghiệp trả thay thì tính, nhưng không vượt 15% tổng thu nhập chịu thuế tại đơn vị (chưa gồm tiền thuê nhà).
- Phần tiền lương làm thêm giờ, làm đêm trả cao hơn so với làm việc bình thường: được miễn thuế theo Luật Thuế TNCN.
Đặt hai danh sách cạnh nhau
| Khoản | Đóng BHXH? | Chịu thuế TNCN? |
|---|---|---|
| Phụ cấp chức vụ, trách nhiệm, thâm niên (mức cố định) | Có | Có |
| Phụ cấp độc hại, nguy hiểm theo quy định | Có (là phụ cấp lương) | Không, trong mức quy định |
| Phụ cấp khu vực, thu hút theo quy định | Có (là phụ cấp lương) | Không, trong mức quy định |
| Tiền ăn giữa ca bằng tiền | Không | Phần vượt 1.200.000 đồng/tháng |
| Bữa ăn công ty tổ chức, suất ăn, phiếu ăn | Không | Không |
| Khoán chi điện thoại, công tác phí phục vụ công việc | Không | Phần vượt mức khoán hợp lệ |
| Hỗ trợ xăng xe, đi lại cố định không gắn công việc | Không | Có (thận trọng) |
| Tiền thuê nhà công ty trả thay | Không | Có, tối đa 15% thu nhập chịu thuế |
| Thưởng KPI, doanh số, thưởng Tết | Không | Có |
| Tiền làm thêm giờ | Không | Phần trả cao hơn giờ thường được miễn |
Hai dòng đầu cho thấy chỗ hay nhầm nhất: phụ cấp độc hại, khu vực là phụ cấp lương nên vẫn đóng BHXH, dù được loại khỏi thu nhập chịu thuế trong mức Nhà nước quy định. Chiều ngược lại, thưởng KPI không đóng BHXH vì biến động theo năng suất, nhưng chịu thuế đủ. Dòng "hỗ trợ xăng xe cố định" ghi thận trọng vì Nghị định 253/2026 chỉ nêu khoán chi công tác phí, điện thoại phục vụ công việc; một khoản tiền cố định trả cho mọi người mà không gắn công việc khó chứng minh là khoán chi.
Ví dụ số: một bảng lương có năm khoản
Một trưởng nhóm bán hàng ở vùng I, kỳ tháng 9/2026, một người phụ thuộc đã đăng ký: lương 12.000.000 đồng; phụ cấp trách nhiệm 1.000.000 đồng (đóng BH, chịu thuế); tiền ăn giữa ca 1.000.000 đồng (không đóng, không chịu thuế vì dưới 1.200.000 đồng); hỗ trợ xăng xe, điện thoại 500.000 đồng và hỗ trợ nhà ở 1.500.000 đồng (không đóng, chịu thuế); thưởng KPI 2.000.000 đồng (không đóng, chịu thuế).
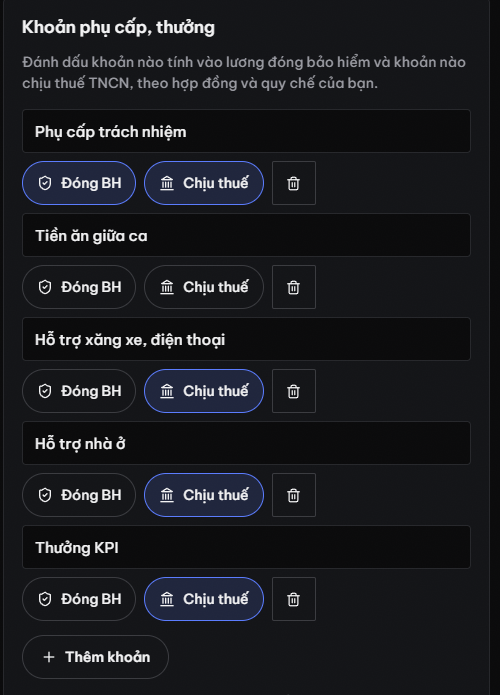
Tổng thu nhập 18.000.000 đồng. Căn cứ đóng bảo hiểm chỉ gồm lương và phụ cấp trách nhiệm: 13.000.000 đồng; người lao động đóng 1.365.000 đồng, doanh nghiệp đóng 2.795.000 đồng và 260.000 đồng kinh phí công đoàn. Thu nhập chịu thuế 17.000.000 đồng (trừ tiền ăn 1.000.000 đồng); trừ bảo hiểm và giảm trừ 21.700.000 đồng thì thu nhập tính thuế bằng 0. Nếu gộp cả 18.000.000 đồng vào một cột "lương", căn cứ đóng tăng thêm 5.000.000 đồng và doanh nghiệp đóng thừa 1.075.000 đồng bảo hiểm mỗi tháng cho riêng người này.
Làm sao để các khoản "không tính" đứng vững khi thanh tra
- Ghi từng khoản thành mục riêng trong hợp đồng lao động hoặc phụ lục, kèm mức tiền và điều kiện trả.
- Có quy chế tài chính, quy chế lương thưởng nêu mức khoán chi, đối tượng, cách tính; khoản khoán chi phải khớp với chi phí được trừ khi tính thuế TNDN.
- Không đổi tên khoản cho đẹp: khoản trả cố định mỗi tháng cho mọi người bất kể công việc thì gọi "hỗ trợ" hay "phụ cấp" cũng bị xét là khoản bổ sung thường xuyên, ổn định.
- Giữ chứng từ: bảng chấm công, hoá đơn suất ăn, hợp đồng thuê nhà, quyết định khoán chi.
- Rà lại khi văn bản đổi: mức ăn ca đổi từ 01/07/2026 là ví dụ gần nhất.
Bài về hai trần đóng bảo hiểm và bài gross, net bổ sung phần đọc bảng lương từ phía người lao động.
Câu hỏi thường gặp
Những khoản phụ cấp nào không phải đóng BHXH?
Các khoản biến động theo năng suất, chất lượng công việc và các chế độ phúc lợi ghi thành mục riêng trong hợp đồng: tiền thưởng, thưởng sáng kiến, tiền ăn giữa ca, hỗ trợ xăng xe, điện thoại, đi lại, nhà ở, giữ trẻ, nuôi con nhỏ, hỗ trợ hiếu hỉ, sinh nhật, trợ cấp khó khăn.
Phụ cấp độc hại có phải đóng BHXH không?
Có. Phụ cấp độc hại bù đắp điều kiện lao động nên là phụ cấp lương, tính vào căn cứ đóng BHXH. Về thuế TNCN thì phụ cấp độc hại, nguy hiểm theo mức quy định không tính vào thu nhập chịu thuế.
Phụ cấp điện thoại có tính thuế TNCN không?
Phần khoán chi điện thoại phục vụ công việc trong mức hợp lệ không tính; chỉ phần cao hơn mức quy định mới tính. Với doanh nghiệp, mức khoán phải phù hợp với chi phí được trừ khi tính thuế TNDN theo Điều 8 Nghị định 253/2026/NĐ-CP.
Ghi lương gộp cả phụ cấp trong hợp đồng thì sao?
Cơ quan BHXH có cơ sở tính đóng trên toàn bộ số tiền ghi chung, và cơ quan thuế khó chấp nhận tách phần miễn thuế. Muốn khoản nào không đóng hoặc không chịu thuế, hãy ghi riêng mức tiền của khoản đó.
Tiền thuê nhà công ty trả thay có tính thuế không?
Có, tính theo số thực trả nhưng không vượt 15% tổng thu nhập chịu thuế phát sinh tại đơn vị, chưa gồm tiền thuê nhà. Nhà do công ty tự xây cho người lao động đang làm việc ở thì không tính.