Thưởng Tết là khoản tiền hoặc tài sản doanh nghiệp tự quyết định thưởng cho người lao động dịp Tết, căn cứ kết quả kinh doanh và mức độ hoàn thành công việc. Bộ luật Lao động 2019 (Điều 104) không bắt doanh nghiệp phải thưởng Tết; nghĩa vụ chỉ phát sinh khi doanh nghiệp đã tự cam kết trong hợp đồng lao động, thoả ước hoặc quy chế thưởng. Nhận định của bài: rủi ro lớn nhất của thưởng Tết không nằm ở số tiền mà ở chỗ doanh nghiệp không có quy chế viết ra, nên mỗi năm là một cuộc thương lượng mới và thuế TNCN tháng nhận thưởng làm người lao động bất ngờ.
Từ khoá "thưởng tết" có khoảng 1.300 lượt tìm mỗi tháng (Semrush, 26/09/2026); bài này không bàn thưởng Tết cho người hưởng lương hưu, một nhu cầu tìm kiếm khác. Tập thuộc series Lương, bảo hiểm và thuế thu nhập cá nhân toàn tập, số liệu tại ngày 26/09/2026.
Có bắt buộc không: chỉ khi công ty đã tự hứa
Điều 104 Bộ luật Lao động 2019 định nghĩa thưởng là số tiền, tài sản hoặc hình thức khác người sử dụng lao động thưởng cho người lao động căn cứ vào kết quả sản xuất, kinh doanh và mức độ hoàn thành công việc. Quy chế thưởng do người sử dụng lao động quyết định và công bố công khai tại nơi làm việc, sau khi tham khảo ý kiến tổ chức đại diện người lao động tại cơ sở nếu có. Luật không đặt mức thưởng tối thiểu, không bắt thưởng dịp Tết.
Ba trường hợp thưởng Tết trở thành nghĩa vụ: hợp đồng lao động ghi "thưởng Tết tương đương một tháng lương"; thoả ước lao động tập thể có điều khoản thưởng; quy chế thưởng đã công bố có công thức cụ thể. Khi đó không trả là vi phạm cam kết, người lao động có quyền khiếu nại, yêu cầu hoà giải. Ngược lại, thư mời "công ty sẽ cân nhắc thưởng Tết tuỳ tình hình" không tạo nghĩa vụ trả một con số cụ thể.
Viết quy chế thưởng Tết: năm dòng nên có
- Điều kiện được xét: làm việc đến ngày nào, thời gian làm việc tối thiểu trong năm, không bị kỷ luật ở mức nào. Người nghỉ việc trước ngày chi có được không phải ghi rõ, đây là tranh chấp hay gặp nhất.
- Nguồn và điều kiện kích hoạt: thưởng khi doanh thu hoặc lợi nhuận năm đạt mức nào; không đạt thì thưởng theo mức sàn hay không thưởng.
- Công thức: một tỷ lệ của lương hợp đồng, nhân hệ số đánh giá cá nhân, nhân tỷ lệ thời gian làm việc thực tế trong năm.
- Thời điểm chi: trước Tết bao nhiêu ngày, cùng kỳ lương hay chi riêng. Thời điểm chi quyết định tháng nào gánh thuế TNCN.
- Thủ tục: ai đề xuất, ai duyệt, công bố ở đâu, lưu hồ sơ tham khảo ý kiến công đoàn hoặc tổ chức đại diện nếu có.
Thưởng Tết có đóng BHXH không, có chịu thuế TNCN không
BHXH: không. Tiền thưởng theo Điều 104 Bộ luật Lao động thuộc nhóm chế độ, phúc lợi ghi thành mục riêng, không nằm trong tiền lương tháng làm căn cứ đóng BHXH bắt buộc (Luật BHXH 41/2024/QH15, Nghị định 158/2025/NĐ-CP). Tháng có thưởng, số tiền BHXH của người lao động không đổi.
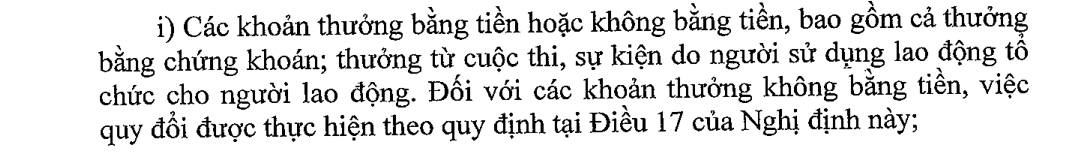
Thuế TNCN: có. Nghị định 253/2026/NĐ-CP (Điều 8 khoản 2 điểm i) liệt kê các khoản thưởng bằng tiền hoặc không bằng tiền trong thu nhập từ tiền lương, tiền công. Thưởng không bằng tiền (quà, hiện vật) quy đổi ra tiền theo Điều 17 của Nghị định. Một số khoản thưởng không tính vào thu nhập chịu thuế (thưởng kèm danh hiệu Nhà nước phong tặng, thưởng cải tiến kỹ thuật được cơ quan có thẩm quyền công nhận), nhưng thưởng Tết của doanh nghiệp không thuộc nhóm đó.
Thuế khấu trừ theo tháng doanh nghiệp chi thưởng: thưởng cộng vào thu nhập tháng đó rồi áp biểu thuế luỹ tiến. Vì biểu thuế luỹ tiến, tháng nhận thưởng thường bị khấu trừ nhiều hơn phần thuế "chia đều" cả năm. Số khấu trừ tháng chỉ là tạm nộp; khi quyết toán năm, thuế tính lại trên tổng thu nhập cả năm.
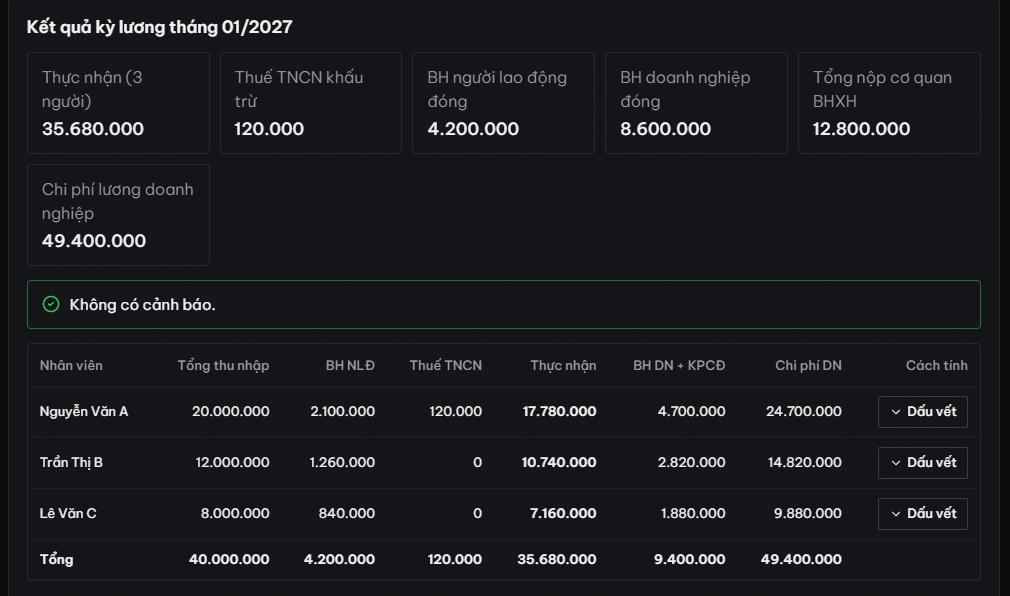
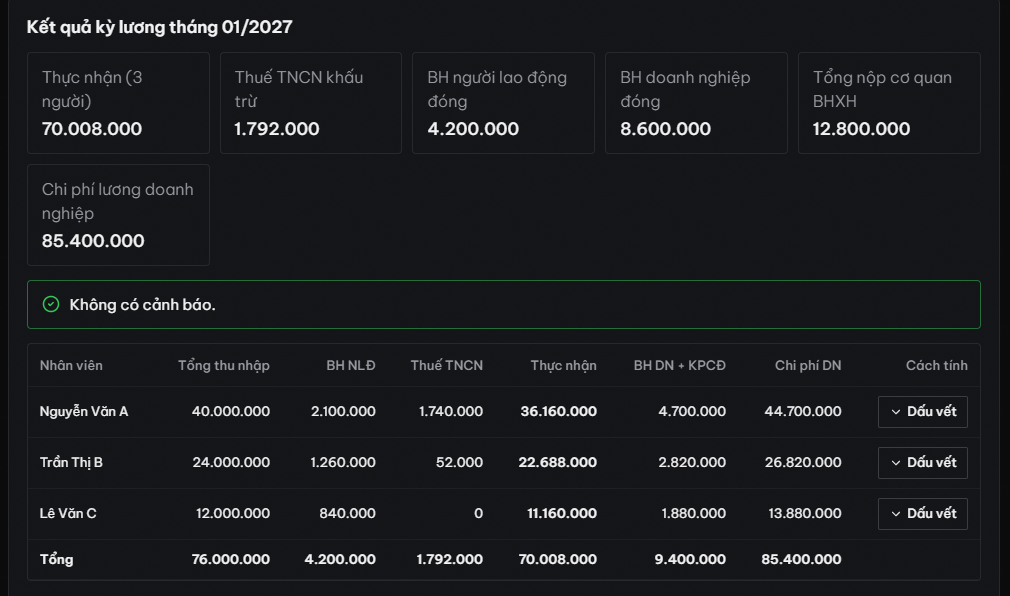
Ví dụ số: kỳ lương tháng 1/2027 có thưởng Tết
Ba người ở vùng I, cùng chi thưởng trong kỳ lương tháng 1/2027. Biểu thuế 5 bậc (Luật Thuế TNCN số 109/2025/QH15) và giảm trừ 15.500.000 đồng bản thân, 6.200.000 đồng mỗi người phụ thuộc giữ nguyên tại ngày tra; nếu có văn bản mới trước kỳ lương đó thì số trong bài phải tính lại.
| Người | Lương | Thưởng Tết | BH người lao động | Thuế tháng không thưởng | Thuế tháng có thưởng |
|---|---|---|---|---|---|
| A, không người phụ thuộc | 20.000.000 | 20.000.000 | 2.100.000 | 120.000 | 1.740.000 |
| B, 1 người phụ thuộc | 12.000.000 | 12.000.000 | 1.260.000 | 0 | 52.000 |
| C, không người phụ thuộc | 8.000.000 | 4.000.000 | 840.000 | 0 | 0 |
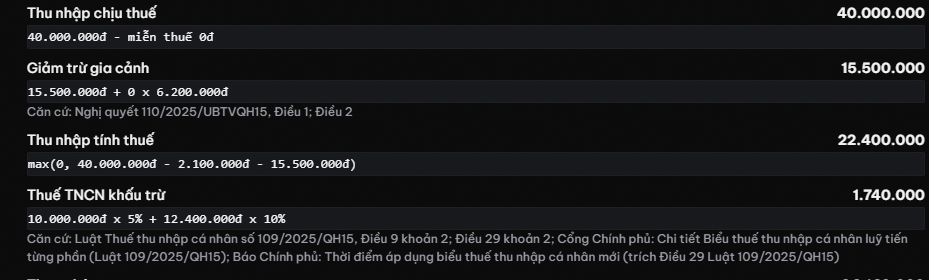
Người A tháng thường có thu nhập tính thuế 20.000.000 - 2.100.000 - 15.500.000 = 2.400.000 đồng, thuế 5% là 120.000 đồng. Tháng có thưởng, thu nhập tính thuế 22.400.000 đồng: 10.000.000 đồng đầu chịu 5% (500.000 đồng), 12.400.000 đồng tiếp chịu 10% (1.240.000 đồng), cộng 1.740.000 đồng. Bảo hiểm vẫn 2.100.000 đồng vì thưởng không vào căn cứ đóng.
Chi trước hay sau 31/12: thưởng thuộc thu nhập năm nào
Thu nhập từ tiền lương, tiền công được xác định tại thời điểm tổ chức trả thu nhập. Thưởng Tết Đinh Mùi chi trong tháng 1/2027 là thu nhập năm 2027, cộng vào quyết toán năm 2027; nếu chi trong tháng 12/2026 thì thuộc quyết toán năm 2026. Với người có thu nhập các tháng khác thấp, dời ngày chi không làm thay đổi nhiều; với người thu nhập cao, chọn năm nào có thể đổi bậc thuế khi quyết toán. Đó là quyết định của doanh nghiệp theo quy chế, nên ghi thời điểm chi từ đầu thay vì chọn mỗi năm một kiểu.
Với người nghỉ việc giữa năm hoặc có hai nơi trả lương, khoản thưởng lớn khấu trừ theo tháng dễ lệch với số quyết toán. Công cụ quyết toán thuế TNCN 2026 giúp ước số phải nộp thêm hoặc được hoàn trước khi làm hồ sơ; bài giảm trừ gia cảnh giải thích vì sao đăng ký đủ người phụ thuộc trước tháng nhận thưởng làm giảm số khấu trừ.
Câu hỏi thường gặp
Công ty có bắt buộc thưởng Tết không?
Không, trừ khi hợp đồng lao động, thoả ước lao động tập thể hoặc quy chế thưởng đã cam kết. Điều 104 Bộ luật Lao động 2019 để doanh nghiệp tự quyết định thưởng căn cứ kết quả kinh doanh và mức độ hoàn thành công việc.
Thưởng Tết có phải đóng BHXH không?
Không. Tiền thưởng theo Điều 104 Bộ luật Lao động không thuộc tiền lương tháng làm căn cứ đóng BHXH bắt buộc, nên tháng có thưởng số tiền bảo hiểm không đổi.
Thưởng Tết có tính thuế TNCN không?
Có. Thưởng bằng tiền hoặc hiện vật là thu nhập từ tiền lương, tiền công theo Điều 8 Nghị định 253/2026/NĐ-CP, cộng vào thu nhập tháng chi thưởng để khấu trừ và cộng vào tổng thu nhập năm khi quyết toán.
Nghỉ việc trước Tết có được thưởng Tết không?
Tuỳ quy chế thưởng. Luật không bắt thưởng, nên quyền được thưởng của người đã nghỉ phụ thuộc hoàn toàn vào điều kiện công ty đã công bố; quy chế không nói gì thì đây là điểm dễ tranh chấp nhất.
Thưởng Tết bằng quà có phải chịu thuế không?
Có, nếu quà gắn với từng người. Thưởng không bằng tiền được quy đổi ra tiền theo Điều 17 Nghị định 253/2026/NĐ-CP rồi cộng vào thu nhập chịu thuế của người nhận.