Tiền ăn ca, ăn trưa doanh nghiệp chi cho người lao động không tính thuế TNCN trong mức 1.200.000 đồng/người/tháng; phần vượt mới cộng vào thu nhập chịu thuế. Nếu doanh nghiệp tổ chức bữa ăn trực tiếp (tự nấu, mua suất ăn, cấp phiếu ăn) thì không tính vào thu nhập chịu thuế, không giới hạn mức. Quy định nằm ở Điều 8 khoản 2 điểm g Nghị định 253/2026/NĐ-CP, hiệu lực 01/07/2026. Nhận định của bài: với phần lớn văn phòng, mức 1,2 triệu đủ rộng để tiền ăn ca không còn là chuyện thuế; chuyện còn lại là ghi đúng trong hợp đồng để khoản này không bị kéo vào căn cứ đóng BHXH.
Cụm "tiền ăn ca có tính thuế tncn không" có khoảng 480 lượt tìm mỗi tháng (Semrush, 26/09/2026). Tập thuộc series Lương, bảo hiểm và thuế thu nhập cá nhân toàn tập, đi sâu một dòng trong tập các khoản phụ cấp không đóng BHXH, không tính thuế.
Văn bản nói gì, nguyên văn
Nghị định 253/2026/NĐ-CP ngày 30/06/2026 của Chính phủ hướng dẫn Luật Thuế TNCN số 109/2025/QH15. Điều 8 liệt kê thu nhập từ tiền lương, tiền công; điểm g khoản 2 viết về tiền ăn:
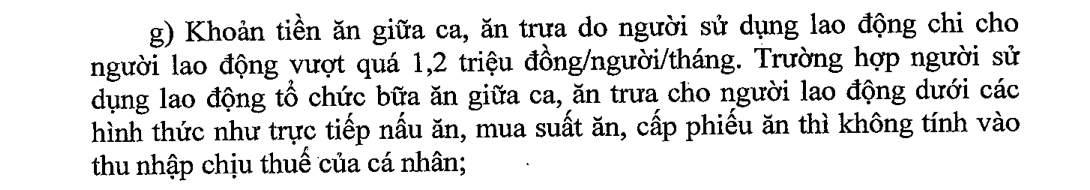
Đọc kỹ có hai vế. Vế một: khoản tiền ăn trả cho người lao động, phần vượt 1,2 triệu đồng/người/tháng là thu nhập chịu thuế, phần trong mức thì không. Vế hai: doanh nghiệp tổ chức bữa ăn dưới các hình thức trực tiếp nấu ăn, mua suất ăn, cấp phiếu ăn thì không tính vào thu nhập chịu thuế của cá nhân, và điều khoản không đặt trần cho vế này.
Trước đây mức thường áp dụng là 730.000 đồng/tháng theo Thông tư 26/2016/TT-BLĐTBXH. Theo các bài tổng hợp của MAN và MISA meInvoice (tra 26/09/2026), thông tư này hết hiệu lực từ 15/06/2025, để lại một khoảng trống đến khi Nghị định 253/2026 có hiệu lực. Với các tháng 1 đến 6/2026 đã kê khai theo cách cũ, bài tổng hợp của MISA dẫn Điều 70 Nghị định 253/2026: phần chênh lệch do chính sách mới được điều chỉnh khi quyết toán thuế TNCN năm 2026, không phải nộp lại tờ khai tháng, quý. Doanh nghiệp nên đối chiếu hướng dẫn quyết toán năm 2026 của cơ quan thuế quản lý khi làm hồ sơ.
Ví dụ số: 300.000 đồng vượt mức làm thuế tăng bao nhiêu
Hai nhân viên ở vùng I, kỳ tháng 9/2026, cùng lương 25.000.000 đồng, không có người phụ thuộc. Người A nhận tiền ăn 1.500.000 đồng/tháng, tách thành hai dòng: 1.200.000 đồng trong mức (không chịu thuế) và 300.000 đồng vượt mức (chịu thuế). Người B nhận đúng 1.200.000 đồng. Cả hai khoản ăn ca không đóng bảo hiểm.
- Người A: tổng thu nhập 26.500.000 đồng; thu nhập chịu thuế 25.300.000 đồng; trừ bảo hiểm 2.625.000 đồng và giảm trừ 15.500.000 đồng còn 7.175.000 đồng; thuế 5% là 358.750 đồng.
- Người B: thu nhập chịu thuế 25.000.000 đồng; thu nhập tính thuế 6.875.000 đồng; thuế 343.750 đồng.
- Chênh lệch 15.000 đồng, đúng bằng 300.000 đồng vượt mức nhân thuế suất bậc 1 là 5%.
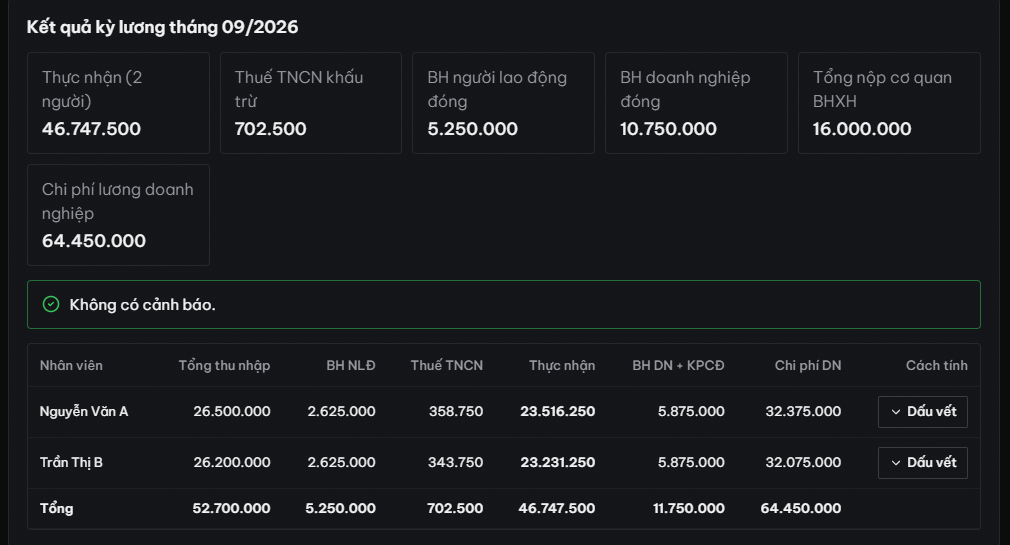
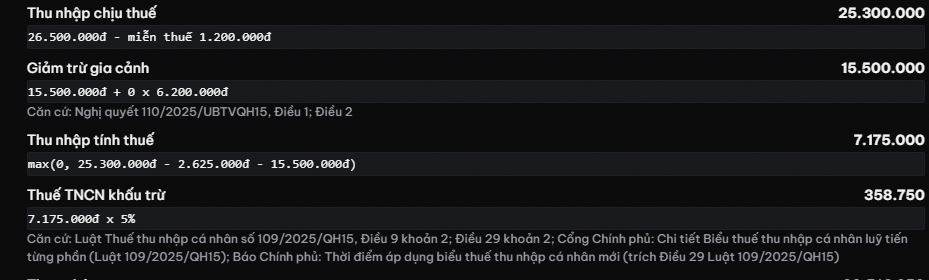
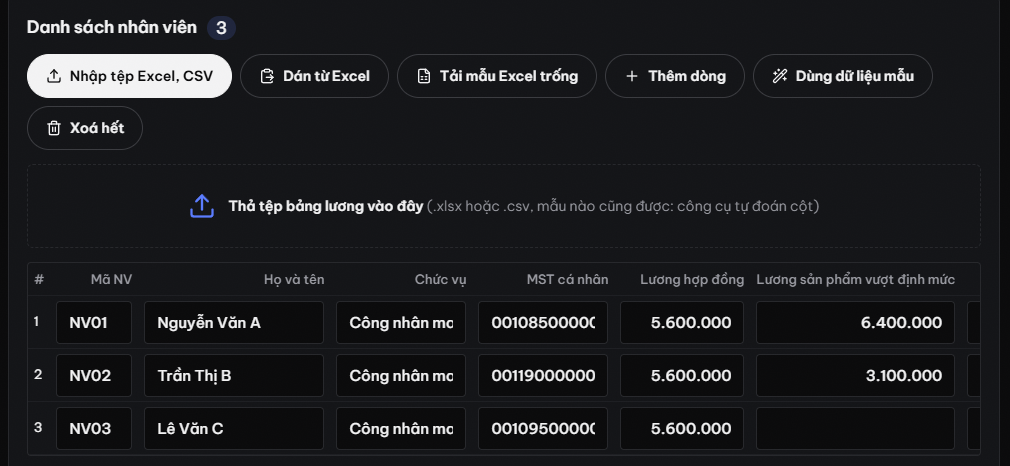
Con số nhỏ, nhưng cách tách hai dòng quan trọng hơn con số: bảng lương cho thấy rõ phần nào được miễn, và khi quyết toán năm, kế toán không phải tách lại từ một cột gộp.
Tiền ăn ca và BHXH: không đóng nếu ghi mục riêng
Tiền ăn giữa ca thuộc nhóm chế độ, phúc lợi không tính vào tiền lương tháng đóng BHXH bắt buộc khi được ghi thành mục riêng trong hợp đồng lao động (Luật BHXH 41/2024/QH15, Nghị định 158/2025/NĐ-CP; BHXH Tây Ninh trả lời trên Báo Chính phủ 15/09/2025). Mức 1,2 triệu đồng là mức của luật thuế, không phải mức của BHXH: khoản ăn ca 1.500.000 đồng ghi riêng vẫn không đóng bảo hiểm trên cả 1.500.000 đồng, chỉ có phần thuế tính trên 300.000 đồng vượt.
Ghi trong quy chế thế nào
- Hình thức: trả bằng tiền cùng kỳ lương, hay tổ chức bữa ăn (nấu tại chỗ, hợp đồng suất ăn, phiếu ăn). Hai hình thức có hai cách xử lý thuế khác nhau.
- Mức: số tiền mỗi ngày làm việc hoặc mỗi tháng. Nếu tính theo ngày, ghi rõ ngày nghỉ phép, nghỉ ốm có được tính không.
- Đối tượng: mọi người lao động hay chỉ người làm ca; người thử việc, người làm bán thời gian được bao nhiêu.
- Chứng từ: bảng chấm công làm căn cứ chi; hoá đơn, hợp đồng với đơn vị cung cấp suất ăn nếu tổ chức bữa ăn.
- Ghi vào hợp đồng lao động hoặc phụ lục thành một mục riêng, dẫn tới quy chế.
Công ty trả nhiều hơn 1,2 triệu đồng và muốn toàn bộ không tính thuế có thể cân nhắc tổ chức bữa ăn trực tiếp hoặc cấp phiếu ăn theo đúng vế hai của điểm g. Đó là lựa chọn vận hành có chi phí riêng (hợp đồng suất ăn, quản lý phiếu), nên so với mức thuế thực tế tiết kiệm được trước khi đổi.
Những tình huống phòng nhân sự hay được hỏi thêm
- Nhân viên làm cho hai công ty, mỗi nơi trả tiền ăn 1.000.000 đồng: mức 1,2 triệu đồng được viết theo từng người lao động nhận từ người sử dụng lao động, nên mỗi nơi xét khoản mình chi; khi tự quyết toán, người lao động cộng thu nhập hai nơi theo hướng dẫn quyết toán.
- Trả tiền ăn theo ngày công, tháng nhiều ngày công vượt 1,2 triệu đồng: phần vượt của tháng đó tính thuế. Nếu quy chế đặt mức theo ngày, nên tính thử tháng nhiều ngày công nhất để biết có vượt không.
- Người thử việc, người làm bán thời gian: điều khoản không phân biệt loại hợp đồng; mức trong quy chế là do doanh nghiệp quyết định, phần thuế theo đúng mức 1,2 triệu đồng.
- Vừa có suất ăn công ty tổ chức, vừa trả thêm tiền ăn tối cho ca đêm bằng tiền mặt: phần suất ăn không tính, phần tiền mặt xét theo mức 1,2 triệu đồng.
- Gộp tiền ăn vào một dòng "phụ cấp" chung với xăng xe, điện thoại: công cụ, kế toán và cơ quan thuế đều không tách được phần được miễn. Tách dòng là cách rẻ nhất để giữ quyền miễn.
Câu hỏi thường gặp
Tiền ăn ca có tính thuế TNCN không?
Phần trong mức 1.200.000 đồng/người/tháng không tính; phần vượt tính vào thu nhập chịu thuế. Công ty tổ chức bữa ăn, mua suất ăn, cấp phiếu ăn thì không tính, theo Điều 8 khoản 2 điểm g Nghị định 253/2026/NĐ-CP.
Mức 1,2 triệu áp dụng từ khi nào?
Từ 01/07/2026, ngày Nghị định 253/2026/NĐ-CP có hiệu lực. Chênh lệch cho các tháng đầu năm 2026 xử lý khi quyết toán năm 2026 theo hướng dẫn chuyển tiếp; nên đối chiếu văn bản hướng dẫn quyết toán của cơ quan thuế.
Tiền ăn ca có phải đóng BHXH không?
Không, nếu được ghi thành mục riêng trong hợp đồng lao động. Mức 1,2 triệu đồng chỉ là mức của thuế TNCN, không giới hạn phần không đóng BHXH.
Công ty cho nhân viên ăn trưa tại căng tin có tính thuế không?
Không. Bữa ăn doanh nghiệp tổ chức trực tiếp (tự nấu, mua suất ăn, cấp phiếu ăn) không tính vào thu nhập chịu thuế của cá nhân, và điều khoản không đặt mức giới hạn cho hình thức này.
Tiền ăn ca 730.000 đồng còn áp dụng không?
Không. Mức 730.000 đồng đến từ Thông tư 26/2016/TT-BLĐTBXH, đã hết hiệu lực; từ 01/07/2026 mức áp dụng là 1.200.000 đồng/người/tháng theo Nghị định 253/2026/NĐ-CP.