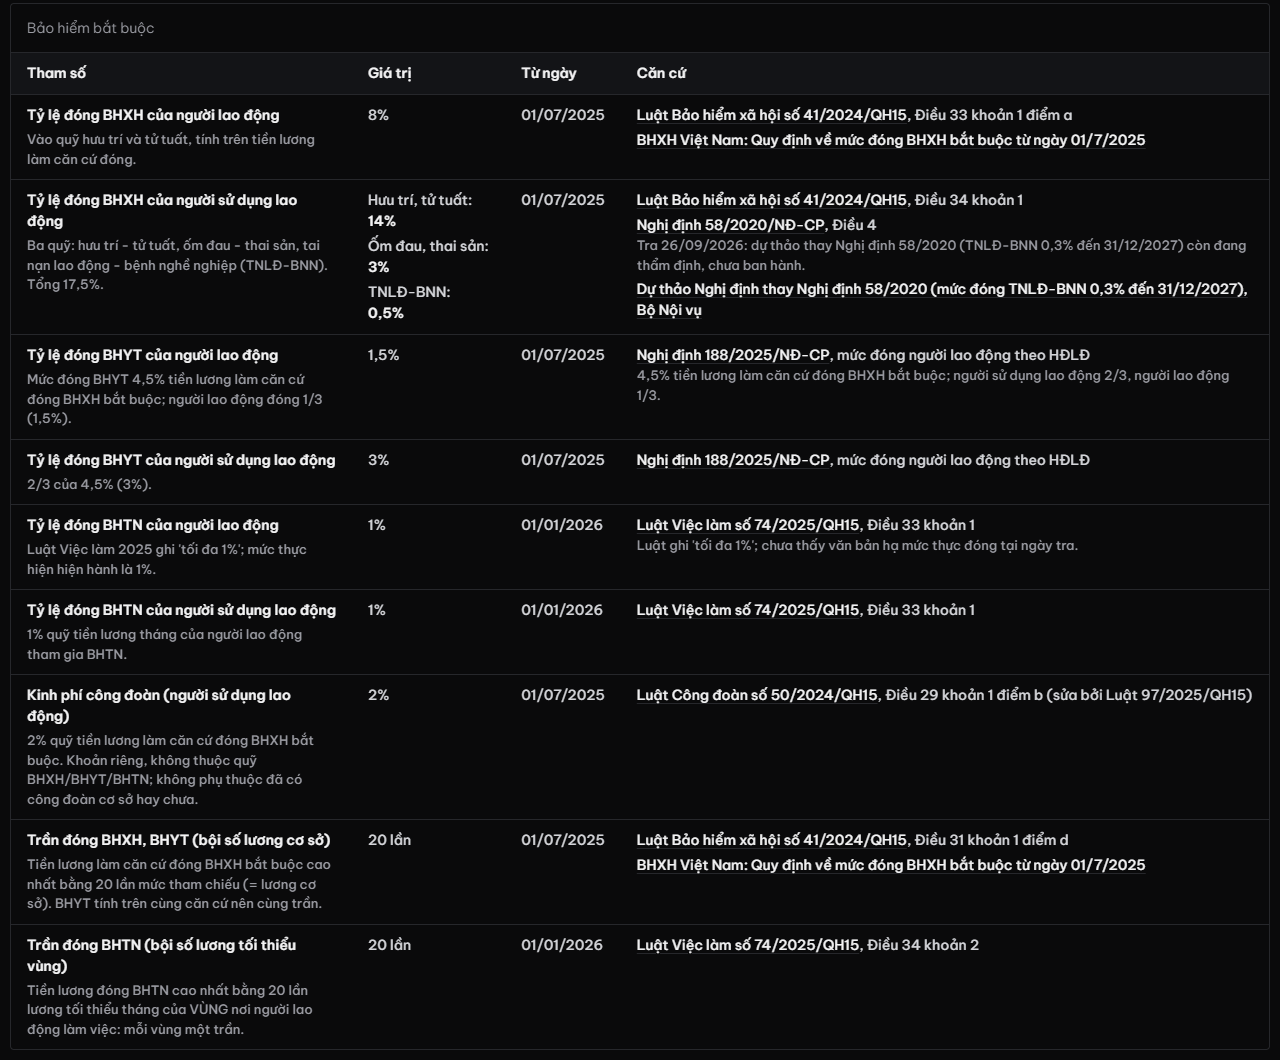
Kinh phí công đoàn là khoản doanh nghiệp đóng bằng 2% quỹ tiền lương làm căn cứ đóng BHXH bắt buộc cho người lao động, theo Điều 29 khoản 1 điểm b Luật Công đoàn số 50/2024/QH15 (đã sửa bởi Luật số 97/2025/QH15). Doanh nghiệp đóng kể cả khi chưa thành lập công đoàn cơ sở, và từ 16/05/2026 phương thức, thời hạn đóng theo Nghị định 105/2026/NĐ-CP. Nhận định của bài: kinh phí công đoàn nhỏ về số tiền nhưng hay bị bỏ quên vì nó không nằm trong 32% bảo hiểm; bảng lương nào tính chi phí lao động bằng 21,5% là đang thiếu 2%.
Từ khoá "kinh phí công đoàn" có khoảng 1.300 lượt tìm mỗi tháng (Semrush, 26/09/2026). Tập này khép lại nhóm bài về các khoản trích theo lương trong series Lương, bảo hiểm và thuế thu nhập cá nhân toàn tập; văn bản tra ngày 26/09/2026.
Ai đóng và đóng bao nhiêu: 2%, doanh nghiệp đóng, không trừ lương
Đối tượng đóng theo luật: doanh nghiệp, đơn vị sự nghiệp công lập không hưởng 100% lương từ ngân sách, hợp tác xã, liên hiệp hợp tác xã và cơ quan, tổ chức khác có sử dụng lao động theo quy định của pháp luật. Mức đóng 2% quỹ tiền lương làm căn cứ đóng BHXH bắt buộc. Khoản này doanh nghiệp chịu, tính vào chi phí, không được trừ vào lương người lao động.
Căn cứ là quỹ tiền lương đóng BHXH, nên mọi quy tắc về căn cứ đóng áp dụng luôn: không gồm thưởng, tiền ăn ca, các khoản hỗ trợ ghi riêng; dừng ở trần 20 lần mức tham chiếu (50.600.000 đồng/người từ tháng 7/2026). Người không thuộc diện đóng BHXH bắt buộc thì không phát sinh kinh phí công đoàn trên tiền lương của người đó.
Nghị định 105/2026 đổi gì: phương thức, thời hạn, miễn giảm
Nghị định 105/2026/NĐ-CP ký ngày 31/03/2026, có hiệu lực từ 16/05/2026, thay Nghị định 191/2013/NĐ-CP, quy định chi tiết Luật Công đoàn về tài chính công đoàn. Toàn văn đăng trên Cổng Thông tin điện tử Chính phủ ngày 16/04/2026. Những điểm doanh nghiệp cần biết:
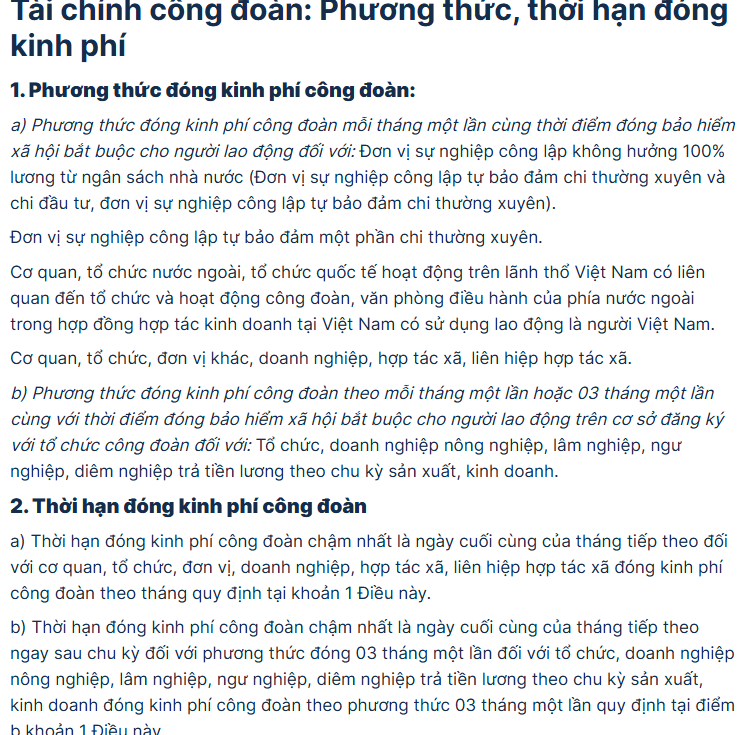
- Phương thức: mỗi tháng một lần, cùng thời điểm đóng BHXH bắt buộc cho người lao động. Tổ chức, doanh nghiệp nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp trả lương theo chu kỳ sản xuất được đóng mỗi tháng hoặc 03 tháng một lần, trên cơ sở đăng ký với tổ chức công đoàn.
- Thời hạn: chậm nhất ngày cuối cùng của tháng tiếp theo với phương thức hằng tháng; ngày cuối cùng của tháng tiếp theo ngay sau chu kỳ với phương thức 03 tháng.
- Chưa có công đoàn cơ sở vẫn đóng: nghĩa vụ không phụ thuộc việc đã thành lập công đoàn cơ sở hay chưa.
- Miễn, giảm, tạm dừng: theo tổng hợp của LuatVietnam, Nghị định cho tạm dừng đóng tối đa 12 tháng khi phải dừng sản xuất, kinh doanh hoặc thiệt hại tài sản lớn do thiên tai, dịch bệnh; sau thời gian tạm dừng có thể được giảm tới 20% trong một thời gian nhất định; miễn cho tổ chức giải thể, phá sản khi công đoàn tham gia giải quyết.
Ví dụ số: công ty ba người, kỳ tháng 9/2026
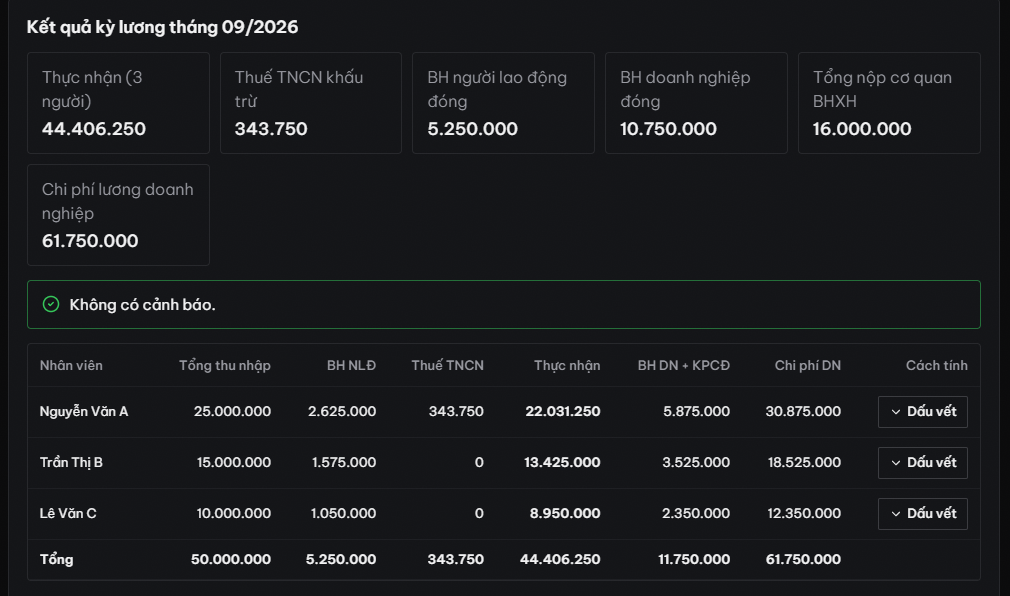
Công ty ở vùng I có ba người: giám đốc lương 25.000.000 đồng, kế toán 15.000.000 đồng, nhân viên kinh doanh 10.000.000 đồng, không phụ cấp. Quỹ tiền lương làm căn cứ đóng BHXH là 50.000.000 đồng, kinh phí công đoàn 2% là 1.000.000 đồng/tháng. Doanh nghiệp đóng bảo hiểm 21,5%, tức 10.750.000 đồng, nên tổng khoản trích doanh nghiệp chịu là 11.750.000 đồng. Chi phí lương của doanh nghiệp: 50.000.000 + 11.750.000 = 61.750.000 đồng.
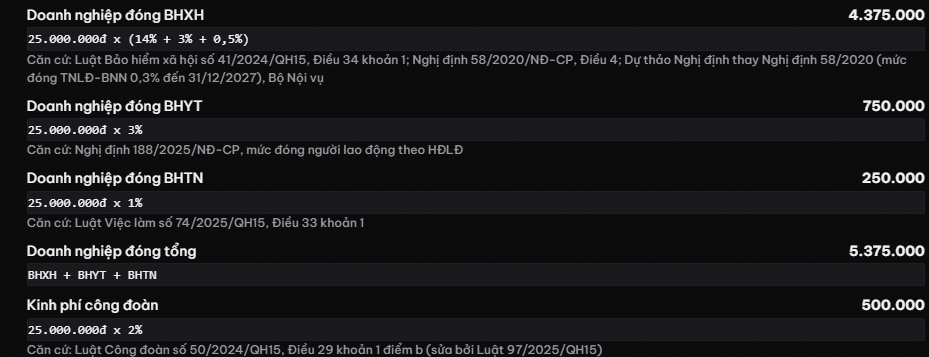
Nếu doanh nghiệp dự toán chi phí nhân sự năm bằng lương cộng 21,5% bảo hiểm, cả năm sẽ thiếu 12.000.000 đồng với ví dụ này. Con số không lớn, nhưng khi bị truy thu, tiền chậm đóng còn kéo theo tiền lãi và mức phạt theo quy định xử phạt hành chính trong lĩnh vực lao động.
Hạch toán kinh phí công đoàn
Thông tư 99/2025/TT-BTC (thay Thông tư 200/2014/TT-BTC từ năm tài chính bắt đầu từ 01/01/2026) vẫn giữ tài khoản cấp 2 là 3382 Kinh phí công đoàn trong tài khoản 338. Bút toán thường dùng:
| Nghiệp vụ | Nợ | Có | Số tiền |
|---|---|---|---|
| Trích kinh phí công đoàn tính vào chi phí (bộ phận quản lý, bán hàng, sản xuất) | 642, 641, 622, 627 | 3382 | 1.000.000 |
| Nộp kinh phí công đoàn cho tổ chức công đoàn | 3382 | 112 | 1.000.000 |
| Nhận lại phần kinh phí được cấp cho công đoàn cơ sở (nếu có) | 112 | 3382 | Theo số được cấp |
Chi tiết hạch toán các khoản trích theo lương khác (BHXH 3383, BHYT 3384, BHTN 3386) nằm ở tập hạch toán của series. Với phần mềm kế toán, nên đặt tỷ lệ 2% ở một chỗ và cho phép tắt theo từng người không thuộc diện đóng BHXH, thay vì gõ công thức trong từng bảng.
Bốn sai sót hay gặp khi tính kinh phí công đoàn
- Tính 2% trên tổng thu nhập thực trả thay vì quỹ lương làm căn cứ đóng BHXH: gồm cả thưởng, tiền ăn ca, làm thêm giờ nên đóng thừa, và số liệu lệch với hồ sơ BHXH.
- Quên áp trần: người lương 80.000.000 đồng chỉ tính kinh phí công đoàn trên 50.600.000 đồng từ kỳ tháng 7/2026, vì căn cứ là tiền lương đóng BHXH đã chạm trần.
- Tính cho cả người không thuộc diện đóng BHXH bắt buộc, ví dụ người đã đủ tuổi nghỉ hưu đang hưởng lương hưu, hoặc người làm theo hợp đồng dịch vụ thật sự: không có căn cứ đóng BHXH thì không có kinh phí công đoàn trên tiền lương của họ.
- Chờ thành lập công đoàn cơ sở mới đóng: nghĩa vụ phát sinh từ khi có người lao động thuộc diện đóng BHXH, không chờ tổ chức công đoàn. Dồn nhiều năm rồi mới nộp là lúc tiền chậm đóng lớn nhất.
Với doanh nghiệp đã có phần mềm lương, cách kiểm nhanh là lấy tổng cột căn cứ đóng BHXH trên danh sách nộp BHXH tháng rồi nhân 2%, so với số đã hạch toán vào 3382 cùng tháng. Hai số phải bằng nhau; lệch thì một trong bốn lỗi trên đang xảy ra.
Câu hỏi thường gặp
Kinh phí công đoàn đóng bao nhiêu phần trăm?
2% quỹ tiền lương làm căn cứ đóng BHXH bắt buộc cho người lao động, theo Điều 29 khoản 1 điểm b Luật Công đoàn 50/2024/QH15 sửa bởi Luật 97/2025/QH15 và Nghị định 105/2026/NĐ-CP.
Công ty chưa có công đoàn cơ sở có phải đóng kinh phí công đoàn không?
Có. Nghĩa vụ đóng không phụ thuộc việc đã thành lập công đoàn cơ sở; doanh nghiệp vẫn đóng 2% cho tổ chức công đoàn theo phương thức và thời hạn của Nghị định 105/2026/NĐ-CP.
Kinh phí công đoàn có trừ vào lương người lao động không?
Không. Kinh phí công đoàn là khoản doanh nghiệp đóng và hạch toán vào chi phí. Khoản người lao động có thể bị trừ lương là đoàn phí công đoàn, chỉ áp dụng với đoàn viên.
Hạn nộp kinh phí công đoàn là khi nào?
Chậm nhất ngày cuối cùng của tháng tiếp theo với phương thức đóng hằng tháng. Doanh nghiệp nông, lâm, ngư, diêm nghiệp trả lương theo chu kỳ sản xuất có thể đăng ký đóng 03 tháng một lần, hạn là ngày cuối cùng của tháng tiếp theo ngay sau chu kỳ.
Nghị định nào hướng dẫn kinh phí công đoàn năm 2026?
Nghị định 105/2026/NĐ-CP ký ngày 31/03/2026, hiệu lực từ 16/05/2026, thay Nghị định 191/2013/NĐ-CP. Nghị định quy định phương thức, thời hạn đóng, miễn, giảm, tạm dừng đóng và việc quản lý, sử dụng kinh phí công đoàn.