Theo Semrush (cơ sở dữ liệu Việt Nam, dữ liệu tháng 08/2026), "biểu thuế xuất nhập khẩu 2026" có khoảng 880 lượt tìm mỗi tháng, "luật thuế xuất nhập khẩu" khoảng 1.000, "tra cứu nợ thuế hải quan" khoảng 1.900. Bài viết cho người phụ trách mua hàng, xuất nhập khẩu và kế toán cần ước tính thuế trước khi chốt giá. Phần hạch toán kế toán hàng nhập khẩu là chủ đề riêng, bài này dừng ở số thuế phải nộp. Mọi văn bản được tra trên vanban.chinhphu.vn, Công báo và cổng Cục Hải quan ngày 25/09/2026.
Văn bản đang áp dụng tại tháng 10/2026
| Nội dung | Văn bản | Ghi chú hiệu lực |
|---|---|---|
| Luật thuế | Luật Thuế xuất khẩu, thuế nhập khẩu 107/2016/QH13 | Hiệu lực 01/09/2016; sửa đổi bởi Luật 90/2025/QH15 (từ 01/07/2025) và Luật 133/2025/QH15 |
| Biểu thuế xuất khẩu, biểu thuế nhập khẩu ưu đãi | Nghị định 26/2023/NĐ-CP | Đã sửa đổi bởi các Nghị định 21/2025, 108/2025, 199/2025, 72/2026, 201/2026 (201/2026 hiệu lực 23/07/2026) |
| Thuế suất ưu đãi đặc biệt | Các nghị định biểu thuế theo từng hiệp định | Ví dụ Nghị định 116/2022/NĐ-CP cho EVFTA, giai đoạn 2022-2027 |
| Danh mục mã HS | Thông tư 31/2022/TT-BTC | Theo AHTN 2022, chưa có văn bản thay thế |
| Trị giá hải quan | Thông tư 39/2015/TT-BTC | Sửa đổi bởi Thông tư 60/2019/TT-BTC |
| Thủ tục, tỷ giá tính thuế | Nghị định 08/2015/NĐ-CP, Thông tư 38/2015/TT-BTC | Sửa đổi bởi Nghị định 167/2025/NĐ-CP và Thông tư 121/2025/TT-BTC (từ 01/02/2026) |
| Quản lý thuế hàng xuất khẩu, nhập khẩu | Luật Quản lý thuế 108/2025/QH15, Nghị định 252/2026/NĐ-CP, Thông tư 86/2026/TT-BTC | Hiệu lực 01/07/2026 |
| Thuế GTGT khâu nhập khẩu | Luật Thuế GTGT 48/2024/QH15 | Hiệu lực 01/07/2025; mức giảm 2% theo Nghị quyết 204/2025/QH15 áp dụng tới hết 31/12/2026 |
Ba loại thuế suất nhập khẩu
Điều 5 khoản 3 Luật Thuế xuất khẩu, thuế nhập khẩu chia thuế suất nhập khẩu làm ba loại. Loại áp dụng phụ thuộc xuất xứ hàng hoá và chứng từ chứng minh xuất xứ, không phụ thuộc nước người bán đặt trụ sở.
| Loại | Áp dụng cho | Nằm ở đâu |
|---|---|---|
| Ưu đãi (MFN) | Hàng có xuất xứ từ nước, nhóm nước, vùng lãnh thổ có đối xử tối huệ quốc với Việt Nam | Biểu thuế nhập khẩu ưu đãi kèm Nghị định 26/2023/NĐ-CP |
| Ưu đãi đặc biệt | Hàng có xuất xứ từ nước có hiệp định thương mại tự do với Việt Nam, đáp ứng quy tắc xuất xứ và có chứng từ chứng nhận xuất xứ | Các nghị định biểu thuế theo từng hiệp định (ATIGA, EVFTA, CPTPP, RCEP...) |
| Thông thường | Hàng không thuộc hai trường hợp trên | Bằng 150% thuế suất ưu đãi; nếu thuế suất ưu đãi là 0% thì theo quyết định của Thủ tướng |
Trị giá tính thuế và tỷ giá
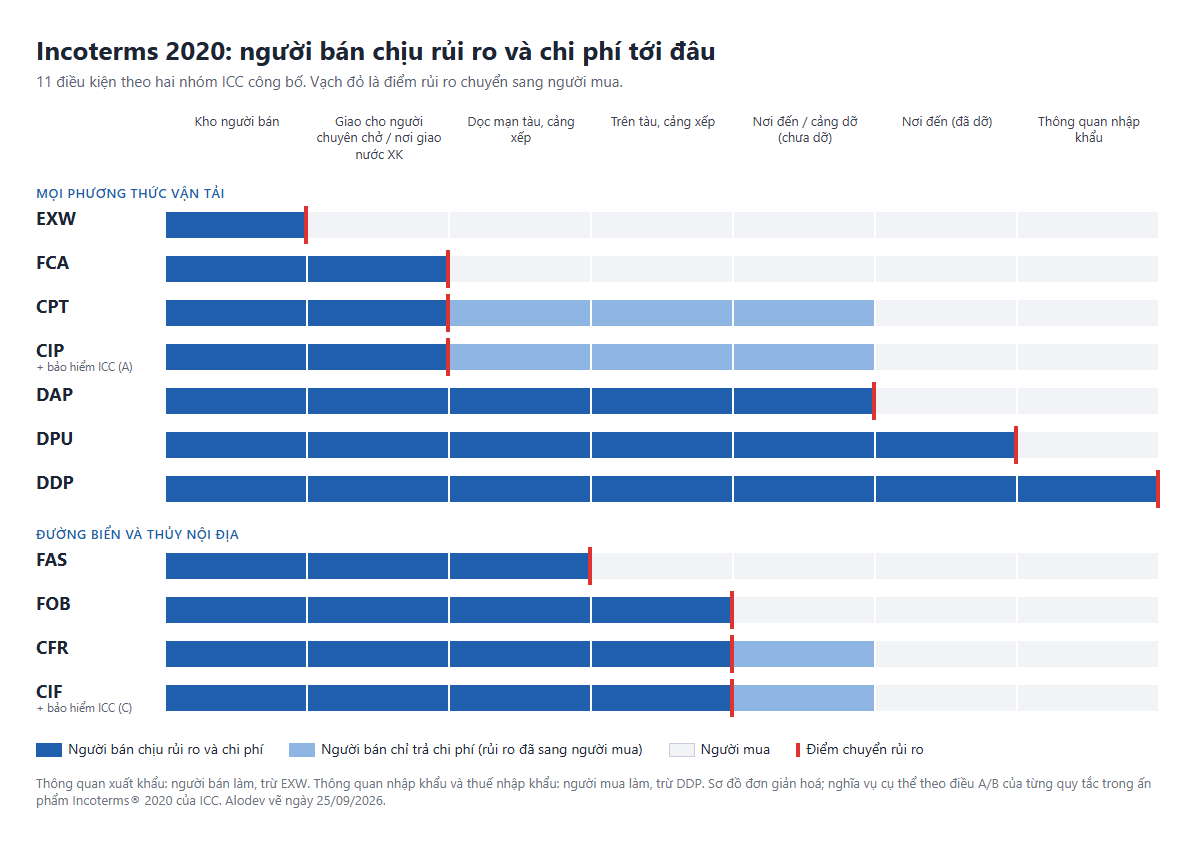
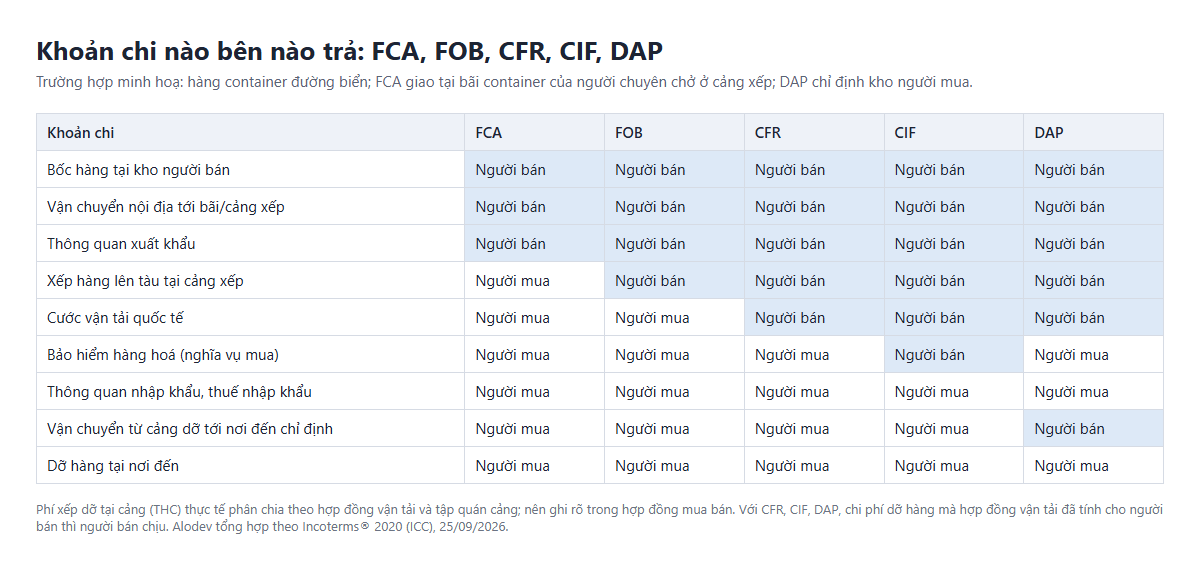
Điều 8 Luật Thuế xuất khẩu, thuế nhập khẩu: trị giá tính thuế là trị giá hải quan theo Luật Hải quan, thời điểm tính thuế là thời điểm đăng ký tờ khai. Điều 86 Luật Hải quan: trị giá hải quan hàng nhập khẩu là giá thực tế phải trả tính đến cửa khẩu nhập đầu tiên. Vì vậy mua theo FOB, FCA hoặc EXW thì phải cộng cước và bảo hiểm tới cửa khẩu nhập đầu tiên (Điều 13 khoản 2 điểm g, h Thông tư 39/2015/TT-BTC); mua CIF, CIP thì hai khoản này đã có trong giá.
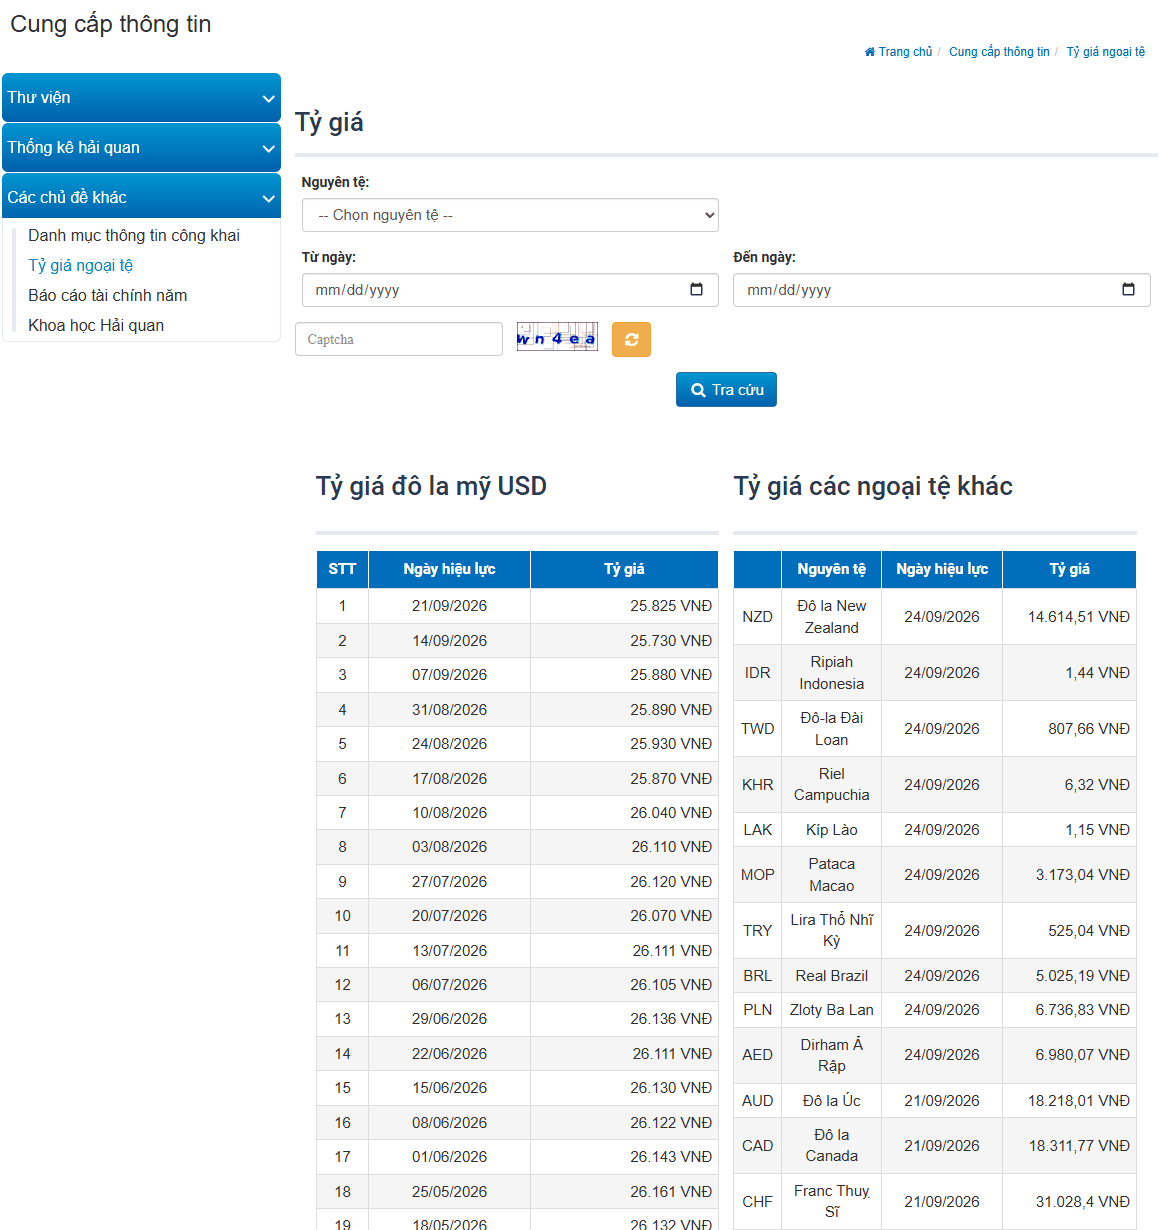
Tỷ giá quy đổi theo khoản 2 Điều 35 Thông tư 38/2015/TT-BTC, được thay bởi Thông tư 121/2025/TT-BTC: Cục Hải quan phối hợp với Vietcombank cập nhật tỷ giá mua vào theo hình thức chuyển khoản của Hội sở chính Vietcombank tại thời điểm cuối ngày thứ Năm của tuần trước liền kề, công bố trên cổng thông tin và cập nhật vào hệ thống để áp dụng cho các tờ khai đăng ký trong tuần. Ngoại tệ Vietcombank không công bố thì dùng tỷ giá tính chéo theo Ngân hàng Nhà nước.
Ví dụ tính thuế một lô hàng nhập khẩu
Doanh nghiệp nhập một lô cà phê Robusta nhân, mã 0901.11.30, giá FOB 20.000 USD, cước biển 1.200 USD, phí bảo hiểm 23,35 USD (số liệu giả định). Hàng có xuất xứ từ nước được hưởng thuế suất ưu đãi, không nộp chứng từ xuất xứ để hưởng ưu đãi đặc biệt. Tờ khai đăng ký trong tuần áp dụng tỷ giá 25.825 đồng/USD.
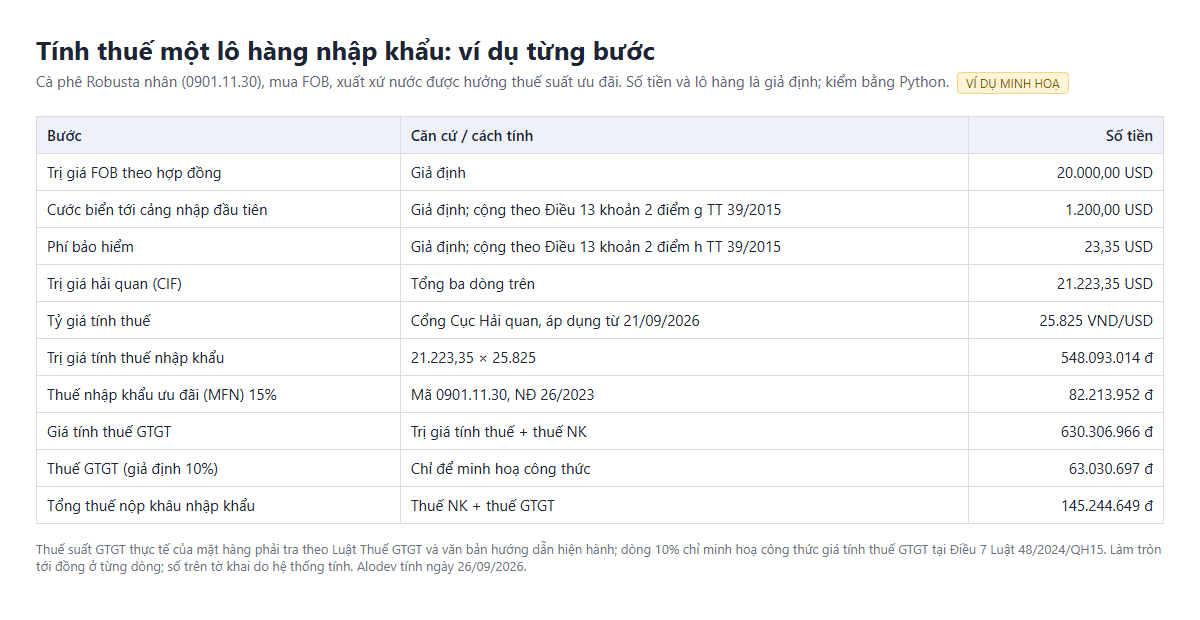
- Trị giá hải quan: 20.000 + 1.200 + 23,35 = 21.223,35 USD.
- Trị giá tính thuế bằng đồng: 21.223,35 × 25.825 = 548.093.013,75, làm tròn 548.093.014 đồng.
- Thuế nhập khẩu: 548.093.014 × 15% = 82.213.952 đồng.
- Giá tính thuế GTGT (Điều 7 khoản 1 điểm b Luật Thuế GTGT 48/2024/QH15): trị giá tính thuế nhập khẩu + thuế nhập khẩu + thuế nhập khẩu bổ sung, thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường nếu có = 630.306.966 đồng.
- Thuế GTGT: nhân với thuế suất của mặt hàng. Với thuế suất 10% là 63.030.697 đồng; nếu mặt hàng thuộc diện giảm còn 8% theo Nghị quyết 204/2025/QH15 thì là 50.424.557 đồng. Thuế suất GTGT thực tế của từng mặt hàng phải tra theo Luật Thuế GTGT và văn bản hướng dẫn.
Thuế xuất khẩu: phần lớn hàng không phải nộp
Biểu thuế xuất khẩu kèm Nghị định 26/2023/NĐ-CP chỉ liệt kê một số nhóm hàng chịu thuế, chủ yếu là tài nguyên, khoáng sản và một số hàng khác theo chính sách từng thời kỳ; ví dụ Nghị định 199/2025/NĐ-CP tăng thuế xuất khẩu phospho vàng theo lộ trình, Nghị định 201/2026/NĐ-CP sửa thuế suất xuất khẩu một số mặt hàng. Trị giá tính thuế xuất khẩu là giá bán tính đến cửa khẩu xuất, không gồm cước và bảo hiểm quốc tế. Doanh nghiệp xuất khẩu hàng thông thường vẫn phải tra mã HS để chắc chắn mặt hàng không nằm trong biểu.
Nộp thuế và tra nợ thuế
Theo Điều 9 Luật Thuế xuất khẩu, thuế nhập khẩu, hàng hoá phải nộp thuế trước khi thông quan hoặc giải phóng hàng; nếu được tổ chức tín dụng bảo lãnh thì được thông quan nhưng chịu tiền chậm nộp, thời hạn bảo lãnh tối đa 30 ngày kể từ ngày đăng ký tờ khai. Từ 01/07/2026, quản lý thuế hàng xuất khẩu, nhập khẩu thực hiện theo Luật Quản lý thuế 108/2025/QH15, Nghị định 252/2026/NĐ-CP và Thông tư 86/2026/TT-BTC.
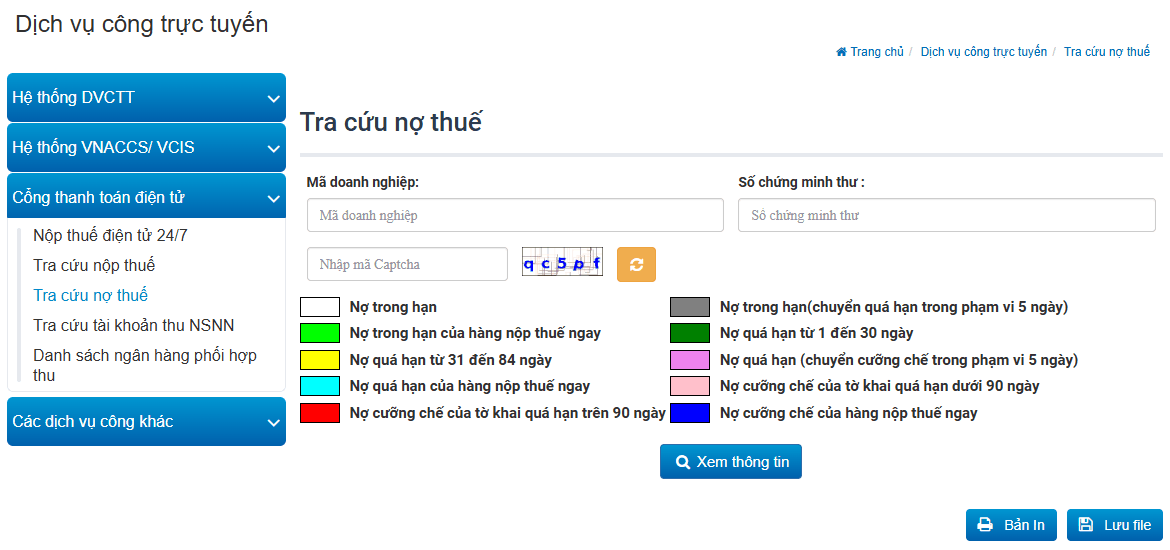
Trước khi mở tờ khai mới, nên kiểm doanh nghiệp còn nợ thuế hải quan không, vì nợ quá hạn có thể dẫn tới cưỡng chế dừng làm thủ tục. Trang "Tra cứu nợ thuế" trên cổng Cục Hải quan cho tra theo mã doanh nghiệp, có bảng màu giải thích từng trạng thái nợ.
Câu hỏi thường gặp
Biểu thuế xuất nhập khẩu 2026 là văn bản nào?
Biểu thuế xuất khẩu và biểu thuế nhập khẩu ưu đãi ban hành kèm Nghị định 26/2023/NĐ-CP, đã được sửa đổi nhiều lần; thuế suất ưu đãi đặc biệt ở các nghị định riêng cho từng hiệp định. Không có một "biểu thuế 2026" ban hành mới hoàn toàn tính tới ngày tra.
Tra thuế suất nhập khẩu ở đâu?
Trên trang "Tra cứu Biểu thuế, mã HS" của cổng Cục Hải quan, tìm theo mã HS hoặc từ khoá và chọn loại thuế suất: ưu đãi, ưu đãi đặc biệt theo hiệp định, thông thường.
Công thức tính thuế nhập khẩu?
Với thuế theo tỷ lệ: thuế nhập khẩu = trị giá tính thuế × thuế suất. Trị giá tính thuế là trị giá hải quan tính đến cửa khẩu nhập đầu tiên, quy đổi ra đồng theo tỷ giá áp dụng cho tờ khai.
Tỷ giá tính thuế hải quan lấy ở đâu?
Cục Hải quan công bố hằng tuần trên trang Tỷ giá của cổng customs.gov.vn, lấy theo tỷ giá mua chuyển khoản của Vietcombank cuối ngày thứ Năm tuần trước.
Thuế GTGT hàng nhập khẩu năm 2026 là 8% hay 10%?
Hàng đang chịu thuế suất 10% và không thuộc nhóm bị loại trừ được giảm còn 8% theo Nghị quyết 204/2025/QH15, áp dụng tới hết 31/12/2026. Hàng thuộc nhóm loại trừ hoặc chịu thuế suất 5% không áp dụng mức giảm này.
Thuế suất thông thường là gì?
Là thuế suất áp dụng với hàng không được hưởng thuế suất ưu đãi hay ưu đãi đặc biệt, bằng 150% thuế suất ưu đãi của cùng mặt hàng theo Điều 5 Luật 107/2016/QH13.
Ước tính thuế ngay khi báo giá
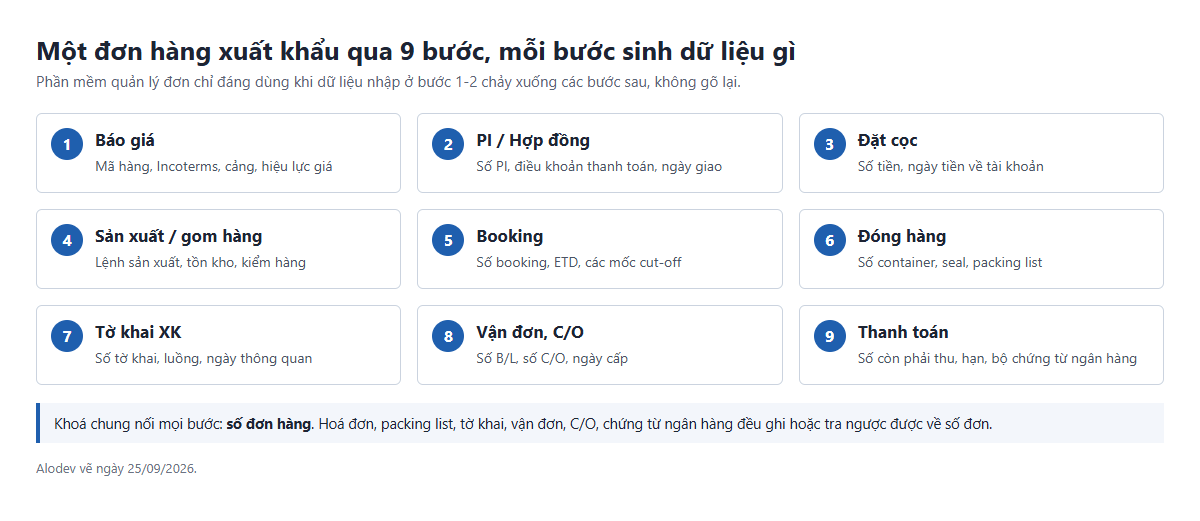
Sai lệch lớn nhất trong giá vốn hàng nhập thường không nằm ở giá mua mà ở thuế và tỷ giá tính muộn. Doanh nghiệp nhập hàng thường xuyên nên đưa mã HS, thuế suất tham chiếu, điều kiện giao hàng và tỷ giá tuần vào hệ thống mua hàng, để giá vốn dự kiến có ngay khi nhận báo giá của nhà cung cấp. Alodev xây hệ thống vận hành nội bộ nối mua hàng, kho và kế toán cho doanh nghiệp vừa và nhỏ.