Theo Semrush (cơ sở dữ liệu Việt Nam, dữ liệu tháng 08/2026), "bộ chứng từ xuất nhập khẩu" có khoảng 590 lượt tìm mỗi tháng, độ khó thấp. Câu hỏi thật phía sau thường là: đơn này cần những giấy gì, ai làm giấy nào, và giấy nào phải nộp cho hải quan, giấy nào gửi ngân hàng. Bài trả lời theo đúng thứ tự đó. Nếu bạn chưa quen các chữ viết tắt, đọc bài 20 thuật ngữ xuất nhập khẩu trong cùng series trước.
Ba lớp chứng từ trong một đơn hàng
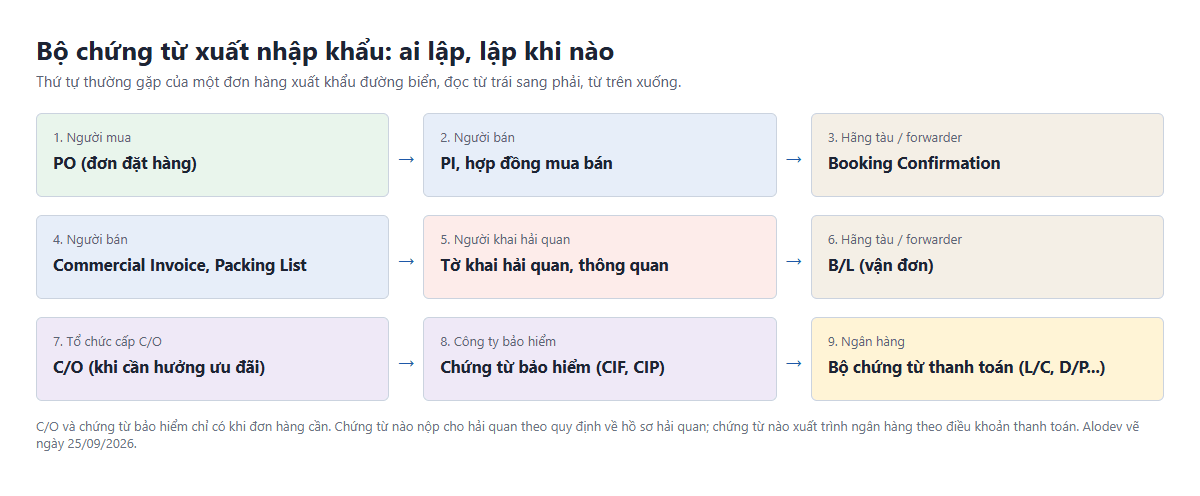
Cách nhớ nhanh nhất là chia theo người phát hành. Lớp thương mại do người bán và người mua lập với nhau. Lớp vận tải và bảo hiểm do hãng tàu, forwarder, công ty bảo hiểm phát hành. Lớp nhà nước và tài chính gồm tờ khai hải quan, giấy phép, giấy chứng nhận do cơ quan có thẩm quyền cấp, và bộ chứng từ xuất trình ngân hàng khi thanh toán qua ngân hàng.
Lớp 1: chứng từ thương mại
Hợp đồng, PO và PI
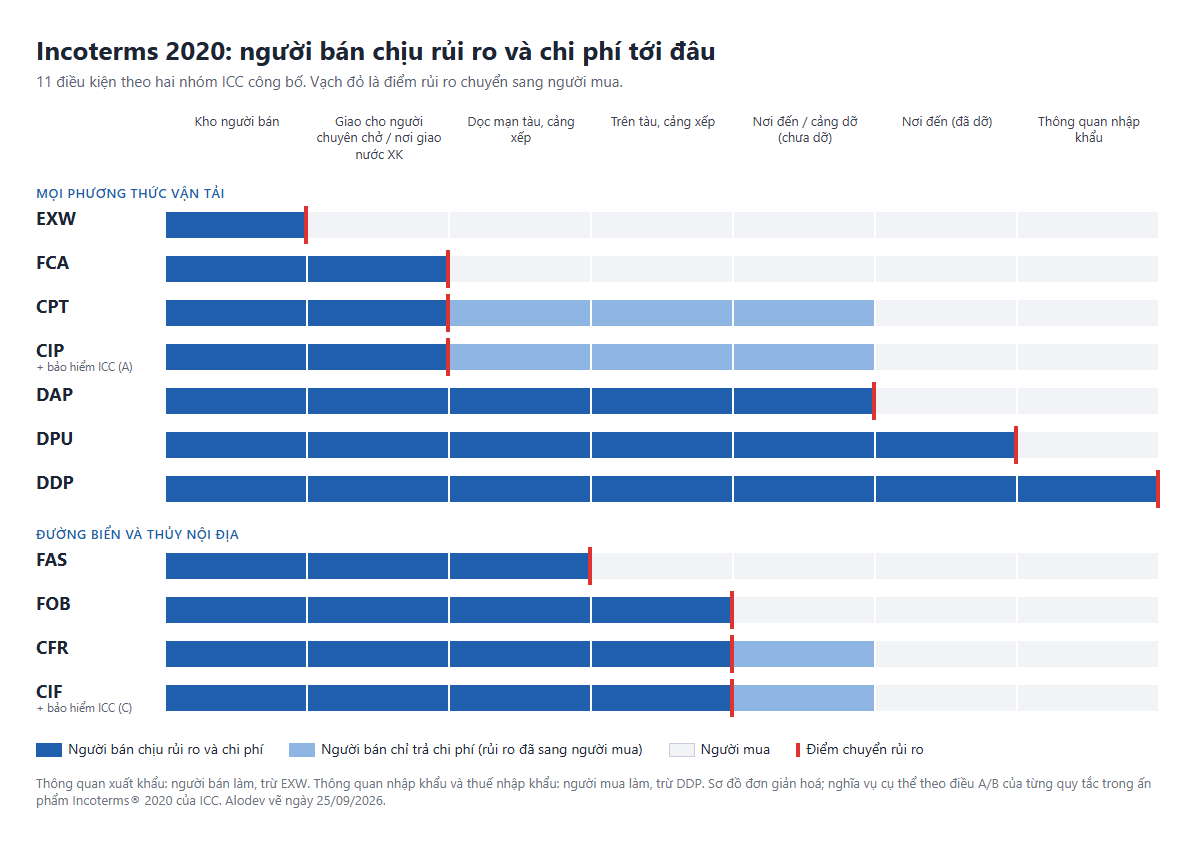
Hợp đồng mua bán (Sales Contract) ghi đủ hàng hoá, chất lượng, số lượng, giá, điều kiện giao hàng theo Incoterms, thời hạn giao, phương thức thanh toán, xử lý tranh chấp. Với khách quen, nhiều đơn chỉ dùng PO của người mua và PI của người bán; hai chứng từ này khi đã được hai bên xác nhận có vai trò như hợp đồng cho đơn đó. Dù dùng hình thức nào, điều kiện Incoterms phải ghi kèm địa điểm và năm phiên bản, ví dụ "FOB Cảng xếp A, Incoterms 2020".
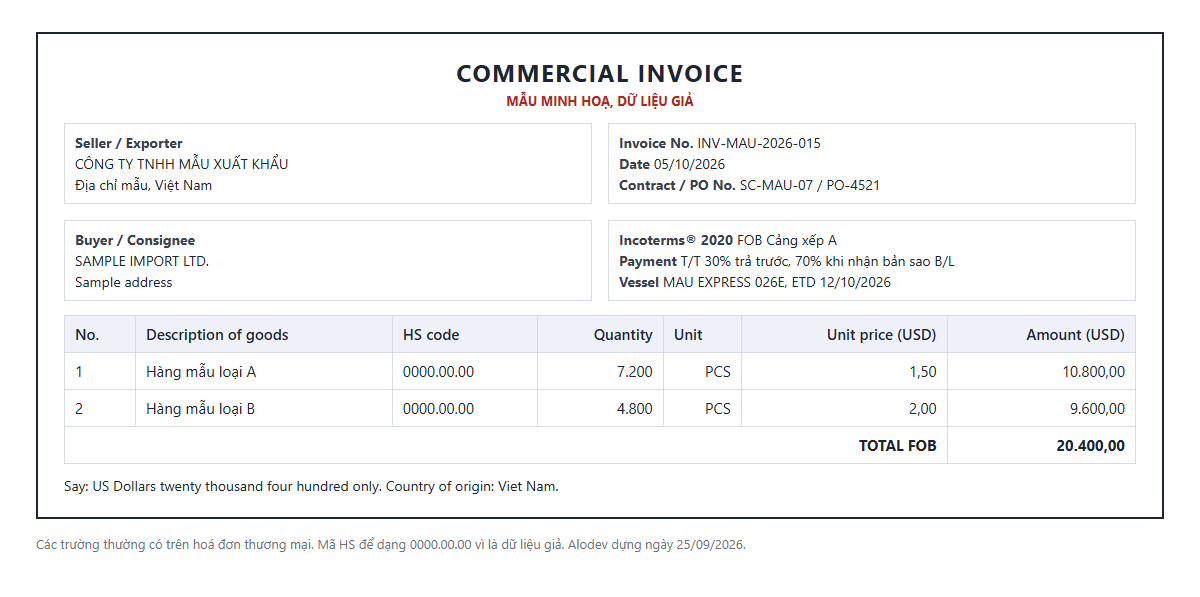
Commercial Invoice
Hoá đơn thương mại là chứng từ giá trị chính của lô hàng: người bán, người mua, số và ngày hoá đơn, số hợp đồng hoặc PO, mô tả hàng, số lượng, đơn giá, thành tiền, loại tiền, điều kiện giao hàng, điều kiện thanh toán. Người mua dùng nó để thanh toán, hải quan nước nhập dùng nó để xác định trị giá tính thuế.
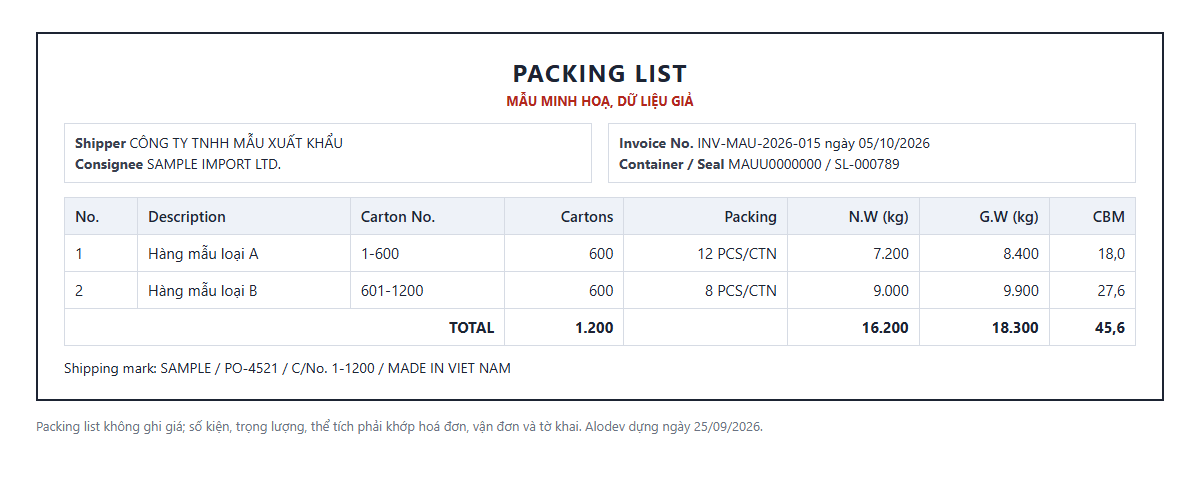
Packing List
Phiếu đóng gói mô tả cách hàng được đóng: số kiện, số hiệu kiện, số lượng trong mỗi kiện, trọng lượng tịnh (N.W), trọng lượng cả bì (G.W), thể tích (CBM), số container và số seal. Packing list không ghi giá. Hải quan dùng nó để kiểm hàng, người mua dùng để nhận và kiểm đếm.
Lớp 2: chứng từ vận tải và bảo hiểm
- Booking Confirmation: xác nhận đặt chỗ, ghi tàu, chuyến, cảng và các hạn chót. Không nộp hải quan nhưng là gốc của mọi chứng từ vận tải sau đó.
- Vận đơn (B/L) đường biển, hoặc vận đơn hàng không (AWB): do người chuyên chở hoặc forwarder phát hành sau khi hàng lên tàu, lên máy bay. Vận đơn gốc theo lệnh là chứng từ sở hữu hàng, nên trong thanh toán qua ngân hàng nó thường là chứng từ quan trọng nhất.
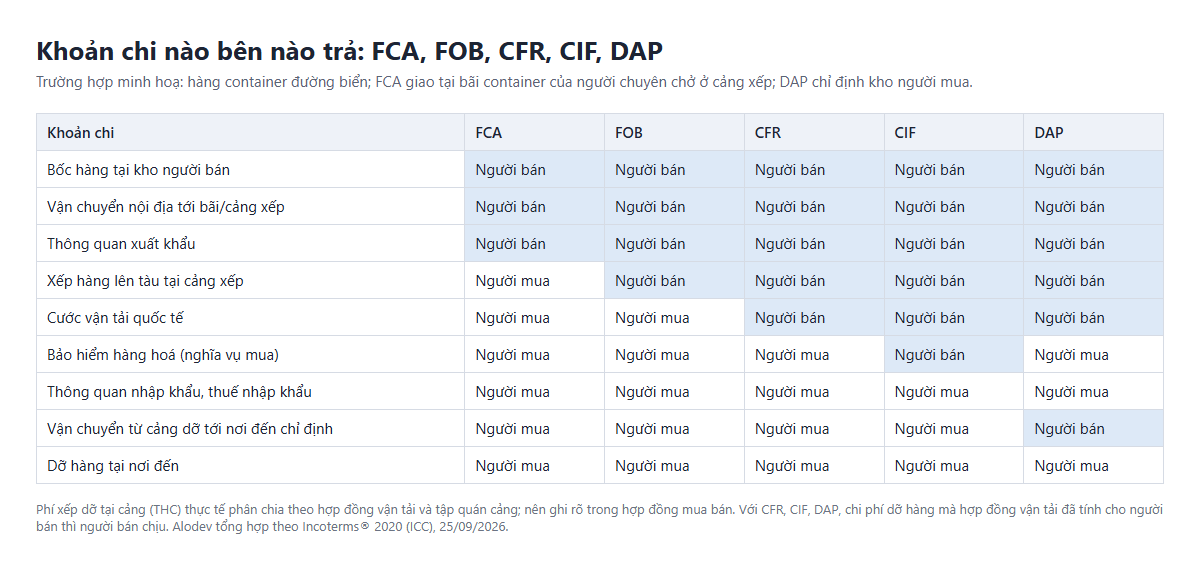
- Chứng từ bảo hiểm (đơn hoặc giấy chứng nhận bảo hiểm): bắt buộc người bán mua khi bán theo CIF hoặc CIP; với các điều kiện khác, bên chịu rủi ro thường tự mua.
Lớp 3: chứng từ nhà nước, chứng nhận và ngân hàng
- Tờ khai hải quan: khai điện tử trên hệ thống VNACCS/VCIS. Hàng xuất khẩu nộp sau khi tập kết hàng và chậm nhất 4 giờ trước khi phương tiện xuất cảnh; hàng nhập khẩu nộp trước ngày hàng đến cửa khẩu hoặc trong 30 ngày kể từ ngày hàng đến (Điều 25 Luật Hải quan 54/2014/QH13).
- Giấy chứng nhận xuất xứ (C/O) hoặc chứng từ tự chứng nhận xuất xứ: cần khi người nhập khẩu muốn hưởng thuế suất ưu đãi đặc biệt theo hiệp định thương mại, hoặc khi nước nhập yêu cầu.
- Giấy phép, giấy chứng nhận kiểm tra chuyên ngành: chỉ với mặt hàng thuộc diện quản lý (ví dụ kiểm dịch, an toàn thực phẩm, chất lượng), do cơ quan chuyên ngành cấp.
- C/Q, giấy chứng nhận giám định: theo yêu cầu của hợp đồng hoặc người mua.
- Bộ chứng từ thanh toán: khi thanh toán bằng thư tín dụng (L/C) hoặc nhờ thu, người bán xuất trình cho ngân hàng đúng các chứng từ L/C hoặc lệnh nhờ thu yêu cầu. L/C thường dẫn chiếu Quy tắc UCP 600 của ICC; chứng từ có sai khác so với L/C có thể bị từ chối thanh toán.
Hồ sơ hải quan phải nộp theo Điều 16 Thông tư 38/2015/TT-BTC
Điều 24 Luật Hải quan quy định hồ sơ hải quan gồm tờ khai và các chứng từ liên quan, tuỳ trường hợp. Danh mục cụ thể nằm ở Điều 16 Thông tư 38/2015/TT-BTC, được thay toàn bộ bởi khoản 4 Điều 1 Thông tư 121/2025/TT-BTC ngày 18/12/2025, hiệu lực 01/02/2026 (tra trên vanban.chinhphu.vn và toàn văn Công báo ngày 25/09/2026). Bảng dưới tóm tắt các chứng từ thường gặp với doanh nghiệp mua bán thông thường; trường hợp gia công, sản xuất xuất khẩu, doanh nghiệp chế xuất có quy định riêng.
| Chứng từ | Hàng xuất khẩu | Hàng nhập khẩu |
|---|---|---|
| Tờ khai hải quan | Có | Có |
| Hoá đơn thương mại hoặc chứng từ tương đương | Khi người mua phải thanh toán; không phải nộp nếu đã có hoá đơn điện tử lập theo quy định về hoá đơn trước thời điểm khai | Khi người mua phải thanh toán; không nộp với hàng nhập để gia công cho thương nhân nước ngoài hoặc hàng không có hoá đơn mà người mua không phải thanh toán |
| Vận đơn hoặc chứng từ vận tải tương đương | Không liệt kê | Có, với hàng vận chuyển đường biển, hàng không, đường sắt, đường thuỷ nội địa, đa phương thức (có ngoại lệ, ví dụ hàng qua cửa khẩu đường bộ) |
| Giấy phép, giấy chứng nhận kiểm tra chuyên ngành | Nếu mặt hàng thuộc diện | Nếu mặt hàng thuộc diện |
| Tờ khai trị giá | Không | Các trường hợp phải khai theo Thông tư 39/2015/TT-BTC |
| Chứng từ chứng nhận xuất xứ | Không | Khi đề nghị hưởng thuế suất ưu đãi đặc biệt hoặc theo quy định về xuất xứ |
| Hợp đồng uỷ thác | Khi uỷ thác và hàng thuộc diện giấy phép, kiểm tra chuyên ngành | Tương tự |
Những trường nào phải khớp giữa các chứng từ
Phần lớn rắc rối với bộ chứng từ đến từ việc cùng một thông tin được gõ lại ở nhiều nơi. Trước khi gửi SI cho hãng tàu và trước khi truyền tờ khai, đối chiếu tối thiểu các trường dưới đây.
| Trường | Invoice | Packing List | B/L | Tờ khai | C/O |
|---|---|---|---|---|---|
| Tên, địa chỉ người bán, người mua | Có | Có | Có (shipper, consignee) | Có | Có |
| Mô tả hàng, mã HS | Có | Có | Mô tả chung | Có | Có |
| Số lượng, đơn vị | Có | Có | Số kiện | Có | Có |
| Trọng lượng cả bì, thể tích | Không bắt buộc | Có | Có | Có (tổng trọng lượng) | Tuỳ mẫu |
| Số container, số seal | Không bắt buộc | Có | Có | Có | Không |
| Số, ngày hoá đơn | Có | Có | Không bắt buộc | Có | Có |
| Cảng xếp, cảng dỡ, tên tàu | Không bắt buộc | Không bắt buộc | Có | Có | Có |
Lưu hồ sơ bao lâu
Điểm đ khoản 2 Điều 18 Luật Hải quan (văn bản hợp nhất số 54/VBHN-VPQH ngày 23/03/2026) buộc người khai hải quan lưu hồ sơ hải quan của hàng đã thông quan trong 5 năm kể từ ngày đăng ký tờ khai, trừ khi pháp luật có quy định khác. Điều 16a Thông tư 38/2015/TT-BTC (sửa bởi Thông tư 121/2025/TT-BTC) liệt kê các chứng từ phải lưu bản chính, giấy hoặc điện tử, gồm cả hợp đồng, hoá đơn, vận đơn, C/O và sổ sách kế toán liên quan. Khi thuê đại lý làm thủ tục, chủ hàng vẫn là bên chịu trách nhiệm lưu. Hàng đã thông quan còn có thể bị kiểm tra sau thông quan, nên bộ hồ sơ cần tìm lại được theo số tờ khai trong vài phút, không phải vài ngày.
Câu hỏi thường gặp
Bộ chứng từ xuất khẩu gồm những gì?
Thường gồm hợp đồng hoặc PO và PI, hoá đơn thương mại, packing list, tờ khai hải quan, vận đơn; thêm C/O, chứng từ bảo hiểm, giấy chứng nhận kiểm tra chuyên ngành khi đơn hàng hoặc nước nhập yêu cầu.
Hồ sơ hải quan hàng xuất khẩu có phải nộp hoá đơn thương mại không?
Theo Điều 16 TT 38/2015/TT-BTC sửa bởi TT 121/2025/TT-BTC, nộp khi người mua phải thanh toán, trừ trường hợp đã có hoá đơn điện tử lập theo quy định về hoá đơn trước thời điểm khai hải quan.
Packing list có bắt buộc nộp cho hải quan không?
Packing list không có trong danh mục chứng từ phải nộp tại Điều 16 đã sửa đổi, nhưng thường được yêu cầu khi hàng phải kiểm tra thực tế và gần như luôn có trong bộ chứng từ gửi người mua, ngân hàng.
Vận đơn gốc và vận đơn surrendered khác nhau thế nào?
Vận đơn gốc phải được xuất trình để nhận hàng; vận đơn đã surrender nghĩa là người gửi hàng đã nộp lại bản gốc tại đầu xếp, người nhận lấy hàng mà không cần bản gốc. Dùng khi người mua đã thanh toán hoặc hai bên tin nhau.
C/O có bắt buộc cho mọi lô hàng?
Không. C/O cần khi người nhập khẩu đề nghị hưởng thuế suất ưu đãi đặc biệt theo hiệp định, khi nước nhập hoặc hợp đồng, L/C yêu cầu.
Lưu hồ sơ xuất nhập khẩu trong bao lâu?
Tối thiểu 5 năm kể từ ngày đăng ký tờ khai theo Luật Hải quan; chứng từ kế toán lưu theo thời hạn của pháp luật kế toán nếu dài hơn.
Một nguồn dữ liệu cho cả bộ chứng từ
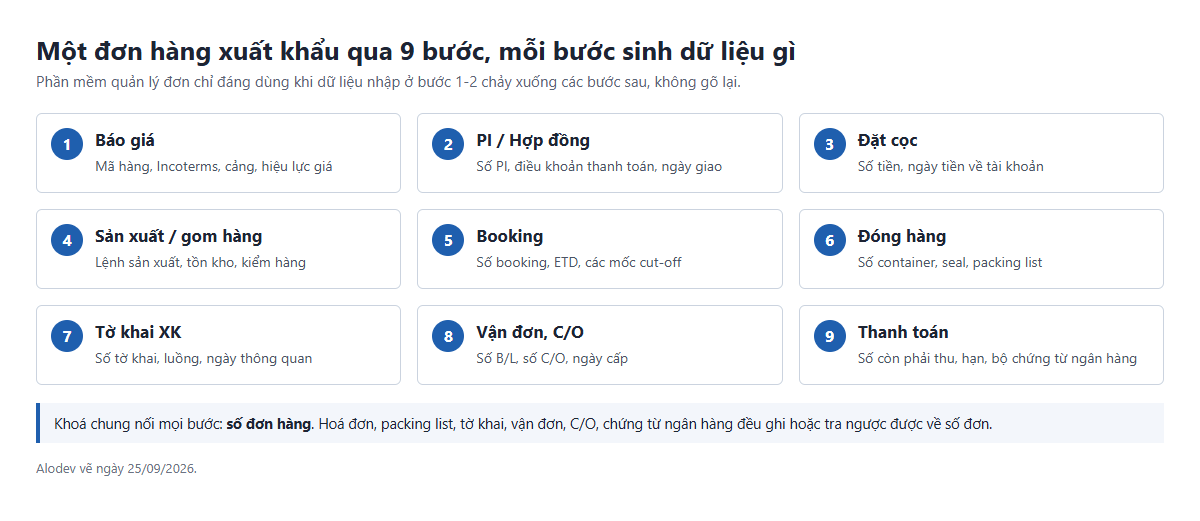
Doanh nghiệp làm vài đơn mỗi năm có thể soạn bộ chứng từ bằng mẫu Word, Excel. Khi mỗi tháng có hàng chục đơn, cách bền hơn là nhập thông tin hàng hoá, khách, điều kiện giao hàng một lần vào hệ thống quản lý đơn, rồi sinh hoá đơn, packing list, SI từ cùng dữ liệu đó và gắn số tờ khai, số vận đơn ngược vào đơn. Alodev xây hệ thống vận hành nội bộ theo hướng này cho doanh nghiệp vừa và nhỏ; xem giải pháp ở dưới.