Cách xác định đúng thu nhập chịu thuế của người lao động
Thu nhập chịu thuế không phải là toàn bộ mức lương gộp nhận được mỗi tháng, mà là phần còn lại sau khi trừ các khoản bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp bắt buộc theo lương, giảm trừ gia cảnh cho bản thân người nộp thuế, và giảm trừ cho người phụ thuộc nếu có đăng ký hợp lệ. Chỉ phần thu nhập còn lại sau các khoản giảm trừ này mới được đưa vào biểu thuế luỹ tiến để tính số thuế phải nộp.
Các khoản giảm trừ chính khi tính thu nhập chịu thuế
- Giảm trừ bản thân người nộp thuế: một mức cố định áp dụng cho mọi người có thu nhập, không cần chứng minh.
- Giảm trừ người phụ thuộc: áp dụng cho mỗi người phụ thuộc đã đăng ký hợp lệ với cơ quan thuế.
- Các khoản bảo hiểm bắt buộc trích theo lương: bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp.
- Khoản đóng góp từ thiện, nhân đạo, khuyến học được pháp luật công nhận khấu trừ theo quy định.
- Một số khoản phụ cấp đặc thù theo quy định được miễn tính vào thu nhập chịu thuế nếu đáp ứng đúng điều kiện áp dụng.
Bộ phận nhân sự cần nắm rõ các khoản giảm trừ này để tính lương thực nhận chính xác cho người lao động mỗi tháng, tránh tình trạng khấu trừ thừa hoặc thiếu khiến người lao động phải điều chỉnh khi quyết toán thuế cuối năm, gây phiền phức không đáng có cho cả hai bên.
Nguyên tắc tính thuế theo biểu luỹ tiến từng phần
Với thuế luỹ tiến từng phần, thu nhập chịu thuế được chia thành các bậc theo mức tăng dần, mỗi bậc áp một mức thuế suất riêng, thường bậc đầu có thuế suất thấp nhất và tăng dần ở các bậc cao hơn. Người nộp thuế không trả cùng một mức thuế suất cho toàn bộ thu nhập, mà chỉ phần thu nhập rơi vào bậc cao mới chịu thuế suất của bậc đó, phần thấp hơn vẫn tính theo mức thuế suất của các bậc thấp tương ứng.
Vì sao mỗi người có mức thuế phải nộp khác nhau dù cùng mức lương
Hai người có cùng mức lương gộp nhưng số người phụ thuộc khác nhau sẽ có số thuế phải nộp khác nhau, vì người có nhiều người phụ thuộc được trừ nhiều hơn trước khi tính vào thu nhập chịu thuế. Tương tự, mức đóng bảo hiểm bắt buộc cũng ảnh hưởng tới thu nhập chịu thuế cuối cùng, nên hai người cùng mức lương nhưng công ty đóng bảo hiểm trên nền lương khác nhau cũng sẽ có số thuế phải nộp khác nhau.
Đây là lý do vì sao không thể chỉ nhìn vào mức lương gộp để so sánh số thuế phải nộp giữa hai người, mà cần biết đầy đủ các yếu tố giảm trừ áp dụng riêng cho từng trường hợp cụ thể của mỗi người lao động.
Tự tra cứu mức thuế bằng công cụ trực tuyến
Thay vì tự tính tay qua nhiều bậc thuế dễ nhầm lẫn, người lao động và bộ phận nhân sự có thể dùng công cụ /lab/tncn của Alodev, nhập mức lương gộp, số người phụ thuộc để xem ngay số thuế thu nhập cá nhân phải nộp theo biểu thuế luỹ tiến hiện hành, cùng với các khoản giảm trừ đã được tính đúng theo quy định.
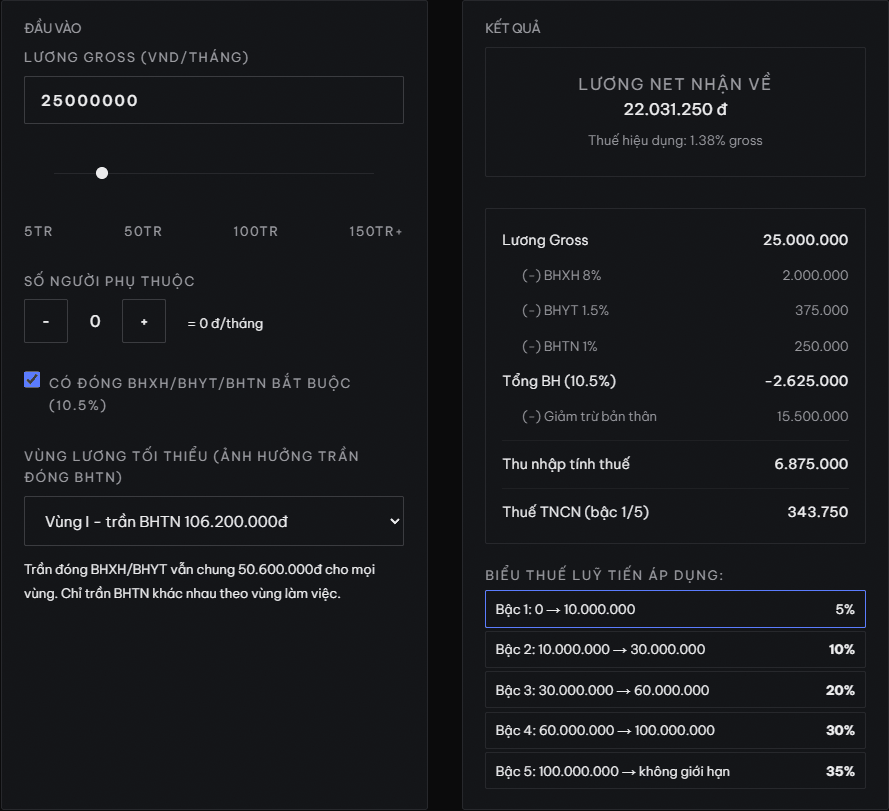
Ví dụ minh hoạ cách tính thuế theo bậc luỹ tiến
Số liệu dưới đây chỉ minh hoạ cơ chế tính, không thay thế biểu thuế chính thức đang áp dụng. Giả sử một người có thu nhập chịu thuế sau giảm trừ là 15 triệu đồng mỗi tháng, và biểu thuế có các bậc như 5% cho phần thu nhập đến 5 triệu, 10% cho phần từ 5 đến 10 triệu, 15% cho phần từ 10 đến 15 triệu. Số thuế phải nộp sẽ được tính riêng cho từng phần: 5 triệu đầu chịu 5%, 5 triệu tiếp theo chịu 10%, và 5 triệu cuối chịu 15%, sau đó cộng lại thành tổng số thuế phải nộp trong tháng.
| Phần thu nhập | Mức thuế suất minh hoạ | Số thuế của phần này |
|---|---|---|
| 5 triệu đầu | 5% | 250.000 đồng |
| 5 triệu tiếp theo | 10% | 500.000 đồng |
| 5 triệu cuối | 15% | 750.000 đồng |
Cách tính từng phần riêng biệt như trên là lý do vì sao thuế thu nhập cá nhân được gọi là thuế luỹ tiến từng phần, khác với cách hiểu sai phổ biến là toàn bộ thu nhập bị áp một mức thuế suất duy nhất theo bậc cao nhất mà người đó rơi vào.
Câu hỏi thường gặp
Người lao động có thu nhập thấp có phải đóng thuế thu nhập cá nhân không?
Chỉ phải đóng khi thu nhập chịu thuế sau các khoản giảm trừ vượt ngưỡng bắt đầu tính thuế theo quy định hiện hành. Người có thu nhập thấp hơn ngưỡng này, sau khi trừ giảm trừ gia cảnh, sẽ không phát sinh số thuế phải nộp.
Người phụ thuộc cần điều kiện gì để được tính giảm trừ?
Cần đáp ứng điều kiện về độ tuổi hoặc khả năng lao động theo quy định, và phải đăng ký người phụ thuộc với cơ quan thuế theo đúng thủ tục để được tính khoản giảm trừ tương ứng.
Doanh nghiệp có trách nhiệm gì trong việc khấu trừ thuế thu nhập cá nhân?
Doanh nghiệp trả lương có trách nhiệm khấu trừ thuế thu nhập cá nhân của người lao động trước khi trả lương, theo đúng biểu thuế và các khoản giảm trừ đã đăng ký, sau đó nộp lại cho cơ quan thuế theo kỳ quy định.
Thu nhập từ nhiều nguồn có được cộng chung để tính thuế không?
Có, người có thu nhập từ nhiều nguồn cần tổng hợp lại khi quyết toán thuế cuối năm, không tính riêng lẻ từng nguồn thu nhập, để xác định đúng bậc thuế áp dụng cho tổng thu nhập chịu thuế cả năm.
Vì sao gọi là thuế luỹ tiến từng phần thay vì luỹ tiến toàn phần?
Vì mỗi phần thu nhập chỉ chịu đúng mức thuế suất của bậc nó rơi vào, không phải toàn bộ thu nhập bị áp mức thuế suất cao nhất. Cách gọi luỹ tiến toàn phần từng tồn tại ở một số hệ thống thuế khác trên thế giới nhưng không phải cách tính hiện hành cho thuế thu nhập cá nhân từ lương tại Việt Nam.


