Vì sao không thể chỉ ra một ngân hàng luôn có lãi suất cao nhất
Lãi suất tiền gửi tiết kiệm phụ thuộc vào nhiều yếu tố thay đổi theo thời gian, gồm chính sách điều hành lãi suất chung, nhu cầu huy động vốn của từng ngân hàng trong từng giai đoạn, và kỳ hạn gửi. Một ngân hàng có thể niêm yết lãi suất kỳ hạn sáu tháng cao nhất thị trường trong tháng này, nhưng sang tháng sau lại điều chỉnh giảm khi đã huy động đủ vốn cần thiết, trong khi ngân hàng khác lại tăng lãi suất để thu hút thêm tiền gửi.
Cách tự so sánh lãi suất đáng tin cậy
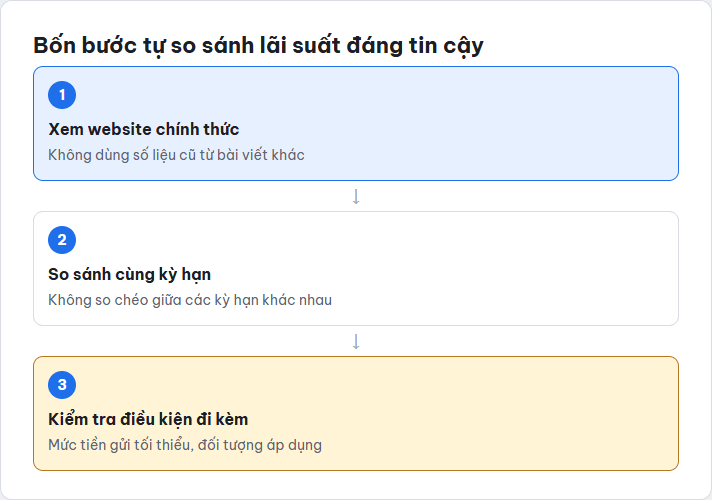
- Truy cập trực tiếp website chính thức của từng ngân hàng để xem biểu lãi suất tiền gửi mới nhất, tránh dùng số liệu cũ từ các bài viết không cập nhật thời gian.
- So sánh đúng cùng kỳ hạn gửi, ví dụ chỉ so sánh lãi suất kỳ hạn sáu tháng với sáu tháng, không so sánh chéo giữa các kỳ hạn khác nhau.
- Xem rõ hình thức gửi, vì lãi suất gửi tại quầy, gửi online và gửi theo chứng chỉ tiền gửi có thể khác nhau đáng kể tại cùng một ngân hàng.
- Kiểm tra điều kiện đi kèm, ví dụ mức lãi suất cao chỉ áp dụng cho số tiền gửi tối thiểu lớn hoặc chỉ áp dụng cho khách hàng mới.
Các yếu tố khác ngoài con số lãi suất niêm yết
- Mức độ uy tín và an toàn của ngân hàng, đặc biệt với khoản tiền gửi lớn, không nên chỉ chọn theo lãi suất cao nhất mà bỏ qua yếu tố an toàn.
- Chính sách rút trước hạn, vì một số ngân hàng tính lãi suất rút trước hạn rất thấp, ảnh hưởng lớn nếu người gửi cần rút tiền đột xuất trước ngày đáo hạn.
- Tiện ích đi kèm như gửi tiết kiệm online có thể tự động tất toán và tái tục, hoặc tích hợp sẵn trong ứng dụng ngân hàng đang dùng hằng ngày.
- Chính sách ưu đãi riêng cho khách hàng hiện hữu, đôi khi ngân hàng đang dùng sẵn có chương trình cộng thêm lãi suất mà khách chưa để ý tới.
Dùng công cụ tính lãi suất để so sánh nhanh
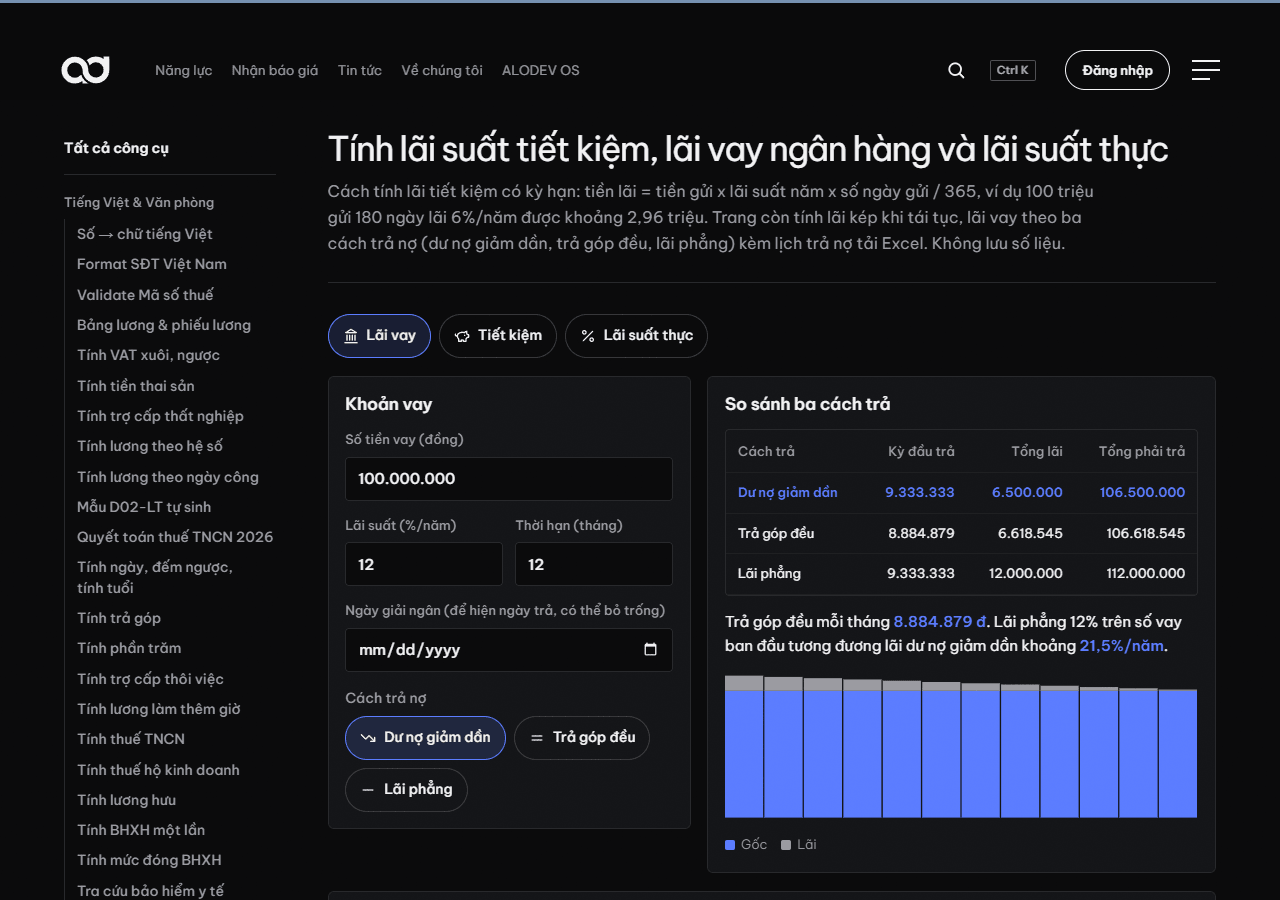
Sau khi thu thập được biểu lãi suất của vài ngân hàng đang cân nhắc, người gửi có thể dùng công cụ /lab/lai-suat của Alodev để nhập số tiền gửi, mức lãi suất và kỳ hạn tương ứng, xem ngay số tiền lãi nhận được ở mỗi phương án, giúp so sánh trực quan hơn thay vì chỉ nhìn vào phần trăm lãi suất niêm yết.
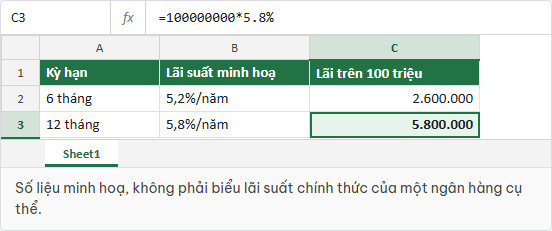
Ví dụ so sánh giữa hai kỳ hạn gửi khác nhau
| Kỳ hạn | Lãi suất minh hoạ | Lãi nhận được trên 100 triệu đồng |
|---|---|---|
| 6 tháng | 5,2%/năm | khoảng 2,6 triệu đồng |
| 12 tháng | 5,8%/năm | khoảng 5,8 triệu đồng |
Ví dụ trên cho thấy kỳ hạn dài hơn thường có lãi suất cao hơn, nhưng người gửi cần cân nhắc khả năng cần dùng tiền trong thời gian gửi, vì rút trước hạn ở kỳ hạn dài thường bị tính lại theo mức lãi suất không kỳ hạn, thấp hơn nhiều so với lãi suất đã niêm yết.
Doanh nghiệp gửi tiền nhàn rỗi cần lưu ý gì thêm
Với doanh nghiệp có dòng tiền nhàn rỗi tạm thời, việc chọn kỳ hạn gửi cần khớp với kế hoạch sử dụng vốn sắp tới, tránh gửi kỳ hạn dài rồi phải rút trước hạn khi phát sinh nhu cầu chi tiêu đột xuất, làm mất phần lớn lãi suất đã dự tính. Nên chia nhỏ khoản tiền nhàn rỗi thành nhiều kỳ hạn khác nhau để vừa có lãi suất tốt, vừa chủ động được dòng tiền khi cần.
Thuế thu nhập cá nhân trên lãi tiền gửi tiết kiệm
Một điểm nhiều người gửi tiền tiết kiệm cá nhân ít để ý là lãi tiền gửi tiết kiệm của cá nhân tại ngân hàng hiện đang thuộc diện thu nhập được miễn thuế thu nhập cá nhân theo quy định hiện hành, khác với lãi từ một số hình thức đầu tư khác có thể phải chịu thuế. Vì vậy khi so sánh lãi suất giữa gửi tiết kiệm ngân hàng và các kênh đầu tư khác có mức lợi nhuận kỳ vọng cao hơn, người gửi nên cân nhắc thêm yếu tố thuế và rủi ro đi kèm, không chỉ so sánh đơn thuần theo con số phần trăm lợi nhuận công bố.
Ngoài ra, người gửi tiền lớn tuổi nên cân nhắc thêm yếu tố thuận tiện khi cần rút tiền gấp, ví dụ ngân hàng có chi nhánh gần nơi ở hoặc hỗ trợ người thân đứng ra giao dịch khi cần, thay vì chỉ chọn ngân hàng có lãi suất cao nhất nhưng không có chi nhánh thuận tiện để xử lý khi phát sinh tình huống cần hỗ trợ trực tiếp.
Câu hỏi thường gặp
Có nên chuyển tiền liên tục giữa các ngân hàng để luôn hưởng lãi suất cao nhất không?
Không nên vì mỗi lần tất toán trước hạn để chuyển ngân hàng khác có thể mất phần lớn lãi suất đã tích luỹ, chưa kể chênh lệch lãi suất giữa các ngân hàng thường không đủ lớn để bù đắp phần lãi bị mất khi tất toán sớm.
Ngân hàng nhỏ có lãi suất cao hơn có an toàn như ngân hàng lớn không?
Tại Việt Nam, tiền gửi tiết kiệm được bảo hiểm theo quy định của bảo hiểm tiền gửi tới một hạn mức nhất định, áp dụng cho hầu hết ngân hàng được cấp phép, nhưng người gửi vẫn nên tìm hiểu thêm về tình hình hoạt động của ngân hàng trước khi gửi số tiền lớn.
Lãi suất gửi online có luôn cao hơn gửi tại quầy không?
Nhiều ngân hàng áp dụng lãi suất gửi online cao hơn một chút so với gửi tại quầy để khuyến khích khách dùng kênh số, nhưng không phải ngân hàng nào cũng áp dụng chính sách này, cần kiểm tra cụ thể biểu lãi suất từng ngân hàng.
Có cần đến tận quầy để so sánh lãi suất giữa các ngân hàng không?
Không cần, hầu hết ngân hàng đã công khai biểu lãi suất mới nhất trên website chính thức, người gửi có thể so sánh trực tuyến trước khi quyết định đến quầy hoặc gửi online.
Lãi suất cao có phải yếu tố duy nhất nên xem khi chọn ngân hàng gửi tiền không?
Không nên xem là yếu tố duy nhất. Mức độ an toàn, tiện ích giao dịch và chính sách rút trước hạn cũng quan trọng không kém, đặc biệt với khoản tiền gửi lớn hoặc khi người gửi chưa chắc chắn về thời điểm cần dùng lại tiền.