Vay trả góp hoạt động thế nào
Khi vay trả góp, người vay nhận một khoản tiền hoặc giá trị hàng hoá ngay từ đầu, sau đó trả dần theo các kỳ hạn cố định, thường là hằng tháng, trong một khoảng thời gian đã thoả thuận. Mỗi kỳ trả gồm hai phần: một phần trả gốc khoản vay, một phần trả lãi phát sinh trên số dư nợ còn lại. Ở giai đoạn đầu của khoản vay, phần lãi thường chiếm tỷ trọng lớn hơn trong mỗi kỳ trả, càng về sau phần gốc trả càng tăng lên khi dư nợ giảm dần.
Các yếu tố ảnh hưởng tới số tiền trả mỗi kỳ
- Số tiền vay ban đầu: vay càng nhiều, số tiền trả mỗi kỳ càng lớn nếu giữ nguyên thời hạn.
- Lãi suất áp dụng: lãi suất cao hơn làm tăng tổng số tiền lãi phải trả trong suốt thời hạn vay.
- Thời hạn vay: thời hạn dài hơn giúp giảm số tiền trả mỗi kỳ nhưng thường làm tăng tổng lãi phải trả.
- Phương thức tính lãi: lãi tính trên dư nợ giảm dần thường có lợi hơn cho người vay so với lãi tính trên dư nợ gốc không đổi trong suốt thời hạn vay.
Ví dụ minh hoạ cách tính
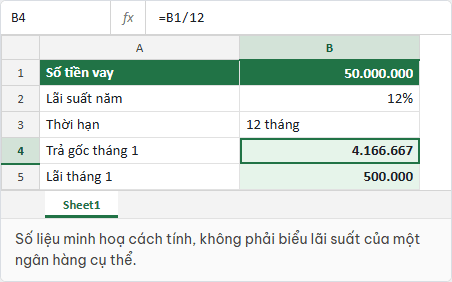
Giả sử vay 50.000.000 đồng với lãi suất 12 phần trăm mỗi năm, trả góp trong 12 tháng, tính theo dư nợ giảm dần. Tháng đầu tiên, tiền lãi tính trên toàn bộ 50.000.000 đồng, tiền gốc trả bằng khoảng 50.000.000 chia 12 tháng. Sang tháng thứ hai, dư nợ đã giảm nên tiền lãi tính trên số dư còn lại sẽ thấp hơn tháng đầu, khiến tổng số tiền phải trả mỗi tháng giảm dần nếu ngân hàng áp dụng cách trả gốc đều, hoặc giữ số tiền trả cố định mỗi tháng nếu áp dụng cách trả đều theo phương pháp niên kim, khi đó tỷ trọng gốc và lãi trong mỗi kỳ sẽ thay đổi thay vì tổng số tiền thay đổi.
| Phương pháp | Đặc điểm | Phù hợp khi |
|---|---|---|
| Trả gốc đều | Số tiền trả mỗi tháng giảm dần theo thời gian | Người vay muốn giảm áp lực trả nợ về sau |
| Trả đều theo niên kim | Số tiền trả mỗi tháng cố định trong suốt thời hạn | Người vay muốn dễ dự trù ngân sách hằng tháng |
Dùng công cụ tính trả góp trực tuyến
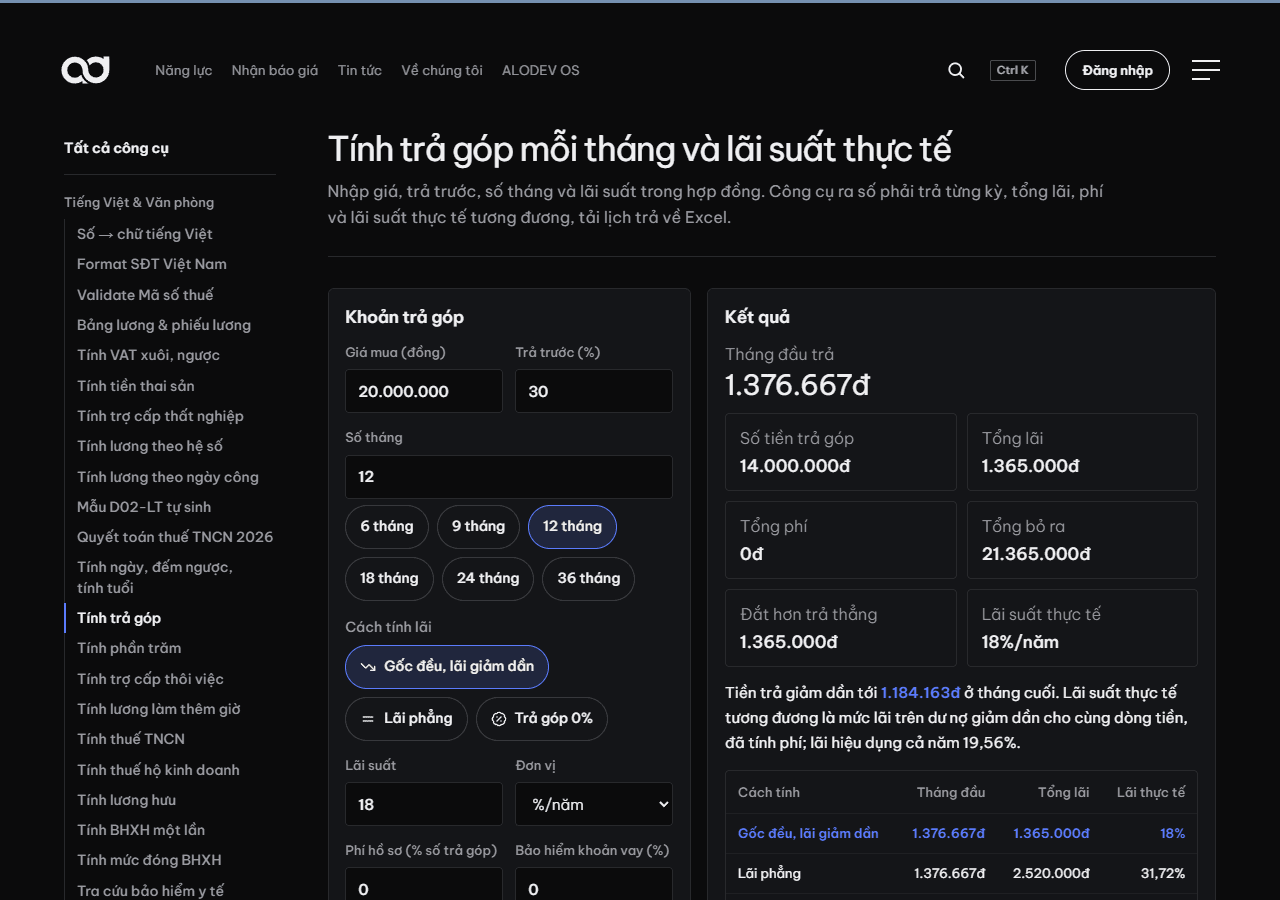
Thay vì tính tay dễ sai sót, người vay có thể dùng công cụ /lab/tra-gop của Alodev để nhập số tiền vay, lãi suất và thời hạn mong muốn, công cụ sẽ tính ngay số tiền trả mỗi kỳ và tổng lãi phải trả trong suốt thời hạn vay, giúp so sánh nhanh giữa các phương án vay khác nhau trước khi quyết định.
Những lưu ý trước khi vay trả góp
Người vay nên đọc kỹ hợp đồng vay để hiểu rõ cách tính lãi được áp dụng, có phí phạt trả trước hạn hay không, và các khoản phí phát sinh khác ngoài lãi suất công bố, vì lãi suất thực tế có thể cao hơn con số quảng cáo ban đầu nếu cộng thêm các loại phí này. Nên so sánh tổng chi phí vay giữa nhiều đơn vị cho vay thay vì chỉ nhìn vào số tiền trả mỗi tháng.
Vay trả góp cho doanh nghiệp nhỏ mua sắm thiết bị
Ngoài vay tiêu dùng cá nhân, hình thức trả góp còn phổ biến khi doanh nghiệp nhỏ cần mua sắm thiết bị máy móc, xe vận chuyển hoặc mở rộng cửa hàng nhưng chưa muốn dùng hết vốn lưu động cho một khoản chi lớn một lần. Trả góp giúp doanh nghiệp giữ lại dòng tiền cho hoạt động hằng ngày trong khi vẫn có được thiết bị cần thiết ngay để phục vụ kinh doanh.
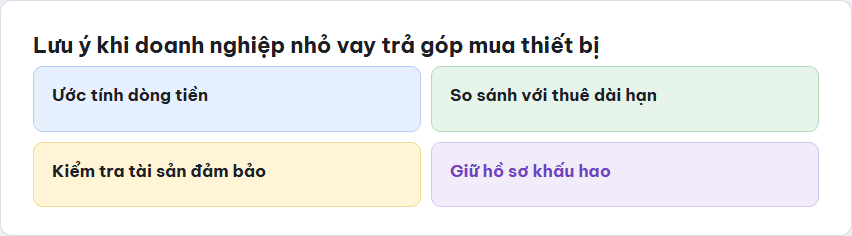
- Trước khi vay, ước tính dòng tiền hằng tháng để chắc chắn khoản trả góp không vượt quá khả năng chi trả trong các tháng kinh doanh thấp điểm.
- So sánh giữa việc trả góp và thuê thiết bị dài hạn, vì với một số loại máy móc, thuê có thể linh hoạt hơn nếu doanh nghiệp chưa chắc chắn về nhu cầu sử dụng lâu dài.
- Kiểm tra xem tài sản mua trả góp có được dùng làm tài sản đảm bảo cho khoản vay hay không, ảnh hưởng tới quyền sở hữu trong thời gian chưa trả hết nợ.
- Giữ hồ sơ trả góp rõ ràng để phục vụ công tác kế toán và khấu hao tài sản cố định theo đúng quy định.
Câu hỏi thường gặp
Trả góp và trả trước hạn khác nhau thế nào?
Trả góp là trả dần theo kỳ hạn đã thoả thuận từ đầu, còn trả trước hạn là thanh toán hết phần nợ còn lại sớm hơn thời hạn ban đầu, có thể phát sinh phí phạt trả trước hạn tuỳ theo điều khoản hợp đồng đã ký.
Vì sao lãi suất trả góp mua hàng tại cửa hàng thường cao hơn vay ngân hàng?
Các gói trả góp tại cửa hàng thường qua công ty tài chính, có thủ tục nhanh và ít yêu cầu chứng minh thu nhập hơn ngân hàng, đổi lại lãi suất thường cao hơn để bù đắp rủi ro và chi phí vận hành của công ty tài chính.
Có nên chọn thời hạn vay dài để giảm tiền trả mỗi tháng không?
Cần cân nhắc kỹ vì thời hạn càng dài, tổng số tiền lãi phải trả trong suốt thời gian vay thường càng lớn, dù số tiền trả mỗi tháng giảm xuống. Nên chọn thời hạn phù hợp với khả năng trả nợ thực tế, không chỉ nhìn vào số tiền trả hằng tháng thấp.
Doanh nghiệp nhỏ vay trả góp mua thiết bị có khác gì cá nhân vay không?
Về nguyên tắc tính lãi và trả góp tương tự nhau, nhưng doanh nghiệp thường cần thêm hồ sơ chứng minh hoạt động kinh doanh, báo cáo tài chính, và một số ngân hàng có gói vay trả góp riêng cho doanh nghiệp nhỏ với điều kiện khác so với gói vay tiêu dùng cá nhân.
Công cụ tính trả góp trực tuyến có chính xác như bảng tính của ngân hàng không?
Công cụ tính trực tuyến áp dụng công thức tính lãi tiêu chuẩn nên cho kết quả gần đúng với thực tế, nhưng số tiền cuối cùng ngân hàng đưa ra có thể chênh lệch nhỏ do làm tròn số hoặc cộng thêm các loại phí khác, nên vẫn cần đối chiếu với bảng tính chính thức của bên cho vay trước khi ký hợp đồng.