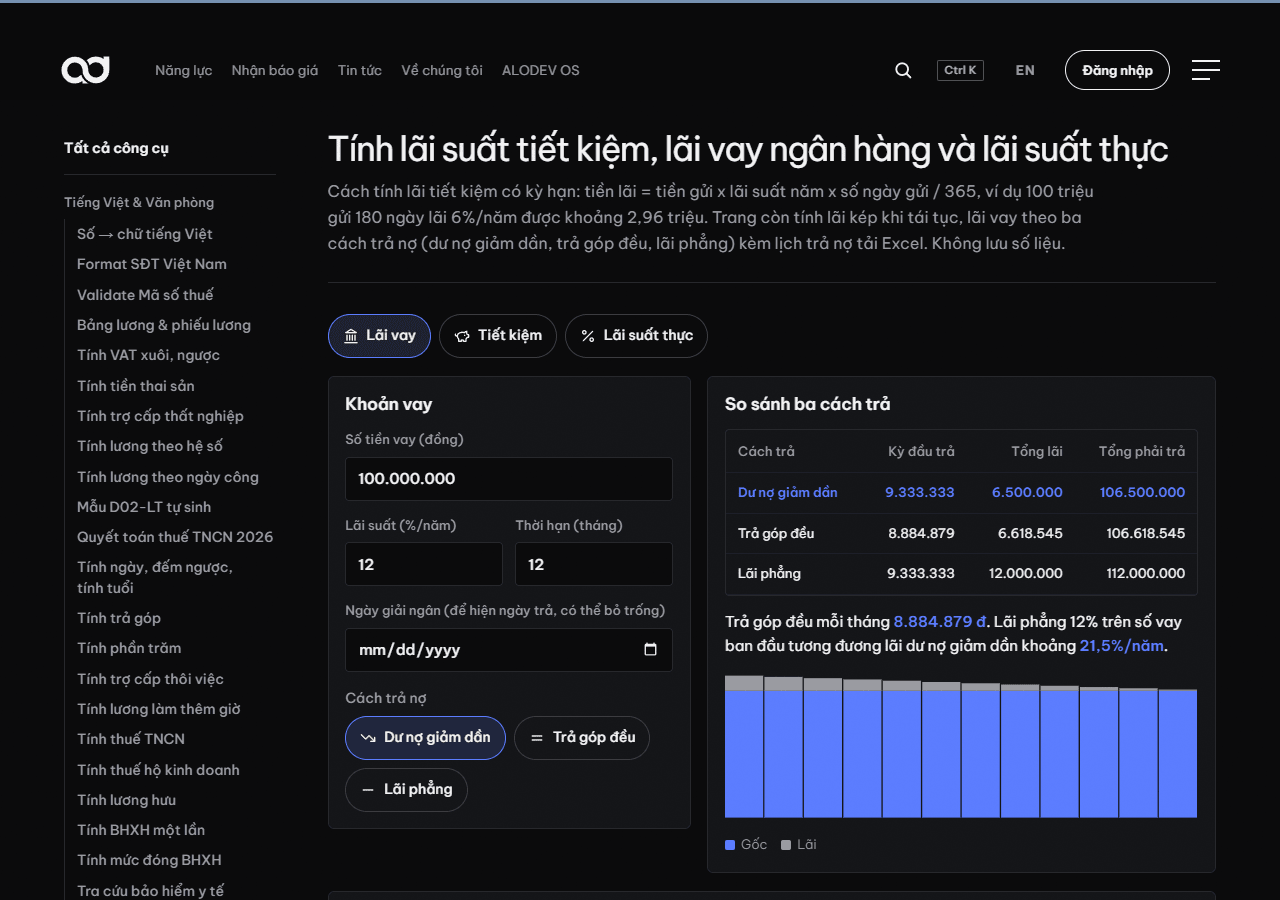
Lãi suất ngân hàng là tỷ lệ phần trăm ngân hàng trả cho người gửi tiết kiệm, hoặc tính lãi trên khoản vay của người đi vay, thường công bố theo năm và khác nhau tuỳ từng ngân hàng, kỳ hạn gửi hoặc vay, và thời điểm công bố. Nhận định của bài: sai lầm phổ biến khi so sánh lãi suất giữa các ngân hàng là chỉ nhìn con số phần trăm mà quên đối chiếu cùng kỳ hạn, vì lãi suất kỳ hạn một tháng và kỳ hạn mười hai tháng của cùng một ngân hàng đã khác nhau, chưa nói tới so sánh giữa các ngân hàng khác nhau.
Ba điều cần đối chiếu khi so sánh lãi suất giữa các ngân hàng
| Yếu tố | Vì sao cần đối chiếu |
|---|---|
| Kỳ hạn gửi hoặc vay | Lãi suất kỳ hạn ngắn và dài của cùng một ngân hàng thường không giống nhau |
| Lãi suất niêm yết hay lãi suất thực tế áp dụng | Một số chương trình khuyến mãi chỉ áp dụng lãi suất cao trong thời gian đầu, sau đó về mức thường |
| Cách tính lãi (đơn hay kép, trả lãi cuối kỳ hay hằng tháng) | Cùng một con số phần trăm nhưng cách tính khác nhau cho ra số tiền lãi thực nhận khác nhau |
Vì sao lãi suất thay đổi theo thời gian
Lãi suất ngân hàng thương mại biến động theo chính sách điều hành lãi suất của Ngân hàng Nhà nước, tình hình thanh khoản của hệ thống ngân hàng, và nhu cầu huy động vốn của từng ngân hàng tại từng thời điểm. Vì thay đổi thường xuyên, con số lãi suất cụ thể của một ngân hàng tại một thời điểm sẽ lỗi thời sau vài tháng, nên cách đáng tin cậy nhất là tra trực tiếp trên trang thông tin chính thức của ngân hàng tại thời điểm cần vay hoặc gửi, thay vì dựa vào số liệu cũ.
Cách dùng công cụ tính lãi suất để so sánh nhanh
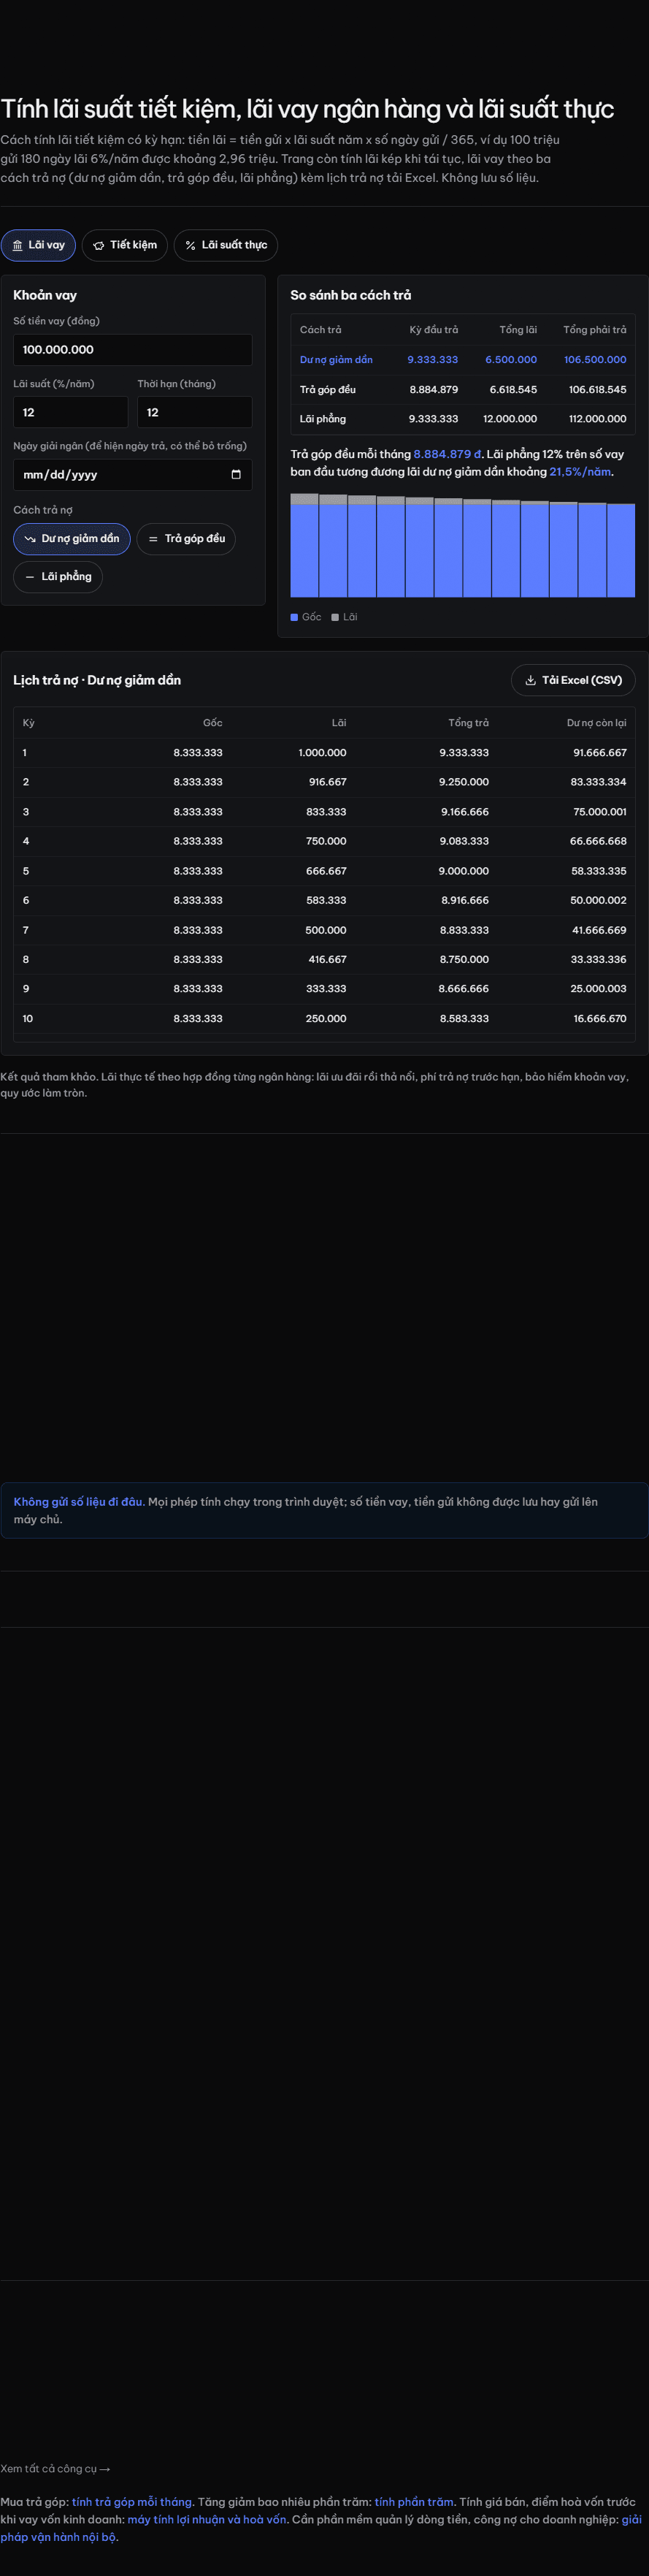
Sau khi đã có con số lãi suất niêm yết của từng ngân hàng cho cùng một kỳ hạn, một công cụ tính lãi suất giúp quy đổi nhanh ra số tiền lãi thực tế trên cùng một số tiền gốc, để so sánh trực quan hơn là chỉ nhìn phần trăm, đặc biệt khi các ngân hàng dùng cách tính lãi hơi khác nhau.
Ảnh hưởng của lãi suất tới quyết định vay vốn kinh doanh của doanh nghiệp nhỏ
Với doanh nghiệp nhỏ đang cân nhắc vay vốn để mở rộng kinh doanh, chênh lệch lãi suất dù chỉ một vài phần trăm mỗi năm cũng có thể ảnh hưởng đáng kể tới tổng chi phí phải trả trong suốt thời hạn vay, đặc biệt với khoản vay giá trị lớn hoặc thời hạn dài. Trước khi quyết định vay ở đâu, nên tính thử tổng số tiền lãi phải trả trong toàn bộ thời hạn vay cho từng phương án, thay vì chỉ so sánh lãi suất phần trăm mỗi năm, vì cách tính lãi (giảm dần trên dư nợ gốc hay tính trên gốc cố định suốt thời hạn) cũng ảnh hưởng lớn tới tổng số tiền lãi thực trả, ngay cả khi hai ngân hàng niêm yết cùng một mức lãi suất phần trăm mỗi năm.
Theo dõi lãi suất định kỳ thay vì chỉ tra một lần
Với khoản vay có lãi suất thả nổi (điều chỉnh theo từng kỳ dựa trên lãi suất tham chiếu công bố), việc chỉ tra lãi suất một lần lúc ký hợp đồng là chưa đủ, vì mức lãi suất áp dụng thực tế có thể thay đổi sau mỗi kỳ điều chỉnh, ảnh hưởng trực tiếp tới số tiền phải trả hằng tháng. Doanh nghiệp và cá nhân có khoản vay dạng này nên chủ động theo dõi lại lãi suất mỗi khi tới kỳ điều chỉnh, thay vì chỉ nhận thông báo thụ động từ ngân hàng, để chủ động cân đối dòng tiền trả nợ khi lãi suất tăng lên.
Đọc kỹ điều khoản phạt trả nợ trước hạn khi vay ngân hàng
Ngoài lãi suất, một điều khoản quan trọng khác dễ bị bỏ qua khi so sánh các khoản vay là mức phí phạt trả nợ trước hạn, áp dụng khi người vay muốn tất toán khoản vay sớm hơn thời hạn đã thoả thuận, ví dụ khi có nguồn tiền bất ngờ hoặc muốn chuyển sang vay ở một ngân hàng khác có lãi suất tốt hơn. Một số ngân hàng miễn phí phạt sau một khoảng thời gian nhất định, trong khi một số khác duy trì mức phí phạt trong suốt thời hạn vay. Với doanh nghiệp có dòng tiền không ổn định, có khả năng muốn trả nợ sớm khi có nguồn thu bất ngờ, nên ưu tiên tìm hiểu kỹ điều khoản này trước khi ký, không chỉ so sánh lãi suất niêm yết ban đầu. Một số ngân hàng còn áp dụng phí phạt theo tỷ lệ phần trăm giảm dần theo thời gian đã vay, nên nếu có kế hoạch trả sớm, nên hỏi rõ mức phí áp dụng tại đúng thời điểm dự kiến tất toán, không chỉ hỏi mức phí chung chung.
Câu hỏi thường gặp
Lãi suất tiết kiệm và lãi suất vay có liên quan gì tới nhau không?
Có liên quan gián tiếp: ngân hàng thường giữ một khoảng chênh lệch giữa lãi suất huy động (trả cho người gửi) và lãi suất cho vay (thu từ người vay) để có lợi nhuận, nên khi lãi suất huy động tăng, lãi suất cho vay cũng có xu hướng tăng theo.
Vì sao lãi suất quảng cáo cao nhưng thực nhận lại thấp hơn?
Thường do lãi suất cao chỉ áp dụng cho một điều kiện cụ thể (số tiền gửi lớn, kỳ hạn dài, hoặc chỉ trong tháng đầu), phần còn lại áp dụng mức lãi suất thường thấp hơn.
Có cần đến tận ngân hàng để biết lãi suất mới nhất không?
Không nhất thiết, phần lớn ngân hàng công bố biểu lãi suất trên website chính thức hoặc ứng dụng ngân hàng, cập nhật khi có thay đổi.
Vay theo lãi suất giảm dần trên dư nợ và vay theo lãi suất cố định, cái nào có tổng lãi phải trả thấp hơn?
Với cùng một mức lãi suất phần trăm niêm yết, cách tính lãi giảm dần trên dư nợ thực tế còn lại thường cho tổng số tiền lãi phải trả thấp hơn so với cách tính lãi cố định trên toàn bộ số tiền gốc ban đầu suốt thời hạn vay, vì dư nợ giảm dần theo từng kỳ trả góp.
Doanh nghiệp mới thành lập có được hưởng lãi suất vay ưu đãi không?
Một số ngân hàng có chương trình lãi suất ưu đãi riêng cho doanh nghiệp nhỏ và vừa hoặc doanh nghiệp mới thành lập trong một số ngành nhất định, nên liên hệ trực tiếp ngân hàng để hỏi về các chương trình đang áp dụng tại thời điểm cần vay.