Vì sao lãi suất công bố khác lãi suất thực
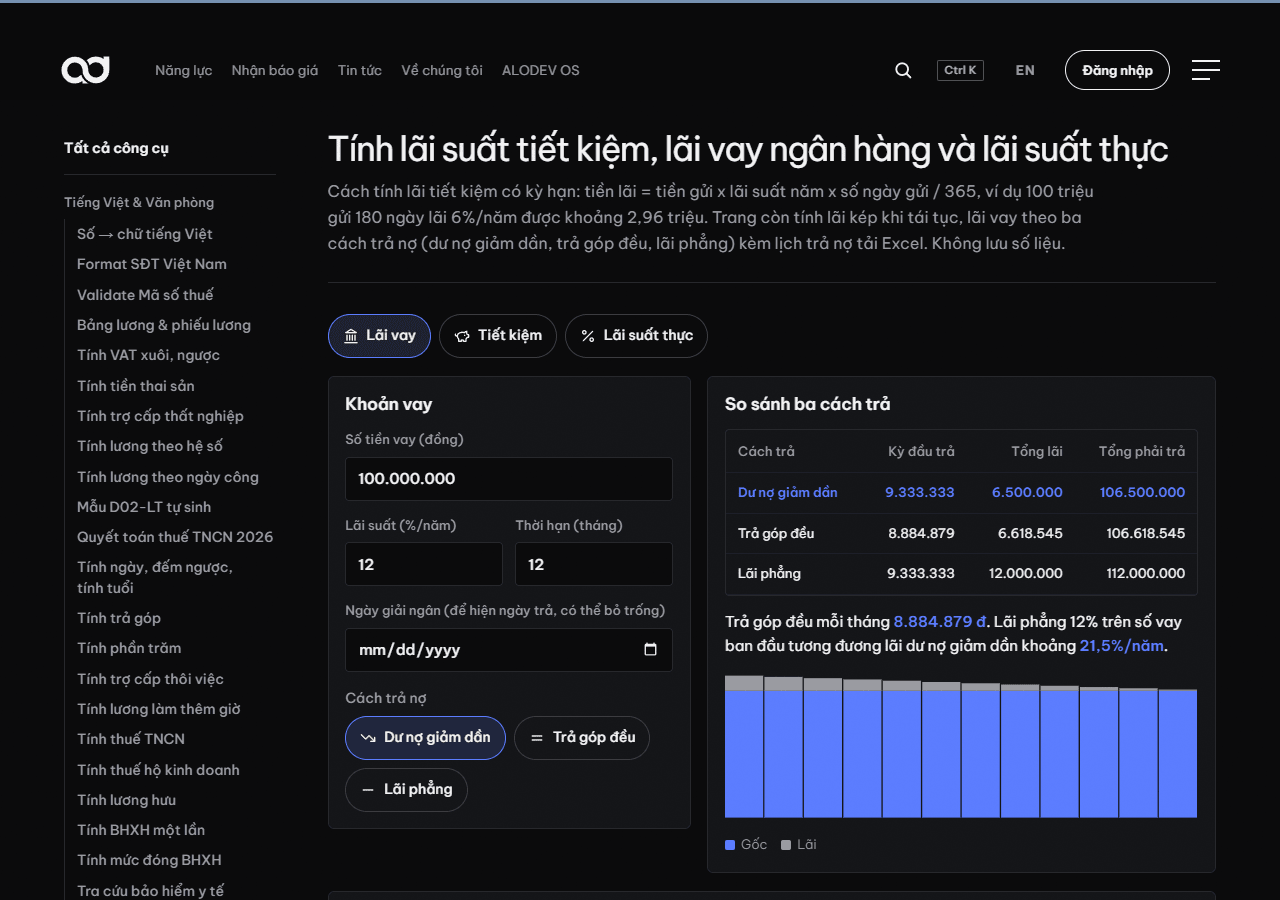
Lãi suất công bố trên hợp đồng vay thường chỉ là con số dùng để tính lãi theo công thức đơn giản, chưa gồm các phí phát sinh như phí thẩm định hồ sơ, phí bảo hiểm khoản vay, hoặc phí trả nợ trước hạn. Ngoài ra, cách tính lãi trên dư nợ gốc không đổi trong suốt thời gian vay sẽ cho lãi suất thực cao hơn nhiều so với cách tính trên dư nợ giảm dần, dù lãi suất công bố ghi cùng một con số phần trăm mỗi năm.
Công thức tính lãi suất thực cơ bản
Cách tính chuẩn xác nhất là quy đổi toàn bộ dòng tiền phải trả (gốc, lãi, phí) về cùng một tỷ lệ chiết khấu sao cho tổng hiện giá dòng tiền trả bằng đúng số tiền vay nhận được ban đầu, tỷ lệ chiết khấu đó chính là lãi suất thực. Với khoản vay trả góp đều mỗi kỳ, công thức rút gọn thường dùng là lãi suất thực xấp xỉ bằng hai lần tổng lãi phải trả chia cho tích của số tiền vay và số kỳ trả, cộng một, đây là cách ước lượng nhanh chứ không thay thế hoàn toàn cách tính chiết khấu dòng tiền đầy đủ.
| Cách tính dư nợ | Lãi suất công bố mỗi năm | Lãi suất thực ước tính |
|---|---|---|
| Dư nợ gốc không đổi | 10% | Khoảng 18 đến 19% tuỳ số kỳ trả |
| Dư nợ giảm dần | 10% | Gần bằng 10%, chênh lệch không đáng kể |
Cách tự tính nhanh bằng công cụ trực tuyến
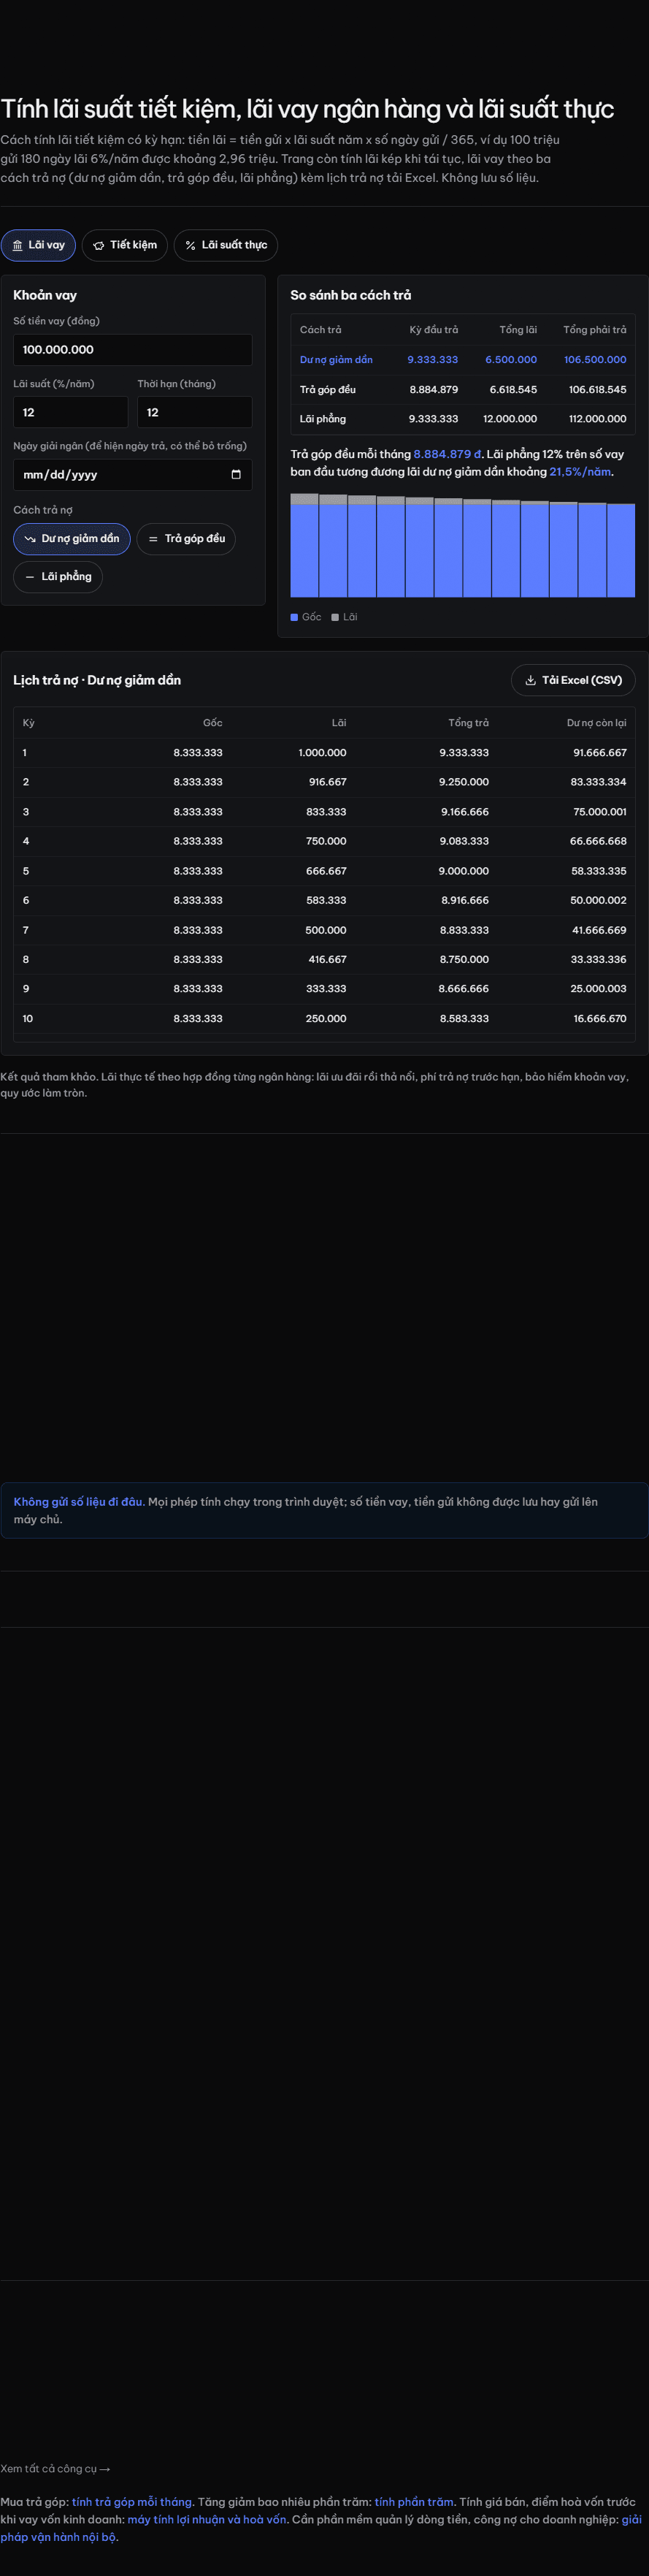
Thay vì tự tính tay công thức chiết khấu dòng tiền khá phức tạp, doanh nghiệp và cá nhân có thể dùng công cụ /lab/lai-suat của Alodev, nhập số tiền vay, lãi suất công bố, số kỳ trả và cách tính dư nợ để xem ngay lãi suất thực tương ứng, giúp so sánh nhanh giữa nhiều gói vay khác nhau trước khi ký hợp đồng.
Những khoản phí hay bị bỏ sót khi so sánh
- Phí thẩm định hồ sơ, thường thu một lần khi giải ngân.
- Phí bảo hiểm khoản vay, có thể bắt buộc hoặc tự nguyện tuỳ ngân hàng.
- Phí phạt trả nợ trước hạn, ảnh hưởng tới lãi suất thực nếu doanh nghiệp có kế hoạch trả sớm.
- Phí duy trì tài khoản hoặc phí quản lý khoản vay hằng năm ở một số gói vay doanh nghiệp.
Ví dụ minh hoạ cách chênh lệch xuất hiện trên một khoản vay cụ thể
Giả sử một doanh nghiệp vay 100 triệu đồng trong 12 tháng với lãi suất công bố 10% mỗi năm. Nếu tính lãi trên dư nợ gốc không đổi, mỗi tháng doanh nghiệp trả lãi cố định trên toàn bộ 100 triệu ban đầu, dù thực tế số tiền còn nợ đã giảm dần sau mỗi lần trả góp. Cách tính này khiến số lãi thực trả ra cao hơn nhiều so với việc vay và trả đúng 10% trên số dư thực tế còn nợ mỗi tháng, vì phần vốn đã trả rồi vẫn bị tính lãi thêm.
Ngược lại, nếu ngân hàng tính lãi trên dư nợ giảm dần, mỗi tháng lãi chỉ tính trên phần vốn gốc còn lại chưa trả, số tiền lãi giảm dần theo từng kỳ, và lãi suất thực khi đó gần sát với lãi suất công bố hơn nhiều. Đây là lý do vì sao hai khoản vay cùng ghi 10% mỗi năm nhưng số tiền thực trả có thể chênh lệch tới vài triệu đồng trong ví dụ 100 triệu nói trên.
Khi nào doanh nghiệp nên đàm phán lại điều khoản vay
- Khi phát hiện hợp đồng tính lãi trên dư nợ gốc không đổi trong khi các gói vay khác trên thị trường đã phổ biến tính trên dư nợ giảm dần.
- Khi tổng các phí kèm theo cộng dồn vượt quá một tỷ lệ đáng kể so với số tiền vay, ví dụ trên 2 đến 3% giá trị khoản vay.
- Khi có kế hoạch trả nợ trước hạn nhưng phí phạt trả trước quá cao, làm mất lợi ích của việc trả sớm.
Theo nguyên tắc minh bạch trong hoạt động cấp tín dụng, bên cho vay cần cung cấp đầy đủ thông tin về cách tính lãi, phí liên quan trước khi khách hàng ký hợp đồng. Người vay nên chủ động yêu cầu giải thích rõ cách tính nếu hợp đồng chỉ ghi con số lãi suất mà không nêu rõ tính trên dư nợ gốc hay dư nợ giảm dần, thay vì mặc định tin vào con số phần trăm quảng cáo bắt mắt.
Câu hỏi thường gặp
Lãi suất thực luôn cao hơn lãi suất công bố đúng không?
Không hẳn. Nếu khoản vay tính lãi trên dư nợ giảm dần và không có phí kèm theo, lãi suất thực có thể gần bằng lãi suất công bố. Chênh lệch lớn thường xảy ra khi tính trên dư nợ gốc không đổi hoặc có nhiều phí ẩn.
Doanh nghiệp nên so sánh lãi suất công bố hay lãi suất thực khi chọn gói vay?
Nên so sánh lãi suất thực, vì đây mới phản ánh đúng chi phí phải trả thực tế. Hai gói vay lãi suất công bố bằng nhau có thể có lãi suất thực khác nhau đáng kể tuỳ cách tính dư nợ và phí đi kèm.
Vay tiêu dùng trả góp có tính theo cách nào?
Nhiều gói vay trả góp tiêu dùng tính lãi trên dư nợ gốc không đổi, khiến lãi suất thực cao hơn đáng kể so với con số phần trăm mỗi tháng được quảng cáo, nên cần đọc kỹ hợp đồng thay vì chỉ nhìn lãi suất công bố.
Công cụ của Alodev có tính được phí kèm theo không?
Công cụ hiện tập trung vào phần chính là cách tính dư nợ và lãi suất công bố, giúp người dùng thấy ngay chênh lệch giữa hai cách tính phổ biến. Với các phí kèm theo như phí thẩm định hay phí bảo hiểm khoản vay, người dùng nên cộng thêm thủ công vào tổng chi phí thực tế khi so sánh giữa các gói vay khác nhau.
Có nên chọn gói vay lãi suất công bố cao hơn nhưng tính trên dư nợ giảm dần không?
Có thể nên, vì lãi suất thực mới là con số quyết định chi phí cuối cùng. Một gói vay công bố lãi suất cao hơn một chút nhưng tính trên dư nợ giảm dần đôi khi vẫn rẻ hơn một gói lãi suất công bố thấp hơn nhưng tính trên dư nợ gốc không đổi.