Công thức tính lãi đơn
Lãi đơn tính theo công thức: Tiền lãi = Số tiền gốc x Lãi suất x Số kỳ. Ví dụ gửi 100 triệu đồng với lãi suất 5%/năm trong 3 năm theo lãi đơn, tiền lãi mỗi năm đều là 5 triệu đồng, tổng lãi sau 3 năm là 15 triệu đồng, vì lãi suất luôn tính trên đúng số tiền gốc ban đầu, không cộng dồn phần lãi các năm trước vào gốc để tính tiếp.
Công thức tính lãi kép
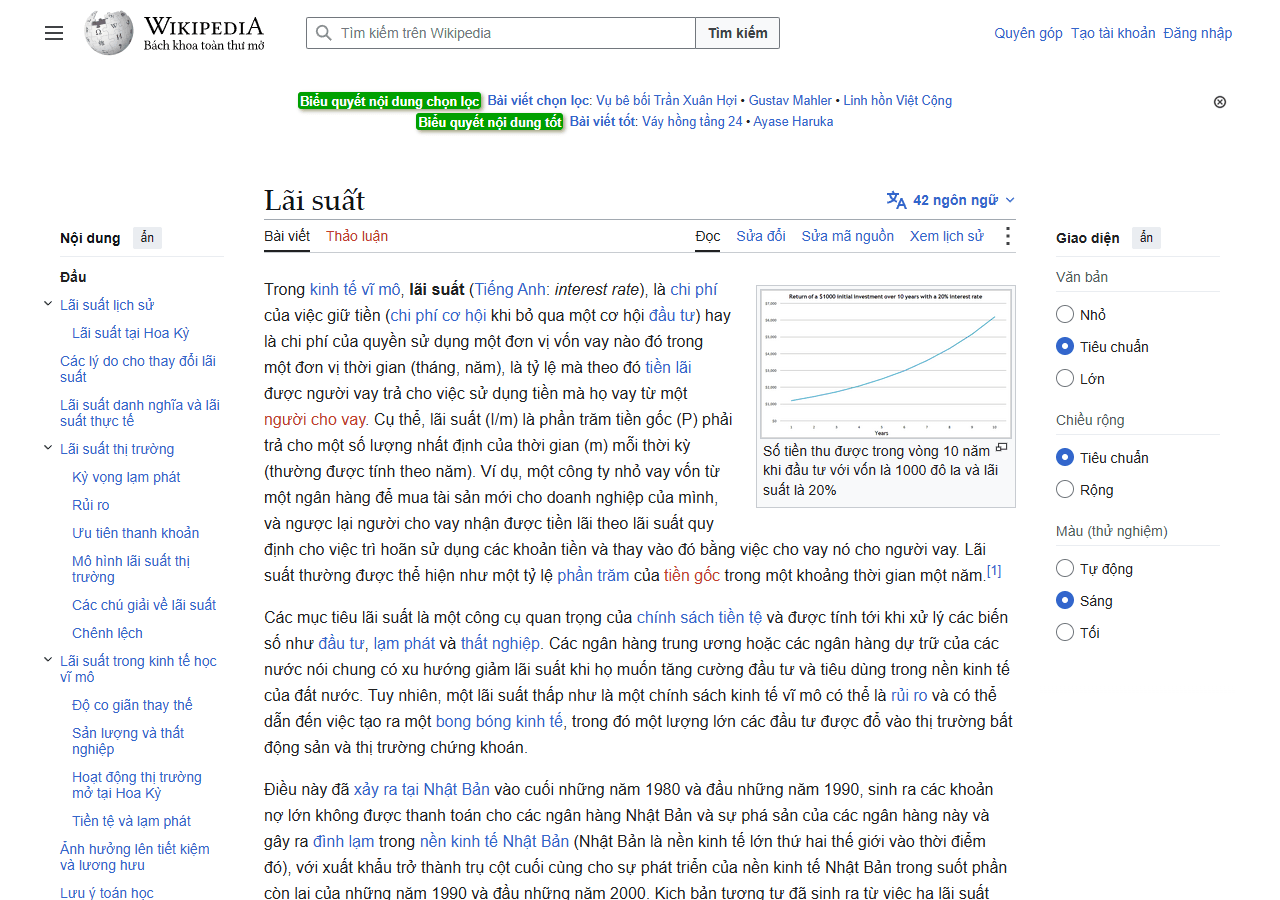
Lãi kép tính theo công thức: Số tiền cuối kỳ = Số tiền gốc x (1 + Lãi suất) mũ Số kỳ. Với cùng ví dụ 100 triệu đồng, lãi suất 5%/năm, sau 3 năm theo lãi kép sẽ là 100 x (1,05)^3 xấp xỉ 115,76 triệu đồng, tức tổng lãi khoảng 15,76 triệu đồng, cao hơn lãi đơn vì lãi của năm trước được cộng vào gốc để tính lãi cho năm sau.
| Tiêu chí | Lãi đơn | Lãi kép |
|---|---|---|
| Cách tính lãi | Luôn tính trên số tiền gốc ban đầu | Tính trên gốc cộng dồn cả lãi các kỳ trước |
| Tốc độ tăng theo thời gian | Tăng đều, tuyến tính | Tăng nhanh dần theo thời gian |
| Thường gặp ở đâu | Một số khoản vay ngắn hạn, trái phiếu trả lãi định kỳ | Tiết kiệm có kỳ hạn tái tục, hầu hết khoản vay ngân hàng dài hạn |
Vì sao doanh nghiệp cần hiểu rõ lãi suất khi vay vốn
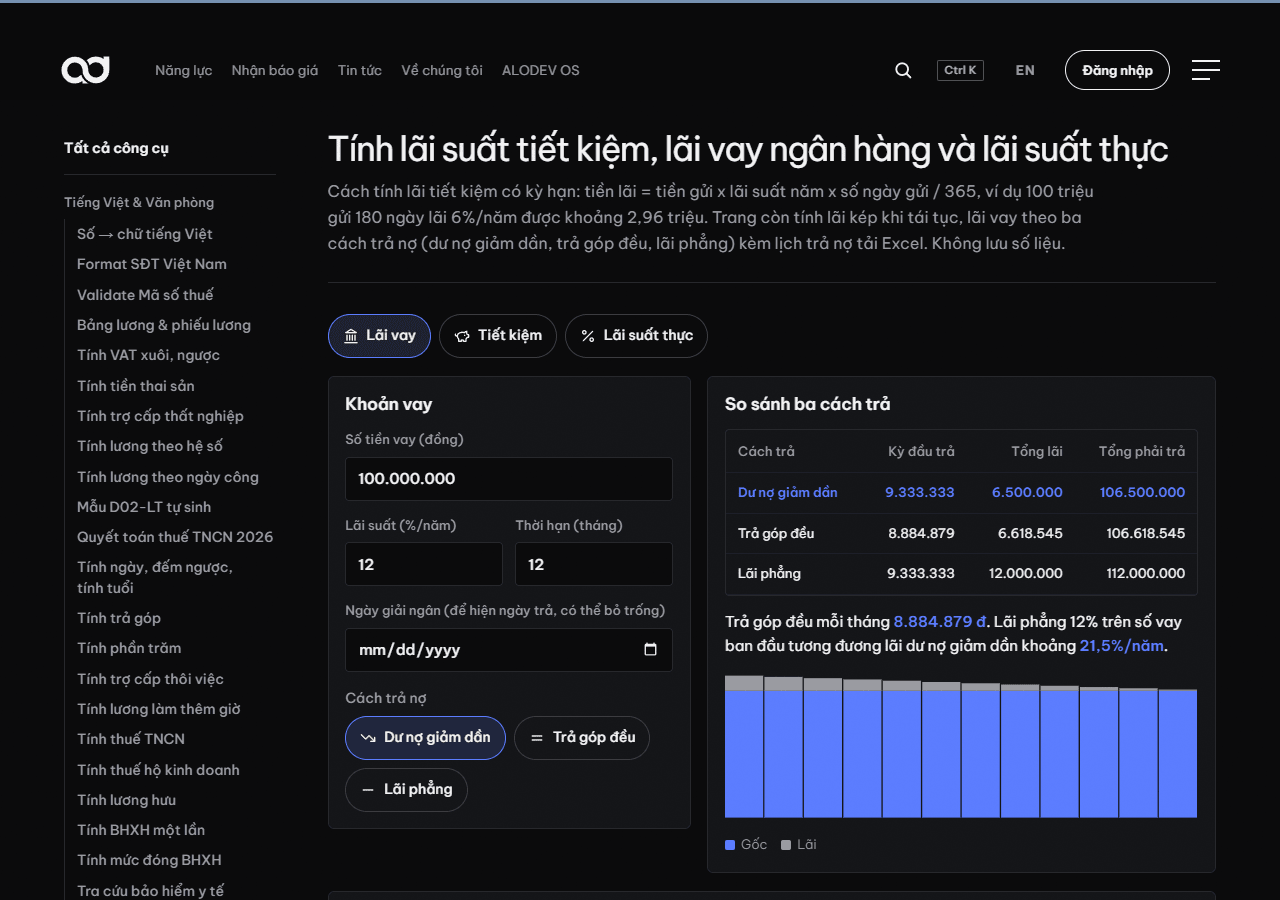
Khi vay vốn ngân hàng để đầu tư máy móc, mở rộng kinh doanh, doanh nghiệp cần phân biệt rõ lãi suất được ngân hàng chào là tính theo dư nợ gốc ban đầu hay dư nợ giảm dần, vì cùng một con số phần trăm nhưng cách tính khác nhau cho ra tổng tiền lãi phải trả chênh lệch đáng kể. Vay theo dư nợ giảm dần (số tiền lãi tính trên phần gốc còn lại sau mỗi kỳ trả) thường có tổng lãi phải trả thấp hơn vay theo dư nợ gốc ban đầu (lãi luôn tính trên toàn bộ số tiền vay ban đầu dù đã trả bớt), dù mức lãi suất phần trăm nêu ra có thể giống nhau.
Lãi suất danh nghĩa và lãi suất thực khác nhau ở đâu
Lãi suất danh nghĩa là con số phần trăm được công bố (ví dụ 6%/năm), chưa tính tới yếu tố lạm phát. Lãi suất thực là phần chênh lệch sau khi trừ đi tỷ lệ lạm phát trong cùng kỳ, phản ánh đúng hơn giá trị thực tế của khoản tiền lãi nhận được. Doanh nghiệp gửi tiết kiệm với lãi suất danh nghĩa 6%/năm trong bối cảnh lạm phát 4%/năm thực chất chỉ tăng thêm khoảng 2% giá trị thực, chứ không phải 6% như con số công bố.
Các yếu tố ảnh hưởng tới mức lãi suất
Mức lãi suất một ngân hàng đưa ra không cố định mà phụ thuộc vào nhiều yếu tố: chính sách điều hành lãi suất của ngân hàng trung ương trong từng giai đoạn, mức độ rủi ro của người vay (uy tín tín dụng, tài sản đảm bảo), kỳ hạn vay hoặc gửi (thường kỳ hạn dài có lãi suất khác kỳ hạn ngắn), và tình hình cung cầu vốn trên thị trường tại thời điểm đó. Đây là lý do cùng một loại sản phẩm vay hoặc gửi tiết kiệm nhưng lãi suất có thể khác nhau đáng kể giữa các ngân hàng, hoặc thay đổi theo từng thời kỳ tại cùng một ngân hàng.
Một điểm dễ gây nhầm lẫn: hai ngân hàng cùng công bố mức lãi suất phần trăm giống nhau nhưng số tiền lãi thực nhận cuối cùng lại khác nhau, thường do cách tính lãi khác nhau phía sau con số công bố (lãi đơn hay lãi kép, tính trên dư nợ gốc hay dư nợ giảm dần, kỳ tính lãi theo ngày hay theo tháng), hoặc do các khoản phí đi kèm chưa được gộp vào con số lãi suất niêm yết. Vì vậy, người vay hoặc gửi tiền nên đọc kỹ hợp đồng, hỏi rõ cách tính cụ thể, thay vì chỉ so sánh con số phần trăm được quảng cáo.
Ứng dụng lãi suất trong quản lý dòng tiền doanh nghiệp nhỏ
Với doanh nghiệp nhỏ có dòng tiền nhàn rỗi tạm thời (chưa cần dùng ngay trong vài tháng), việc gửi tiết kiệm có kỳ hạn ngắn thay vì để tiền nằm trong tài khoản thanh toán không sinh lãi cũng là một cách tối ưu hoá hiệu quả sử dụng vốn, dù khoản lãi nhận được không lớn. Ngược lại, khi cân nhắc vay vốn ngắn hạn để giải quyết thiếu hụt dòng tiền tạm thời, doanh nghiệp cần so sánh kỹ lãi suất và cách tính lãi giữa các ngân hàng, tổ chức tín dụng khác nhau, tránh chỉ nhìn vào con số phần trăm được quảng cáo mà bỏ qua cách tính cụ thể phía sau.
Câu hỏi thường gặp
Lãi suất tiết kiệm và lãi suất vay có giống nhau không?
Không, lãi suất vay thường cao hơn lãi suất tiết kiệm cùng thời điểm tại một ngân hàng, vì phần chênh lệch đó là nguồn thu chính giúp ngân hàng vận hành và bù đắp rủi ro cho vay không thu hồi được.
Vì sao lãi suất ngân hàng thay đổi theo thời gian?
Lãi suất chịu ảnh hưởng từ chính sách tiền tệ của ngân hàng trung ương, tình hình lạm phát, cung cầu vốn trên thị trường, và chiến lược huy động vốn riêng của từng ngân hàng trong từng giai đoạn, nên không cố định mãi mãi.
Lãi suất cao có luôn tốt cho người gửi tiết kiệm không?
Không hẳn, lãi suất huy động cao đôi khi phản ánh ngân hàng đang cần vốn gấp hoặc có rủi ro thanh khoản cao hơn, người gửi tiền nên cân nhắc thêm uy tín, mức độ an toàn của tổ chức tín dụng, không chỉ nhìn vào con số lãi suất cao nhất.
Công thức tính lãi kép có áp dụng được cho khoản vay trả góp hằng tháng không?
Khoản vay trả góp có công thức tính phức tạp hơn lãi kép cơ bản, vì mỗi kỳ vừa trả một phần gốc vừa trả lãi trên phần gốc còn lại, nên cần dùng công thức trả góp chuyên biệt hoặc công cụ tính chuyên dụng, không áp dụng nguyên công thức lãi kép đơn giản.
Có công cụ nào giúp tính nhanh lãi suất không cần nhớ công thức không?
Có, các công cụ tính lãi suất trực tuyến cho phép nhập số tiền gốc, lãi suất và thời gian để ra ngay kết quả, phù hợp cho việc so sánh nhanh giữa lãi đơn và lãi kép mà không cần tự tính tay công thức mũ.