Hóa đơn VAT khác hóa đơn bán hàng thông thường ở đâu
Hóa đơn VAT chỉ áp dụng cho doanh nghiệp kê khai thuế theo phương pháp khấu trừ, thể hiện tách bạch giá bán chưa thuế và số tiền thuế giá trị gia tăng tương ứng, cho phép bên mua là doanh nghiệp khác được khấu trừ phần thuế đầu vào này khi kê khai thuế của họ. Doanh nghiệp kê khai theo phương pháp trực tiếp sử dụng hóa đơn bán hàng thông thường, không tách riêng dòng thuế giá trị gia tăng theo cùng cách.
Các thông tin bắt buộc trên một hóa đơn VAT
- Tên, địa chỉ, mã số thuế của bên bán và bên mua nếu bên mua là tổ chức có mã số thuế.
- Tên hàng hoá, dịch vụ, đơn vị tính, số lượng, đơn giá chưa thuế.
- Thuế suất giá trị gia tăng áp dụng cho từng dòng hàng hoá, dịch vụ.
- Tiền thuế giá trị gia tăng, tổng tiền thanh toán đã bao gồm thuế.
- Chữ ký số của người bán và mã cơ quan thuế cấp đối với hóa đơn điện tử có mã.
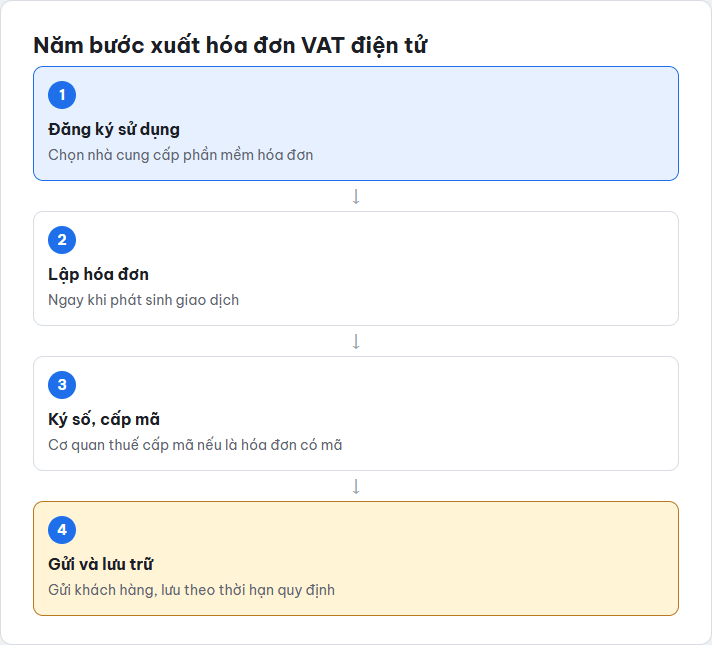
Quy trình xuất hóa đơn VAT điện tử
- Doanh nghiệp đăng ký sử dụng hóa đơn điện tử với cơ quan thuế và chọn nhà cung cấp phần mềm hóa đơn điện tử phù hợp.
- Lập hóa đơn trên phần mềm ngay khi phát sinh giao dịch bán hàng hoá, cung cấp dịch vụ.
- Ký số hóa đơn, với hóa đơn có mã thì gửi dữ liệu để cơ quan thuế cấp mã trước khi gửi cho khách hàng.
- Gửi hóa đơn điện tử cho bên mua qua email hoặc phần mềm, đồng thời lưu trữ theo đúng thời hạn quy định.
- Truyền dữ liệu hóa đơn về cơ quan thuế theo định dạng và thời hạn quy định, tuỳ loại hóa đơn có mã hay không mã.
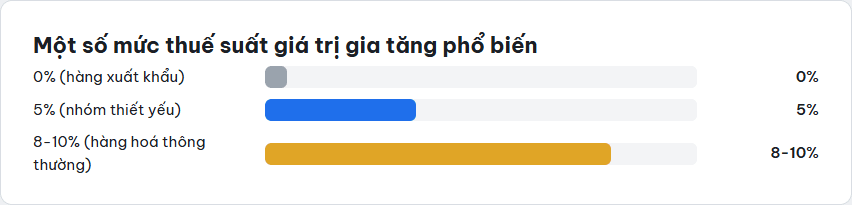
Các mức thuế suất giá trị gia tăng phổ biến
| Mức thuế suất | Nhóm hàng hoá dịch vụ áp dụng |
|---|---|
| 0% | Hàng hoá, dịch vụ xuất khẩu theo quy định |
| 5% | Một số nhóm hàng hoá, dịch vụ thiết yếu theo danh mục quy định |
| 8% hoặc 10% | Phần lớn hàng hoá, dịch vụ thông thường, tuỳ chính sách áp dụng theo từng giai đoạn |
Những lỗi thường gặp khi xuất hóa đơn VAT
- Ghi sai mã số thuế của bên mua, dẫn tới hóa đơn không được chấp nhận khi bên mua kê khai khấu trừ thuế.
- Xuất hóa đơn chậm so với thời điểm phát sinh giao dịch theo quy định.
- Ghi nhầm thuế suất áp dụng cho mặt hàng thuộc diện ưu đãi hoặc miễn thuế.
- Không lập hóa đơn điều chỉnh hoặc hóa đơn thay thế đúng cách khi phát hiện sai sót trên hóa đơn đã gửi cho khách hàng.
Doanh nghiệp nhỏ nên chuẩn bị gì khi bắt đầu xuất hóa đơn VAT
Doanh nghiệp mới chuyển sang kê khai thuế theo phương pháp khấu trừ nên rà soát lại toàn bộ danh mục hàng hoá, dịch vụ đang kinh doanh để xác định đúng thuế suất áp dụng cho từng nhóm, tránh áp dụng chung một mức thuế suất cho tất cả sản phẩm khi thực tế có sự khác biệt theo quy định. Nên phối hợp với đơn vị cung cấp phần mềm hóa đơn điện tử hoặc kế toán dịch vụ để rà soát mẫu hóa đơn trước khi chính thức phát hành cho khách hàng đầu tiên.
- Lập danh mục hàng hoá, dịch vụ kèm mã thuế suất tương ứng để tránh nhầm lẫn khi lập hóa đơn hàng loạt.
- Đào tạo nhân viên bán hàng hoặc kế toán cách kiểm tra thông tin khách hàng trước khi xuất hóa đơn, đặc biệt mã số thuế và tên đơn vị.
- Thiết lập quy trình xử lý khi phát hiện hóa đơn sai sót, gồm các bước lập biên bản điều chỉnh và hóa đơn điều chỉnh hoặc thay thế đúng quy định.
Thời hạn lưu trữ hóa đơn điện tử
Doanh nghiệp có trách nhiệm lưu trữ hóa đơn điện tử đã lập theo đúng thời hạn quy định của pháp luật kế toán, phục vụ đối chiếu khi cơ quan thuế thanh tra hoặc khi phát sinh tranh chấp với khách hàng về giao dịch đã thực hiện. Với hóa đơn điện tử, việc lưu trữ thường thuận tiện hơn hóa đơn giấy vì dữ liệu đã có sẵn trên hệ thống phần mềm và trên cổng thông tin của cơ quan thuế, nhưng doanh nghiệp vẫn nên có bản sao lưu riêng, tránh phụ thuộc hoàn toàn vào một nhà cung cấp phần mềm duy nhất trong suốt thời gian dài.
Câu hỏi thường gặp
Hóa đơn VAT và hóa đơn giá trị gia tăng có phải là một không?
Có. VAT là viết tắt tiếng Anh của thuế giá trị gia tăng, hóa đơn VAT chỉ là cách gọi khác của hóa đơn giá trị gia tăng, cùng một loại chứng từ theo quy định pháp luật hiện hành.
Cá nhân kinh doanh nhỏ lẻ có phải xuất hóa đơn VAT không?
Hộ kinh doanh nộp thuế theo phương pháp khoán thường không xuất hóa đơn giá trị gia tăng theo phương pháp khấu trừ như doanh nghiệp, tuỳ trường hợp có thể sử dụng hóa đơn bán hàng hoặc hóa đơn điện tử khởi tạo từ máy tính tiền theo quy định riêng áp dụng cho hộ kinh doanh.
Hóa đơn VAT có bắt buộc phải lập ngay khi giao hàng không?
Theo quy định, thời điểm lập hóa đơn thường gắn với thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hoá, dịch vụ cho bên mua, doanh nghiệp cần lập hóa đơn đúng thời điểm này, không nên trì hoãn sang ngày khác.
Làm sao xử lý khi hóa đơn VAT đã gửi cho khách bị ghi sai thông tin?
Tuỳ mức độ sai sót, doanh nghiệp cần lập hóa đơn điều chỉnh hoặc hóa đơn thay thế theo đúng quy định hiện hành, đồng thời thông báo cho cơ quan thuế nếu sai sót liên quan tới hóa đơn điện tử đã được cấp mã.
Doanh nghiệp mới thành lập cần làm gì để bắt đầu xuất hóa đơn VAT?
Cần hoàn tất thủ tục đăng ký phương pháp tính thuế giá trị gia tăng với cơ quan thuế, đăng ký sử dụng hóa đơn điện tử với nhà cung cấp phần mềm phù hợp, và chuẩn bị chữ ký số hợp lệ trước khi phát hành hóa đơn đầu tiên cho khách hàng.