Khi nào doanh nghiệp phải cấp chứng từ khấu trừ thuế
Doanh nghiệp phải cấp chứng từ khấu trừ thuế thu nhập cá nhân khi đã khấu trừ thuế trên khoản thu nhập chi trả cho cá nhân, phổ biến nhất với thu nhập từ tiền lương, tiền công của người lao động không ký hợp đồng lao động hoặc ký hợp đồng dưới ba tháng, và với các khoản chi trả khác thuộc diện khấu trừ thuế theo quy định. Cá nhân có yêu cầu cấp chứng từ khấu trừ để phục vụ quyết toán thuế thì doanh nghiệp có trách nhiệm cấp theo đúng thông tin đã khấu trừ.
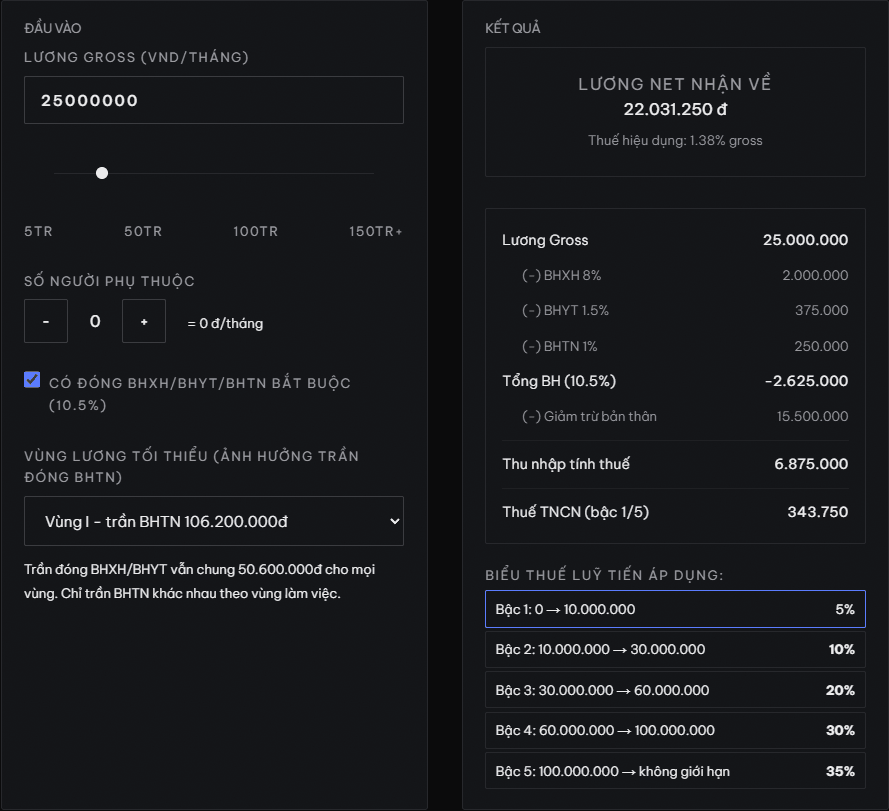
Các thông tin bắt buộc trên chứng từ khấu trừ thuế
- Thông tin doanh nghiệp chi trả thu nhập: tên, mã số thuế, địa chỉ.
- Thông tin cá nhân được khấu trừ: họ tên, mã số thuế cá nhân nếu có, số căn cước công dân.
- Kỳ tính thuế và loại thu nhập chịu thuế đã chi trả.
- Tổng thu nhập chịu thuế, số thuế đã khấu trừ trong kỳ.
- Chữ ký của người có thẩm quyền tại doanh nghiệp chi trả thu nhập.
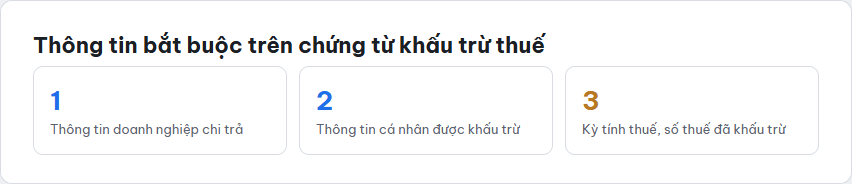
Quy trình lập chứng từ khấu trừ thuế điện tử
- Xác định cá nhân và khoản thu nhập thuộc diện phải khấu trừ thuế theo quy định hiện hành.
- Tính số thuế thu nhập cá nhân phải khấu trừ dựa trên mức thu nhập chi trả và thuế suất áp dụng tương ứng.
- Lập chứng từ khấu trừ trên phần mềm kế toán hoặc phần mềm chứng từ điện tử đã đăng ký sử dụng.
- Gửi chứng từ cho cá nhân được khấu trừ ngay sau khi chi trả thu nhập hoặc theo yêu cầu của cá nhân đó.
- Lưu trữ bản sao chứng từ theo đúng thời hạn quy định phục vụ đối chiếu khi có yêu cầu từ cơ quan thuế.
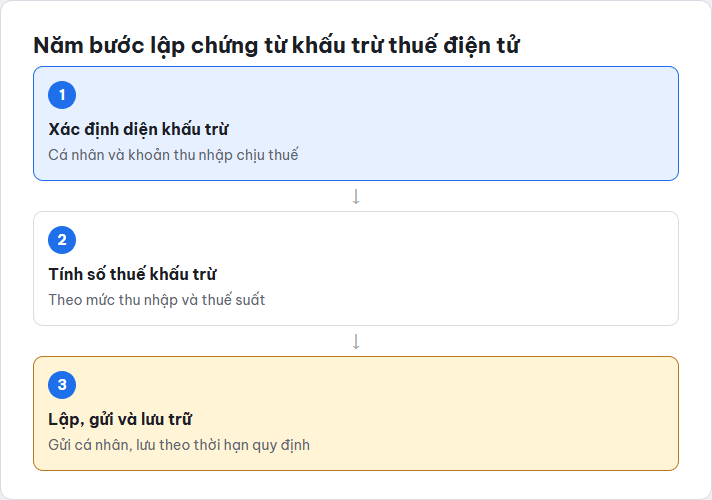
Người lao động muốn tự ước lượng số thuế thu nhập cá nhân phải nộp để đối chiếu với số liệu trên chứng từ khấu trừ đã nhận có thể dùng công cụ /lab/tncn của Alodev, nhập mức thu nhập và số người phụ thuộc để xem kết quả tính thuế tham khảo.
Vai trò của chứng từ khấu trừ thuế khi quyết toán cuối năm
Với cá nhân có thu nhập từ nhiều nơi chi trả trong năm, chứng từ khấu trừ thuế từ mỗi đơn vị là căn cứ quan trọng để tổng hợp lại tổng thu nhập và tổng số thuế đã khấu trừ khi tự quyết toán thuế thu nhập cá nhân cuối năm. Thiếu một chứng từ khấu trừ có thể khiến việc quyết toán không khớp số liệu, dẫn tới phải bổ sung hồ sơ hoặc giải trình thêm với cơ quan thuế.
- Cá nhân nên chủ động lưu giữ toàn bộ chứng từ khấu trừ thuế nhận được trong năm, không chỉ giữ chứng từ từ nơi làm việc chính.
- Nếu chuyển việc trong năm, nên yêu cầu đơn vị cũ cấp chứng từ khấu trừ đầy đủ trước khi nghỉ việc, tránh khó liên hệ lại sau này.
- Kiểm tra kỹ thông tin trên chứng từ ngay khi nhận, phát hiện sai sót càng sớm càng dễ yêu cầu doanh nghiệp điều chỉnh lại.
Những lỗi thường gặp khi lập chứng từ khấu trừ thuế
- Ghi sai mã số thuế cá nhân, dẫn tới dữ liệu trên hệ thống thuế không khớp khi cá nhân tự quyết toán.
- Chậm cấp chứng từ khi cá nhân đã có yêu cầu bằng văn bản, gây khó khăn khi họ cần hồ sơ gấp để quyết toán thuế đúng hạn.
- Không lưu trữ đầy đủ bản sao chứng từ đã cấp, gây khó khăn khi cần đối chiếu lại số liệu về sau.
Trách nhiệm khi doanh nghiệp thuê dịch vụ kế toán ngoài
Nhiều doanh nghiệp nhỏ thuê đơn vị dịch vụ kế toán bên ngoài xử lý toàn bộ việc khấu trừ và lập chứng từ thuế thu nhập cá nhân, nhưng cần lưu ý trách nhiệm pháp lý về việc cấp đúng và đủ chứng từ cho người lao động vẫn thuộc về doanh nghiệp chi trả thu nhập, không chuyển hoàn toàn sang đơn vị dịch vụ kế toán. Doanh nghiệp nên có hợp đồng rõ ràng quy định trách nhiệm cụ thể của bên dịch vụ kế toán, đồng thời tự kiểm tra định kỳ để đảm bảo chứng từ được lập và cấp đúng hạn cho người lao động khi có yêu cầu.
Doanh nghiệp nên lưu ý cấp chứng từ theo đúng mẫu quy định hiện hành, tránh dùng lại mẫu cũ đã hết hiệu lực khi có thay đổi từ cơ quan thuế.
Câu hỏi thường gặp
Người lao động có hợp đồng lao động từ ba tháng trở lên có được cấp chứng từ khấu trừ thuế không?
Có, nếu có yêu cầu, doanh nghiệp vẫn có trách nhiệm cấp chứng từ khấu trừ thuế thu nhập cá nhân cho người lao động ký hợp đồng từ ba tháng trở lên khi họ cần để tự quyết toán thuế, dù trường hợp phổ biến hơn thường gặp ở nhóm hợp đồng dưới ba tháng hoặc không ký hợp đồng lao động.
Chứng từ khấu trừ thuế có thời hạn sử dụng không?
Chứng từ khấu trừ thuế gắn với kỳ tính thuế cụ thể đã khấu trừ, không có khái niệm hết hạn sử dụng như một số loại giấy tờ khác, nhưng cần dùng đúng chứng từ của năm quyết toán tương ứng khi làm hồ sơ quyết toán thuế.
Mất chứng từ khấu trừ thuế có xin cấp lại được không?
Có thể liên hệ lại đơn vị đã chi trả thu nhập để xin cấp lại bản sao, vì doanh nghiệp có trách nhiệm lưu trữ dữ liệu đã khấu trừ theo quy định, nên vẫn có thể tra cứu và cấp lại chứng từ khi cá nhân có yêu cầu hợp lý.
Doanh nghiệp không cấp chứng từ khấu trừ thuế khi người lao động yêu cầu có bị xử phạt không?
Doanh nghiệp có nghĩa vụ cấp chứng từ khấu trừ thuế khi cá nhân có yêu cầu hợp lệ, việc không thực hiện nghĩa vụ này có thể bị xử lý theo quy định về vi phạm hành chính trong lĩnh vực thuế, nên bộ phận kế toán cần chủ động cấp đúng hạn.
Chứng từ khấu trừ thuế có bắt buộc phải là bản điện tử không?
Theo lộ trình hiện hành, doanh nghiệp được khuyến khích và ở nhiều trường hợp bắt buộc chuyển sang chứng từ khấu trừ thuế điện tử thay vì bản giấy, giúp thuận tiện hơn cho việc lưu trữ, tra cứu và gửi cho cá nhân được khấu trừ.