Các hành vi thường bị coi là trốn thuế
- Không kê khai, không nộp hồ sơ khai thuế đối với các khoản phải kê khai theo quy định.
- Kê khai khống chi phí, sử dụng hoá đơn không hợp pháp để tăng chi phí được trừ, giảm thu nhập chịu thuế.
- Không xuất hoá đơn hoặc ghi giá trị trên hoá đơn thấp hơn giá trị giao dịch thực tế để giảm doanh thu tính thuế.
- Sử dụng hàng hoá thuộc diện miễn thuế, hoàn thuế không đúng mục đích quy định.
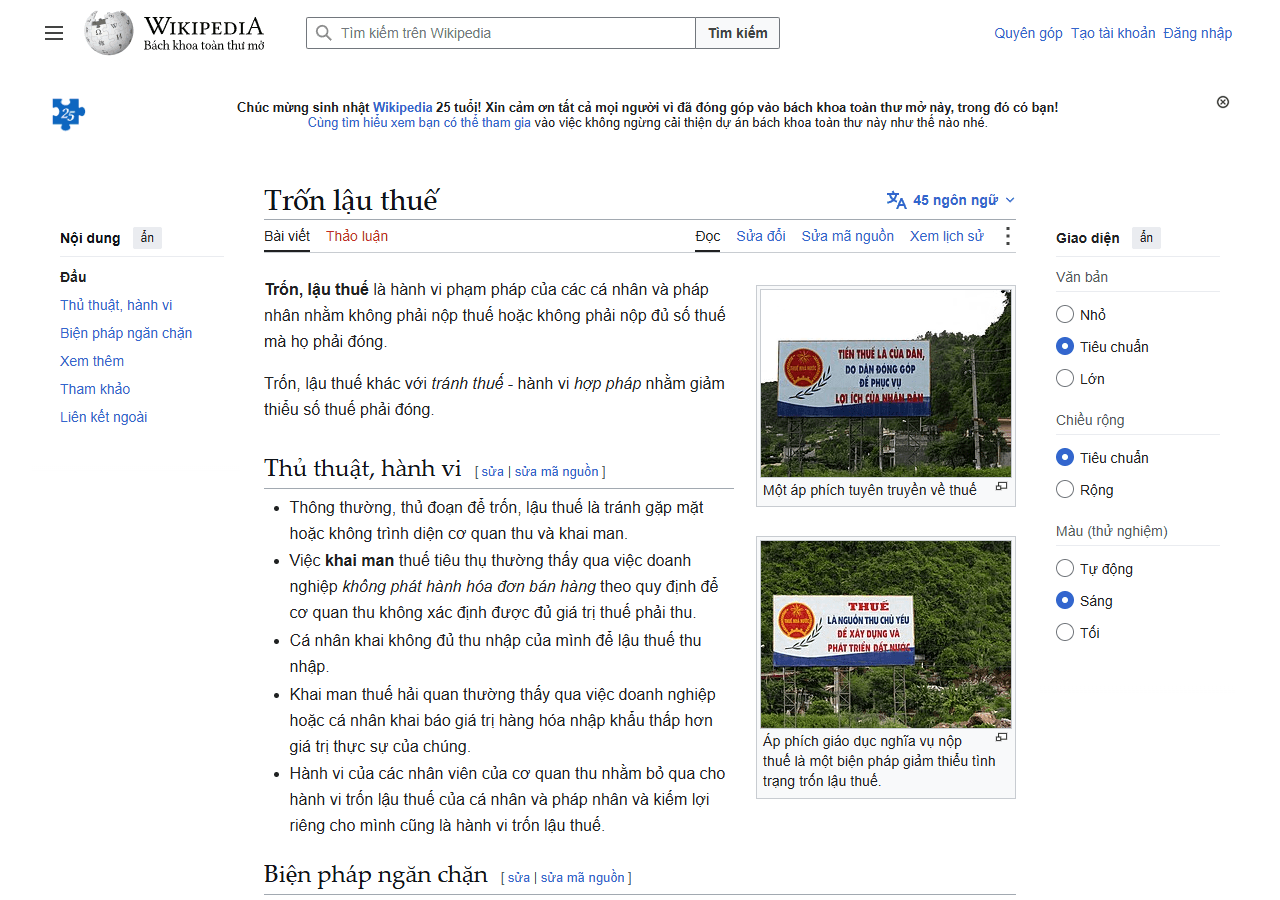
Trốn thuế khác gì với chậm nộp thuế do sơ suất
| Tiêu chí | Trốn thuế | Chậm nộp, nộp thiếu do sơ suất |
|---|---|---|
| Yếu tố cố ý | Có chủ đích gian lận, che giấu để giảm thuế phải nộp | Không cố ý, thường do nhầm lẫn, chưa hiểu đúng quy định |
| Mức xử lý | Phạt hành chính nặng hơn, truy thu, có thể xử lý hình sự nếu số tiền lớn | Chủ yếu tính lãi chậm nộp, phạt hành chính mức nhẹ hơn |
| Ví dụ | Dùng hoá đơn khống để tăng chi phí | Tính nhầm công thức khấu trừ do chưa cập nhật quy định mới |
Mức xử phạt đối với hành vi trốn thuế
Tuỳ mức độ vi phạm và số tiền thuế trốn, doanh nghiệp có thể bị xử phạt hành chính với mức phạt tính theo tỷ lệ trên số tiền thuế trốn (thường cao hơn nhiều lần so với mức phạt chậm nộp thông thường), đồng thời bị truy thu đầy đủ số thuế đã trốn cộng tiền chậm nộp phát sinh. Với các trường hợp trốn thuế số tiền lớn, có tình tiết tăng nặng hoặc tái phạm nhiều lần, người vi phạm có thể bị truy cứu trách nhiệm hình sự theo quy định của Bộ luật Hình sự về tội trốn thuế.
Vì sao doanh nghiệp nhỏ dễ vô tình vi phạm dù không cố ý trốn thuế
Nhiều doanh nghiệp nhỏ, hộ kinh doanh mới thành lập chưa có bộ phận kế toán chuyên trách, dễ mắc lỗi do thiếu hiểu biết quy định (không biết phải xuất hoá đơn trong trường hợp nào, không cập nhật kịp các thay đổi về chính sách thuế), dẫn tới hành vi có thể bị cơ quan thuế xem xét là có dấu hiệu trốn thuế dù ban đầu không có chủ đích gian lận. Để tránh rủi ro này, doanh nghiệp nhỏ nên đầu tư vào việc cập nhật kiến thức thuế cơ bản, hoặc thuê dịch vụ kế toán, tư vấn thuế chuyên nghiệp ngay từ giai đoạn đầu hoạt động, thay vì tự làm mà không nắm chắc quy định hiện hành.
Vai trò của cơ quan thuế trong việc phát hiện hành vi trốn thuế
Cơ quan thuế sử dụng nhiều biện pháp nghiệp vụ để phát hiện dấu hiệu trốn thuế: đối chiếu dữ liệu kê khai với dữ liệu hoá đơn điện tử, so sánh biến động doanh thu bất thường giữa các kỳ, và thanh tra, kiểm tra định kỳ hoặc đột xuất theo rủi ro. Với việc hoá đơn điện tử ngày càng phổ biến, khả năng đối chiếu chéo dữ liệu giữa bên mua và bên bán cũng tăng lên đáng kể, khiến các hành vi gian lận hoá đơn truyền thống ngày càng khó thực hiện trót lọt hơn so với trước đây.
Cách phòng tránh rủi ro liên quan tới trốn thuế cho doanh nghiệp nhỏ
- Xuất hoá đơn đầy đủ, đúng giá trị giao dịch thực tế cho mọi hoạt động bán hàng, cung cấp dịch vụ theo quy định.
- Lưu trữ đầy đủ chứng từ, hoá đơn đầu vào hợp lệ làm căn cứ cho chi phí được trừ khi tính thuế.
- Cập nhật thường xuyên các thay đổi về chính sách thuế liên quan tới ngành nghề kinh doanh của mình.
- Thuê dịch vụ kế toán, tư vấn thuế chuyên nghiệp nếu doanh nghiệp chưa có nhân sự kế toán đủ kinh nghiệm xử lý các vấn đề thuế phức tạp.
Câu hỏi thường gặp
Doanh nghiệp phát hiện mình đã kê khai sai thì nên làm gì?
Nên chủ động nộp hồ sơ khai bổ sung, điều chỉnh với cơ quan thuế ngay khi phát hiện sai sót, trước khi bị cơ quan thuế thanh tra, kiểm tra phát hiện; việc tự giác khai bổ sung sớm thường được xem xét mức xử lý nhẹ hơn so với bị phát hiện qua thanh tra.
Hộ kinh doanh nhỏ có bị coi là trốn thuế nếu không đăng ký thuế không?
Có thể, việc kinh doanh mà không đăng ký thuế, không kê khai nộp thuế theo quy định dù thuộc diện phải đăng ký cũng có thể bị xem xét là hành vi trốn thuế, hộ kinh doanh nên thực hiện đầy đủ thủ tục đăng ký thuế ngay khi bắt đầu hoạt động kinh doanh.
Trốn thuế và tránh thuế có phải là một không?
Không, tránh thuế (tax avoidance) là việc tận dụng hợp pháp các quy định ưu đãi, miễn giảm thuế theo đúng pháp luật để giảm số thuế phải nộp, trong khi trốn thuế (tax evasion) là hành vi vi phạm pháp luật, dùng thủ đoạn gian lận để giảm thuế bất hợp pháp.
Ai chịu trách nhiệm nếu doanh nghiệp bị phát hiện trốn thuế?
Trách nhiệm pháp lý thường thuộc về người đại diện theo pháp luật của doanh nghiệp và các cá nhân trực tiếp thực hiện hành vi vi phạm (kế toán trưởng nếu có liên quan), tuỳ mức độ, vai trò của từng người trong hành vi vi phạm cụ thể, cơ quan điều tra sẽ làm rõ vai trò của từng cá nhân khi xử lý vụ việc nghiêm trọng.
Có thời hiệu truy thu đối với hành vi trốn thuế không?
Có, pháp luật quy định thời hiệu xử phạt vi phạm hành chính về thuế và thời hạn truy thu số thuế trốn, tuy nhiên với các hành vi trốn thuế nghiêm trọng có dấu hiệu hình sự, thời hiệu xử lý có thể áp dụng theo quy định pháp luật hình sự riêng, thường dài hơn thời hiệu xử phạt hành chính thông thường, doanh nghiệp không nên chủ quan cho rằng để lâu sẽ hết trách nhiệm.
Nhìn chung, cách phòng ngừa hiệu quả nhất vẫn là chủ động tuân thủ đúng quy định ngay từ đầu, thay vì tính toán rủi ro bị phát hiện để cố tình trốn thuế, vì chi phí xử lý hậu quả (tiền phạt, truy thu, ảnh hưởng uy tín) thường lớn hơn nhiều so với số thuế cố tình trốn ban đầu.