Luật Quản lý thuế quy định khung pháp lý cho toàn bộ quá trình quản lý thuế: từ đăng ký, kê khai, nộp thuế, hoàn thuế, tới kiểm tra, thanh tra và xử lý vi phạm. Với chủ doanh nghiệp, hiểu đúng luật đang áp dụng giúp tránh áp dụng nhầm quy định đã hết hiệu lực, đặc biệt trong giai đoạn vừa chuyển đổi giữa luật cũ và luật mới.
Luật Quản lý thuế đang áp dụng từ 01/7/2026
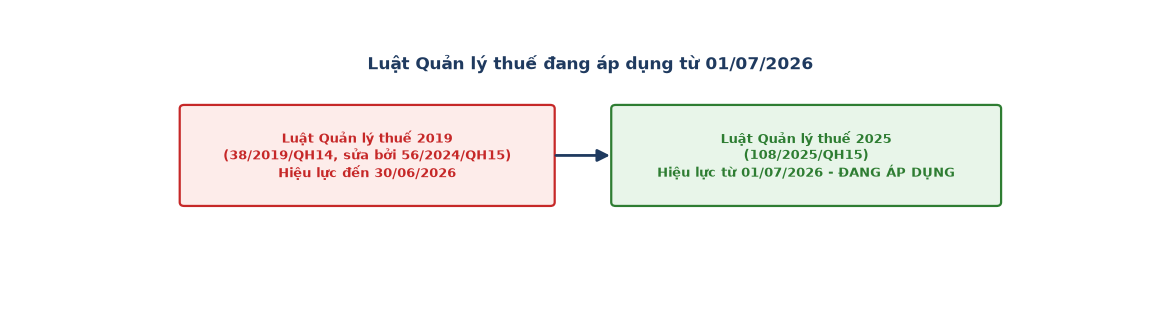
Luật Quản lý thuế số 38/2019/QH14, ban hành năm 2019 và có hiệu lực từ 01/7/2020, đã qua một lần sửa đổi, bổ sung bởi Luật số 56/2024/QH15. Luật này có hiệu lực thi hành đến hết ngày 30/6/2026. Từ ngày 01/7/2026, Luật Quản lý thuế số 108/2025/QH15 chính thức thay thế, và đây là văn bản doanh nghiệp cần áp dụng tại thời điểm hiện tại.
Bốn nhóm nội dung chính doanh nghiệp cần nắm
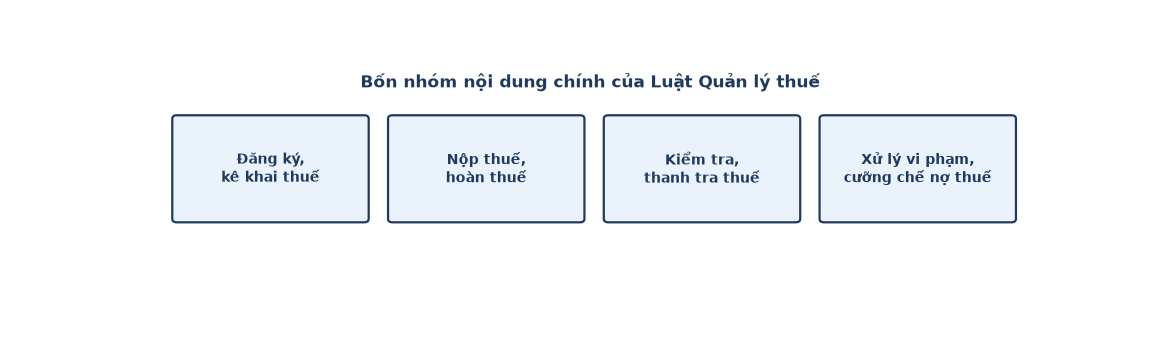
| Nhóm nội dung | Doanh nghiệp cần lưu ý |
|---|---|
| Đăng ký, kê khai thuế | Thủ tục đăng ký mã số thuế, thời hạn và hình thức nộp hồ sơ khai thuế theo từng sắc thuế |
| Nộp thuế, hoàn thuế | Thời hạn nộp thuế, các trường hợp được hoàn thuế và hồ sơ, thủ tục hoàn thuế |
| Kiểm tra, thanh tra thuế | Quyền và nghĩa vụ của doanh nghiệp khi cơ quan thuế kiểm tra, thanh tra tại trụ sở hoặc tại cơ quan thuế |
| Xử lý vi phạm, cưỡng chế nợ thuế | Mức phạt chậm nộp, các biện pháp cưỡng chế khi doanh nghiệp nợ thuế quá hạn |
Điểm doanh nghiệp cần lưu ý khi chuyển đổi luật
Với các hồ sơ, thủ tục đã bắt đầu trước ngày 01/7/2026 nhưng chưa hoàn tất, cần kiểm tra kỹ điều khoản chuyển tiếp trong Luật Quản lý thuế 2025 để biết áp dụng theo quy định cũ hay mới. Với các thủ tục phát sinh mới sau ngày 01/7/2026 (đăng ký thuế mới, kê khai kỳ mới, hoàn thuế mới), áp dụng theo Luật Quản lý thuế 2025 và các văn bản hướng dẫn thi hành đi kèm.
Vì sao không nên áp dụng theo bản tóm tắt luật cũ
Nhiều tài liệu, bài viết trên mạng vẫn còn lưu nội dung tóm tắt theo Luật Quản lý thuế 2019, vì đây là luật đã áp dụng nhiều năm trước khi có luật thay thế. Khi tra cứu quy định về quản lý thuế cho một thủ tục cụ thể phát sinh từ 01/7/2026 trở đi, doanh nghiệp nên đối chiếu với Luật Quản lý thuế 2025 và các nghị định, thông tư hướng dẫn thi hành mới nhất, thay vì áp dụng máy móc theo tài liệu cũ, tránh sai sót về thủ tục hoặc thời hạn.
Doanh nghiệp nhỏ nên bắt đầu từ đâu
Với doanh nghiệp nhỏ, mới thành lập, phần cần nắm trước tiên là nhóm quy định về đăng ký thuế ban đầu (mã số thuế, phương pháp kê khai thuế GTGT) và thời hạn nộp các loại tờ khai thuế định kỳ, vì đây là nghĩa vụ phát sinh ngay từ khi bắt đầu hoạt động. Các nội dung về thanh tra, cưỡng chế nợ thuế nên tìm hiểu khi thực sự có tình huống phát sinh, tránh dành quá nhiều thời gian cho phần chưa cần dùng ngay.
Câu hỏi thường gặp
Luật Quản lý thuế 2019 đã hết hiệu lực hoàn toàn chưa?
Đã hết hiệu lực từ ngày 01/7/2026, được thay thế bởi Luật Quản lý thuế số 108/2025/QH15. Các thủ tục phát sinh từ thời điểm này áp dụng theo luật mới.
Doanh nghiệp đang trong quá trình thanh tra thuế bắt đầu trước 01/7/2026 thì áp dụng luật nào?
Cần kiểm tra điều khoản chuyển tiếp của Luật Quản lý thuế 2025 hoặc hỏi trực tiếp cơ quan thuế đang thụ lý, vì các thủ tục đã bắt đầu trước thời điểm luật mới có hiệu lực thường có quy định riêng về việc tiếp tục áp dụng luật cũ hay chuyển sang luật mới.
Có cần làm lại thủ tục đăng ký thuế đã hoàn tất theo luật cũ không?
Không. Các thủ tục đăng ký thuế đã hoàn tất hợp lệ theo Luật Quản lý thuế 2019 vẫn có giá trị, không cần làm lại khi luật mới có hiệu lực, trừ khi có quy định chuyển tiếp riêng yêu cầu cập nhật thông tin.
Luật Quản lý thuế có quy định về hoá đơn điện tử không?
Luật Quản lý thuế quy định khung nguyên tắc về hoá đơn, chứng từ điện tử; các quy định chi tiết về hoá đơn điện tử nằm ở các nghị định, thông tư hướng dẫn riêng, doanh nghiệp nên tra cứu thêm văn bản hướng dẫn hiện hành khi cần chi tiết thao tác.
Doanh nghiệp có bắt buộc thuê dịch vụ kế toán để tuân thủ Luật Quản lý thuế không?
Không bắt buộc, doanh nghiệp có thể tự thực hiện nếu có nhân sự nắm vững quy định. Với doanh nghiệp nhỏ chưa có bộ phận kế toán chuyên trách, thuê dịch vụ kế toán hoặc tư vấn thuế giúp giảm rủi ro sai sót về thủ tục, thời hạn kê khai và nộp thuế.