Các mức thuế suất GTGT phổ biến
| Mức thuế suất | Nhóm hàng hoá, dịch vụ thường áp dụng |
|---|---|
| 0% | Hàng hoá, dịch vụ xuất khẩu theo quy định |
| 5% | Một số hàng hoá, dịch vụ thiết yếu như nước sạch, thiết bị y tế theo danh mục quy định |
| 10% | Mức phổ biến áp dụng cho phần lớn hàng hoá, dịch vụ không thuộc hai nhóm trên |
| Không chịu thuế | Một số dịch vụ đặc thù như dịch vụ y tế, giáo dục theo danh mục quy định hiện hành |
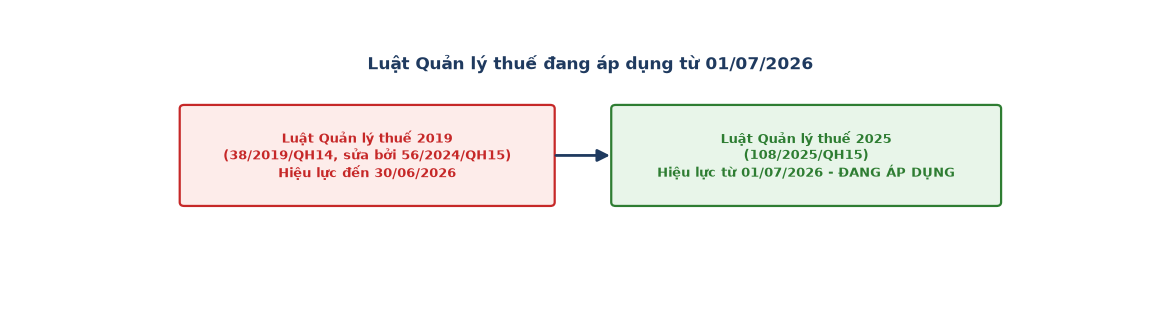
Doanh nghiệp cần đối chiếu đúng văn bản pháp luật về thuế GTGT đang có hiệu lực tại thời điểm phát sinh giao dịch, vì các nhóm hàng hoá, dịch vụ áp dụng mức thuế ưu đãi có thể được điều chỉnh theo từng giai đoạn, không cố định vĩnh viễn. Việc này đặc biệt quan trọng với doanh nghiệp kinh doanh nhiều mặt hàng có mức thuế suất khác nhau trong cùng một danh mục sản phẩm.
Trách nhiệm của doanh nghiệp khi kê khai
- Xuất hoá đơn đúng thuế suất áp dụng cho từng mặt hàng, dịch vụ bán ra.
- Kê khai thuế GTGT đầu ra, đầu vào theo đúng kỳ (tháng hoặc quý) theo quy định.
- Lưu trữ hoá đơn, chứng từ đầy đủ để phục vụ đối chiếu khi cơ quan thuế kiểm tra.
- Theo dõi các thông báo điều chỉnh chính sách thuế để cập nhật đúng mức thuế suất mới nếu có thay đổi.
- Đối chiếu số liệu kê khai với sổ sách kế toán nội bộ trước khi nộp tờ khai để hạn chế sai sót phải điều chỉnh sau này.
- Rà soát lại các hoá đơn đầu vào chưa kê khai kịp trong kỳ trước, đảm bảo không bỏ sót quyền được khấu trừ hợp lệ theo quy định.
Vì sao doanh nghiệp cần theo dõi hiệu lực văn bản thuế theo thời gian
Chính sách thuế GTGT, bao gồm cả các đợt điều chỉnh giảm thuế tạm thời trong một số giai đoạn nhất định, thường có mốc thời gian hiệu lực cụ thể, không áp dụng vĩnh viễn. Một mức thuế suất ưu đãi áp dụng trong năm trước có thể đã hết hiệu lực ở năm sau nếu không có văn bản gia hạn tiếp theo, vì vậy kế toán cần kiểm tra đúng văn bản còn hiệu lực tại thời điểm phát sinh giao dịch, không dựa vào thông tin cũ đã lưu từ các kỳ kê khai trước đó.
Việc theo dõi sai hiệu lực văn bản có thể dẫn tới xuất hoá đơn sai thuế suất, gây rắc rối khi cơ quan thuế đối chiếu và có thể phải điều chỉnh lại nhiều hoá đơn cùng lúc, tốn thời gian hơn nhiều so với việc kiểm tra kỹ ngay từ đầu mỗi kỳ kê khai. Doanh nghiệp nên giao một người cụ thể trong bộ phận kế toán chịu trách nhiệm theo dõi các thông báo thay đổi chính sách thuế, thay vì để việc này trôi nổi không ai chủ động cập nhật.
Phân biệt thuế GTGT khấu trừ và thuế GTGT trực tiếp
Doanh nghiệp kê khai thuế GTGT theo một trong hai phương pháp: phương pháp khấu trừ, tính số thuế phải nộp bằng thuế GTGT đầu ra trừ thuế GTGT đầu vào được khấu trừ; hoặc phương pháp trực tiếp, tính thuế theo tỷ lệ phần trăm trên doanh thu, thường áp dụng cho hộ kinh doanh hoặc doanh nghiệp có doanh thu dưới ngưỡng quy định. Việc chọn sai phương pháp hoặc không đủ điều kiện áp dụng phương pháp khấu trừ có thể khiến doanh nghiệp nộp thuế nhiều hơn mức cần thiết hoặc bị truy thu khi cơ quan thuế kiểm tra.
Lỗi thường gặp khi kê khai thuế GTGT
- Ghi sai mức thuế suất trên hoá đơn do nhầm lẫn giữa các nhóm hàng hoá tương tự nhau nhưng thuộc diện thuế khác nhau.
- Kê khai thiếu hoá đơn đầu vào hợp lệ, làm giảm số thuế được khấu trừ mà doanh nghiệp đáng lẽ được hưởng.
- Không cập nhật kịp thời khi có thông báo điều chỉnh danh mục hàng hoá được hưởng thuế suất ưu đãi.
- Lưu trữ chứng từ không đầy đủ, gây khó khăn khi cần đối chiếu trong đợt kiểm tra thuế.
Kỳ kê khai thuế GTGT theo tháng hay theo quý được xác định dựa trên tổng doanh thu năm trước liền kề của doanh nghiệp theo ngưỡng quy định. Doanh nghiệp mới thành lập thường bắt đầu theo kỳ quý và có thể thay đổi kỳ kê khai theo quy định sau một khoảng thời gian hoạt động ổn định.
Tự tra cứu và tính nhanh thuế GTGT
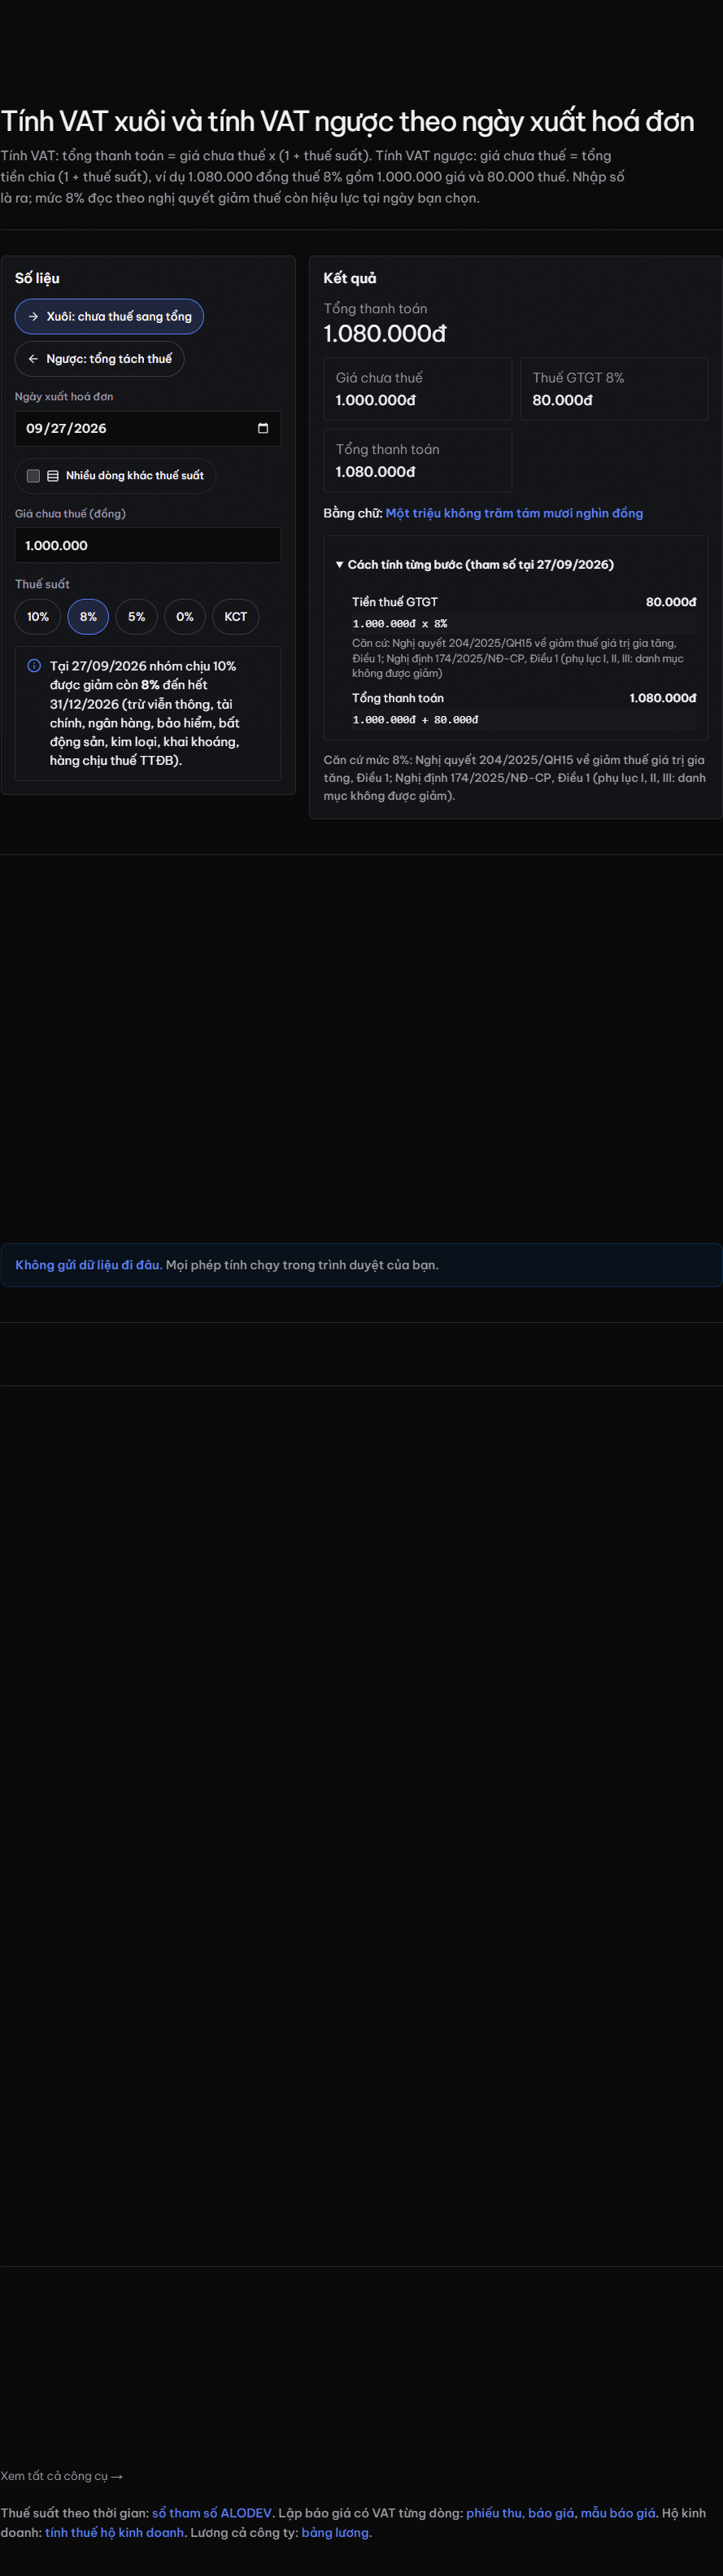
Doanh nghiệp và kế toán có thể dùng công cụ /lab/vat của Alodev để nhập giá trị hàng hoá và chọn mức thuế suất tương ứng, xem ngay số tiền thuế GTGT phải nộp hoặc được khấu trừ, thay vì tính tay dễ nhầm khi có nhiều dòng hàng hoá với thuế suất khác nhau trong cùng một hoá đơn.
Câu hỏi thường gặp
Doanh nghiệp mới thành lập có phải nộp thuế GTGT ngay không?
Có, nếu doanh nghiệp có phát sinh doanh thu từ hàng hoá, dịch vụ chịu thuế GTGT, việc kê khai áp dụng ngay từ kỳ đầu tiên có doanh thu, không phụ thuộc vào thời gian mới thành lập.
Hàng hoá không chịu thuế GTGT có cần xuất hoá đơn không?
Vẫn cần xuất hoá đơn theo quy định, chỉ khác là ghi rõ thuộc diện không chịu thuế GTGT thay vì ghi mức thuế suất cụ thể trên hoá đơn.
Làm sao biết chính xác mặt hàng của mình chịu thuế suất bao nhiêu?
Cần đối chiếu với danh mục hàng hoá, dịch vụ kèm theo văn bản pháp luật về thuế GTGT hiện hành, hoặc hỏi trực tiếp cơ quan thuế quản lý nếu mặt hàng có tính chất đặc thù khó xác định.
Thuế GTGT có được hoàn lại không?
Có, trong một số trường hợp như doanh nghiệp xuất khẩu có số thuế GTGT đầu vào chưa khấu trừ hết, hoặc dự án đầu tư đủ điều kiện, doanh nghiệp có thể làm thủ tục xin hoàn thuế theo quy định.
Doanh nghiệp nhỏ nên chọn phương pháp khấu trừ hay phương pháp trực tiếp?
Tuỳ điều kiện doanh thu và khả năng đáp ứng yêu cầu về sổ sách kế toán theo quy định. Doanh nghiệp đủ điều kiện áp dụng phương pháp khấu trừ thường có lợi hơn khi có nhiều hoá đơn đầu vào hợp lệ để khấu trừ, nên cần cân nhắc kỹ trước khi đăng ký phương pháp kê khai với cơ quan thuế.