Người cho thuê nhà, mặt bằng kinh doanh hoặc doanh nghiệp có khoản chi thuê tài sản của cá nhân cần biết đúng ngưỡng doanh thu tính thuế hiện hành, vì mức này đã thay đổi đáng kể so với quy định cũ, tránh kê khai nhầm hoặc bỏ sót nghĩa vụ thuế.
Ngưỡng doanh thu tính thuế mới từ 01/01/2026
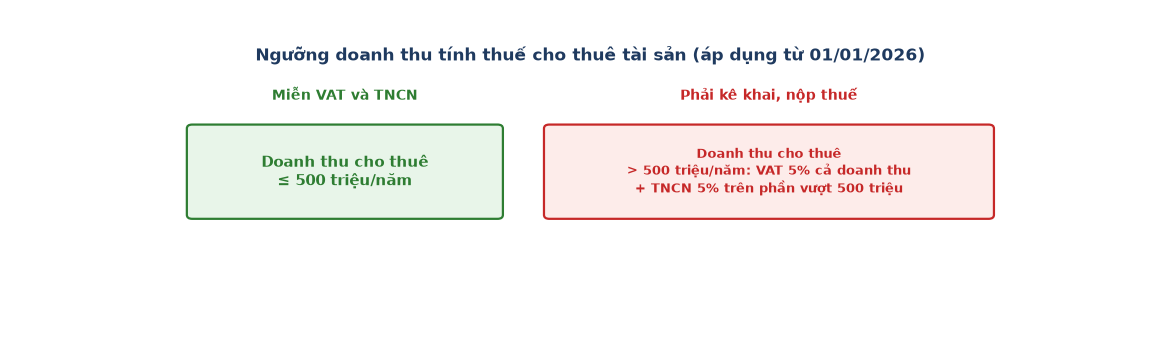
Trước đây mức doanh thu miễn thuế cho thuê tài sản của cá nhân là 100 triệu đồng một năm (mức miễn thuế TNCN) và 200 triệu đồng một năm (mức miễn thuế GTGT). Luật Thuế TNCN 109/2025/QH15 và Luật sửa đổi Luật Thuế GTGT 149/2025/QH15 trước tiên gộp hai ngưỡng này về cùng 500 triệu đồng một năm, áp dụng từ 01/01/2026. Sau đó, Nghị định 141/2026/NĐ-CP (ban hành 29/04/2026, sửa đổi Nghị định 68/2026/NĐ-CP) nâng tiếp ngưỡng này lên 1 tỷ đồng một năm, cũng áp dụng từ 01/01/2026, thay thế mức 500 triệu vừa nêu.
Cách tính thuế khi doanh thu vượt ngưỡng
| Loại thuế | Cách tính | Ghi chú |
|---|---|---|
| Thuế GTGT | 5% trên toàn bộ doanh thu cho thuê trong năm | Tính trên cả phần doanh thu dưới 1 tỷ, không chỉ phần vượt |
| Thuế TNCN | 5% trên phần doanh thu vượt 1 tỷ đồng | Phần doanh thu từ 0 đến 1 tỷ không tính thuế TNCN |
Điểm cần lưu ý: thuế GTGT tính trên toàn bộ doanh thu một khi đã vượt ngưỡng miễn, còn thuế TNCN chỉ tính trên phần vượt 1 tỷ đồng. Đây là điểm dễ nhầm lẫn khi tự tính tay, nên kiểm tra lại cách tính của từng loại thuế riêng biệt.
Các bước kê khai thuế cho thuê tài sản
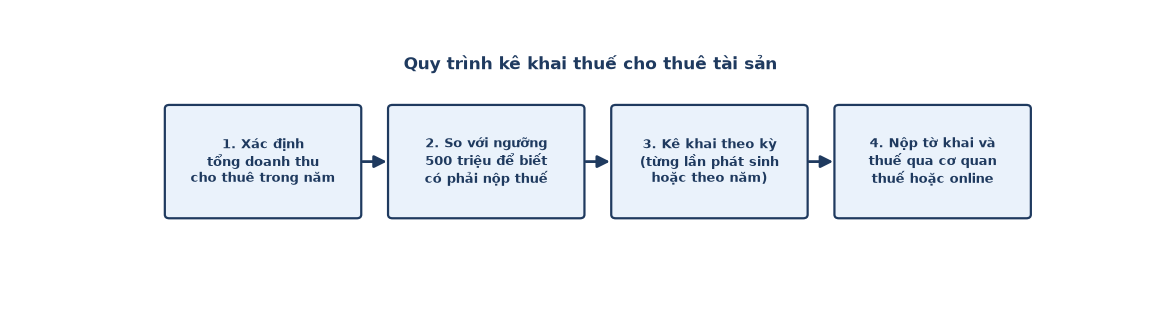
- Xác định tổng doanh thu cho thuê trong năm (bao gồm cả các hợp đồng cho thuê ngắn hạn nếu có nhiều hợp đồng).
- So sánh với ngưỡng 1 tỷ đồng để xác định có phát sinh nghĩa vụ thuế hay không.
- Nếu vượt ngưỡng, kê khai theo từng lần phát sinh doanh thu hoặc theo kỳ tính thuế đã đăng ký với cơ quan thuế.
- Nộp hồ sơ khai thuế và số thuế phải nộp qua cơ quan thuế quản lý trực tiếp hoặc kênh khai thuế điện tử.
Ai chịu trách nhiệm kê khai: bên cho thuê hay bên thuê
Về nguyên tắc, người có thu nhập từ cho thuê tài sản (chủ nhà, chủ mặt bằng) là người có nghĩa vụ nộp thuế. Trên thực tế, nhiều hợp đồng thuê giữa cá nhân và doanh nghiệp thoả thuận bên thuê (doanh nghiệp) đứng ra khai và nộp thay thuế cho bên cho thuê, khi đó cần ghi rõ điều khoản này trong hợp đồng thuê để tránh tranh chấp về sau, và doanh nghiệp cần giữ chứng từ nộp thuế thay để hạch toán chi phí thuê hợp lệ.
Khi hợp đồng thuê ký cho nhiều năm
Nếu hợp đồng cho thuê ký một lần cho nhiều năm và nhận tiền thuê trả trước một lần, cách xác định doanh thu tính thuế theo từng năm có quy định riêng, thường được phân bổ theo số năm thuê hoặc tính trọn theo năm nhận tiền tuỳ theo hướng dẫn hiện hành. Trường hợp này nên đối chiếu với cơ quan thuế quản lý trực tiếp hoặc dịch vụ kế toán để xác định đúng cách phân bổ, tránh áp sai mức doanh thu tính thuế cho từng năm.
Câu hỏi thường gặp
Cho thuê nhà dưới 1 tỷ một năm có cần khai báo với cơ quan thuế không?
Doanh thu từ 1 tỷ đồng một năm trở xuống được miễn thuế GTGT và TNCN, nhưng vẫn phải thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế (chậm nhất 31/01 năm sau) và một số địa phương còn yêu cầu đăng ký hoặc thông báo hoạt động cho thuê để quản lý, nên kiểm tra thêm quy định của cơ quan thuế quản lý địa bàn nơi có tài sản cho thuê.
Doanh thu tính thuế có bao gồm tiền đặt cọc không?
Tiền đặt cọc giữ chỗ, đảm bảo hợp đồng thông thường không tính vào doanh thu chịu thuế nếu vẫn thuộc quyền sở hữu của bên thuê và sẽ hoàn trả khi kết thúc hợp đồng đúng cam kết. Khoản tiền cọc bị trừ vào tiền thuê hoặc không hoàn trả thì tính vào doanh thu của kỳ phát sinh.
Nếu có nhiều hợp đồng cho thuê nhiều bất động sản khác nhau thì tính ngưỡng 1 tỷ thế nào?
Ngưỡng doanh thu được tính gộp trên tổng thu nhập từ hoạt động cho thuê tài sản của cá nhân đó trong năm, không tính riêng theo từng bất động sản hay từng hợp đồng.
Doanh nghiệp thuê nhà của cá nhân có được tính chi phí thuê vào chi phí hợp lý không?
Có, với điều kiện có hợp đồng thuê hợp lệ, chứng từ thanh toán và, nếu doanh thu bên cho thuê vượt ngưỡng chịu thuế, có chứng từ đã khai nộp thuế (do bên cho thuê hoặc bên thuê nộp thay) để làm căn cứ hạch toán.