Với doanh nghiệp nhỏ và vừa, tình huống phải viết công văn giải trình thường gặp khi cơ quan thuế gửi thông báo yêu cầu giải trình về hồ sơ khai thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, hoặc khi số liệu kê khai có chênh lệch bất thường so với kỳ trước.
Khi nào doanh nghiệp cần viết công văn giải trình
- Nhận được thông báo của cơ quan thuế yêu cầu giải trình, bổ sung hồ sơ khai thuế.
- Có chênh lệch số liệu giữa các kỳ kê khai, hoặc giữa số liệu kê khai với dữ liệu hoá đơn điện tử.
- Cần xin gia hạn nộp hồ sơ, nộp thuế vì lý do khách quan.
- Chủ động phát hiện sai sót trong hồ sơ đã nộp và muốn trình bày trước khi bị xử lý vi phạm.
Cấu trúc một công văn giải trình
Một công văn giải trình gửi cơ quan thuế thường có bốn phần chính, sắp xếp theo thứ tự để người tiếp nhận dễ nắm bắt vấn đề và yêu cầu của doanh nghiệp.
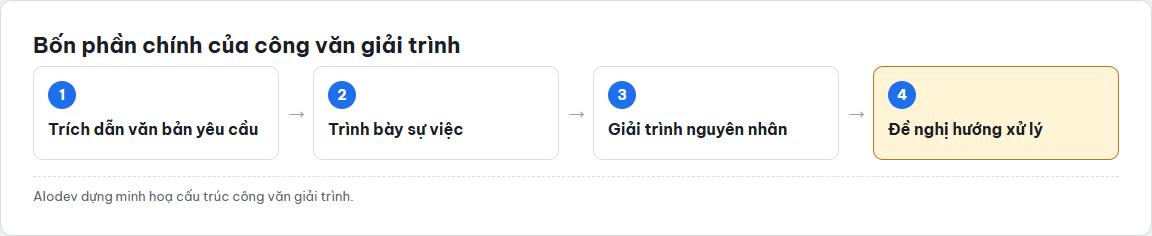
- Trích dẫn văn bản yêu cầu: ghi rõ số, ngày của thông báo hoặc quyết định mà doanh nghiệp đang phản hồi (nếu có).
- Trình bày sự việc: mô tả ngắn gọn, đúng trình tự thời gian, tránh lan man sang các nội dung không liên quan.
- Giải trình nguyên nhân: nêu rõ vì sao xảy ra chênh lệch hoặc tình huống đó, kèm căn cứ (số liệu, chứng từ) nếu có.
- Đề nghị hướng xử lý: doanh nghiệp nêu rõ mong muốn cơ quan thuế xem xét theo hướng nào, ví dụ chấp nhận giải trình, cho phép điều chỉnh hoặc gia hạn.
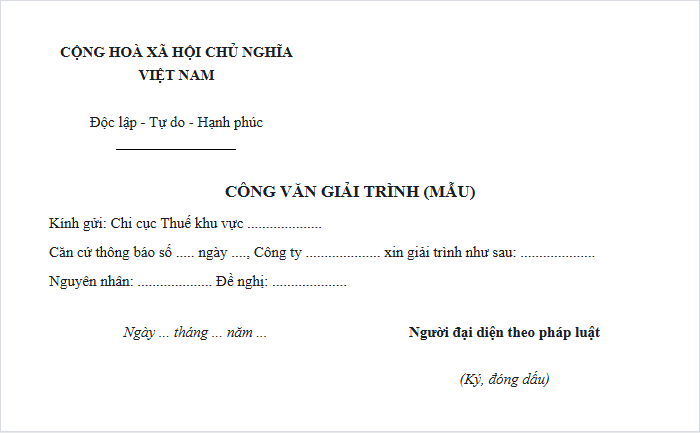
Chữ ký và dấu của người đại diện theo pháp luật là phần bắt buộc để công văn có giá trị chính thức khi gửi tới cơ quan thuế. Doanh nghiệp cần ghi đúng tên chi cục thuế hoặc cơ quan thuế khu vực đang quản lý mã số thuế của mình ở phần kính gửi.
Có thể tham khảo khung mẫu sẵn có
Vì mỗi tình huống giải trình có nội dung khác nhau, doanh nghiệp có thể tham khảo khung mẫu công văn có sẵn tại /mau/cong-van trên alodev.vn rồi điều chỉnh phần nội dung sự việc, nguyên nhân và đề nghị cho đúng với tình huống thực tế của mình, thay vì soạn lại từ đầu mỗi lần.
Những điều nên tránh khi viết công văn giải trình
| Nên làm | Không nên làm |
|---|---|
| Trình bày trung thực, đúng trình tự sự việc | Đưa thông tin không đúng thực tế để né tránh vấn đề |
| Trích dẫn đúng số, ngày văn bản đang phản hồi | Bỏ qua căn cứ, chỉ nêu chung chung |
| Đính kèm chứng từ, số liệu minh hoạ nếu có | Gửi công văn nhưng thiếu chữ ký, đóng dấu |
| Nêu rõ một đề nghị cụ thể ở cuối công văn | Kết thúc mà không nói rõ mong muốn được xử lý ra sao |
Một sai sót phổ biến là doanh nghiệp trình bày sự việc quá dài dòng, lẫn nhiều nội dung không liên quan trực tiếp tới yêu cầu giải trình, khiến cán bộ thuế khó nắm được trọng tâm và có thể phải yêu cầu bổ sung thêm lần nữa, kéo dài thời gian xử lý.
Thời hạn phản hồi cần lưu ý
Khi cơ quan thuế đã có văn bản yêu cầu giải trình, thông báo thường nêu rõ thời hạn doanh nghiệp phải phản hồi. Doanh nghiệp cần theo dõi thời hạn này và nộp công văn giải trình đúng hạn, vì việc chậm trễ hoặc không phản hồi có thể dẫn tới việc cơ quan thuế xử lý theo hướng bất lợi hơn cho doanh nghiệp, kể cả khi nguyên nhân thực tế có thể giải thích được.
Lưu trữ công văn đã gửi để đối chiếu về sau
Sau khi gửi công văn giải trình, doanh nghiệp nên lưu lại bản sao có xác nhận đã nộp (biên nhận điện tử, dấu công văn đến của cơ quan thuế nếu nộp trực tiếp) cùng toàn bộ chứng từ đính kèm. Đây là căn cứ quan trọng nếu sau này có yêu cầu đối chiếu lại, hoặc nếu cơ quan thuế cần thêm thông tin bổ sung cho cùng vụ việc.
Nhiều doanh nghiệp nhỏ chỉ lưu công văn dưới dạng bản nháp trên máy tính mà không lưu bản đã nộp kèm xác nhận, dẫn tới khó chứng minh mình đã phản hồi đúng hạn khi có tranh cãi phát sinh sau này. Nên có một thư mục lưu trữ riêng cho các công văn gửi cơ quan nhà nước, sắp xếp theo thời gian để dễ tra cứu khi cần.
Việc lưu trữ có hệ thống còn giúp doanh nghiệp rút kinh nghiệm cho những lần giải trình sau, vì phần lớn nguyên nhân dẫn tới yêu cầu giải trình thường lặp lại theo mùa vụ (ví dụ chênh lệch số liệu vào kỳ quyết toán cuối năm). Có sẵn công văn mẫu và cách trình bày đã từng được cơ quan thuế chấp nhận trước đó giúp lần giải trình sau được viết nhanh và chính xác hơn.
Câu hỏi thường gặp
Công văn giải trình có bắt buộc phải nộp bản giấy không?
Tuỳ theo hướng dẫn cụ thể của cơ quan thuế quản lý, nhiều nơi đã chấp nhận nộp qua cổng dịch vụ công hoặc hệ thống thuế điện tử. Doanh nghiệp nên kiểm tra kênh nộp được yêu cầu trong chính thông báo mình nhận được.
Nếu không đồng ý với yêu cầu của cơ quan thuế thì có thể giải trình khác đi không?
Công văn giải trình là nơi doanh nghiệp trình bày quan điểm, số liệu và căn cứ của mình, không bắt buộc phải đồng ý hoàn toàn với nội dung thông báo. Tuy nhiên cần có căn cứ rõ ràng, tránh chỉ phản đối mà không kèm bằng chứng.
Ai là người ký công văn giải trình gửi cơ quan thuế?
Thông thường là người đại diện theo pháp luật của doanh nghiệp, hoặc người được uỷ quyền hợp lệ bằng văn bản, kèm đóng dấu của doanh nghiệp.
Công văn giải trình khác gì với văn bản kiến nghị?
Công văn giải trình thường trả lời cho một yêu cầu cụ thể từ cơ quan thuế hoặc trình bày một sự việc đã xảy ra, còn văn bản kiến nghị thường là doanh nghiệp chủ động đề xuất một vấn đề chính sách hoặc yêu cầu hướng dẫn áp dụng.
Doanh nghiệp nhỏ không có kế toán riêng thì nên làm gì khi cần giải trình?
Nên tham khảo dịch vụ kế toán, tư vấn thuế hoặc liên hệ trực tiếp bộ phận hỗ trợ của cơ quan thuế quản lý để được hướng dẫn đúng mẫu và nội dung cần có trước khi nộp, tránh giải trình thiếu căn cứ dẫn tới phải làm lại.